
Upadek rynku pojazdów elektrycznych trwa – raport z lipca na temat sprzedaży pojazdów elektrycznych w Chinach (udział BEV wynosi 44%)
Wsparcie działalności CleanTechnica można zapewnić poprzez subskrypcję na Substacku, Patreonie lub Stripe. Pomóż nam tworzyć wysokiej jakości, oryginalne treści, które publikujemy co tydzień, pomimo wyzwań stawianych przez sztuczną inteligencję do pozyskiwania treści, antyspołeczne media, inflację i inne przeszkody.
Sprzedaż samochodów na paliwo spadła o 44% w lipcu!
Wysokie ceny paliwa oraz nieustanna fala nowych pojazdów elektrycznych sprawiły, że w lipcu udział rynku pojazdów elektrycznych osiągnął rekordowy poziom, a pojazdy z silnikami spalinowymi stanowiły rekordowe 65% rynku!
Jednak o ile w przeszłości rekordowy udział w rynku osiągnięto dzięki silnym sprzedażom pojazdów elektrycznych, o tyle tym razem ten rekord wynika z znacznego spadku sprzedaży aut z silnikami spalinowymi. Całościowy rynek spadł o 21% w porównaniu z rokiem poprzednim, do około 1,5 miliona sprzedaży. Modele z silnikami spalinowymi znajdowały się w centrum tego załamania, przy czym samochody z silnikami benzynowymi poniosły największy spadek sprzedaży (-44% r/r). Co zaskakujące, hybrydy lekkie spadły jedynie o 4%, mniej niż hybrydy z możliwością ładowania z gniazdka (PHEV), których sprzedaż spadła o 21% w lipcu, oraz modele o wydłużonym zasięgu (EREV), których sprzedaż spadła o 17%.
Mimo opisanego powyżej pesymizmu wciąż istniał powód do nadziei. A czym może on być? Samochodami elektrycznymi w pełni. Pomimo mniejszej liczby zachęt, sprzedaż pojazdów elektrycznych wzrosła o 6% r/r, osiągając poziom 647 000 sztuk. Oznacza to, że pojazdy te uzyskały rekordowy udział 44% w chińskim rynku!
Dodanie pojazdów PHEV (z udziałem 21%) do tej statystyki oznaczało, że w lipcu rekordowe 65% wszystkich sprzedanych w Chinach samochodów miało gniazdko do ładowania! Porównując ten wynik z sytuacją rok temu, mamy tu o 11% większy udział tych pojazdów. W lipcu 2025 roku udział samochodów z gniazdkiem wynosił 54%… Jeśli ten trend będzie się utrzymywał, rynek chiński zostanie w pełni zelektryfikowany przed 2030 rokiem, a samochody BEV stanowić będą 100% rynku przed 2035 rokiem!
To doskonałe wyniki sprawiły, że udział samochodów elektrycznych w 2026 roku wzrósł do 56%, co jest już o 2% wyżej niż wynik za cały rok 2025. Samochody BEV stanowiły już 37% rynku (w porównaniu z 33% w 2025 roku).
Z takim tempem spodziewam się, że ostateczny udział samochodów elektrycznych w Chinach w 2026 roku wyniesie około 60%, przy czym same samochody BEV przekroczą próg 40%. A gdy największy na świecie rynek motoryzacyjny zostanie w pełni zelektryfikowany… wtedy branża silników spalinowych będzie miała poważne problemy.
(Co oznacza, że inwestowanie dziś pieniędzy w badania i rozwój technologii ICE to marnowanie środków, ponieważ nie będzie wystarczająco czasu na zwrot kosztów inwestycji.)
Kolejną interesującą statystyką jest to, że proporcje między samochodami wyłącznie elektrycznymi a hybrydami z możliwością ładowania z gniazdka ulegają zmianie na korzyść pojazdów BEV. Na początku roku PHEV czerpały korzyści z spadku sprzedaży pojazdów BEV spowodowanego zachętami rządowymi, ale samochody wyłącznie elektryczne silnie się odzyskują. W lipcu proporcje wynosiły 68% w przypadku BEV przy 32% dla pozostałych, co również przyniosło korzyść pojazdom BEV; średnia na rok 2026 wyniosła 66%/34%.
Historcznie jest to najwyższy udział pojazdów BEV od 2023 roku oraz krok w kierunku powrotu do proporcji 80% na korzyść BEV i 20% dla pozostałych, charakterystycznych dla pierwszych lat rynku pojazdów elektrycznych w Chinach. Ponieważ PHEV stracą zachęty pod koniec tego roku, 2027 może być pierwszym rokiem od 2022 roku, w którym ponownie zaobserwujemy taką strukturę sprzedaży.
Kolebną zmianą zachodzącą w chińskim przemyśle motoryzacyjnym jest rosnące znaczenie eksportu dla lokalnych producentów samochodów. Już samego lipca wyeksportowano ponad pół miliona sztuk, co stanowi wzrost o 148% w porównaniu z rokiem poprzednim, przy czym udział pojazdów elektrycznych w tych eksportach ściśle odpowiada sytuacji na rynku krajowym – 59% w lipcu w porównaniu z 45% w lipcu ’25.
Z powodu tych znaczących miesięcznych eksportów pojazdów elektrycznych ze strony chińskich producentów, tradycyjni producenci nie tylko mają trudności na największym na świecie rynku w Chinach, ale także są pod presją gdzie indziej, więc myśl o tym, że mogą oprzeć się chińskiemu „tsunamii”, utrzymując swoje modele z silnikami spalinowymi na rynkach poza Chinami, jest jedynie marzeniem.
Kolejnym efektem tego nacisku na eksport jest to, że ponieważ chiński eksport również jest w dużej mierze elektryfikowany, stanowiąc około połowy całkowitego wolumenu, rynki eksportowe również ulegają elektryfikacji w miarę jak chińscy producenci stopniowo zyskują na udziale.
Kryzys na rynku pojazdów spalinowych jest widoczny również w ogólnej klasyfikacji. W pierwszych miesiącach roku modele spalinowe zajmowały czołowe pozycje, ale po wydarzeniach z maja i czerwca w lipcu ponownie mamy w ogólnym rankingu 10 najlepszych pojazdów elektrycznych, z których siedem to modele całkowicie elektryczne!
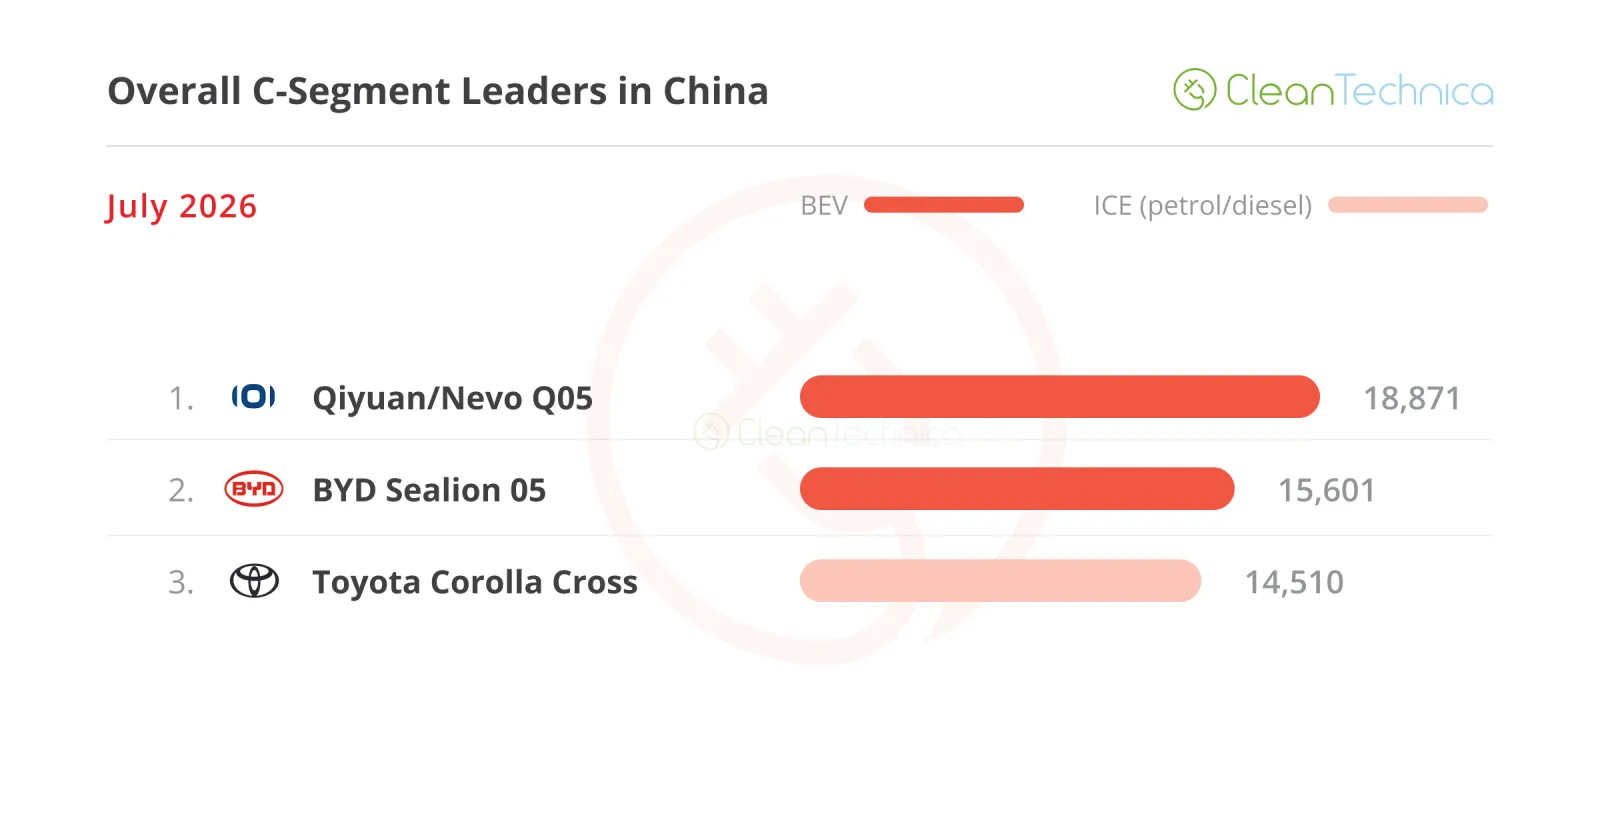
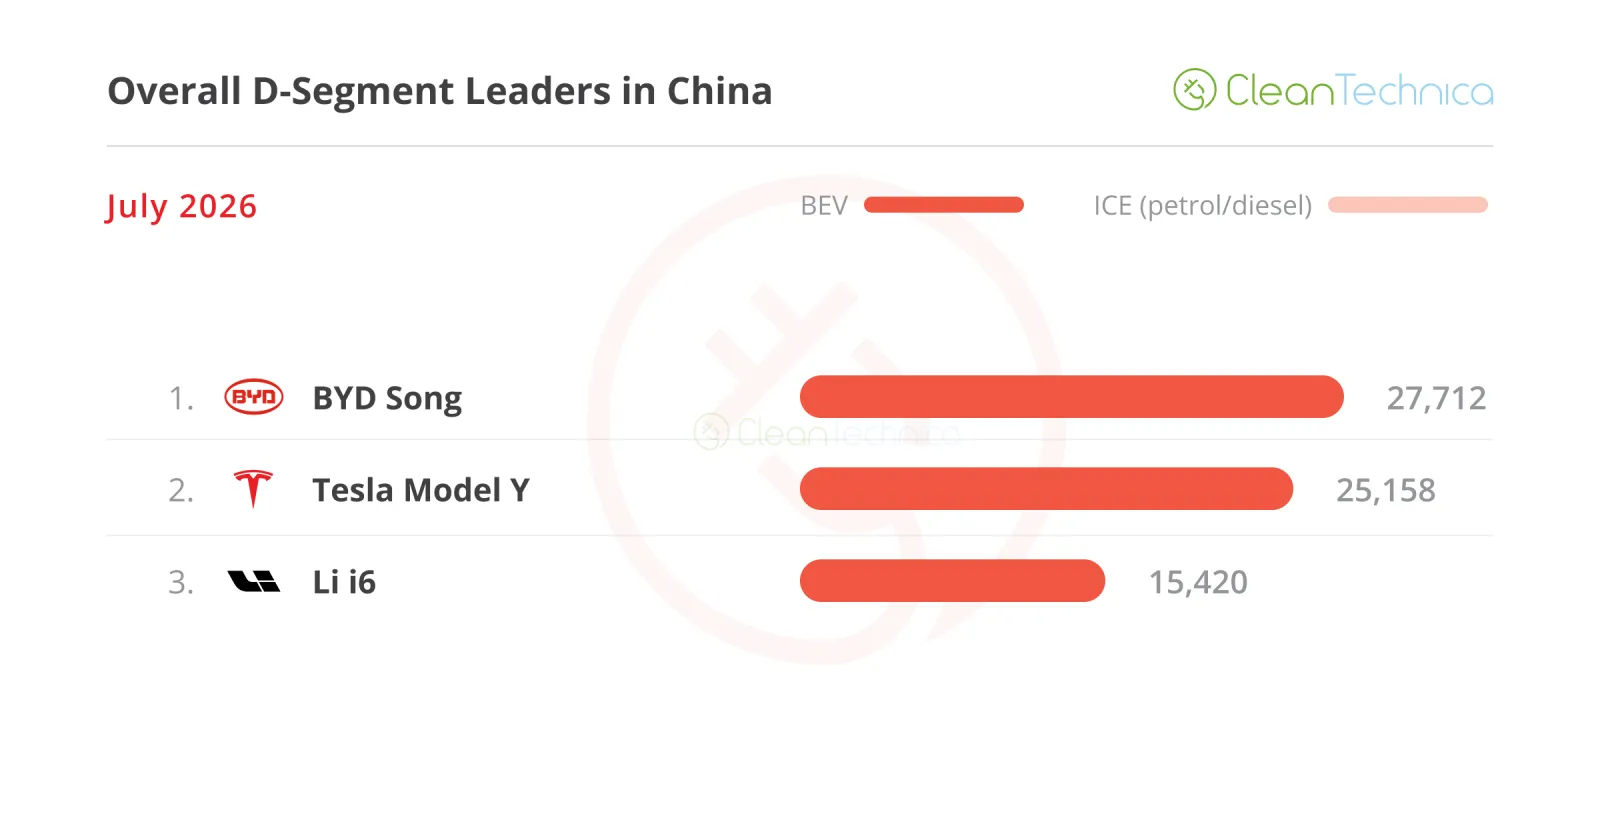
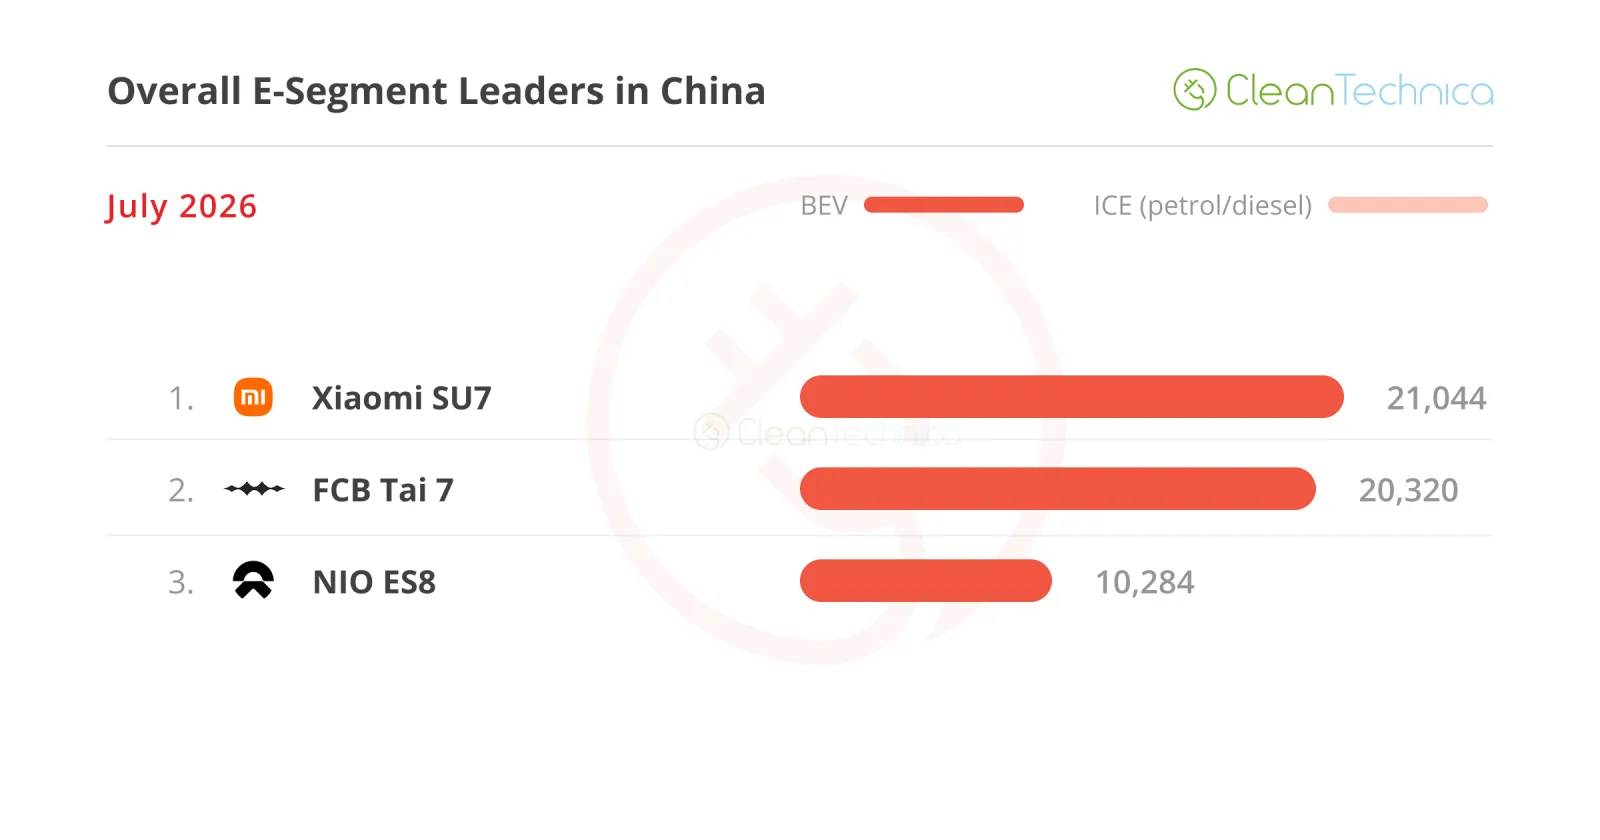
Patrząc na bestsellery w różnych kategoriach rozmiarowych, wpływ pojazdów elektrycznych jest również wyraźnie widoczny. Z wyjątkiem segmentu C, we wszystkich pozostałych kategoriach rozmiarowych na podium znajdowały się wyłącznie modele z silnikami spalinowymi, a spośród nich tylko cztery nie były w 100% pojazdami elektrycznymi.
Gdy rzucimy szybkie spojrzenie na pięć kategorii rozmiarowych, największym zaskoczeniem jest przywództwo crossovera Qiyuan/Nevo Q05 w kategorii kompaktowej, natomiast kolejnym zaskoczeniem jest jedyny przedstawiciel pojazdów ze silnikami spalinowymi – Toyota Corolla Cross, która na koniec lipca zajęła 3. miejsce.
Loyalność wobec marki nadal ma znaczenie, prawda, Toyota?
Pytanie brzmi – jak długo? Uważam, że to tylko kwestia czasu, zanim modele takie jak MG 4 czy pojazdy elektryczne XPENG, mianowicie Mo3 oraz nadchodzący L03, będą w stanie usunąć ostatnich przedstawicieli silników spalinowych z podium w kategorii kompaktowej.
W kategorii pojazdów pełnej wielkości NIO ES8 udało się trzymać Xiaomi YU7 poza podium, ale ze względu na rosnącą popularność Leapmotor D19, który jest około 200 sztuk w tyle za potężnym NIO, w sierpniu może nas czekać niespodzianka…
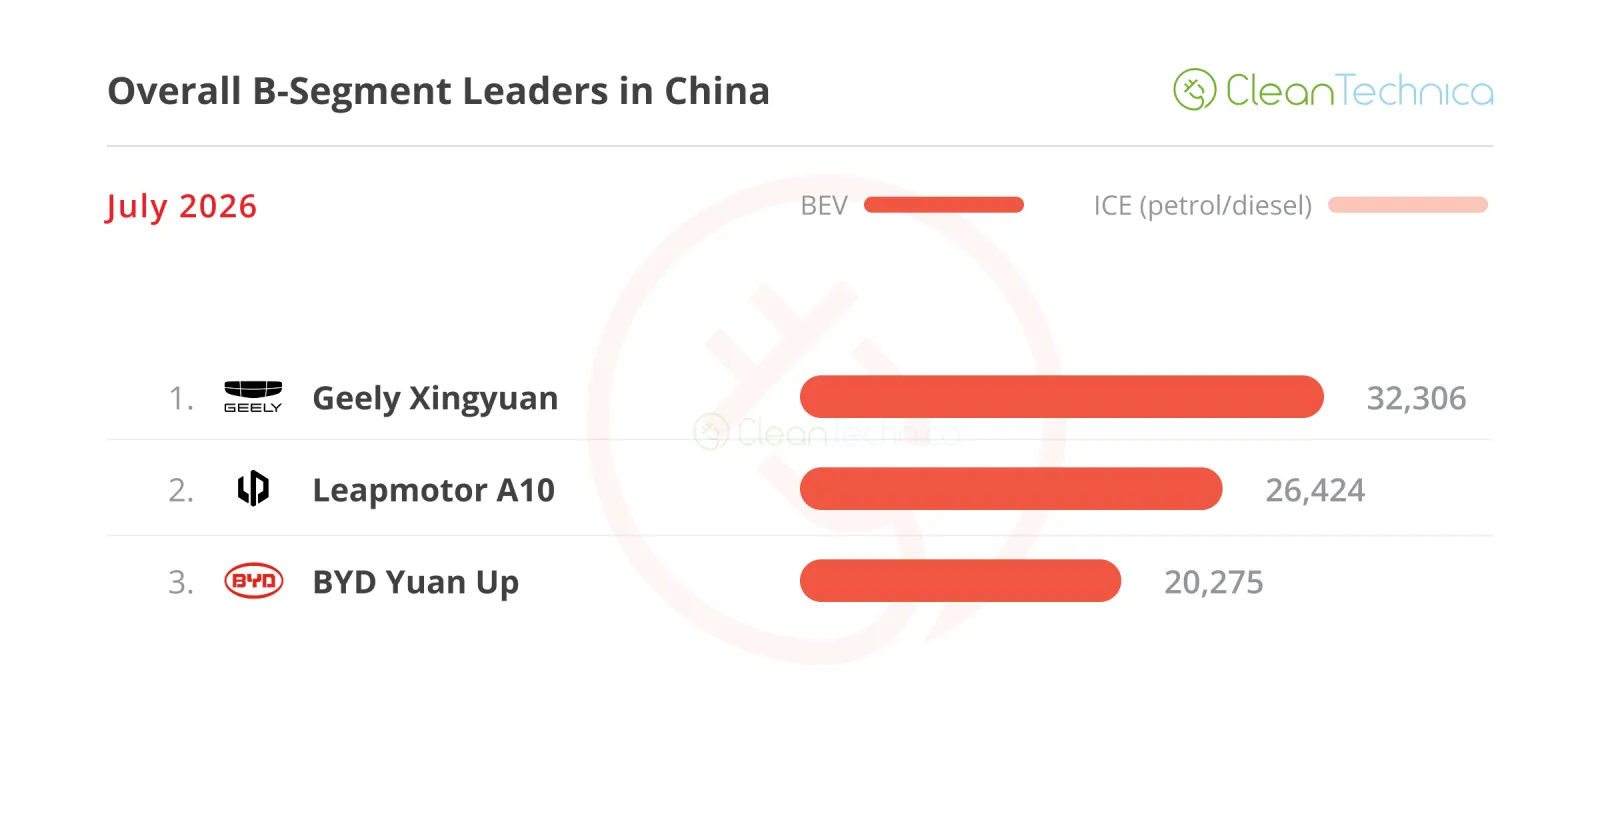
Również dwie uwagi dotyczące dwóch najmniejszych kategorii: segment B przeżywa swój najlepszy moment w historii, ponieważ marki starają się odtworzyć formułę Geely Xingyuan. Jak dotąd nikt nie zdołał się do niej zbliżyć, ale Leapmotor może być już blisko celu, gdyż produkcja jego nowego crossovera A10 stale rośnie. Leapmotor jeszcze nie skończył prac nad segmencem B, ponieważ hatchback A05, prawdziwy konkurent Geely Xingyuan, ma wkrótce trafić na rynek. A ponieważ wkrótce pojawi się również nowej generacji BYD Seagull, skierowany bezpośrednio na pokonanie Geely Xingyuan, kategoria subkompaktów jest obecnie najpopularniejszą w chińskim rynku pojazdów elektrycznych.
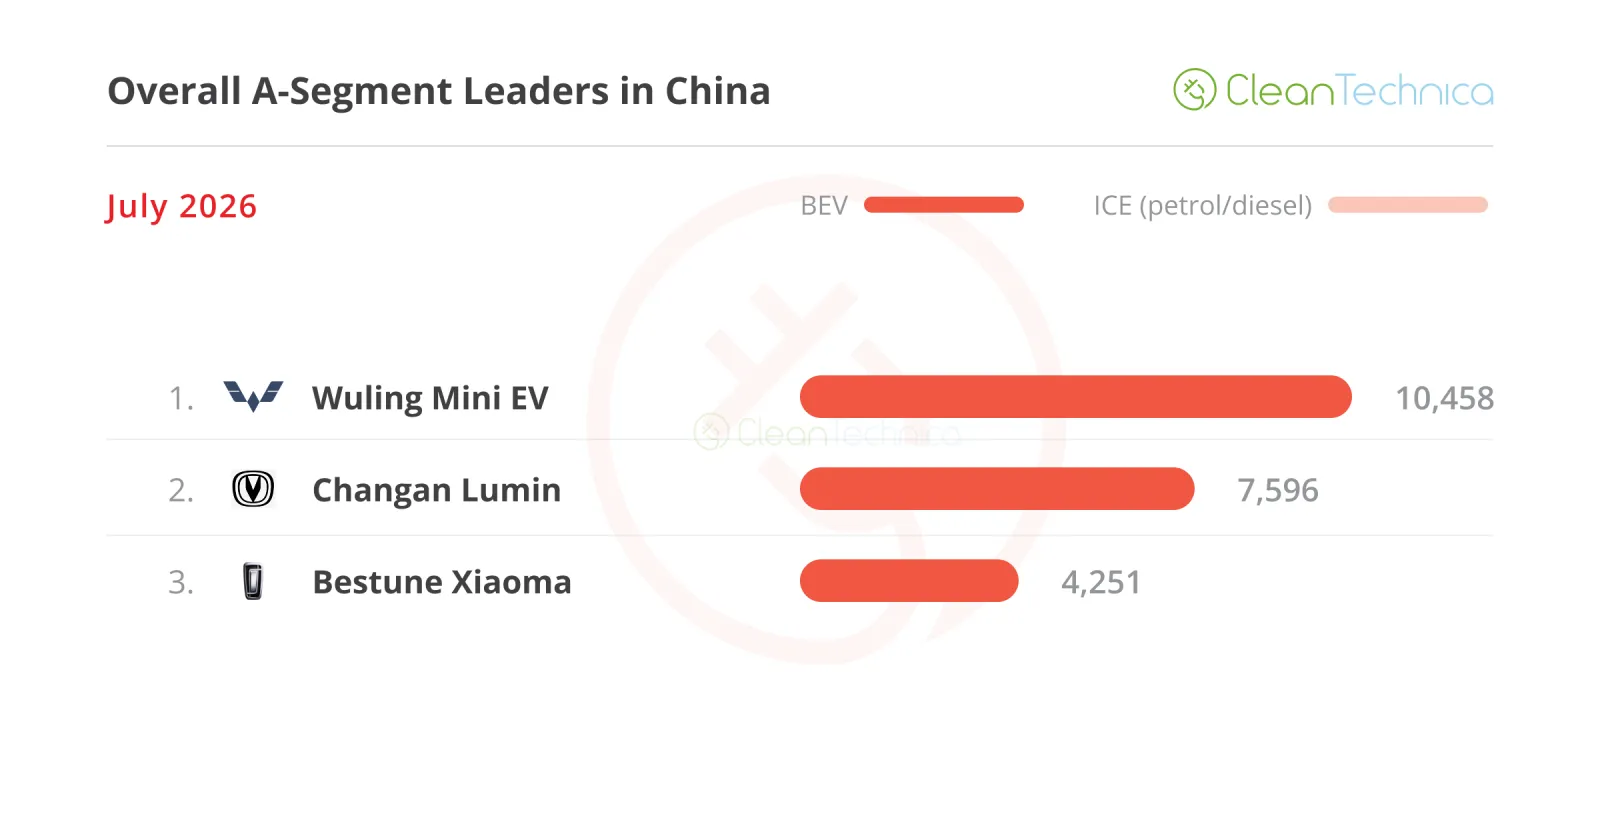
Jeśli chodzi o samochody miejskie, sprzedaż jest pod wpływem cięcia dotacji wprowadzonego na początku roku, a ta kategoria powoli odradza się po słabych wynikach z pierwszych miesięcy. Choć Wuling Mini EV nadal jest jedynym istotnym graczem w tej kategorii, Changan Lumin osiągnął w lipcu 7 596 sztuk, co stanowi najlepszy wynik w tym roku i pozwala mu zdobyć srebrny medal, wyprzedzając Bestune Xiaoma oraz Geely Panda. Jednak tym, czego naprawdę potrzebowała ta kategoria, były nowe modele. Może BYD Racco?…
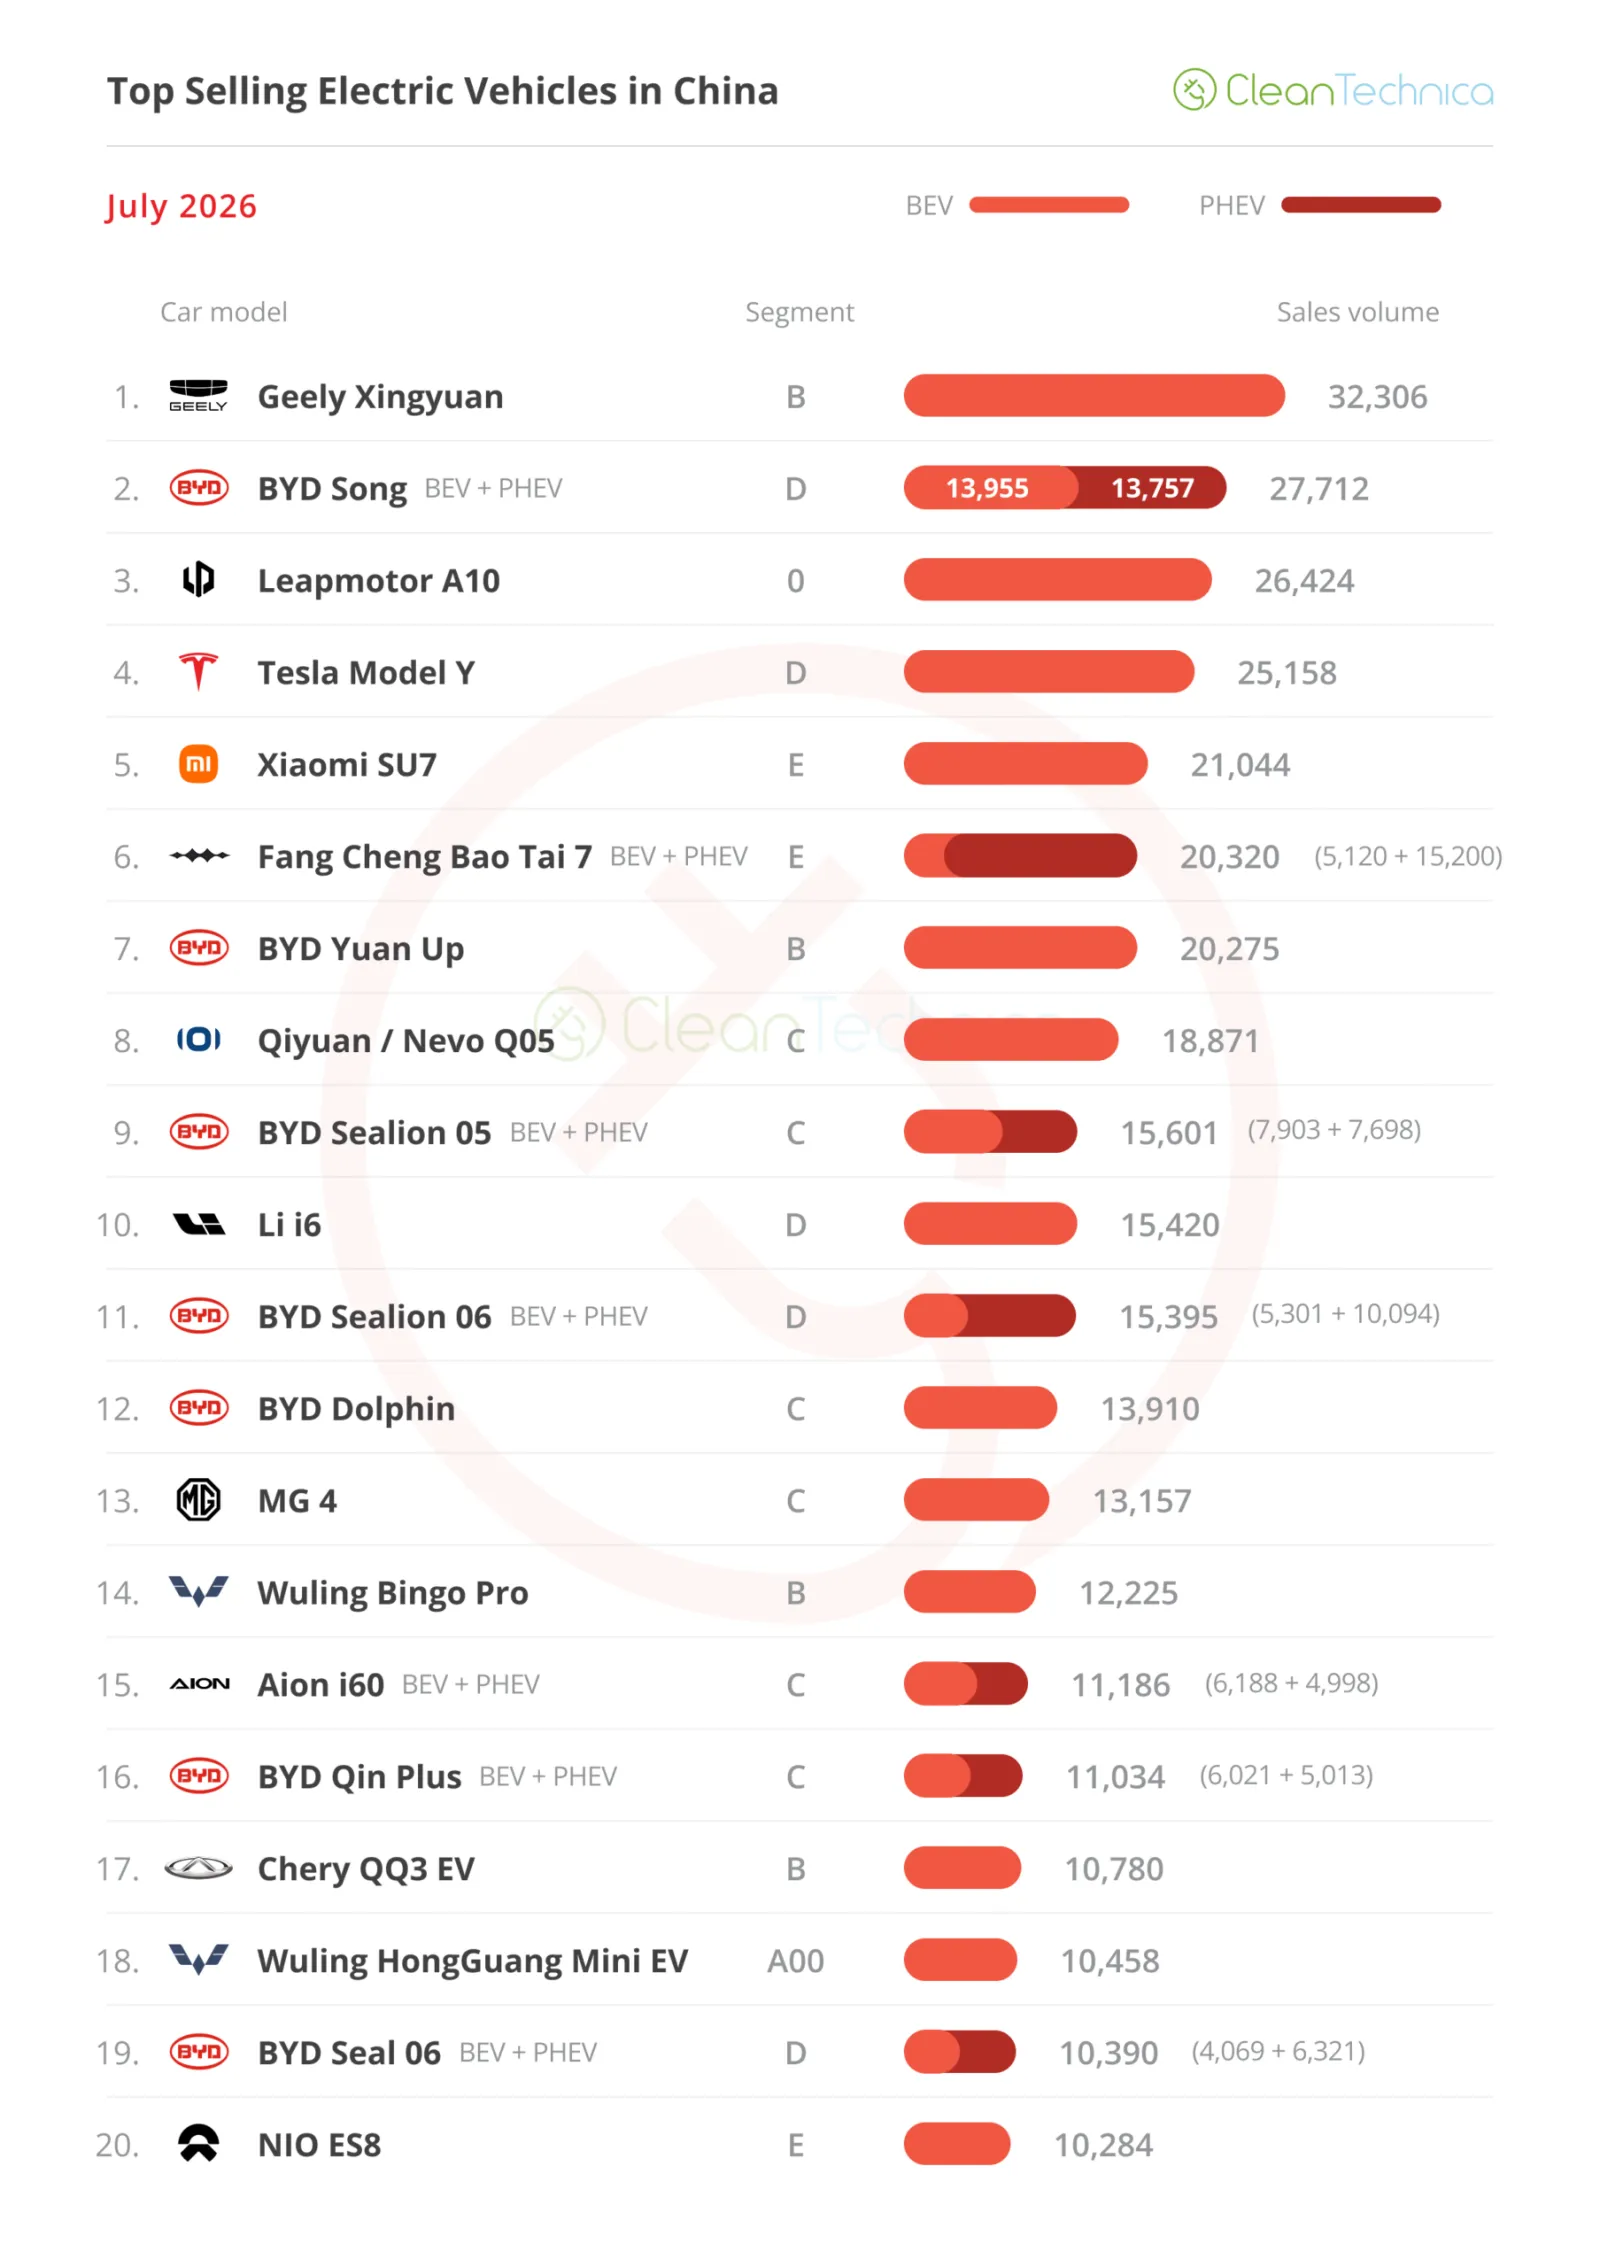
Oto więcej informacji i komentarzy na temat najpopularniejszych modeli elektrycznych z lipca:
#1 — Geely Xingyuan
A BYD Dolphin za cenę BYD Seagull (10 000 USD). Był to wewnętrzny notatnik Geely opisujący formułę modelu Geely Xingyuan podczas jego rozwoju. Dzięki ciekawemu nazewnictwu – Xingyuan oznacza „życzenie pod gwiazdą” – wydaje się, że Geely spełniło swoje życzenie. Ten mały hatchback przyniósł producentowi z Hangzhou tak upragniony tytuł bestsellera. W lipcu model Geely zdobył kolejny trofeum za najlepsze sprzedaże, dzięki 32 306 zarejestrowanym egzemplarzom, co jednak oznaczało spadek o 27% w porównaniu z lipcem 2025 roku. Dowodem na to, że konkurencja w Chinach nigdy nie śpi, jest fakt, iż hatchback Geely musi teraz konkurować z modelem B-segmentu Leapmotor – A10 i A05, nowym Wuling Bingo, nowym QQ3 od Chery, nie zapominając o BYD Yuan Up, a przede wszystkim o nowej generacji BYD Seagull, której jedynym celem jest odebranie Xingyuanowi tytułu bestsellera.
#2 — BYD Song (BEV+PHEV)
SUV średniej wielkości marki BYD znajduje się w fazie transformacji, co jest wyraźnie widoczne. Dzięki zwiększonej produkcji nowej wersji Ultra, ten model marki BYD zajął drugie miejsce, odnotowując 27 712 rejestracji. Dzięki temu spadek sprzedaży w porównaniu z rokiem poprzednim skurczył się do zaledwie 7%. Gdy nowa generacja zostanie w pełni wprowadzona na rynek, Song ponownie stanie się silnym konkurentem dla innych modeli. Nowa generacja Ultra posiada lidar oraz możliwość ładowania prądem stałym o mocy 1 500 kW, a te dwa elementy to nawet nie najbardziej imponujące cechy tego modelu! Największym atutem jest cena – zaczyna się ona od 152 000 juanów (lub 22 000 dolarów) przy baterii o pojemności 76 kWh, a wersja z baterią 83 kWh kosztuje 180 000 juanów (lub 26 000 dolarów). Dla porównania, Tesla Model Y w Chinach kosztuje od 259 000 juanów (38 250 dolarów)…. Można oczekiwać, że Song doświadczy drugiego rozkwitu w drugiej połowie roku, a chociaż trudno będzie mu wyprzedzić Teslę Model Y na drugim miejscu, ostatnie miejsce w rankingu…
Pódium powinno być osiągalne w tym roku. A może złoto w 2027 roku?#3 — Leapmotor A10
Sytuacja dla tej marki start-upowej nadal jest dobra, a jej nowy model A10 obiecuje stać się gwiazdą już teraz silnej oferty. Dzięki 26 424 rejestracjom ten mały crossover kontynuuje zwiększanie produkcji, osiągając przy tym pierwsze miejsce na podium. Model zachowuje typowe dla marki podejście do stosunku jakości do ceny, oferując niską cenę 66 000 juanów (10 000 dolarów). Co więcej, A10 posiada wyraźną indywidualność – jego design odrzuca standardowy biały styl Leapmotor na rzecz czegoś bardziej unikalnego, głównie dzięki przednim i tylnym lampom oraz efektowi „pływającego dachu”. Zastanawia się, jak wysoko ten crossover będzie się znajdował na liście rankingowej, gdy osiągnie prędkość jazdy. Czy dostanie miejsce na podium?
#4 — Tesla Model Y
#5 — Xiaomi SU7
Królowa sedanów. Temu sportowemu modelowi wciąż się udaje – ten nowy model elektryczny ponownie znalazł się w czołowej piątce dzięki 21 044 zarejestrowanym egzemplarzom. Dzięki zaawansowanej technologii, doskonałej wygodzie oraz sportowemu charakterowi sukces SU7 pokazuje, że w kategorii sedanów wciąż jest popyt. Trzeba je po prostu uczynić atrakcyjnymi… W końcu w świecie pełnym nudnych crossoverów i SUV-ów sedany mogą być tym, czym były kabriolety i samochody sportowe kilka dekad temu – bardziej seksownymi opcjami dla osób, które uważają modele bardziej przystosowane do rodziny za zbyt monotonne i nudne.
Patrząc na resztę tabeli bestsellerów, największym hitem w górnej połowie była Fang Cheng Bao Tai 7, która osiągnęła najlepszy wynik w tym roku dzięki 20 320 zarejestrowanym egzemplarzom, podczas gdy Li Auto i6 miała słabszy miesiąc, spadając na 10. miejsce z 15 420 zarejestrowanymi egzemplarzami.
Co do drugiej połowy listy, sytuacja była ciekawsza. Model Aion i60 marki GAC znalazł się na liście dzięki 11 186 zarejestrowanym egzemplarzom, co stanowi nowy rekord dla tego typu kompaktowego crossovera. Nowy Chery QQ3 EV również utrzymuje się na poziomie rekordowym, debiutując w czołowej 20‑ce na 17. miejscu przy rekordowych 10 780 zarejestrowanych autach. Chery pokłada duże nadzieje w tym nowym modelu, ponieważ firma z Wuhu ma nadzieję, że uda jej się powtórzyć sukces Geely Xinguyan za pomocą własnego małego hatchbacka.
Ostatnia uwaga na temat BYD Seal 06, modelu nr 19 w lipcu: nie ze względu na jego wyniki sprzedaży same w sobie – w końcu 10 390 dostaw to nie jest szczególnie dobry wynik dla samochodu średniej wielkości – ale dlatego, że ponad 1 500 egzemplarzy należało do wersji kombi, co stanowi niemały udział w jego sprzedaży i dodatkowy dowód na to, że kombi zaczynają być popularne w Chinach, rynku, który do niedawna był co najwyżej drugorzędny. Ponieważ inne modele kombi również odnoszą umiarkowany sukces (NIO ET5, Zeekr 7 GT…), można mieć nadzieję, że w przyszłości kombi skorzystają na zmęczeniu obecną modą na SUV-y i crossovery oraz wraz z pojawieniem się coraz większej liczby modeli.
Poza pierwszą 20-tką kilka modeli zasługuje na wzmiankę.
W kategorii luksusowych samochodów terenowych zarówno Leapmotor, jak i Xpeng przedstawiły własne rozwiązania w tym temacie, zwiększając produkcję i osiągając znaczące ilości sprzedanych egzemplarzy. Model D19 firmy Leapmotor osiągnął pierwszy wynik pięciocyfrowy (10 043 rejestracje), co oznacza, że wkrótce powinien znaleźć się w czołowej 20, natomiast model Range Rover GX firmy Xpeng
miał 7 016 dostarczonych sztuk.
Na niższych pozycjach rankingu model BYD Yuan Plus odnotował najlepszy miesiąc od zeszłego września – 9 246 rejestracji, a wszystko to dzięki nowej generacji tego kompaktowego crossovera, która powinna pomóc mu ponownie dostać się do czołowej 20.
Patrząc na ranking z 2026 roku, podium pozostało niezmienione i o ile nie wydarzy się nic nieoczekiwanego, powinno tak pozostać do końca roku – mały Geely powtórzy zwycięstwo z 2025 roku, Model Y wróci na drugie miejsce po brązie z ubiegłego roku, a BYD Song ponownie trafi na podium po rocznej przerwie.
Poniżej pozycji na podium dwa modele BYD odnotowały wzrost. BYD Yuan Up awansował na 7. miejsce, natomiast w drugiej połowie tabeli BYD Seal 06 skorzystał na słabym wyniku AITO M7 (tylko 4 500 sztuk) i awansował o jedno miejsce na 17. pozycję.
Jednak najważniejsze wiadomości pochodzą z innej dziedziny. „Wzrostowcem miesiąca” został niedawno wprowadzony Leapmotor A10, który awansował o dziewięć miejsc z 19. pozycji w czerwcu na obecną 10. miejsce. Biorąc pod uwagę, że ten mały crossover wciąż rozwija się, nie zdziwiłbym się, gdyby wkrótce dotarł na 7. miejsce.
Changan również miał udany miesiąc – jego popularny model Qiyuan Q05 awansował o jedno miejsce i zajął 11. pozycję, podczas gdy jego bardziej premium odpowiednik, Deepal S05, dostał się na listę na 20. miejscu.
„Hej, nie widzę Tesli Model 3 na liście!” I wasze oczy was nie oszukały. Ten amerykański sedan nie znajduje się w czołowej 20, ponieważ w lipcu spadł na 21. miejsce, około 400 egzemplarzy poniżej zajmującego 20. miejsce Deepal S05. Oczywiście znów pojawi się na liście, jeśli nie w sierpniu, to z pewnością we wrześniu, dzięki typowemu dla końca kwartału wzrostowi sprzedaży. Ale….
Taka jest teraz nowa rzeczywistość Modelu 3. Po zdobyciu tytułu najchętniej kupowanego samochodu elektrycznego w Chinach już w 2020 roku – jako jedyny zagraniczny model, który mu się to udało – oraz zajęciu 3. miejsca w następnym roku, ten średniej wielkości model doświadcza powolnego, ale stałego spadku sprzedaży. Jego ambicje są teraz ograniczone do prostego utrzymania się w czołowej 20.
W tym lipcu wyprodukowano zaledwie 2 091 egzemplarzy, co stanowi spadek o 78%(!) w porównaniu z rokiem poprzednim. Chociaż istnieje kilka wyjaśnień tego spadku, Model Y, który obecnie zajmuje drugie miejsce w rankingu, nie doświadcza podobnego spadku sprzedaży. Ponadto, oprócz tego, że jest to starszy model, należy do kategorii sedanów, która na ogół ucierpiała pod wpływem modnej fali crossoverów/SUV-ów. W pierwszej 20-tce znajduje się 12 modeli crossoverowych/SUV-ów, w porównaniu z czterema hatchbackami i czterema sedanami.
Mimo to dopiero porównując te sedany z Teslą Model 3 można dostrzec prawdziwy powód, dla którego amerykański model traci pozycje:
Tesla nie może konkurować ceną, ponieważ jej konkurenci sprzedają produkty za połowę ceny, ale także nie może już konkurować jakością, gdyż sedan Xiaomi oferuje lepszą (a śmiem powiedzieć, bardziej atrakcyjną) propozycję przy mniej więcej tej samej cenie.
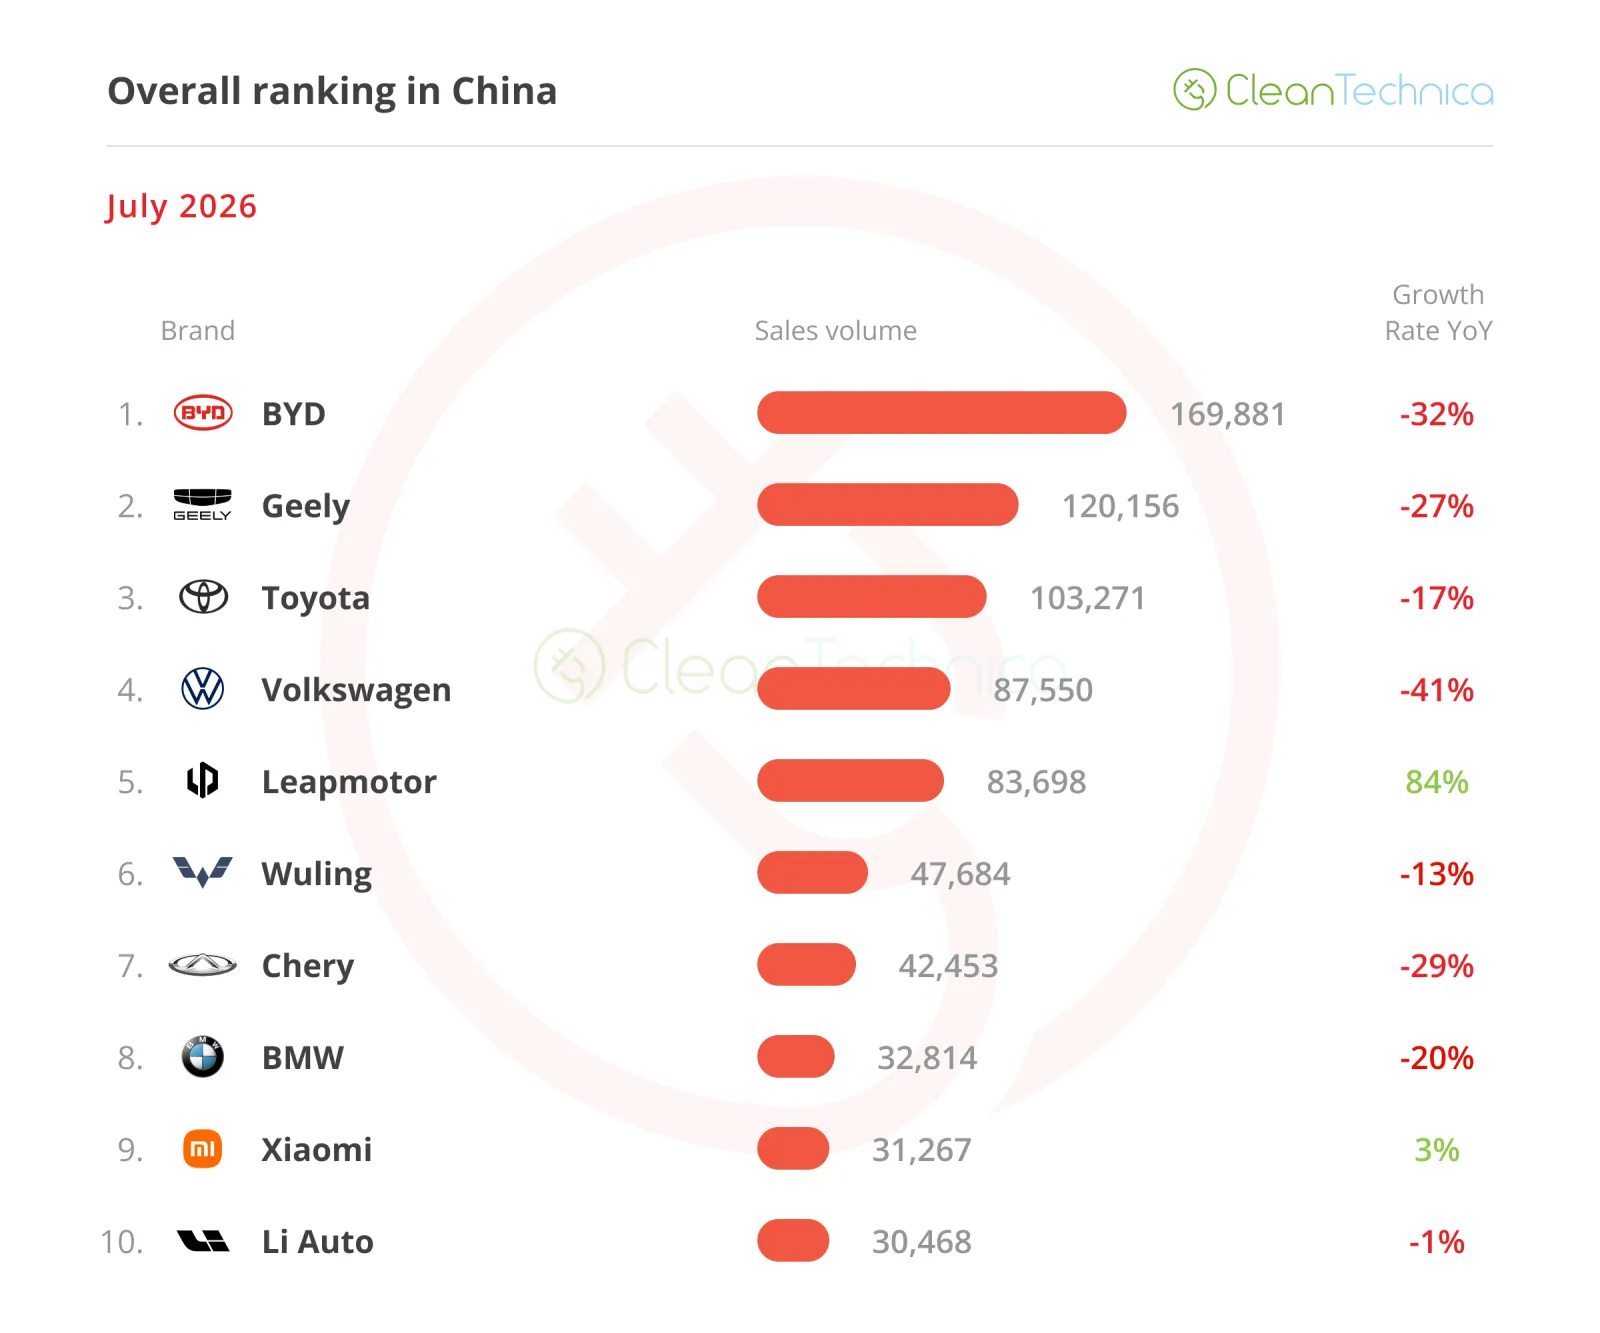
Patrząc na ogólny ranking producentów, panuje tam prawdziwy ocean czerwieni. Wszyscy tracą sprzedaż – w ogromnych ilościach. Spadek o 17% u Toyoty można uznać za sukces w porównaniu z spadkiem o 32% u BYD, 27% u Geely oraz katastrofalnym spadkiem o 41% u niegdyś potężnej Volkswagena, który teraz plasuje się dopiero na 4. miejscu.
A jeśli najwięksi gracze na szczycie tracą pozycje, to kto wygrywa?
Odpowiedź: startupy. A szczególnie Leapmotor. Ten startup z Hangzhou odnotował zdumiewający wzrost o 84% rok do roku, osiągając 83 698 rejestracji i kończąc miesiąc z odległością niecałych 4 000 sztuk za Volkswagena…
A dzięki dostawom nowych pojazdów (rozszerzanie produkcji modeli A10 i D19, nowe modele A05, D99…), można oczekiwać dalszego wzrostu sprzedaży, co zagrozi pozycjom nie tylko Volkswagena i Toyoty, które próbują dostosować się do nowych realiów rynku, ale nawet potężny Geely może znaleźć się pod presją ze strony Leapmotora.
Mam na myśli to, że wystarczy, by marki LP zaczęły przejmować istotne ilości sprzedaży od Geely Xingyuan, a Geely mogłoby stracić swoją srebrną medalę na rzecz Leapmotora…
Patrząc poniżej pierwszej dziesiątki, kilka innych marek notuje wzrost sprzedaży, np. Zeekr na 16. miejscu. Segment premium Geely wzrósł o 75% rok do roku, osiągając 26 000 sprzedanych egzemplarzy. Na 12. miejscu znajduje się kolejna marka premium – tym razem Fang Cheng Bao od BYD, której sprzedaż wzrosła o 109% rok do roku do poziomu 29 000 egzemplarzy. Tymczasem Qiyuan/Nevo plasuje się na 14. miejscu z 28 000 sprzedanymi autami, co oznacza wzrost o 108% w porównaniu z tym samym okresem w 2025 roku.
Z drugiej strony wiele zagranicznych marek znajduje się w trudnej sytuacji – najbardziej zaskakującą jest Honda, która w lipcu zajęła dopiero 18. miejsce, a jej sprzedaż spadła o 44% rok do roku do poziomu 25 000 egzemplarzy, co stanowi jedną czwartą sprzedaży jej głównego konkurenta, Toyoty, w tym samym miesiącu.
A potem jest General Motors. Po potwierdzeniu wycofania się Chevroleta z Chin, Buick również znajduje się w trudnej sytuacji – jego sprzedaż spadła w lipcu o 37% rok do roku, do około 23 000 sztuk.
Jeszcze więcej marek jest na drodze do wycofania się. W lipcu Ford sprzedał zaledwie 3 800 sztuk, co oznacza spadek o 61% rok do roku. W tym samym okresie Lincoln sprzedał 1 500 sztuk, co stanowi spadek o 49% rok do roku, natomiast zarówno Peugeot, jak i Citroën sprzedały mniej niż 1 000 sztuk, czyli około połowę tego, co rok temu.
Mówiąc krótko, chiński rynek motoryzacyjny to obecnie historia dwóch różnych rynków – kurczącego się starego rynku silników spalinowych, gdzie zagraniczne marki nadal dominują, oraz coraz ważniejszego rynku pojazdów elektrycznych, na którym dominują lokalne marki.
Patrząc na ranking marek samochodowych, jest wiele nowin. Lider, BYD, mocno utrzymuje pozycję lidera (17,1%), podczas gdy drugi w rankingu, Geely, nadal traci pozycje (7,2%, w porównaniu z 7,4%).
To oznacza, że rosnąca Leapmotor (6,1%, wzrost o 0,6%) jest teraz o mniej niż 1% w tyle za Geely, więc nie będzie zaskoczeniem, jeśli za kilka miesięcy ta firma stanie się nowym zdobywcą srebrnego medalu.
Tymczasem Tesla (4,7%, spadek o 0,4%)
ledwo
utrzymała 4. miejsce, przy czym #5 Wuling (4,7%) groźnie zbliża się z tyłu. Mimo to można oczekiwać, że Tesla zachowa 4. pozycję, ponieważ szczyt w wrześniu powinien pomóc jej zwiększyć odstęp od Wulinga.
#6 Li Auto (4,1%) oraz #7 Xiaomi wciąż są daleko za marką SAIC, więc pierwsza piątka powinna pozostać taka sama w nadchodzących miesiącach.
Jeśli chodzi o producentów samochodów/grupy motoryzacyjne/sojusze, liderem jest BYD z udziałem w rynku 21,4%, co oznacza wzrost o 0,3% w lipcu. Lider czerpie korzyści z ciągłego sukcesu modelu Fang Cheng Bao oraz silnego wyniku marki Denza w tym miesiącu.
Tymczasem #2 Geely straciła 0,2% udziału w rynku i spadła do poziomu 12,1%, ale ten międzynarodowy koncern nadal zajmuje drugie miejsce.
#3 SAIC odnotowała spadek (8,1%) z powodu słabego miesiąca firmy Wuling, ale pozostała na ostatnim miejscu na podium, natomiast #4 Changan również utrzymuje stabilną pozycję na czwartym miejscu (6,7%, spadek o 0,1%).
Mimo to Leapmotor, zajmująca piąte miejsce (6,1%, wzrost o 0,6%), może wkrótce stanowić zagrożenie dla #4 Changan, a być może nawet dla #3 SAIC później w tym roku.
Leapmotor staje się poważnym graczem na rynku dzięki zrównoważonej ofercie produktów, która jest jednocześnie szeroka – obejmuje samochody miejskie oraz modele dużych rozmiarów – bez zbędnej złożoności charakterystycznej dla BYD, gdzie istnieje kilka modeli w jednej kategorii (przykład: kategoria średnich sedanów BEV: BYD e7, Qin L EV, Seal 06 EV, Seal).
Z tym tempem nie zdziwiłbym się, gdyby za kilka lat (2030?), Leapmotor stał się większym producentem samochodów niż Tesla… na całym świecie.