
Moment smartfonów w przemyśle autobusowym
Sponsorem jest Autonomous Systems
Następny autobus miejski to smartbus. Europejscy producenci są w najlepszej pozycji, by go zdefiniować.
Wzgórze pod Siegen
18 marca 1895 roku o godzinie 6:25 rano uruchomiona została pierwsza na świecie linia autobusowa napędzana silnikiem spalinowym pomiędzy Siegen, Netphen i Deuz. Pojazdem był Benz Landauer. Miał osiem siedzeń, silnik jednocylindrowy o mocy pięciu koni mechanicznych oraz przed sobą piętnaście kilometrów złej drogi. Na najstromszym wzgórzu pasażerowie musieli wysiadać i pchać autobus. Silnik często się psuł, więc mechanik z Mannheim przyjeżdżał za każdym razem z częściami zamianowymi.
Tak właśnie Europa wynalazła autobus. Wszystko zaczęło się na spokojnej drodze prowincjonalnej, gdzie wymagania były najmniejsze, a do miast dotarło to później, gdy maszyna zdobyła już prawo tam być. Stulecie europejskiej przewagi narodziło się z tej jednej przyzwyczajenia: postąpić tak, jak to dzisiaj działa, nauczyć się na tym i pozwolić, by to sfinansowało kolejny krok. Europa ponownie tego potrzebuje.
Europa stworzyła rynek. Teraz spójrzmy, kto go zaopatruje.
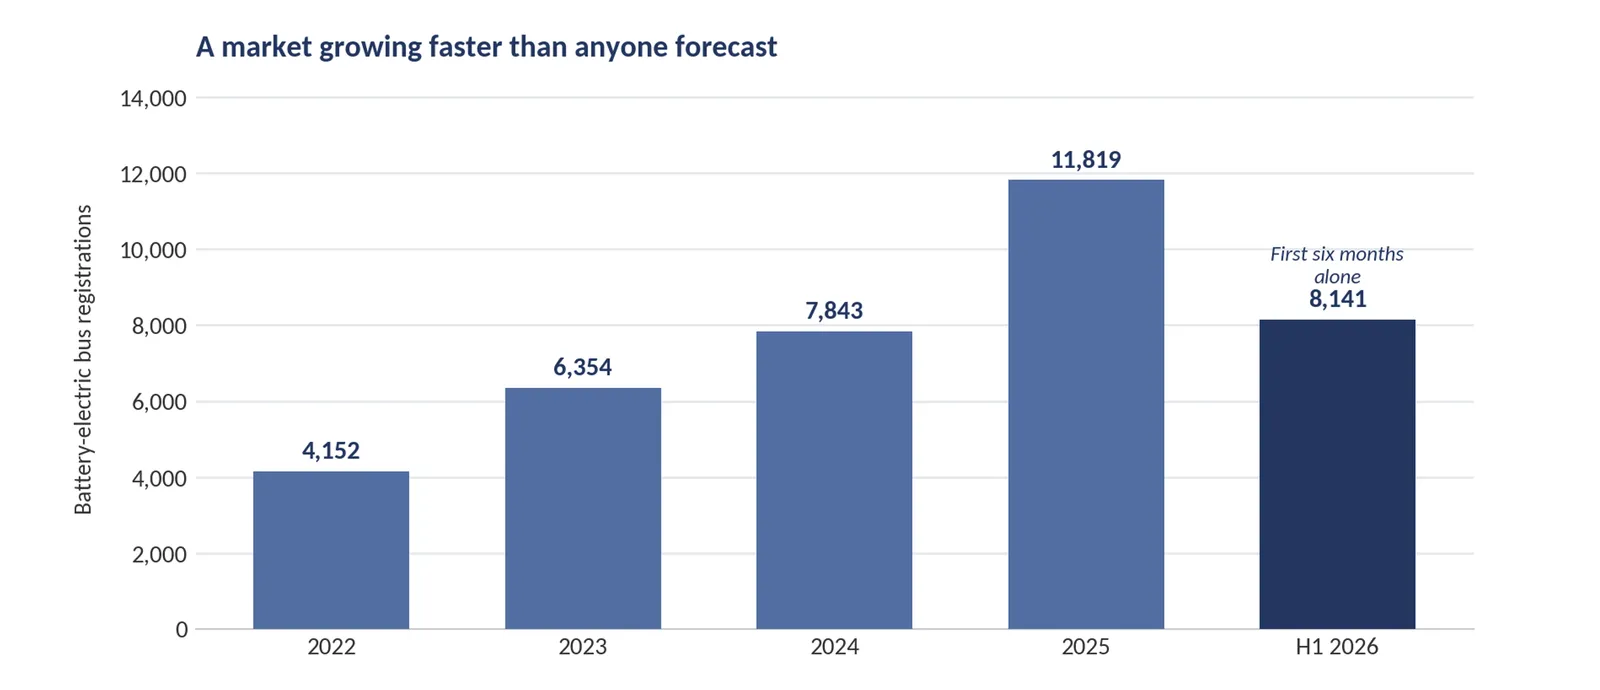
Zacznijmy od dobrych wiadomości. W pierwszej połowie 2026 roku Europa zarejestrowała 8 141 autobusów elektrycznych na baterie. To o 49% więcej niż w tym samym okresie rok wcześniej. W ciągu sześciu miesięcy Europa osiągnęła już prawie 69% całkowitej liczby z 2025 roku. Pojazdy elektryczne na baterie stanowią obecnie 61,2% europejskiego rynku autobusów miejskich. W 2015 roku całkowita liczba takich pojazdów w ciągu całego roku wynosiła 101 sztuk.
To rozwoju zostało celowo zaplanowane. Miasta europejskie ustaliły cele, a unijne środki publiczne sfinansowały związane z tym ryzyko. Europejscy producenci zajęli się problemami wynikającymi z wymiany całego układu napędowego. Rynek ten istnieje, ponieważ to Europa go stworzyła.
A teraz spójrzmy na ten sam rynek z innej perspektywy.
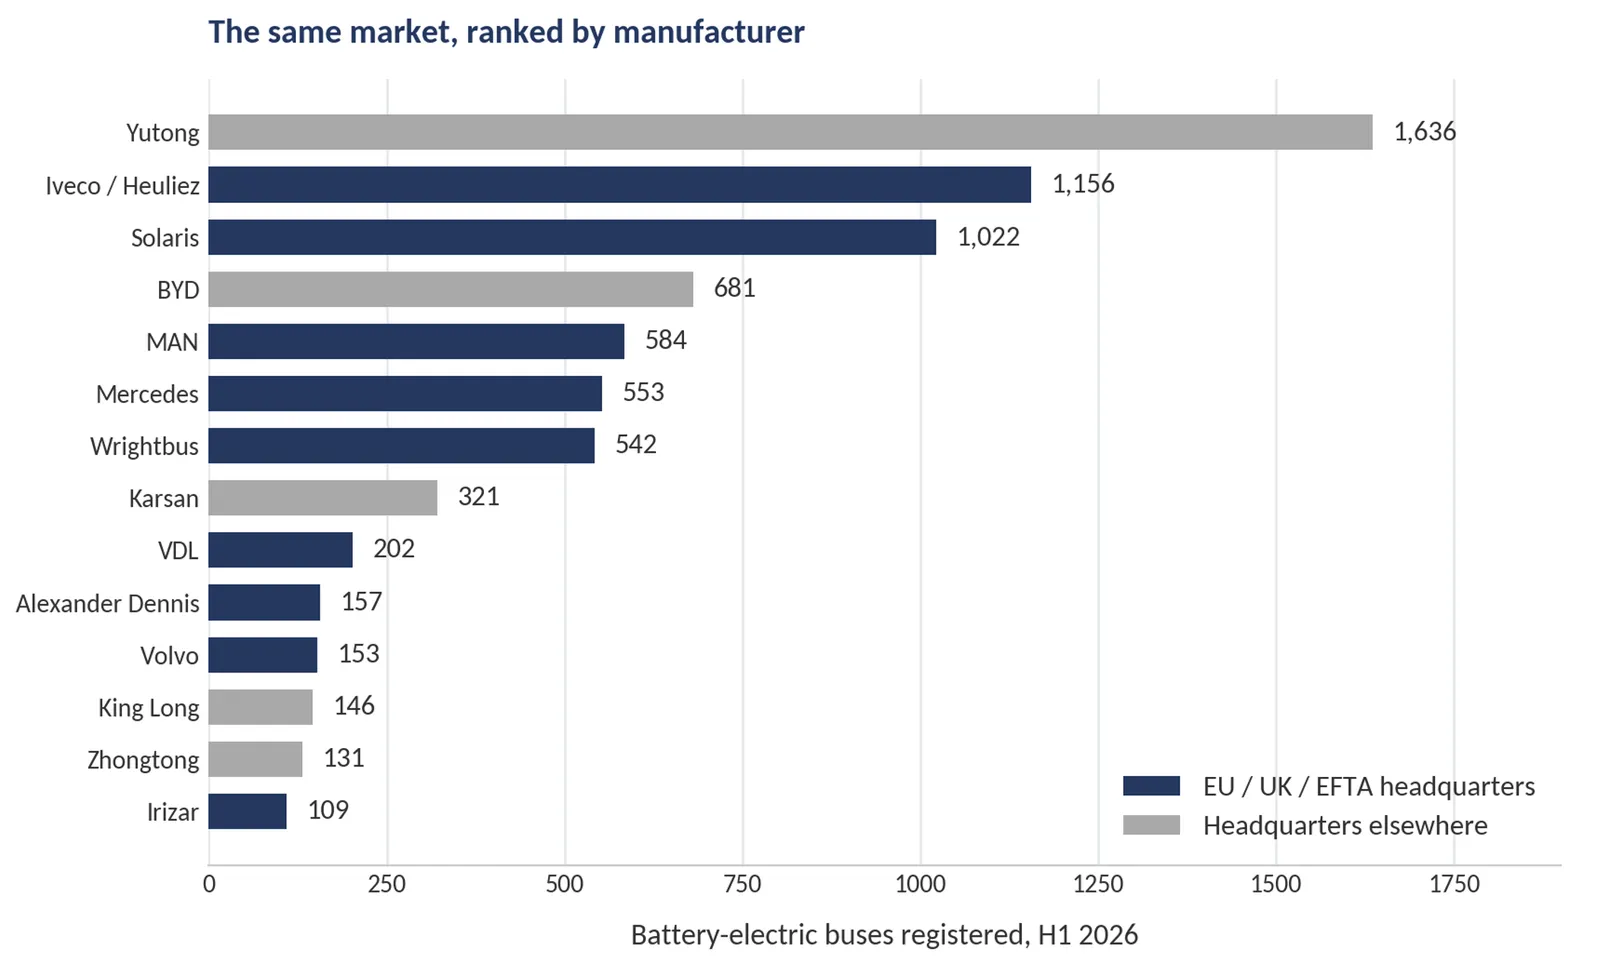
Kilku europejskich producentów radzi sobie doskonale. Iveco zajmuje drugie miejsce. Solaris zarejestrował w pierwszych sześciu miesiącach 2026 roku więcej autobusów elektrycznych niż w całym 2025 roku i z dużą przewagą prowadzi w europejskim segmencie autobusów na wodór.
Jednocześnie Yutong jest już drugi rok z rzędu największym dostawcą autobusów elektrycznych do Europy. Jego udział wzrósł z 14,0% w 2024 roku do 15,5% w 2025 roku, a w pierwszej połowie 2026 roku wynosił około jeden autobus na pięć. Yutong doskonale realizuje strategię przewagi kosztowej na rynku, który właśnie to nagradza.
Nacisk na europejskich producentów jest rzeczywisty. W Europie kontynentalnej udział europejskich producentów w rejestracjach autobusów miejskich elektrycznych spadł z 80% w 2018 roku do 64% w 2025 roku. W tym samym okresie udział chińskich producentów wzrósł z 20% do 31%
Rynek rozwijał się szybko, a udział Europy nie nadążał za tym tempem.
Co wydarzyło się w branży telefonii
Około roku 2000 Nokia była największym na świecie producentem telefonów. Europa miała również ustalone standardy: GSM, standard komórkowy opracowany tam w latach 80., który przyjęła większość krajów świata. Konkurencja z Nokią na jej własnych warunkach była niemal beznadziejna. Na szczycie swojej popularności Nokia kontrolowała około 40% światowego rynku telefonów komórkowych. Nokia posiadała wszystko, czego powinien potrzebować lider rynku pod względem ilości sprzedanych urządzeń.
Następnie Apple zrewidowało kategorie produktowe i narodził się smartfon. iPhone został wprowadzony na rynek w 2007 roku i kosztował więcej niż telefon Nokia. Był to zupełnie inny rodzaj produktu – komputer kieszonkowy, który akurat umożliwiał wykonywanie połączeń. Klienci przestali kupować zwykłe telefony i zaczęli szukać czegoś innego. Przewaga Nokii pod względem ilości sprzedanych urządzeń oraz kosztów nie zapewniła jej ochrony. Sześć lat później Nokia sprzedała swój biznes z telefonami firmie Microsoft za 5,44 miliarda euro, co stanowiło około 2% wartości firmy na szczycie jej popularności.
Nokia miała przewagę pod względem ilości wyprodukowanych pojazdów oraz kosztów. Żadna z tych przewag nie była przydatna, gdy kategoria uległa zmianie.
A teraz przenieśmy to na autobusy
W kategorii autobusów elektrycznych liderzy pod względem ilości są już jasno określeni. Yutong od dwóch lat zajmuje czoło europejskiego rankingu, w 2025 roku dostarczył na całym świecie 49 518 autobusów i kontroluje około jednej trzeciej chińskiego rynku. To właśnie taka skala decyduje o wojnie cenowej.
Taka jest pozycja Nokii, i to bardzo silna pozycja. Konkurencja według zasad tej kategorii – cena jednostkowa, ilość, koszt na kilometr – sprzyja temu, kto jest już największy. Europa obecnie gra według tych zasad i nie będzie w stanie przewyższyć największych na świecie producentów autobusów pod względem ilości wyprodukowanych standardowych pojazdów.
Istnieje jeszcze inna możliwość. Europa może zmienić definicję autobusu miejskiego. Nowy taki autobus ma już nazwę: smartbus – autobus, który jeździ sam.
Dlaczego smartbus to inny rodzaj konkursu
Elektryfikacja oznaczała zmianę części – akumulator zamiast baku, silnik elektryczny zamiast silnika spalinowego, ładowarka zamiast pompy. Takie części można kupić, zamontować i przekształcić w towary. Gdy wszyscy mogą kupić te same części, zwycięzcą jest ten, kto składa je najtaniej i w największej ilości. Tak właśnie się stało.
Smartbus to zmiana systemu. Pojazd jest częścią prostą; to, co naprawdę sprzedaje się, to dowód – mocny argument potwierdzający, że trzynastotonowy pojazd kontrolowany przez oprogramowanie będzie zachowywać się prawidłowo w określonym obszarze, oraz osoba odpowiedzialna za reakcję w przypadku nieprawidłowego zachowania. Tego rodzaju dowody trzeba budować, wdrażać, mierzyć i bronić przez lata.
Nic z tego nie musi być wymyślane. Europa już ustaliła zasady, a pojazdy typu smartbus poruszają się w ramach tych zasad, zdobywając coraz większą popularność.
Wewnątrz parku, na terenie prywatnym, pojazd może trafić na rynek zgodnie z Rozporządzeniem w sprawie maszyn, bez konieczności uzyskiwania homologacji drogowej. Na drogach publicznych wymagane są: homologacja zgodnie z Rozporządzeniem (UE) 2018/858 oraz Ogólnym Rozporządzeniem w sprawie bezpieczeństwa (UE) 2019/2144, przy czym system kierowania pojazdem musi być zatwierdzony na podstawie Rozporządzenia wykonawczego (UE) 2022/1426. Standard ISO 22737, dotyczący niskosprawnego prowadzenia pojazdów automatycznych, obejmuje samą technologię.
Za wszystkimi tymi zasadami kryją się cztery pytania, które każdy operator powinien zadać dostawcy rozwiązań związanych z autonomią pojazdów:
Kto ponosi odpowiedzialność, gdy pojazd postąpi w sposób nieoczekiwany?
Gdzie przechowywane są dane operacyjne i kto może do nich uzyskać dostęp?
Kto może zatrzymać pojazd, skąd i jak szybko?
Czy wszystko to można pokazać audytorowi?
Gdy dowodem jest produkt, powaga regulacyjna staje się samym produktem. O wiele łatwiej jest odpowiedzieć na te pytania w specyfikacji napisanej przed przetargiem niż w oświadczeniu wydanym później. Kryterium chroni operatora oraz dostawcę, którzy potrafią je spełnić, znacznie dłużej niż cena.
Czy smartbus istnieje naprawdę?
Gdy ludzie słyszą słowo autonomia, wyobrażają sobie autobus bez kierowcy w ruchu ulicznym. To właśnie to wyobrażenie sprawia, że ta możliwość wciąż jest otwarta.
Autonomiczne autobusy są demonstrowane w Europie od ponad dekady. Każdy, kto oglądał te demonstracje, zada słuszne pytanie: czy smartbus to rzeczywista możliwość biznesowa, czy kolejny projekt pilotażowy? Odpowiedź zależy wyłącznie od tego, gdzie jeździ autobus.
Zorganizowanie ruchu autobusu inteligentnego na publicznej ulicy jest naprawdę trudne. Trudność ta wynika z zasad fizyki oraz kwestii odpowiedzialności prawnej. Przy prędkościach do 50 km/h, gdy pasażerowie stoją, pojazd ma bardzo niewiele bezpiecznych opcji w przypadku awarii. Gwałtowne hamowanie często jest niewłaściwym rozwiązaniem. Dlatego na pokładzie musi pozostać kierowca ds. bezpieczeństwa, a odpowiedzialność spada na tę osobę. To dobry rozwiązanie inżynieryjne, ale bardzo słaba opcja ekonomiczna – płaci się jednocześnie za kierowcę i za technologię.
Autobus z kierowcą ds. bezpieczeństwa nie jest autonomiczny – to po prostu droższy autobus.
Projekt MINGA firmy MAN w Monachium pokazuje tę samą rzeczywistość inżynieryjną. Konsorcjum 16 partnerów, kierowane przez miasto Monachium, zautomatyzowało pojazd Lion’s City 12 E. Monachijski przewoźnik MVG planuje rozpocząć prace pilotażowe tego jesieni, z zamkniętą grupą użytkowników testowych oraz kierowcą bezpieczeństwa na pokładzie. MAN zamierza wprowadzić na rynek w ciągu najbliższej dekady całkowicie zautomatyzowany autobus klasy 4. To zdolna firma podejmująca rozsądne decyzje inżynieryjne – na ulicy publicznej potrzeba lat na zebranie dowodów i uzyskanie odpowiednich zatwierdzeń.
Ta sama technologia, stosowana w magazynach, nie musi czekać. To autonomia skupiona na magazynie: rozpocząć od sytuacji, w której prędkość jest niska, teren jest prywatny, a uzasadnienie biznesowe już istnieje.
Wewnątrz magazynu liczby już działają
Zmień trzy rzeczy, a cały problem zmieni się wraz z nimi. Zmniejsz prędkość do 10 km/h. Wypuść pasażerów. Postaw ogrodzenie wokół tego obszaru.
W magazynie sytuacje, które są krytyczne na drodze publicznej, stają się zarządzalne. Pojazd ma czas i margines manewru. Obszar działania jest zdefiniowany, zmapowany i prywatny. Trasa do użycia jest krótka, ponieważ prywatna lokalizacja to inna kwestia regulacyjna niż droga publiczna. Wszystko, co sprawia, że autonomia uliczna jest kwestią roku 2030, sprawia, że autonomia magazynu jest kwestią roku 2026.
Magazyn ma również już istniejący uzasadnienie biznesowe.
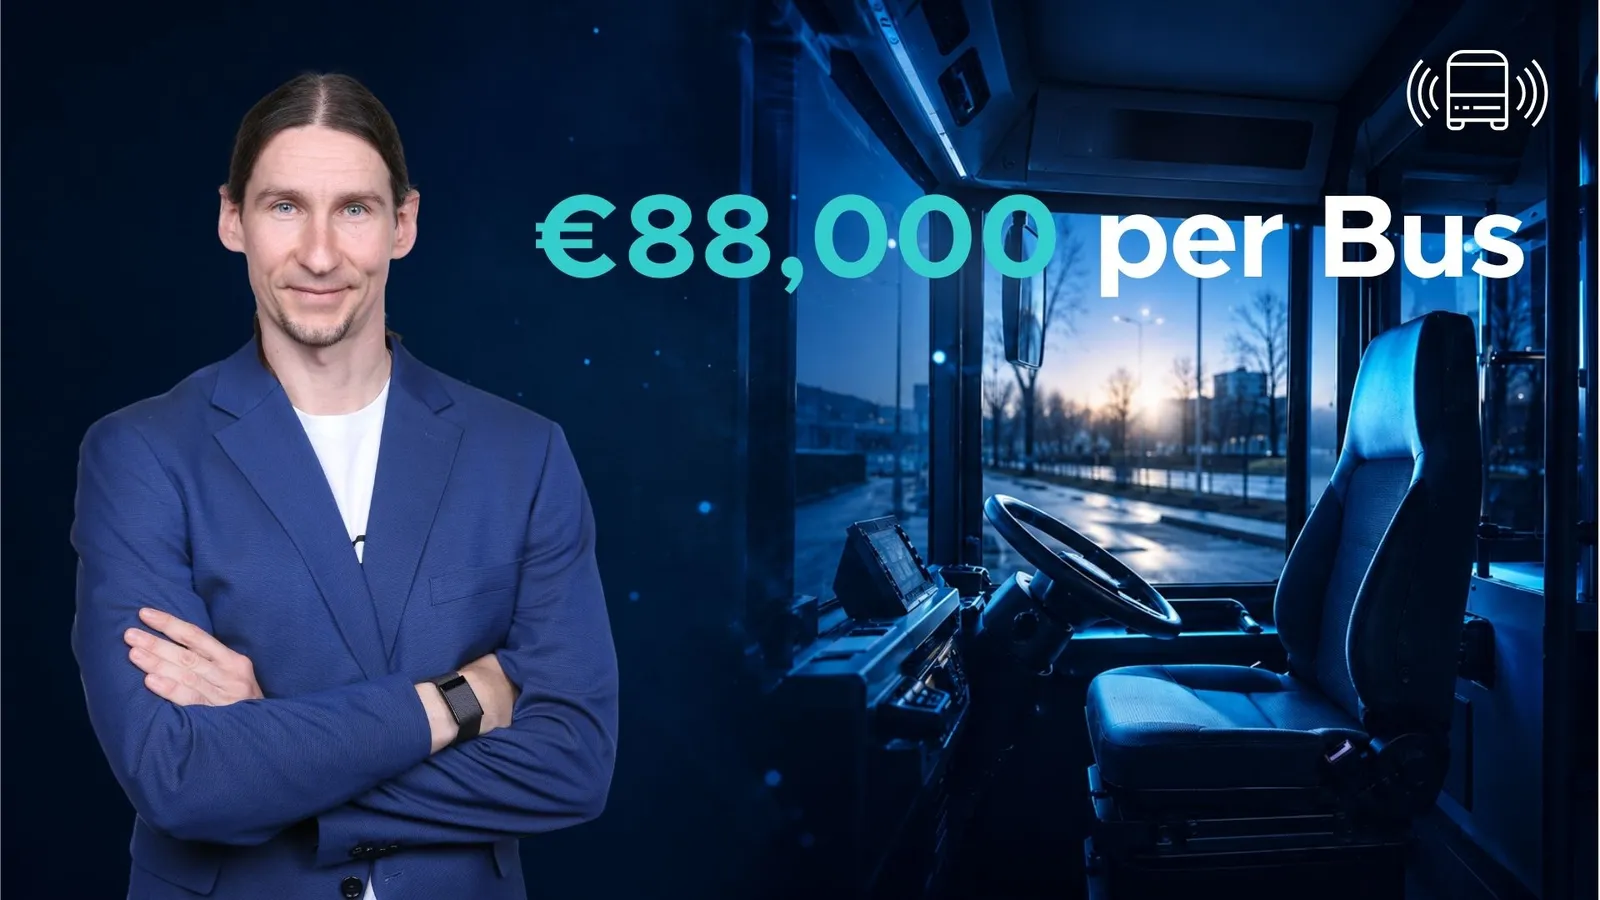
W europejskich magazynach, gdzie przeprowadzono oceny operacyjne (dowiedz się więcej tutaj → Raport Smart Depot 2026), ręczne manewrowanie pojazdami – parkowanie, zbliżanie do ładowarek, ustawianie w celu mycia, przygotowanie do wyjazdu – trwa od 10 do ponad 35 minut na pojazd dziennie, w zależności od układu magazynu, wielkości floty oraz organizacji zmian. W MZA Warsaw czas ten wynosił 35 minut, a sama zaoszczędzona czasem kierowcy została wyceniona na ponad 88 000 euro na pojazd w ciągu dwunastu lat jego eksploatacji.
W bazie z 100 autobusami nawet 25 minut na pojazd daje blisko 42 godziny pracy kierowcy dziennie. W ciągu roku to około 15 000 godzin, co odpowiada dziewięciu do jedenastu kierowcom na pełen etat, jeśli uwzględnić również urlopy i dni chorobowe. Takie stanowiska istnieją już dziś, a kierowcy spędzają na nich czas na przemieszczaniu autobusów w obrębie ogrodzenia.
Porównajmy to z brakiem kierowców, z którym boryka się każdy europejski przewoźnik. Ponad 40% kierowców autobusów i autokarów w Europie ma ponad 55 lat, a mniej niż 3% ma poniżej 25 lat. Emerytury są już zaplanowane. W każdej wersji przyszłej dekady europejski transport publiczny będzie cierpiał na brak kierowców. Jedynym elementem, który można jeszcze zmienić, jest to, czym kierowcy spędzają swój czas.
Smartbus to ten sam pojazd, który już wskazał operator, wyposażony w system jazdy autonomicznej działający w halach magazynowych pod zdalną kontrolą i wyłączający się poza nimi. Żadnych nowych hal magazynowych. Żadnej nowej infrastruktury. Trasa regulaminowa jest krótsza wewnątrz hal, a każdy krok dostarcza dowodów uzasadniających następny.
To ewolucja, a nie rewolucja – taka jest jedyna szybkość, jaką mogą przyjąć zamówienia publiczne. Operator może zacząć od jednego autobusu, aby udowodnić wykonalność, dziesięciu, by pokazać skalowalność, oraz stu w ramach odnowy floty.
Operatorzy są już na tej ścieżce. Przeprowadzono oceny hal magazynowych we współpracy z MZA Warszawa, TMB Barcelona, Bernmobil i innymi, określając, w jaki sposób autonomia zmieni działanie hal i flot oraz gdzie spełnia wymagania dotyczące bezpieczeństwa i higieny. PKM Gliwice posunęło się dalej, przeprowadzając weryfikację techniczną w swojej własnej hali.
W Bernie, w magazynie Eigerplatz firmy Bernmobil – całkowicie zamkniętym wielopiętrowym obiekcie w centrum miasta, gdzie codziennie autobusy o długości 12 i 18 metrów wjeżdżają do wąskich miejsc postojowych – oceniono go jako gotowego do wykorzystania w systemie Smartbus. Zgodnie z tą oceną czas zwrotu inwestycji wynosi około 4,9 roku przy flocie składającej się z 100 autobusów; szacuje się, że rocznie oszczędza to ponad 9 000 godzin pracy kierowców, co odpowiada ponad pięciu etatom na pełen etat. Zaznaczono również, że ponieważ obiekt jest własnością prywatną, autonomiczne manewry w jego obrębie nie wymagają homologacji na drogach publicznych.
Jak to wpływa na biznes europejskich producentów
Kluczowym argumentem biznesowym jest tu marża i pozycja konkurencyjna. Europejscy producenci autobusów już wcześniej płacili za entuzjazm. Innowacje, których nie da się sprostować na skalę przemysłową, kończą się źle.
Argument ten jest bardziej precyzyjny i silniejszy niż sam entuzjazm.
Zmienia to, co sprzedajesz. Tradycyjny autobus miejski jest porównywany w przetargu pod kątem ceny i specyfikacji. Smartbus to pojazd w połączeniu z systemem, który musi zostać zintegrowany i sprostować wymaganiom przed dostawą, a następnie monitorowany i aktualizowany przez cały okres eksploatacji autobusu. Jego dokumentacja dotycząca bezpieczeństwa musi pozostać ważna przez cały cykl życia pojazdu. Dlatego oferta smartbusa musi pokazać, w jaki sposób system będzie wspierany przez cały ten okres.
Zmienia to marżę. Zwykły autobus jest wyceniany na podstawie najtańszego porównywalnego autobusu w przetargu. Smartbus to inny produkt, więc ma inną cenę. Diferencjacja jest jedynym niezawodnym sposobem na utrzymanie marży na rynku, gdzie decyzje o zakupie opierają się na cenie.
Zmienia to sposób podejmowania decyzji dotyczących przetargów. Gdy operator umieści w specyfikacji wymagania związane z samodzielnością magazynu – możliwość sterowania bezprzewodowego, zdefiniowane interfejsy, udokumentowane dowody bezpieczeństwa, przechowywanie danych w UE – cena przestaje sama decydować o wyniku. Dostawcy, którzy potrafią na to odpowiedzieć, pozostają w grze; ci, którzy nie potrafią, są wykluczani.
Można zacząć już teraz. To odróżnia smartbus od wszystkich innych rozwiązań związanych z przyszłością mobilności. Działa w ramach obowiązujących przepisów i dzisiejszej technologii. Już od pierwszego dnia eksploatacji zaoszczędzony czas kierowcy jest przeznaczany na obsługę linii.
Dwa propozycje Unii Europejskiej mogą pomóc europejskim producentom autobusów. Ustawa o przyspieszeniu rozwoju przemysłu, przedstawiona w marcu 2026 roku, wymagałaby, aby pojazdy elektryczne nabyte w ramach zamówień publicznych były montowane w UE, przy czym składniki inne niż bateria musiałyby pochodzić w co najmniej 70% z UE. Ustawa o zamówieniach publicznych, przyjęta przez Komisję 9 września 2026 roku, uczyniłaby najlepszy stosunek ceny do jakości standardowym kryterium przyznawania zamówień i umożliwiłaby podmiotom publicznym preferowanie ofert europejskich. Obie są to propozycje, które ulegną zmianie podczas negocjacji. We wrześniu Solaris, HESS i VDL opublikowały wspólny dokument, w którym domagają się wprowadzenia regulacji dotyczących pochodzenia komponentów oraz przyznawania zamówień na podstawie jakości, a także poruszają kwestię tego, kto kontroluje dane dotyczące pojazdów. Polityka publiczna może poprawić szanse produktu europejskiego. Smartbus jest właśnie takim produktem.
Dlaczego więc liderzy rynku nie zrobią tego pierwszy?
Oni już to robią. Yutong od lat demonstruje bezzałogowe operacje terminali. W swojej fabryce w Zhengzhou autobusy autonomiczne ustawiają się do ładowania przez pantograf, a następnie same się parkują. W Jinan autobus samochodowy parkuje przy ładowarce, gdzie ramię robocze podłącza go w ciągu około czterdziestu sekund. Chiny mają znacznie większą bazę lokalnych zakładów do nauki, i uczą się szybko.
Kluczowe pytanie w Europie jest inne. Europejski operator nie może kupić autonomii zakładu wyłącznie na podstawie godzin pracy. Musi nabyć coś, co może obronić przed własnymi instytucjami:
Procedurę zatwierdzenia poprzez europejską ocenę zgodności, popartą udokumentowanymi dowodami.
Dane operacyjne przechowywane w takim miejscu, do którego operator może się odwołać, zgodnie z prawem europejskim.
Osobę odpowiedzialną w ramach europejskiego systemu prawnego, gdy pojazd postąpi nieoczekiwanie.
Dowody w formie akceptowanej przez europejskich audytorów i regulatorów.
Dowody zebrane w magazynie w Zhengzhou nie mają zastosowania w Europie. Dlatego przewaga dla europejskich producentów polega na regulacjach i wymogach odpowiedzialności, a nie na aspektach technologicznych. Dokumentację bezpieczeństwa opracowaną w ramach europejskiego systemu, w której operator może udowodnić kontrolę nad własną flotą, nie można sprowadzić z zewnątrz.
Następni mistrzowie Europy
Europa uruchomiła pierwszą linię autobusową na złej drodze pod Siegen, używając pojazdu, który nie był w stanie pokonać wzgórza. To Europa zaprojektowała współczesny autobus o niskiej podłodze i ustaliła standardy emisji spalin, które później skopiowały inne rynki. Inżynieria ta zawsze istniała tutaj.
Europa powinna określić kierunek kolejnej transformacji. Autobus, który Europa będzie sprzedawać w 2035 roku, powinien być zupełnie inny: taki, który porusza się sam, rejestruje to, co robi, i może być za to pociągnięty do odpowiedzialności.
Tym innym autobusem jest smartbus. A wszystko zaczyna się tam, gdzie zaczęło się od pierwszego egzemplarza – w małym miejscu, z niską prędkością, krok po kroku.
Przyszłość nie przyjedzie zwykłym autobusem.
Źródła i przypisy
- Biały raport europejskich producentów autobusów (HESS, Solaris, VDL), wrzesień 2026 roku
- Dane rynkowe: DVV Media Group, European Bus Data (raport za II kwartał 2026 roku oraz roczny raport z 2025 roku), według publikacji Sustainable Bus. Autobusy o masie całkowitej powyżej 8 ton, z wyłączeniem tramwajów; UE27 plus Wielka Brytania, Islandia, Norwegia i Szwajcaria.
