
Przewidywania wyników finansowych Tesla (TSLA) za III kwartał 2026 roku: stabilne przychody, spadające zyski
Tesla opublikuje wyniki finansowe za trzeci kwartał 2026 roku jutro, 21 października, po zamknięciu rynku. Konferencja prasowa o wynikach odbędzie się o godzinie 17:30 czasu wschodniego.
Wall Street spodziewa się, że przychody pozostaną na tym samym poziomie, a zysk na akcję spadnie o 10% w porównaniu z rokiem ubiegłym, mimo że Tesla już przekroczyła własne prognozy dostaw o ponad 24 000 pojazdów.
Dostawy Tesla w Q3 2026 oraz rozwój energetyki
Już znamy liczby dotyczące ilości dostarczonych pojazdów. Tesla dostarczyła 486 532 samochody w trzecim kwartale, co oznacza spadek o 2,1% w porównaniu z rekordowymi 497 099 pojazdami w Q3 2025 roku, ale nadal znacznie powyżej prognozy 461 974 pojazdów ustalonej na podstawie opinii 24 analityków.
W tym kwartale wyprodukowano zaledwie 464 391 pojazdów. Dlatego Tesla dostarczyła o 22 141 samochodów więcej, niż wyprodukowała – to już drugi kwartał z rzędu, w którym redukuje zapasy po wyprodukowaniu około 50 000 nadmiarowych pojazdów w Q1.
To nadal firma produkująca dwa modele samochodów. Model 3 i Model Y stanowiły 478 237 z tych dostaw, natomiast „inne modele” (Cybertruck, Semi oraz pozostałe egzemplarze Modelu S i X) spadły o 48% rok do roku, osiągając 8 295 sztuk.
Słabym punktem była magazynacja energii. Tesla wykorzystała 13,7 GWh, co oznacza wzrost o 9,6% w porównaniu z 12,5 GWh rok temu, ale to znacznie mniej niż około 15,9 GWh przewidywanych przez analityków oraz poniżej rekordowych 14,2 GWh osiągniętych w Q4 2025.
Dochody Tesli w Q3 2026
Konsensus Wall Street przewiduje przychody w wysokości 28,06 miliarda dolarów, natomiast analitycy z Estimize są nieco bardziej optymistyczni i szacują je na 28,36 miliarda dolarów. W obu przypadkach jest to poziom identyczny z 28,1 miliarda dolarów, które Tesla podała za trzeci kwartał 2025 roku. Szacunki Wall Street waha się od 25,1 miliarda do 30,6 miliarda dolarów.
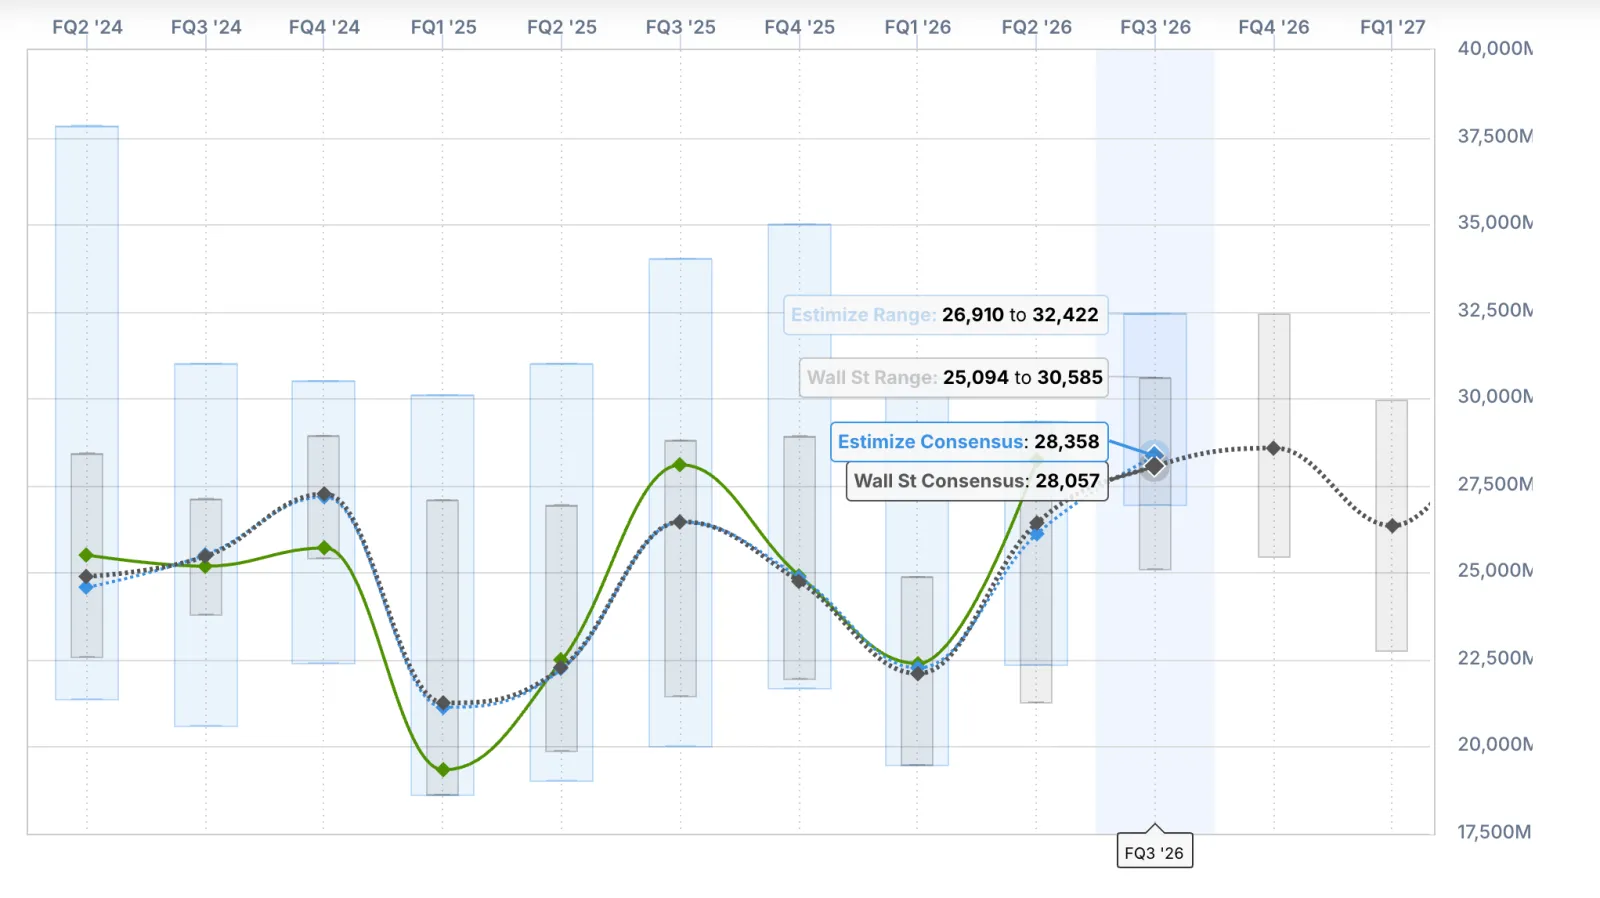
Poziom przychodów na tym samym poziomie nie jest tak zły, jak się wydaje. Przychody za Q3 2025 zostały zawyżone ze względu na amerykańskich nabywców, którzy spieszyli się, by skorzystać z ulgi podatkowej w wysokości 7500 dolarów przed jej wygaśnięciem 30 września 2025 roku, więc osiągnięcie podobnego wyniku bez tej ulgi byłoby całkiem niezłym rezultatem.
Ale spójrzmy na całą sytuację w ujęciu sekwencyjnym. Tesla osiągnęła przychody w wysokości 28,24 miliarda dolarów w II kwartale 2026 roku dzięki 480 126 dostawom i pojemności magazynowania wynoszącej 13,5 GWh. W III kwartale liczby te były jeszcze wyższe, jednak Wall Street przewiduje nieco niższe przychody, a Estimize szacuje je jedynie o około 120 milionów dolarów wyżej, co oznacza, że obie prognozy zakładają niższe średnie ceny sprzedaży.
Zyski Tesli w III kwartale 2026 roku
Analizy przewidują zysk na akcję według kryteriów non-GAAP na poziomie 0,45 dolarów, co oznacza spadek o 10% w porównaniu z 0,50 dolarów w III kwartale 2025 roku. Konsensus Estimize jest nieco wyższy i wynosi 0,48 dolarów, natomiast szacunki Wall Street waha się od 0,30 do 0,70 dolarów.
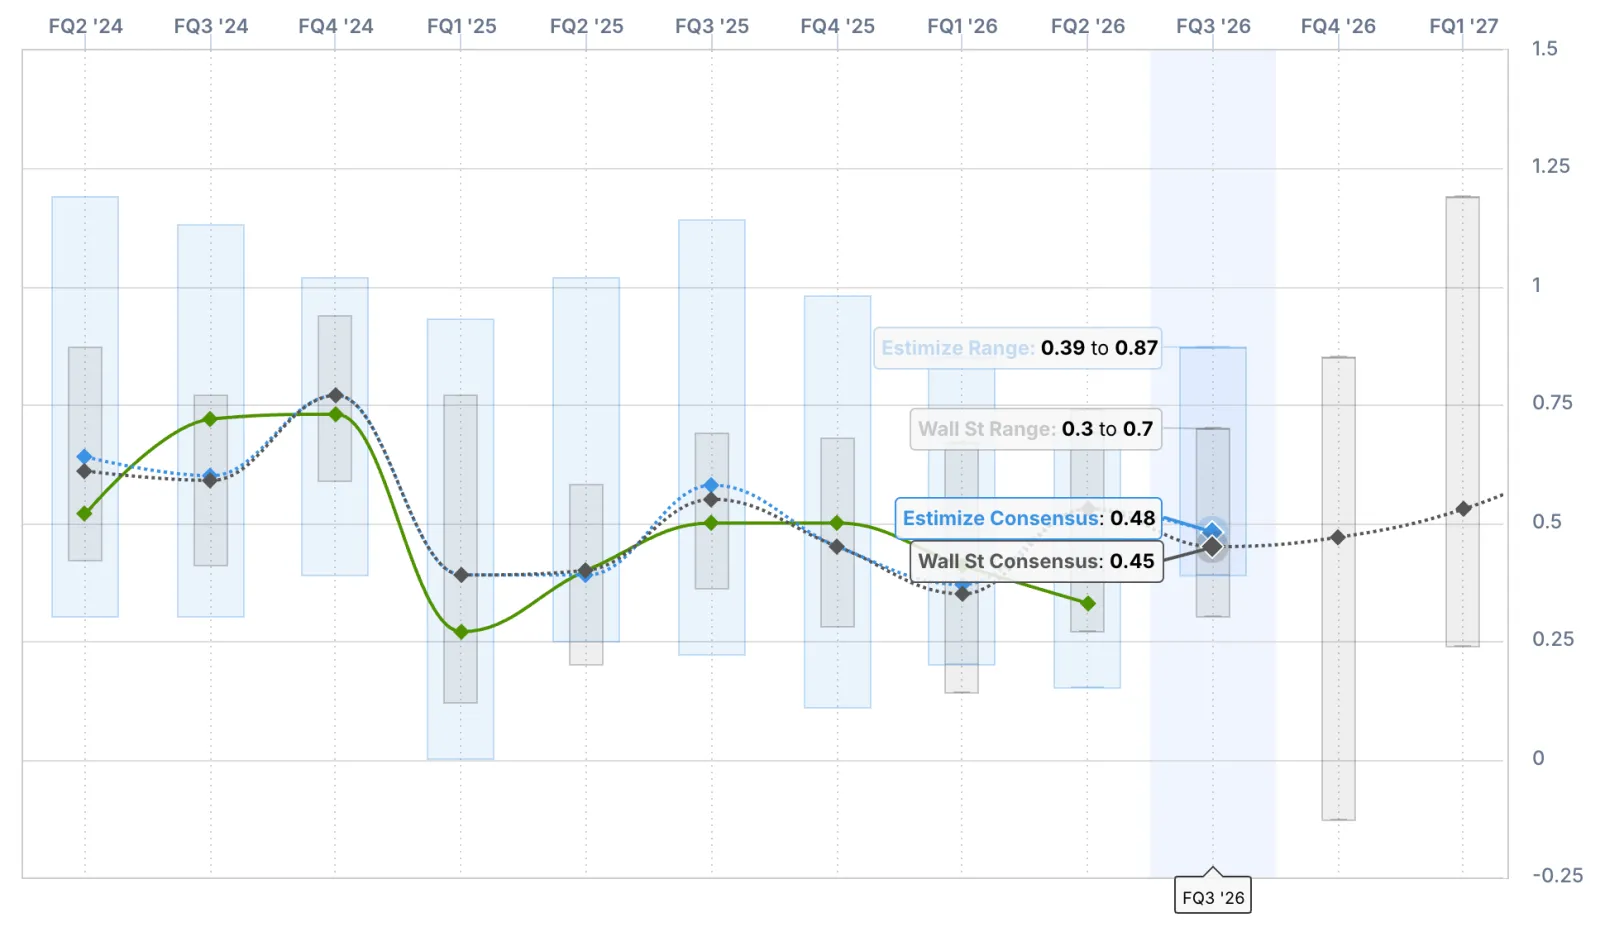
Tę liczbę należy traktować z rezerwą. W II kwartale Tesla osiągnęła wynik 0,33 dolara, podczas gdy średnia ocena rynku wynosiła 0,53 dolara, a jej marża operacyjna spadła do 1,4%. Przychody operacyjne zmniejszyły się o 57% i wyniosły 398 milionów dolarów, natomiast wydatki operacyjne wzrosły o 47% i osiągnęły 4,35 miliarda dolarów.
Tesla nie spełniła prognoz zysku na akcję rynku we dwóch z ostatnich czterech kwartałów. Ponadto jej zysk na akcję spadał rok do roku w pięciu z ostatnich siedmiu kwartałów.
Pierwszą liczbą, na którą będziemy uważnie patrzeć, jest marża brutto w branży motoryzacyjnej bez uwzględnienia ulg regulacyjnych. Spadła ona w II kwartale do 16,3%, z 19,2% w I kwartale – Tesla przypisała to obniżce kosztów gwarancji o 230 milionów dolarów oraz ulgom taryfowym, które pomogły w I kwartale, ale nie powtórzyły się później.
Ulgi regulacyjne również nie uratują sytuacji firmy. Przyniosły one jedynie 146 milionów dolarów w II kwartale, co oznacza spadek o 67% w porównaniu z rokiem wcześniej, a ten dochód netto nadal maleje, ponieważ producenci samochodów nie muszą już płacić karnych opłat CAFE na poziomie federalnym.
Następnie mamy kwestię gotówki. Tesla straciła 1,09 miliarda dolarów w postaci wolnego przepływu pieniężnego w drugim kwartale, ponieważ wydatki kapitałowe wzrosły ponad dwukrotnie do 5,8 miliarda dolarów, a kierownictwo przewiduje wydatki kapitałowe na poziomie ponad 25 miliardów dolarów w 2026 roku, przy czym większość wydatków przypada na drugą połowę roku. Kolejny kwartał z ujemnym wolnym przepływem pieniężnym nie byłby zaskoczeniem.
Należy również przyjrzeć się sektorowi energetycznemu. Biznes związany z magazynowaniem energii osiągnął marżę brutto na poziomie 20,4% w drugim kwartale, a Tesla twierdzi, że oczekuje długoterminowo wyniku w przedziale od 20% do połowy tej wartości. Ponieważ realizacja projektów w trzecim kwartale odbiega od prognoz o ponad 2 GWh, sektor energetyczny nie będzie w stanie znacząco zrekompensować strat.
Spotkanie Q&A firmy Tesla Say Technologies zakończy się dziś o godzinie 16:00 czasu wschodniego. Zgłoszono 832 pytania od około 2860 uczestników reprezentujących 3,85 miliona akcji.
To więcej osób niż w poprzednim kwartale (około 1710), ale mniej niż połowa liczby akcji, która wynosiła 8,6 miliona w drugim kwartale.
Oto najważniejsze pytania uszeregowane według liczby reprezentowanych akcji:
„Jak flota Cybercab rozszerza się poza Austin, a jaka jest ścieżka regulacyjna poza Teksasem w kontekście otwartej oceny bezpieczeństwa przez NHTSA?” (980 głosów, 1,2 miliona udostępnień)
„Kiedy możemy się spodziewać funkcji FSD bez nadzoru w samochodach klientów?” (1,200 głosów, 1,1 miliona udostępnień)
„Kiedy CyberCab będzie dostępny do zakupu/przejęcia przez klientów?” (1,100 głosów, 952,900 udostępnień)
Jaka jest rentowność na każdą przemierzoną milę za opłatą, i jak porównuje się to z celem trzydziestu centów?” (435 głosów, 694,900 udostępnień)
Kiedy właściciele HW3 dowiedzą się, czy otrzymają bezpłatną aktualizację sprzętową dla funkcji FSD bez nadzoru (557 głosów, 652,900 udostępnień)
Jaki jest koszt jednostki Optimus i jaki wygląda pierwszy płatny klient?” (699 głosów, 643,600 udostępnień)
Opinia Electrek
Rynek samochodów stoi w miejscu. Liczba dostaw od początku roku wzrosła o 8,8% i osiągnęła 1 324 681 sztuk, co stanowi prawdziwe ożywienie po dwóch latach spadków, ale III kwartał był gorszy od ubiegłego roku, a Tesla nadal sprzedaje prawie nic poza Model 3 i Model Y.
Zatem kluczowe są marże i wydatki. Jeśli marże firmy samochodowej po odliczeniu kredytów utrzymają się na poziomie około 16%, a koszty operacyjne przestaną rosnąć o ponad 40% rocznie, to niepowodzenie w II kwartale było jednorazowe. W przeciwnym razie Tesla wyda w tym roku ponad 25 miliardów dolarów na AI, Optimus, Cybercab i chipy, podczas gdy jej główny biznes ledwo osiąga punkt równowagi na poziomie operacyjnym. To firma samochodowa finansująca bardzo kosztowne inwestycje z malejącego budżetu zysków.
A akcjonariusze w większości się tym nie przejmują. Spójrz na pytania: Cybercab, FSD, Optimus, HW3. Najczęściej zadawane pytanie dotyczące oferty konsumenckiej Tesli brzmiało o furgonetce.
Są całkowicie w złudzeniach, czekając na wątpliwe nowe produkty, które miałyby przynieść pieniądze, podczas gdy ich główne źródła dochodów przestają rosnąć – co można było w pełni uniknąć, gdyby Musk nie postawił całej firmy na autonomię zbyt wcześnie.