
Analiza T&E: wystarczająca ilość europejskich komórek baterii do 2030 roku
W analizie planowanych przez UE wymogów dotyczących lokalnego pochodzenia komponentów w bateriach, T&E doszło do wniosku, że do 2030 roku będzie dostępna wystarczająca liczba komórek baterii „Made in EU”. Jest to sprzeczne z obecnymi twierdzeniami przemysłu motoryzacyjnego.
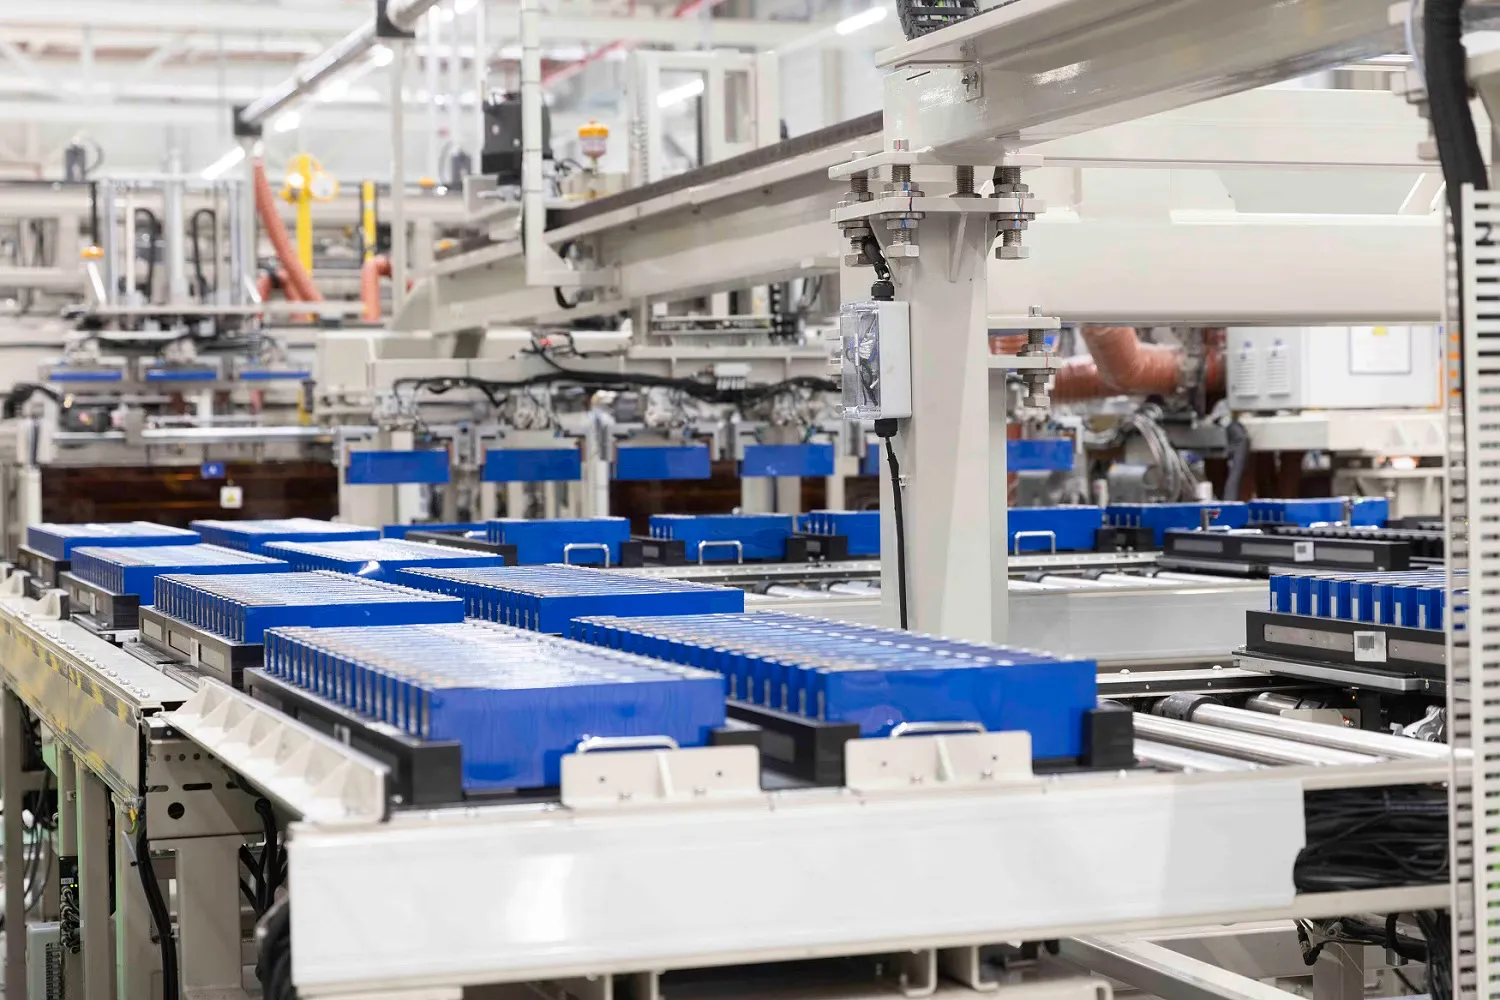
Zobacz wnętrze fabryki baterii CATL w Arnstadt
Zdjęcie: CATL
Przewidziano również specjalne warunki dla tworzenia lokalnej wartości w UE w przypadku baterii trakcyjnych używanych w pojazdach elektrycznych. Sprawia to ostatnio poważne zaniepokojenie, ponieważ Europejskie Stowarzyszenie Producentów Samochodów (ACEA) opublikowało badanie analizujące, czy europejski łańcuch dostaw baterii jest w stanie sprostać wymaganiom pakietu legislacyjnego. Wynik: znaczna luka. ACEA twierdzi, że istnieje opóźnienie czasowe – nowa fabryka baterii może potrzebować niemal dekady od ogłoszenia jej budowy do rozpoczęcia pełnoskalowej produkcji przemysłowej. Nawet projekty rozpoczęte dziś mogą osiągnąć pełną zdolność produkcyjną dopiero około 2035 roku. Dlatego ACEA apeluje o więcej czasu oraz stopniowe wprowadzanie wymogów dotyczących lokalnego pochodzenia materiałów, szczególnie w przypadku komórek baterii i aktywnych materiałów katodowych.
Produkcja europejskich komórek baterii ma sprostać popytowi do 2030 roku
Jednak think tank Transport & Environment (T&E) przedstawił teraz własne badanie, w którym stwierdza się, że do 2030 roku będzie dostępnych wystarczająca ilość komórek baterii „Made in EU”. Sam T&E podkreśla, że ta analiza stoi w sprzeczności z ostatnimi twierdzeniami przemysłu motoryzacyjnego – a mianowicie z tymi przedstawionymi przez ACEA.
Zgodnie z badaniem, do 2027 roku europejska produkcja komórek będzie już wystarczająca, aby w pełni zaspokoić popyt na sfinansowane samochody firmowe oraz znaczną część sfinansowanych prywatnych aut. Do 2030 roku oba te segmenty mogłyby być zaopatrywane w wystarczającą ilość europejskich komórek baterii – pod warunkiem realizacji również projektów o średnim prawdopodobieństwie realizacji. Jednak jedna czwarta z zapowiedzianych od 2022 roku mocy produkcyjnych komórek została anulowana lub wstrzymana. Niemcy są szczególnie dotknięte – ich plany na rok 2035 zostały przecięte w połowie, według T&E. Organizacja podaje przykłady takie jak projekt ACC w Kaiserslautern oraz zamknięcie firmy Cellforce przez Porsche. Z drugiej strony, spółka zależna VW, PowerCo, zdołała otworzyć swoją pierwszą fabrykę komórek w Salzgitter w grudniu 2025 roku, która po osiągnięciu pełnej wydajności znacząco zwiększy lokalną wartość dodaną w łańcuchu dostaw baterii.
Należy zauważyć, że struktura własności europejskiej produkcji ogniw jest równie uderzająca: według T&E ponad 85 procent aktywnej mocy produkcyjnej należy do firm spoza Europy, przy czym południowokoreańscy producenci odpowiadają za 72 procent produkcji. Chodzi tu najprawdopodobniej o LG Energy Solution, Samsung SDI i SK On, które posiadają fabryki ogniw odpowiednio w Polsce i na Węgrzech. Kolejnym dużym producentem ogniw jest chiński gigant przemysłu baterii CATL, który ma swoją fabrykę w Arnstadt koło Erfurt oraz drugą europejską fabrykę w Debrecen na Węgrzech, gdzie właśnie rozpoczęto produkcję testową.
Dla wymogów „Made in EU” decydujące jest miejsce produkcji, a nie kraj pochodzenia producenta. Innymi słowy, utworzenie w UE zakładów produkujących azjatyckie komórki baterii również przyczynia się do spełnienia kryteriów lokalnego składu, ponieważ kluczowym czynnikiem jest produkcja na terenie UE.
„Od upadku Northvolt w Niemczech panuje znaczny sceptycyzm co do możliwości stworzenia krajowej przemysłu baterii. Jednak nasze dane pokazują, że Niemcy są już ważnym ośrodkiem w europejskim ekosystemie baterii i mają ogromny potencjał. Gdy Berlin debatuje o przyszłości niemieckiej przemysłu, duża uwaga skupia się na produktach z przeszłości, takich jak silnik spalinowy. Nadszedł czas, aby przenieść uwagę na przemysły przyszłości, takie jak przemysł baterii. Wspieranie skutecznego ustawy o przyspieszeniu rozwoju przemysłu byłoby w tym kontekście ważnym krokiem” – powiedziała Susanne Goetz, starsza doradczyni ds. mobilności elektrycznej w T&E Germany.
Xavier Sol, dyrektor ds. inwestycji zrównoważonych i baterii w T&E, dodał: „Ostatnie lata pokazały, że niestety silna europejska łańcuch wartości w obszarze baterii nie powstanie sama z siebie – konkurencja ze strony Azji jest po prostu zbyt duża. Bez mądrych regulacji dotyczących popytu na lokalnie wytwarzane komponenty baterii Europa ryzykuje utratę pozycji w wyścigu o technologie czyste. Stworzenie bezpiecznego, lokalnego łańcucha wartości może zapewnić bezpieczeństwo dostaw, stworzyć miejsca pracy oraz zwiększyć odporność gospodarczą”
T&E wskazuje na większe luki w materiałach prekursorowych. Jeśli chodzi o materiał aktywny katody (CAM), choć na rok 2030 ogłoszono europejską zdolność produkcyjną w wysokości 529 000 ton rocznie, po uwzględnieniu prawdopodobieństwa realizacji poszczególnych projektów pozostaje jedynie około 177 000 ton. Niepewność jest jeszcze większa w przypadku pCAM (materiału prekursorowego katody): spośród ogłoszonych projektów o łącznej mocy ekwiwalentnej do 552,6 GWh, T&E uważa, że tylko 217,9 GWh może zostać osiągniętych do 2030 roku. Dlatego organizacja opowiada się za utrzymaniem planowanych wymagań dotyczących komórek i CAM z Ustawy o Przyspieszeniu Rozwoju Przemysłu, a ponadto za wprowadzeniem minimalnych kwot dla pCAM i materiału aktywnego anody począwszy od 2032 roku.
