
Badania dotyczące ustawy o przyspieszeniu rozwoju przemysłu: branża unijna mogłaby w ogóle nie być w stanie zaspokoić zapotrzebowania na baterie
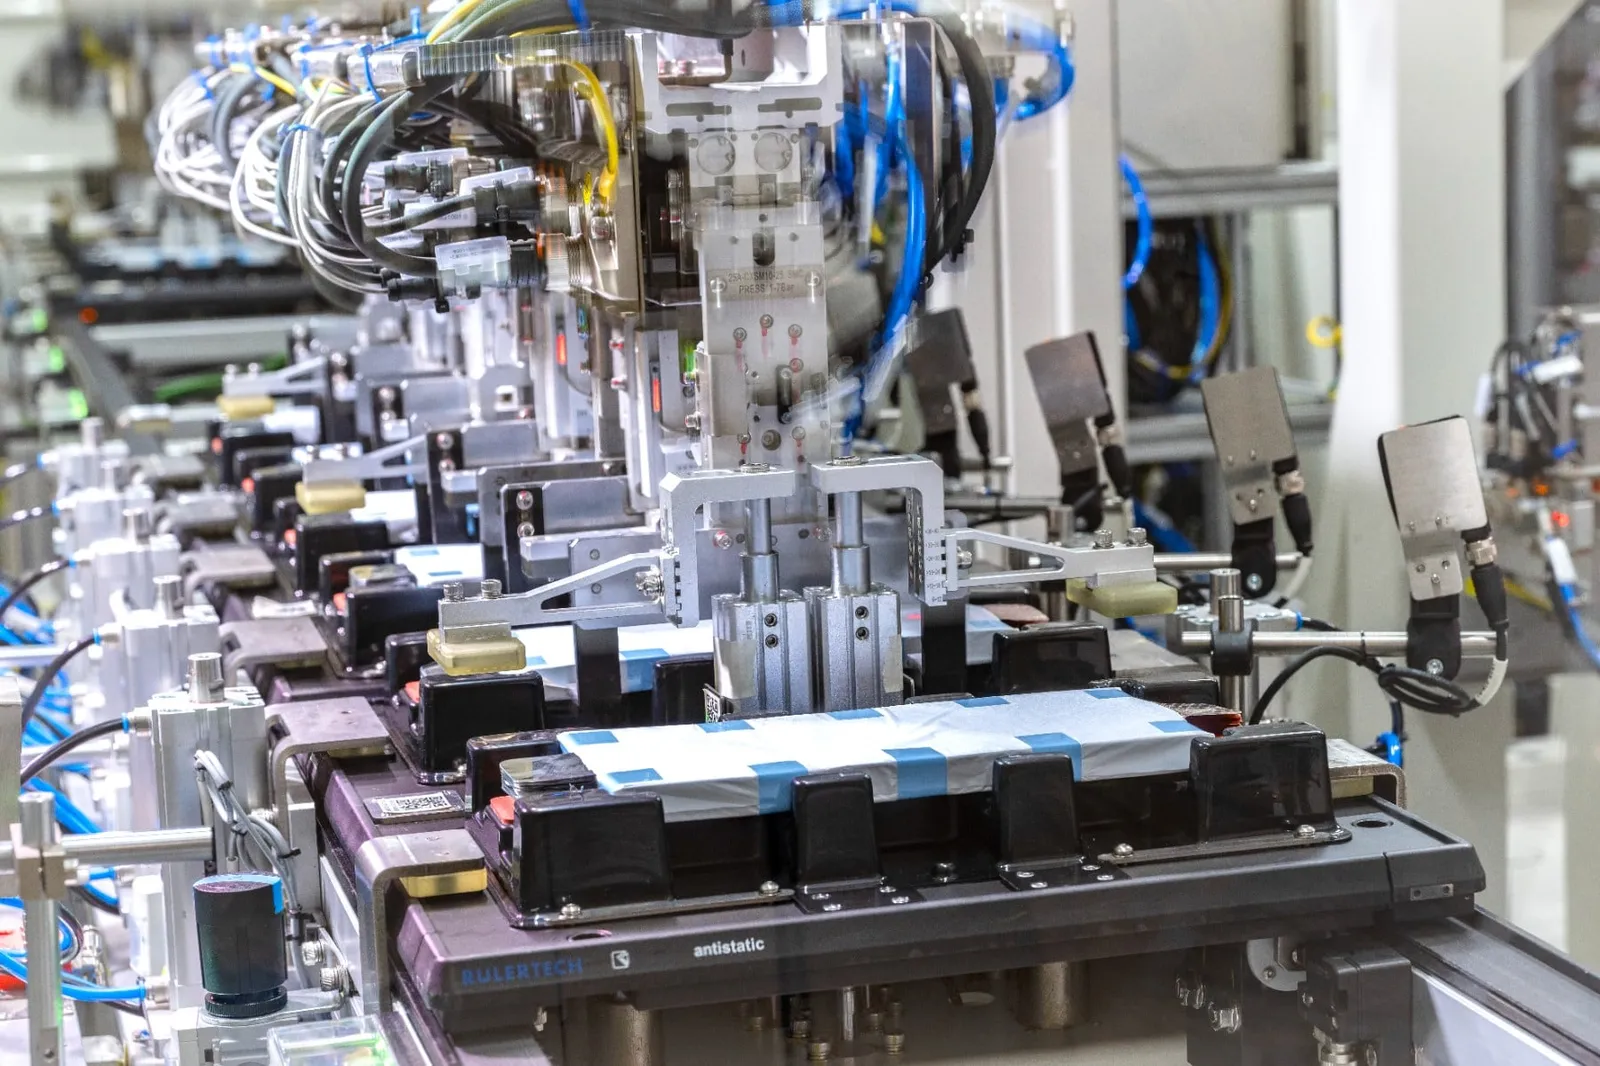
Unia Europejska obecnie debatuje nad projektem ustawy „Industrial Accelerator Act” (IAA), która ma stymulować produkcję i konkurencyjność w Unii. ACEA przedstawiło teraz badanie dotyczące tego, w jakim stopniu europejski łańcuch dostaw baterii jest w stanie spełnić wymagania tego pakietu prawnych. Wynik: duża luka.
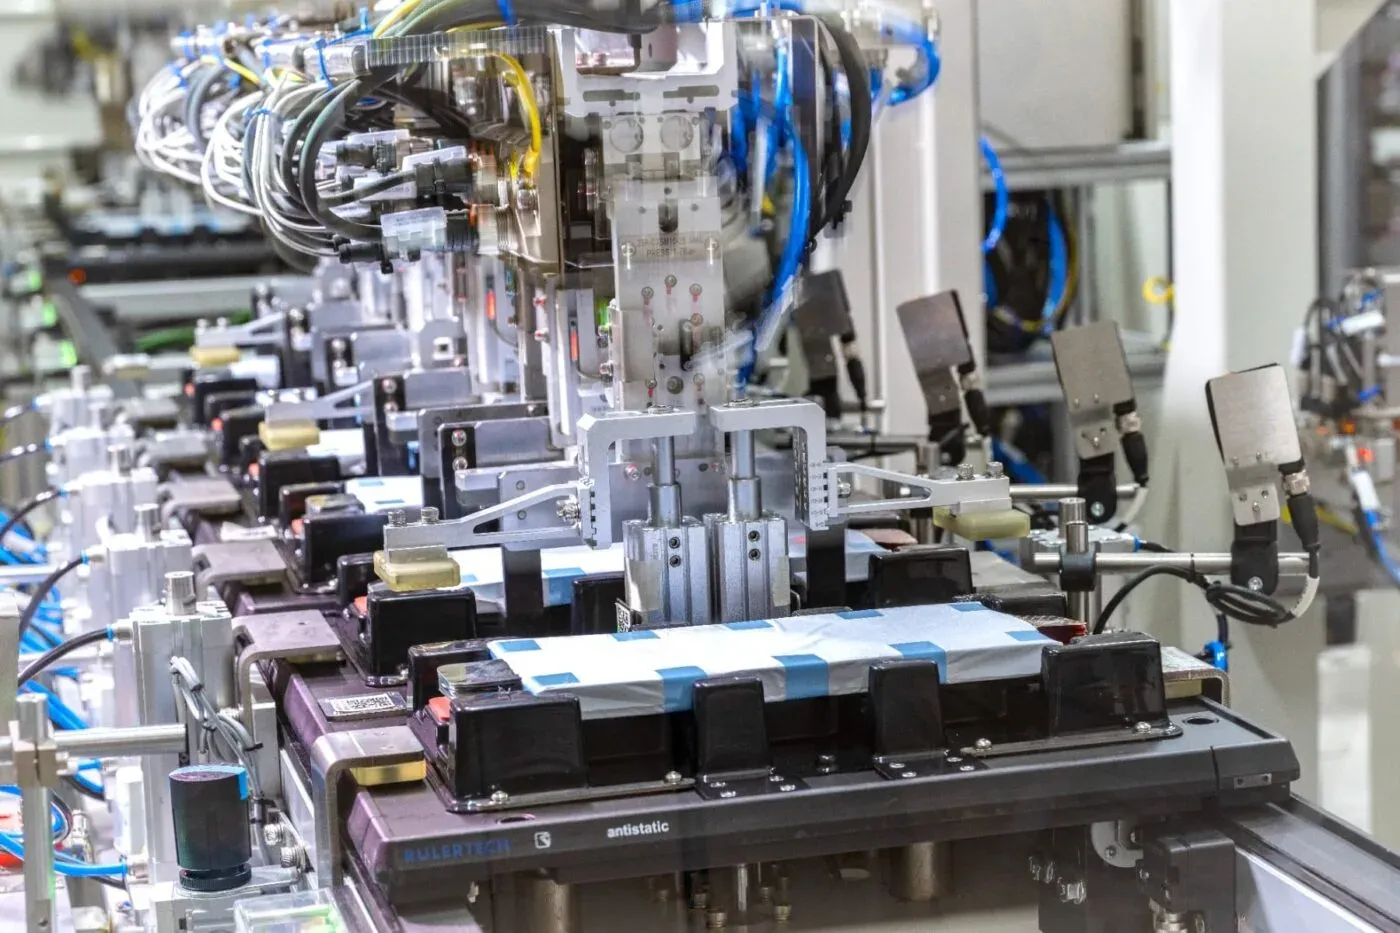
Produkcja baterii w spółce PowerCo, filii VW, w Salzgitter.
Zdjęcie: PowerCo
Zrzeszenie Europejskich Producentów Samochodów (ACEA) zleciło badanie firmie Mobility Global, a ta przedstawia teraz 19-stronicowe streszczenie kierownicze zatytułowane „IAA Impact Assessment: European Battery Supply Chain Outlook”. Dokument ten dotyczy oceny konsekwencji dla firm działających w branży baterii oraz całej przemysłu motoryzacyjnego, gdyby rozporządzenie IAA weszło w życie zgodnie z propozycją Komisji z marca. Ważne: ustawa nie jest jeszcze ostateczna – negocjacje w Parlamencie Europejskim i Radzie trwają nadal.
Najpierw ważna informacja: głównym wnioskiem badania jest to, że surowe wymogi dotyczące lokalizacji produkcji baterii nie wystarczają, aby w praktyce zagwarantować rozwój lokalnej łańcucha wartości baterii. Analitycy rzeczywiście wskazują na „głębokie, strukturalne przeszkody w lokalizacji produkcji baterii”. Ich usunięcie zapewne potrwa lata.
Ale krok po kroku: Zgodnie z proponowanym projektem IAA wymagania dotyczące baterii używanych w tym celu mają zostać wprowadzone w dwóch etapach: sześć miesięcy po wejściu ustawy w życie („około 2027–2028”, według autorów badania) baterie musiałyby zawierać trzy komponenty pochodzące z UE, w tym bezwzględnie ogniwa baterii. Trzy lata po przyjęciu ustawy („około 2030–2031”) liczba ta ma wzrosnąć do pięciu komponentów z UE, w tym ogniwa baterii, system zarządzania baterią oraz aktywne materiały katodowe (CAM).
Mobility Global przeanalizowała obecnie trzy scenariusze dotyczące różnego poziomu popytu przemysłowego na europejskie baterie. Wynik: we wszystkich scenariuszach podaż nie jest w stanie nadążyć za popytem – pomimo przewidywanego wzrostu produkcji europejskich komórek baterii do 306 GWh do 2032 roku. Oznacza to, że w średnim terminie nie będzie wystarczająco dużo baterii zgodnych z normami IAA, aby w pełni zaopatrzyć przemysł pojazdów elektrycznych w Unii Europejskiej. Badanie obejmuje okres najbliższych dziesięciu lat.
ACEA dochodzi do wniosku: „Ograniczona oferta będzie nadal główną przeszkodą w rozszerzeniu grona pojazdów kwalifikujących się do dotacji typu ‚Made in the EU’. W ten sposób na przykład około 3 miliony pojazdów mogłoby nie spełniać warunków do otrzymania odpowiednich dotacji z powodu braku oferty, jeśli przepisy IAA wejdą w życie w 2028 roku.” Tak zwane dotacje „Made in the EU” to kolejny element pakietu prawnego, mający na celu zapewnienie, że krajowe programy subsydiują przede wszystkim własną gospodarkę UE.
ACEA ponownie podkreśla, że wyzwanie w przypadku pojazdów użytkowych średniej i ciężkiej klasy jest jeszcze większe niż w przypadku samochodów osobowych: „Luka pomiędzy podażą a popytem będzie się tutaj do 2032 roku dalej powiększać i osiągnie 23 GWh, przy czym popyt wynosi około czterokrotność dostępnej europejskiej oferty”, jak wynika z głównego wniosku badania.
Jako kluczowy problem stowarzyszenie wskazuje na słabe struktury w zakresie wartościowania baterii w UE. Oto poszczególne punkty wymienione przez analityków:
- Większość planowanych europejskich gigafabryk jest skierowana na baterie NMC, podczas gdy popyt coraz bardziej przechyla się ku tańszym bateriom LFP
- Bateryje wytwarzane w Europie są nadal znacznie droższe niż te importowane.
ACEA doszedł do wniosku, że wyniki „podkreślają konieczność realistycznego i ekonomicznie uzasadnionego podejścia do lokalizacji”. Skuteczność IAA ostatecznie będzie zależeć nie tylko od ambitności jego wymagań, „lecz także od tego, czy Europa będzie w stanie stworzyć niezbędne infrastruktury, konkurencyjne warunki działania oraz ramy inwestycyjne, aby je w praktyce zrealizować”.
Związek uzupełnia ten przegląd o zalecenia dotyczące sposobów zamknięcia luki pomiędzy wymaganiami a rzeczywistością. ACEA zaleca:
- Obszerne inwestycje w obszar przedfabryczny: Aby produkować CAM i AAM na miejscu i sprostać popytowi, konieczne są znaczne inwestycje skierowane na rozwój podstawowych komponentów przedfabrycznych – takich jak urządzenia do wytwarzania surowców wstępnych (pCAM) oraz do udoskonalania grafitu (AAM)
- Zmiana polityki na kierunek wsparcia operacyjnego: Decydenci polityczni muszą przejść od samego finansowania budowy fabryk do subsydiowania bieżących kosztów operacyjnych – szczególnie wysokich kosztów energii – a jednocześnie wydawać zezwolenia środowiskowe w trybie przyspieszonym, aby skrócić harmonogramy projektu
zasad, aby formalnie włączyć strategicznych partnerów handlowych; umożliwiłoby to Europie uniknięcie wysokich krajowych kosztów energii oraz wykorzystanie międzynarodowych joint venture w celu zamknięcia luki materiałowej.
acea.auto, acea.auto (studium, PDF)