
Badania: Wystarczy jednak europejskich komórek baterii do 2030 roku
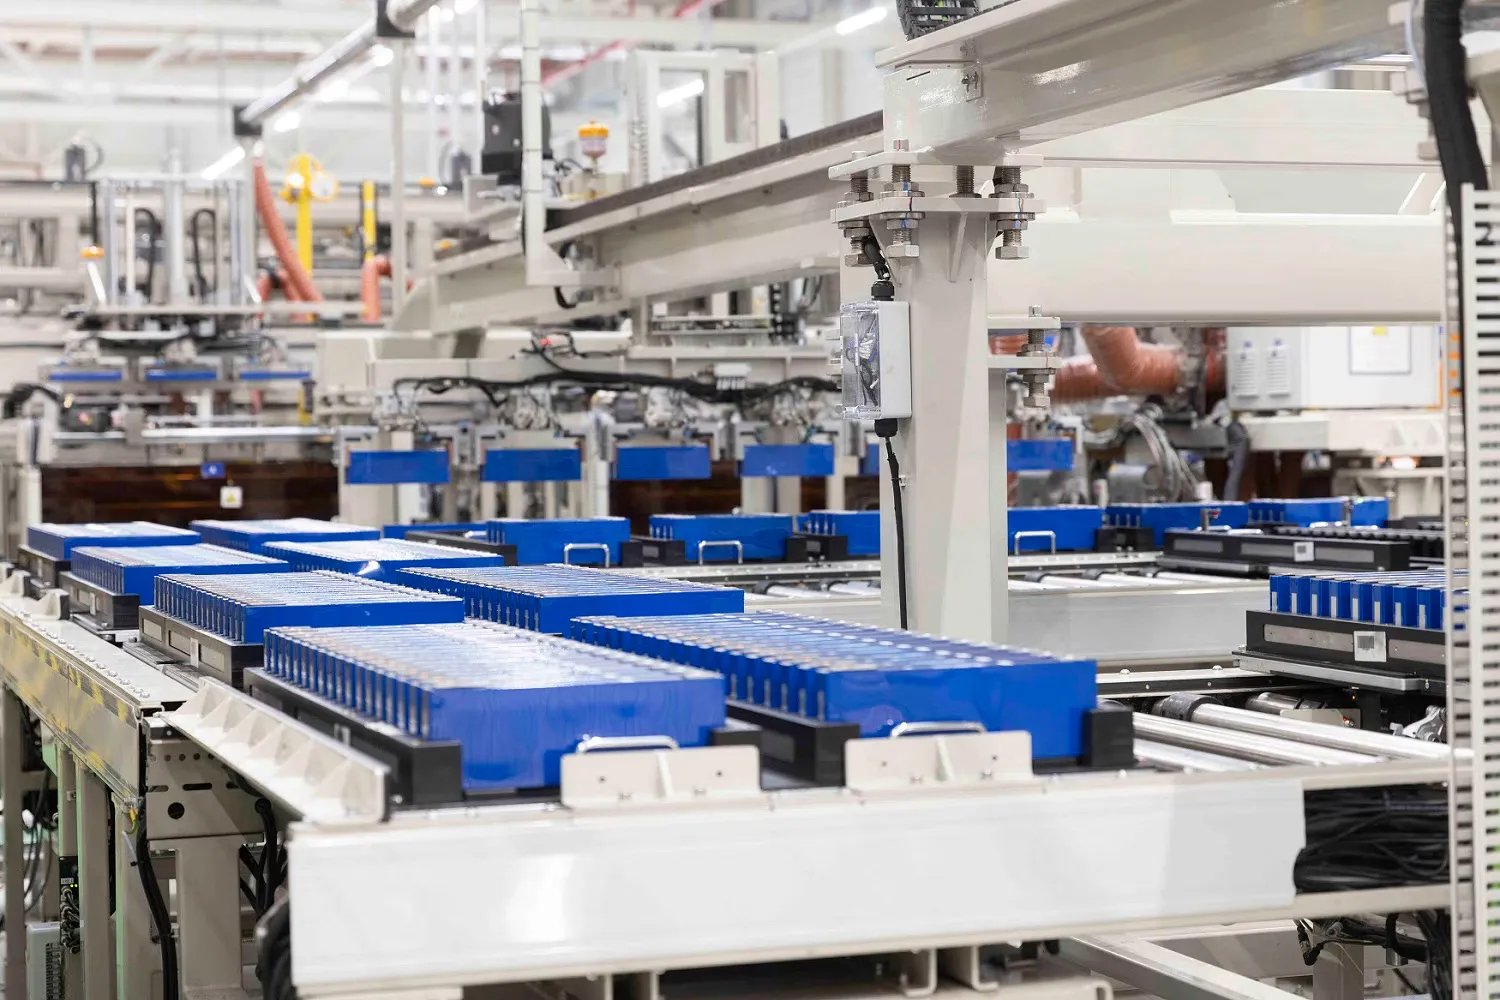
T&E w analizie planowanych wymogów dotyczących lokalnego produkcji elementów do baterii w Unii Europejskiej dochodzi do wniosku, że do 2030 roku będzie dostępna wystarczająca ilość komórek baterii „Made in EU”. Jest to sprzeczne z obecnymi twierdzeniami stowarzyszenia producentów samochodów ACEA.
Widok na fabrykę baterii CATL w Arnstadt
Zdjęcie: CATL
Dla baterii napędowych samochodów elektrycznych również mają obowiązywać specjalne warunki dotyczące lokalnej wartości dodanej w UE. Dlatego obecnie panuje duże poruszenie, ponieważ europejska federacja producentów samochodów ACEA przedstawiła ostatnio badanie dotyczące tego, w jakim stopniu europejski łańcuch dostaw baterii jest w stanie spełnić wymagania pakietu prawnego. Wynik: duża luka. ACEA powołuje się przy tym na różnicę czasową – nowa fabryka baterii może potrzebować niemal dekady od ogłoszenia planów do pełnej produkcji przemysłowej. Nawet projekty rozpoczęte już dziś mogą osiągnąć pełną zdolność produkcyjną dopiero około 2035 roku. Dlatego ACEA domaga się więcej czasu oraz stopniowego wprowadzania wymogów dotyczących lokalnego składu, szczególnie w przypadku komórek i aktywnego materiału katodycznego (CAM).
Bateryjne ogniwa wkrótce będą produkowane w wystarczającej ilości w UE
Jednakże think tank Transport & Environment (T&E) przedstawił własne badanie, z którego wynika, że do 2030 roku będzie dostępna wystarczająca ilość bateryjnych ogniw „Made in EU”. T&E sam podkreśla, że analiza ta stoi w sprzeczności z najnowszymi twierdzeniami przemysłu motoryzacyjnego, a mianowicie ACEA.
Zgodnie z tym prognozami już w 2027 roku europejska produkcja komórek powinna wystarczyć, aby w pełni zaspokoić potrzeby samochodów firmowych objętych wsparciem oraz znaczną część samochodów prywatnych objętych tym wsparciem. W 2030 roku oba te segmenty mogłyby być zaopatrywane w wystarczającą ilość europejskich komórek baterii – pod warunkiem, że zostaną zrealizowane również projekty o średnim prawdopodobieństwie realizacji. Jednak z mocy planowanych od 2022 roku zdolności produkcyjnych komórek jedna czwarta została odwołana lub wstrzymana. Najbardziej dotknięte jest Niemcy, gdzie liczba projektów planowanych na 2035 rok według T&E się skurczyła o połowę. Jako przykłady organizacja wymienia między innymi ACC w Kaiserslautern oraz zamknięcie firmy Cellforce przez Porsche. Z drugiej strony spółka PowerCo należąca do VW mogła w grudniu 2025 roku otworzyć swoją pierwszą fabrykę komórek w Salzgitter, która po rozpoczęciu produkcji ma przyczynić się do lokalnej wartości dodanej w sektorze dostaw baterii.
znacznie zwiększy liczbę produkcji ogniw.Uderzająca jest jednocześnie struktura właścicielska europejskiej produkcji ogniw: według T&E ponad 85 procent aktywnej zdolności produkcyjnej należy do firm spoza Europy, przy czym południowokoreańscy producenci odpowiadają za 72 procent produkcji. Przez południowokoreańskich producentów rozumie się prawdopodobnie LG Energy Solution, Samsung SDI i SK On z fabrykami ogniw w Polsce oraz na Węgrzech. Kolejnym istotnym producentem ogniw jest chiński gigant przemysłu baterii CATL z fabryką w Arnstadt koło Erfurtu oraz drugą europejską fabryką na Węgrzech w Debreczynie, która właśnie rozpoczęła produkcję testową.
Dla wymogów „Made-in-EU” decydujący nie jest kraj pochodzenia producenta, lecz miejsce produkcji. Innymi słowy: nawet umiejscowienie azjatyckich producentów komórek baterii w UE pomaga spełnić kryteria lokalnego pochodzenia. Kluczowe jest bowiem przede wszystkim lokalne wytwarzanie w UE.
„Od chwili upadku Northvolt w Niemczech panuje duża sceptyczność co do możliwości rozwoju krajowej przemysłu baterii. Nasze dane pokazują jednak, że Niemcy są już teraz ważnym ośrodkiem w europejskim ekosystemie baterii i dysponują ogromnym potencjałem. Gdy w Berlinie toczy się debata na temat przyszłości niemieckiej przemysłu, często mowa jest o produktach z przeszłości, takich jak silnik spalinowy. Nadszedł czas, aby zwrócić uwagę na gałęzie przemysłu przyszłości, takie jak przemysł baterii. Wsparcie dla skutecznego ustawy o przyspieszeniu rozwoju przemysłu byłoby w tym przypadku ważnym krokiem”, mówi Susanne Goetz, starsza specjalistka ds. mobilności elektrycznej w T&E Deutschland.
T&E dostrzega większe luki w przypadku produktów wstępnych. Chociaż na rok 2030 zaplanowano europejską zdolność produkcyjną w wysokości 529.000 ton rocznie dla materiału aktywnego katody (CAM), po uwzględnieniu prawdopodobieństwa realizacji poszczególnych projektów pozostaje z tego jedynie około 177.000 ton. Jeszcze większa jest niepewność w przypadku pCAM (materiału prekursora katody): z zaplanowanych projektów o łącznej mocy ekwiwalentnej komórek wynoszącej 552,6 GWh T&E uważa, że do 2030 roku realne będzie jedynie 217,9 GWh. Dlatego organizacja opowiada się za zachowaniem planowanych celów dotyczących komórek i CAM z ustawy Industry Accelerator Act, a ponadto za wprowadzeniem od 2032 roku minimalnych kwot dla pCAM i materiału aktywnego anod.
