
Badania SNE: chińscy producenci OEM coraz bardziej dominują na globalnym rynku baterii do pojazdów elektrycznych
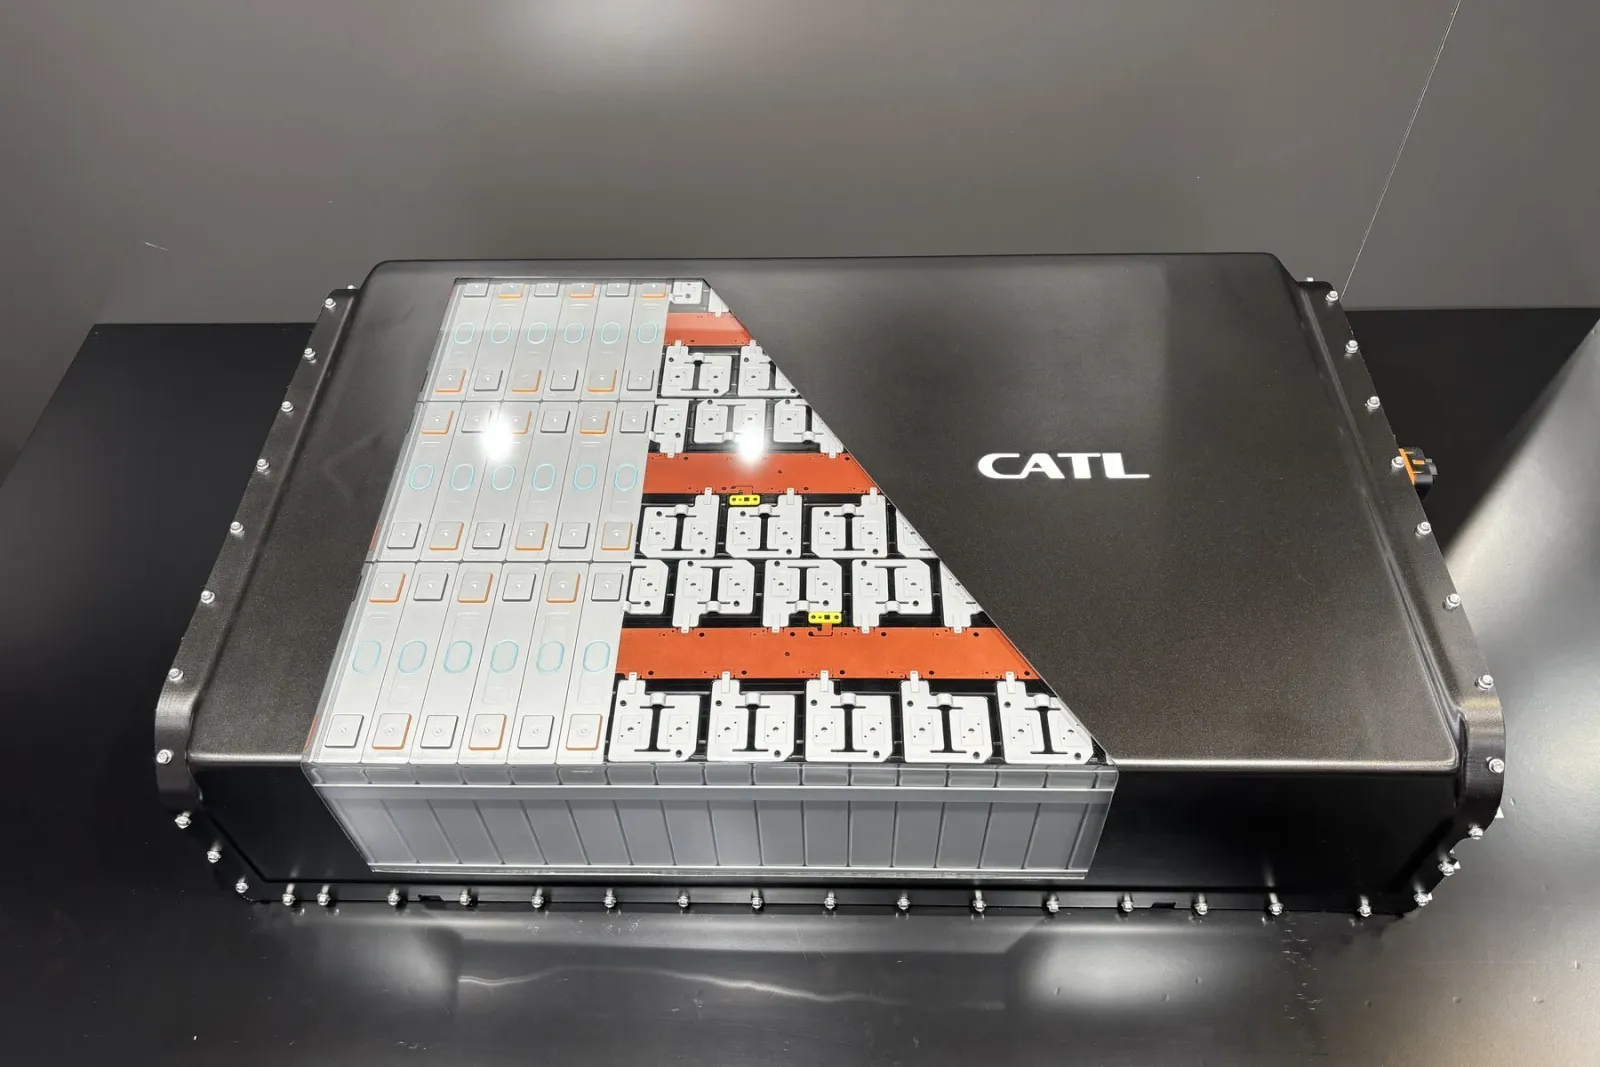
W pierwszych dziewięciu miesiącach tego roku chińscy producenci zdobyli ponad połowę rynku baterii do pojazdów elektrycznych i hybrydowych poza Chinami – podczas gdy koreańscy i japońscy dostawcy stracili na znaczeniu. Wynika to z nowej analizy przeprowadzonej przez SNE Research.
Zdjęcie: Cora Werwitzke
Północnokoreańska firma badawcza rynku SNE Research przeanalizowała dynamikę oraz rozkład udziałów w rynku baterii do pojazdów elektrycznych poza Chinami. Kluczowy wniosek: łączna pojemność tych baterii wzrosła z stycznia do września do 426,7 GWh. Rynek ten rozwinął się więc o 24,7 procent w porównaniu z tym samym okresem w poprzednim roku. Wyraźnymi beneficjentami są chińscy producenci baterii.
„Łączna udział w rynku sześciu chińskich firm, w tym [CATL, BYD, Gotion, SVOLT, CALB i EVE], wzrosła o 13,3 procenta, z 43,1 do 56,4 procenta, przekraczając połowę rynku poza Chinami”, pisze SNE Research. Sam CATL i BYD odpowiadają za 44,5 procenta rynku. W tym samym okresie w 2023 roku wartość ta wynosiła jeszcze 36,7 procenta.
SNE Research dokonało szczegółowej analizy sprzedaży baterii do pojazdów elektrycznych (BEV), hybryd z możliwością ładowania z gniazdka (PHEV) oraz innych hybryd, wskazując, że popyt w poszczególnych regionach rozwijał się w różny sposób. Koreańscy analitycy zauważają, że popyt w Europie i Azji skompensował trwającą słabość na Północnej Ameryce. Co ciekawe, sama Chiny również wydają się przeżywać trudności. Podczas gdy SNE Research szacuje 24,7-procentowy wzrost na rynku globalnym bez uwzględnienia Chin, wzrost z uwzględnieniem Chin wynosi jedynie 19,7 procent. Ogólny tempa rozwoju na terytorium Republiki Ludowej spowalniają się zatem.
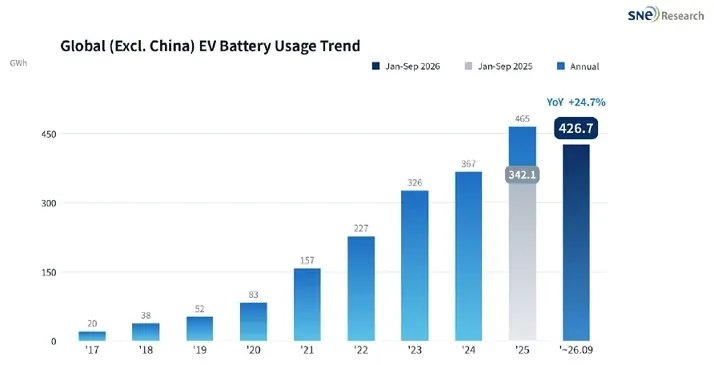
Poniższe dane są dostępne dla samych producentów: Trzy południowokoreańskie firmy – LG Energy Solution, SK On i Samsung SDI – dostarczyły łącznie 113,0 GWh energii na całym świecie (z wyłączeniem Chin) w okresie od stycznia do września, co stanowi spadek o 13,5 procent w porównaniu z poprzednim rokiem. Ich łączny udział w rynku gwałtownie spadł o 11,7 punktu procentowego, z 38,2 procenta do 26,5 procenta. Według SNE Research szczególnie słabo radziły sobie firmy w Ameryce Północnej, gdzie zainstalowana pojemność baterii tego triu spadła niemal o połowę, z 56,1 do 28,1 GWh. W Europie natomiast odnotowano niewielki wzrost (z 58,7 do 63,0 GWh), podobnie jak w Azji (z 13,1 do 17,5 GWh).
Ale rozważmy to krok po kroku. Po pierwszych dziewięciu miesiącach CATL ponownie prowadzi w rankingu. Poza Chinami firma osiągnęła objętość 143,7 GWh, co odpowiada dokładnie jednej trzeciej rynku. W porównaniu z poprzednim rokiem CATL wzrósł o 47 procent. Jego udział w rynku wzrósł o 5,1 punktu procentowego do 33,7 procenta. Dla Europy statystyki SNE Research pokazują wzrost o 35 procent, od 71,5 do 96,8 GWh, natomiast w Azji objętość podwoiła się i wyniosła 27,1 GWh.
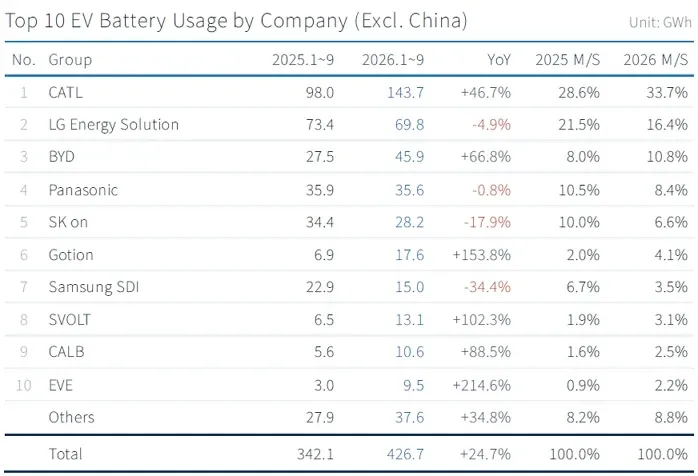
Zdaniem analityków LG Energy Solution utrzymuje drugie miejsce z wynikiem 69,8 GWh (spadek o 4,9 procent rok do roku). Jego działalność w Europie i Azji rozwijała się pomyślnie – w Europie wzrosła o 13 procent do poziomu 38,6 GWh, a w Azji o 49 procent do 11,1 GWh. Jednak to nie wystarczyło, aby zrekompensować gwałtowny spadek w Ameryce Północnej (spadek o 45 procent rok do roku, z 29,9 do 16,5 GWh). Udział rynkowy LGES znacznie spadł o 5,1 punktu procentowego, z 21,5 procenta do 16,4 procenta.
Na trzecim miejscu znajduje się BYD – z wynikiem 45,9 GWh (wzrost o 67 procent rok do roku). Udział rynkowy tej firmy wzrósł z 8,0 procenta do 10,8 procenta. Według SNE Research ten wzrost rozkładał się na Europę (17,4 GWh, wzrost o 67 procent rok do roku), Azję (14,8 GWh, wzrost o 41 procent rok do roku) oraz Amerykę Południową (7,1 GWh, wzrost o 136 procent rok do roku).
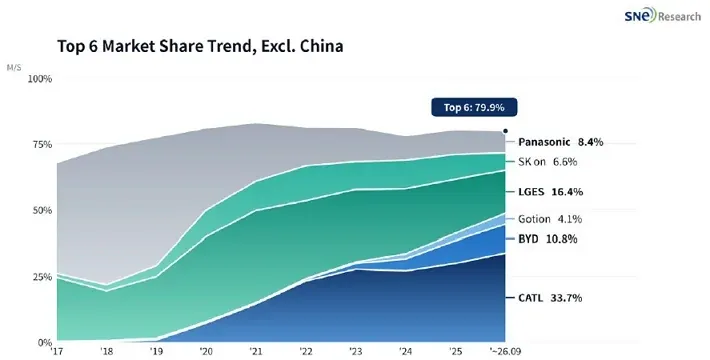
W pierwszych dziewięciu miesiącach roku Panasonic zajął czwarte miejsce z wynikiem 35,6 GWh (spadek o 0,8 procenta rok do roku). „Objętości produkcji Tesli w Ameryce Północnej przyczyniły się do dobrych wyników firmy, ale wzrost ten znacznie ustępował temu na rynkach poza Chinami”, stwierdzili autorzy. Udział rynkowy Panasonic spadł o 2,1 punktu procentowego i wyniósł 8,4 procenta. Patrząc wstecz, przykład Panasonic szczególnie pokazuje, jak bardzo zmienił się rynek w ostatnich latach:
Tymczasem SK On, plasujący się na piątym miejscu, odnotował znaczne straty – jego produkcja spadła do 28,2 GWh (o 18 procent w porównaniu z rokiem poprzednim). Jego udział w rynku spadł z 10,0% do 6,6%. „Firma dostarcza baterie m.in. do Hyundai Motor Group, Ford, Volkswagen i Mercedes-Benz, ale ich wykorzystanie spadło o 46,7% w Ameryce Północnej i o 2,2% w Europie”, stwierdza badanie.
Partner VW, Gotion, zwiększył produkcję o 153,8%, osiągając poziom 17,6 GWh, tym samym wyprzedzając Samsung SDI, który spadł na siódme miejsce. Samsung SDI odnotował jedynie 15,0 GWh (o 34,4% w porównaniu z rokiem poprzednim) – co stanowi największy spadek wśród pierwszej dziesiątki. Jego udział w rynku spadł z 6,7% do 3,5%. Podczas gdy sprzedaż w Europie pozostała stabilna na poziomie 9,4 GWh, Samsung SDI doświadczył katastrofalnego spadku w Ameryce Północnej (o 66% w porównaniu z rokiem poprzednim, z 12,0 do 4,1 GWh).
Na liście 10 najlepszych znajdują się również trzy chińskie firmy drugiego rzędu – mianowicie SVOLT, CALB i EVE Energy. SVOLT zwiększyło swoją produkcję o 102 procent, osiągając 13,1 GWh, CALB o 88,5 procent, osiągając 10,6 GWh, natomiast EVE Energy odnotowało ogromny wzrost o 215 procent, osiągając 9,5 GWh.
Podsumowując, można stwierdzić, że trzy koreańskie firmy produkcyjne oraz Panasonic musiały poświęcić część swoich udziałów w rynku na świecie, z wyłączeniem Chin, podczas gdy sześć wymienionych chińskich przedsiębiorstw stale i szybko zwiększało swoją produkcję w Europie. Kluczowym czynnikiem jest tu chemia ogniw: „Udział technologii LFP na rynku poza Chinami wzrósł o 11,9 procent, z 15,8 procent do 27,7 procent, co odzwierciedla tę samą tendencję. W Ameryce Północnej” – stwierdzili analitycy badawczy SNE. Dzieje się tak dlatego, że to przede wszystkim chińscy producenci prowadzą w dziedzinie technologii LFP. W Europie stopień przyjęcia tej technologii rośnie – „głównie w modelach podstawowych, co sprawia, że konkurencyjność cenowa staje się kluczowym kryterium przy wyborze dostawców” – dodali.
Na podstawie tych danych autorzy badania uważają, że to regionalne ramy polityczne oraz różnorodność popytu będą w głównej mierze decydować o konkurencyjności dostawców. Niektórzy producenci coraz częściej przechodzą na baterie do magazynowania energii w celu osiągnięcia większej różnorodności – szczególnie w Ameryce Północnej. Jeśli chodzi o Europę, analitycy uważają pakiet Auto Package oraz związane z nim zachęty wynikające z tzw. wycofywania silników spalinowych, a także potencjalne zasady „Made-in-Europe”, za decydujące czynniki wpływające na sytuację rynkową.