
SNE Research: Chińscy producenci OEM coraz bardziej dominują na światowym rynku baterii do samochodów elektrycznych
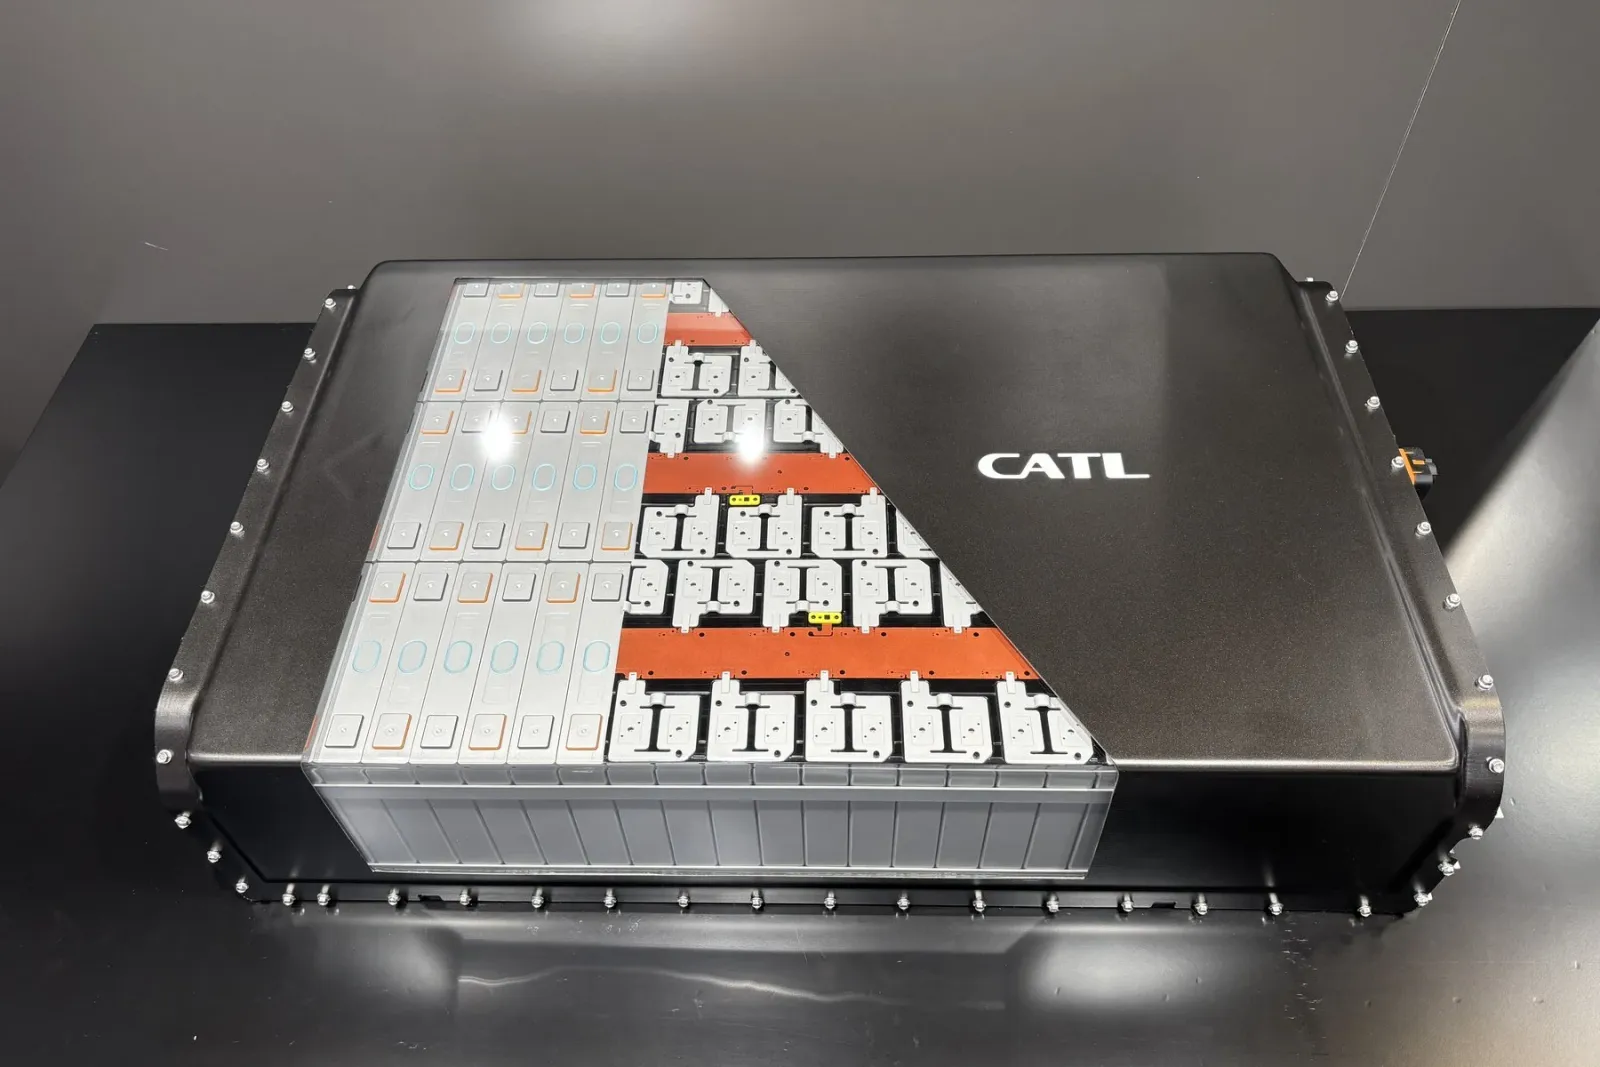
W pierwszych dziewięciu miesiącach roku chińscy producenci zdobyli ponad połowę rynku baterii do pojazdów elektrycznych i hybrydowych poza Chinami. Koreańscy i japońscy dostawcy tracą na znaczeniu. Wynika to z nowej analizy SNE Research.
Zdjęcie: Cora Werwitzke
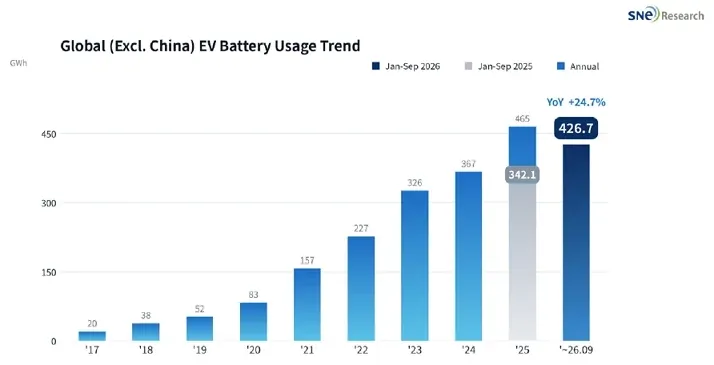
Koreańska firma badawcza rynku SNE Research przyjrzała się dynamice i rozkładowi udziałów na rynku baterii do samochodów elektrycznych poza Chinami. Główne ustalenia: łączna pojemność tych akumulatorów wzrosła w okresie od stycznia do września do 426,7 GWh. Rynek ten rozwinął się zatem o 24,7 procent w porównaniu z analogicznym okresem z poprzedniego roku. Największymi beneficjentami są oczywiście chińscy producenci baterii.
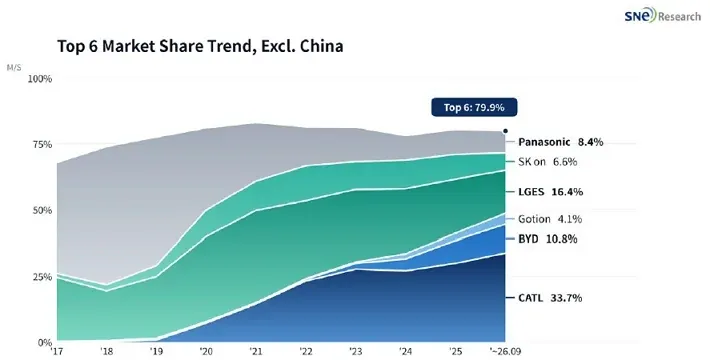
„CATL, BYD, Gotion High-Tech, Svolt, CALB i Eve Energy razem zdobyły 56,4 procent udziału na tym zagranicznym rynku, co stanowi wzrost o ponad 13,3 punktu procentowego w porównaniu z poprzednim rokiem”, pisze SNE Research. Sami CATL i BYD kontrolują 44,5 procent rynku. W analogicznym okresie w 2025 roku było to jeszcze 36,7 procent.
SNE Research badała konkretnie sprzedaż baterii do pojazdów elektrycznych, hybryd typu Plug-in oraz innych hybryd. Popyt rozwijał się różnie w zależności od regionu. Koreańscy analitycy stwierdzają, że popyt w Europie i Azji był w stanie zrównoważyć trwającą słabość w Ameryce Północnej. Interesujące jest to, że Chiny również wydają się przeżywać trudności. Podczas gdy SNE Research ocenia światowy rynek wzrostem na poziomie 24,7%, przy uwzględnieniu Chin wzrost ten wynosi jedynie 19,7 procent. Republika Ludowa spowalnia zatem ogólną dynamikę.
Odnośnie samych producentów dostępne są następujące dane: trzy koreańskie firmy – LG Energy Solution, SK On i Samsung SDI – w okresie od stycznia do września na całym świecie (z wyłączeniem Chin) dostarczyły 113,0 GWh energii, co stanowi spadek o 13,5 procent w porównaniu z tym samym okresem w poprzednim roku. Ich łączny udział w rynku spadł o aż 11,7 punktu procentowego, z 38,2 procenta do 26,5 procenta. Według SNE Research najbardziej ucierpiały działalności w Ameryce Północnej, gdzie zainstalowana pojemność baterii tych trzech firm spadła niemal o połowę, z 56,1 GWh do 28,1 GWh. W Europie natomiast nastąpił niewielki wzrost (z 58,7 GWh do 63,0 GWh), podobnie jak w Azji (z 13,1 GWh do 17,5 GWh).
Ale krok po kroku. Po pierwszych dziewięciu miesiącach na szczycie rankingu ponownie znajduje się CATL. Koncern ten osiągnął poza Chinami pojemność 143,7 GWh, co odpowiada dokładnie jednej trzeciej rynku. W porównaniu z rokiem poprzednim CATL zwiększył swoją produkcję o 47 procent. Jego udział w rynku wzrósł o 5,1 punktu procentowego i wynosi teraz 33,7 procent. Według statystyk SNE-Research w Europie nastąpił wzrost o 35 procent – z 71,5 do 96,8 GWh, natomiast w Azji pojemność podwoiła się i wyniosła 27,1 GWh.
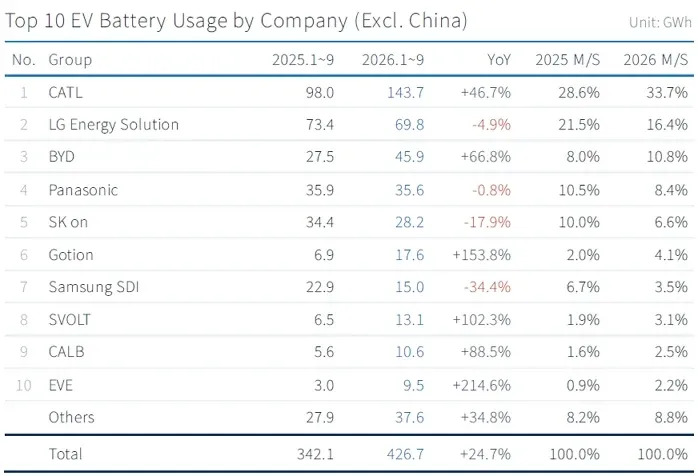
Zgodnie z opiniami analityków drugie miejsce zajmuje LG Energy Solution z wynikiem 69,8 GWh (-4,9% r/r). Działalność w Europie i Azji rozwijała się pozytywnie – w Europie wartość wzrosła o 13 procent do 38,6 GWh, a w Azji o 49 procent do 11,1 GWh. Nie udało się jednak zrekompensować silnego spadku w Ameryce Północnej (-45% r/r, z 29,9 GWh do 16,5 GWh). Udział rynkowy LGES znacznie spadł o 5,1 punktu procentowego, z 21,5% do 16,4%, ze względu na rosnący rynek ogółem.
Następne miejsce zajmuje BYD z wynikiem 45,9 GWh (+67% r/r), co plasuje je na trzecim miejscu. Udział rynkowy tej firmy wzrósł z 8,0% do 10,8%. Według SNE Research wzrost ten rozkładał się na Europę (17,4 GWh, +67% r/r), Azję (14,8 GWh, +41% r/r) oraz Amerykę Południową (7,1 GWh, +136% r/r).
Panasonic zajmuje po pierwszych dziewięciu miesiącach roku czwarte miejsce w rankingu z wynikiem 35,6 GWh (-0,8 % r/r). „Chociaż ilości dostaw dla Tesli w Ameryce Północnej poprawiły wyniki, wzrost pozostał znacznie w tyle za rozwojem na rynku poza Chinami”, komentują autorzy. Udział rynkowy Panasonica spadł o 2,1 punktu procentowego do 8,4 procenta. Patrząc nieco dalej w przeszłość, na przykładzie Panasonica szczególnie wyraźnie widać, jak bardzo zmienił się rynek w ostatnich latach:
Wyraźne spadki odnotował tymczasem dostawca SK Onauf, który zajął piąte miejsce, a jego produkcja spadła do 28,2 GWh (-18% r/r). Udział w rynku odpowiednio spadł z 10,0 do 6,6 procent. „Firma dostarcza baterie m.in. do Hyundai Motor Group, Ford, Volkswagen i Mercedes-Benz. Mimo to zastosowanie tych baterii w Ameryce Północnej spadło o 46,7%, a w Europie o 2,2%”, podaje się w badaniu.
Partner VW, Gotion, z kolei zwiększył produkcję o 153,8 procent do 17,6 GWh, wyprzedzając w ten sposób producenta Samsung SDI, który spadł na siódme miejsce. Samsung SDI odnotował jedynie 15,0 GWh (-34,4% r/r) – największy spadek wśród pierwszej dziesiątki. Jego udział w rynku spadł z 6,7 do 3,5 procent. Podczas gdy sprzedaż w Europie pozostała na poziomie z poprzedniego roku, wynosząc 9,4 GWh, Samsung SDI doznał katastrofy w Ameryce Północnej (spadek o 66% r/r, z 12,0 do 4,1 GWh).
Do listy Top-10 dostali się trzej chińscy producenci drugiej ligi – a mianowicie SVOLT, CALB i EVE Energy. SVOLT zwiększył swoją produkcję o 102 procent do poziomu 13,1 GWh, CALB o 88,5 procent do 10,6 GWh, natomiast EVE Energy odnotowało ogromny wzrost o 215% i osiągnęło poziom 9,5 GWh.
Podsumowując, można stwierdzić, że trzej koreańscy producenci oraz Panasonic musieli na rynku światowym ustąpić udziałów rynkowych ekskluzywnym chińskim firmom, podczas gdy sześć wymienionych chińskich przedsiębiorstw stale i szybko zwiększa swoją obecność w Europie. Ważnym czynnikiem jest tu chemia ogniw: „Wzrost udziału technologii LFP na rynku poza Chinami o 11,9 punktu procentowego, z 15,8 do 27,7 procent, odzwierciedla ten sam trend”, podkreślają analitycy. To przede wszystkim chińscy producenci prowadzą w dziedzinie technologii LFP. Szczególnie w Europie rośnie zasięg stosowania tej technologii – „przede wszystkim w modelach entry-level, co sprawia, że konkurencyjność cenowa staje się kluczowym kryterium przy wyborze dostawców”, komentuje SNE Research.
Analizy te dostarczają na podstawie tych danych również prognozę: ich zdaniem to przede wszystkim regionalne warunki polityczne oraz dywersyfikacja popytu będą decydować o konkurencyjności dostawców. Dlatego niektórzy producenci coraz częściej przechodzą na baterie do zastosowań stacjonarnych w celu osiągnięcia większej dywersyfikacji – szczególnie w Ameryce Północnej. Jeśli chodzi o Europę, analitycy uważają m.in. pakiet motoryzacyjny oraz towarzyszące mu zachęty związane z wycofywaniem samochodów spalinowych, a także potencjalne zasady „Made-in-Europe” za kluczowe czynniki wpływające na sytuację rynkową.