
W Volkswagenie wybuchają alarmy: sprzedaż spadła o 14,3% w trzecim kwartale, łącznie z samochodami elektrycznymi
Grupa Volkswagen przechodzi przez coraz trudniejszy okres. Niemiecki producent od kilku kwartałów boryka się z słabością niektórych ze swoich głównych rynków, coraz intensywniejszą konkurencją oraz trudnościami w dostosowaniu swojej struktury do szybko zmieniającego się przemysłu motoryzacyjnego. Ostatnie wyniki ponownie podnoszą kwestię nieprzyjemną dla Wolfsburga: czy obecna strategia będzie wystarczająca, by utrzymać pozycję wśród największych producentów na świecie.
Liczby z trzeciego kwartału wskazują na znaczny spadek, szczególnie w Chinach, gdzie lokalni producenci przejmują rynek na szkodę Niemców. Do tego dochodzi presja na sprzedaż samochodów elektrycznych oraz konieczność dostosowania kosztów w grupie obejmującej marki o zupełnie różnych pozycjonowaniach i potrzebach. Problem nie polega już tylko na mniejszej sprzedaży, ale na znalezieniu sposobu na przywrócenie konkurencyjności bez narażania przyszłości przemysłu.
Volkswagen traci siłę w Chinach i odnotowuje spadek sprzedaży
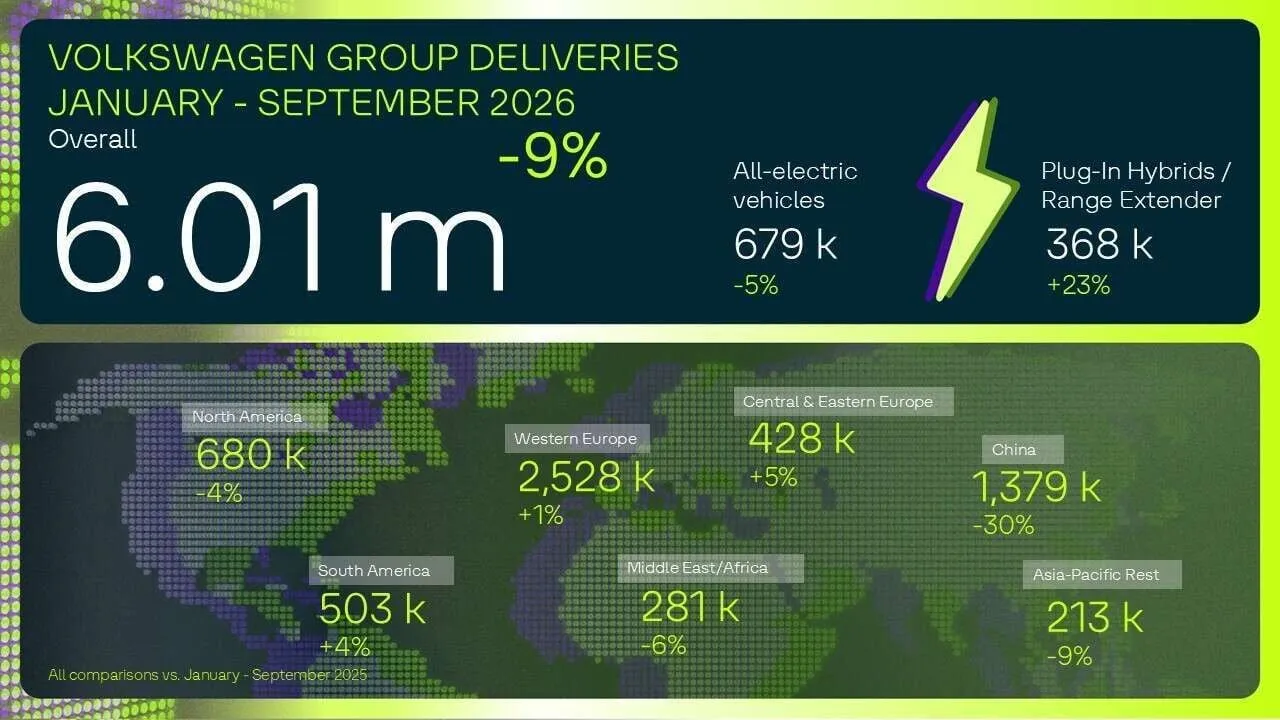
W trzecim kwartale Grupa Volkswagen dostarczyła na całym świecie około 1,89 miliona pojazdów, co oznacza spadek o 14,3% w porównaniu z tym samym okresem roku poprzedniego. Ten spadek jest szczególnie niepokojący ze względu na swoją wielkość, a także ze względu na rozkład geograficzny – dotyka bowiem rynków kluczowych dla działalności tego niemieckiego producenta.
Chiny były jednym z głównych źródeł obaw, ze względu na spadek liczby dostaw o 38,5% w tym kwartale. Firma musi tam stawić czoła głębokiej transformacji rynku, w której lokalni producenci zyskują przewagę dzięki swoim samochodom elektrycznym, systemom cyfrowym oraz zdolności do regularnego odnowiania modeli, co zmusza tradycyjne koncerny do reakcji.
W całym roku, od stycznia do września, Volkswagen sprzedał nieco ponad sześć milionów pojazdów, czyli około 600.000 sztuk mniej niż w pierwszych dziewięciu miesiącach poprzedniego roku. Oznacza to spadek na poziomie bliskim 9%. Nie jest to zatem problem ograniczony do konkretnych miesięcy, lecz tendencja, która zaczyna mieć znaczący wpływ na łączne wyniki grupy.
Pod względem marek, Volkswagen i Audi odnotowały spadki na poziomie bliskim 20% w trzecim kwartale, podczas gdy Skoda zdołała utrzymać względnie stabilne sprzedaże. Dział pojazdów przemysłowych, Traton, był jedną z pozytywnych wyjątków, osiągając wzrost powyżej 10%. Te różnice pokazują, że sytuacja nie jest identyczna we wszystkich obszarach koncernu, chociaż wyniki jego głównych marek pozostawiają niewiele przestrzeni na optymizm.
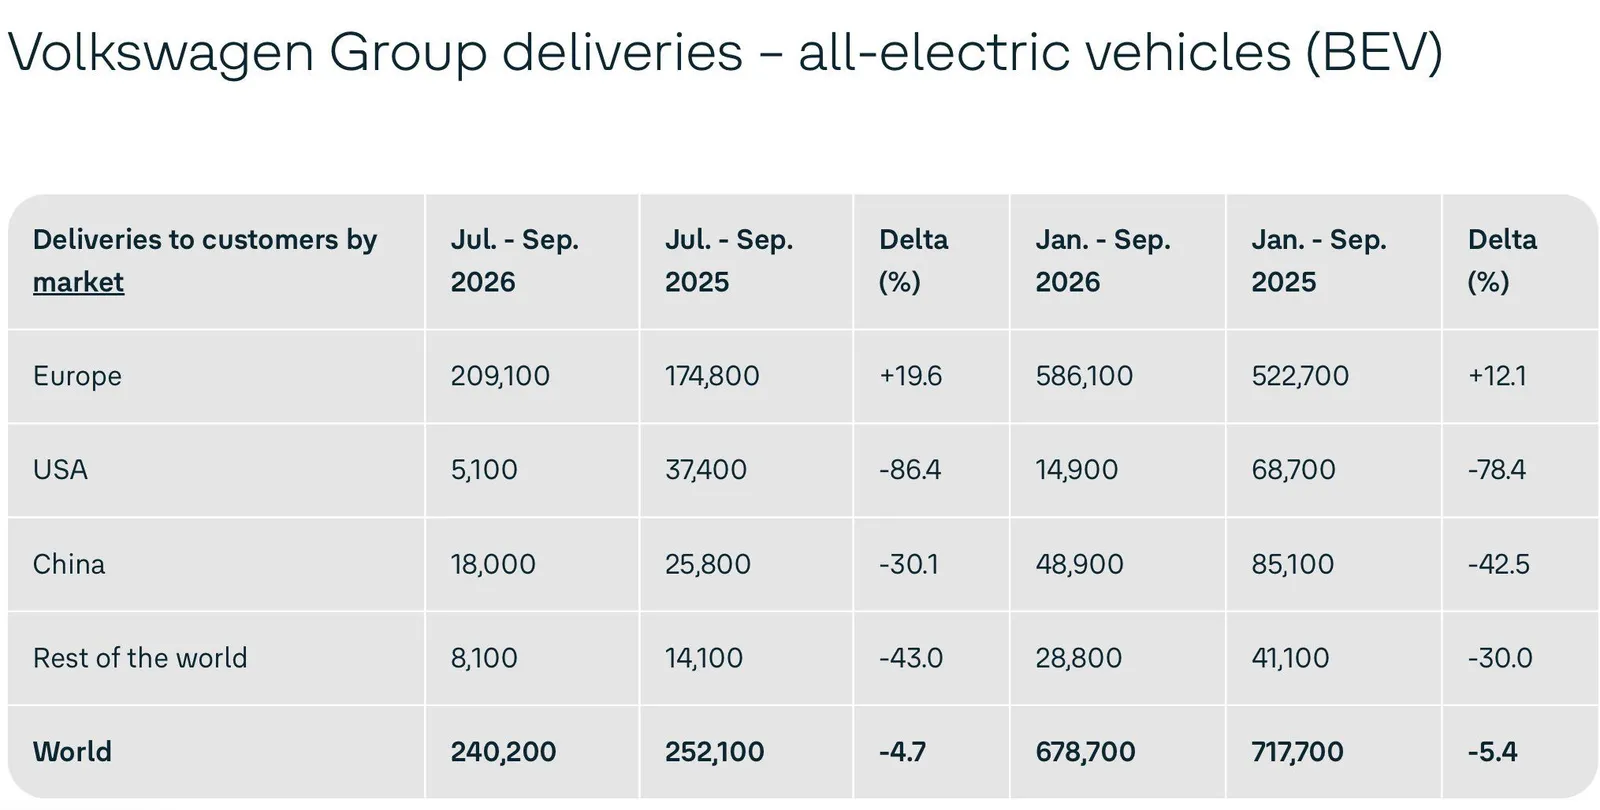
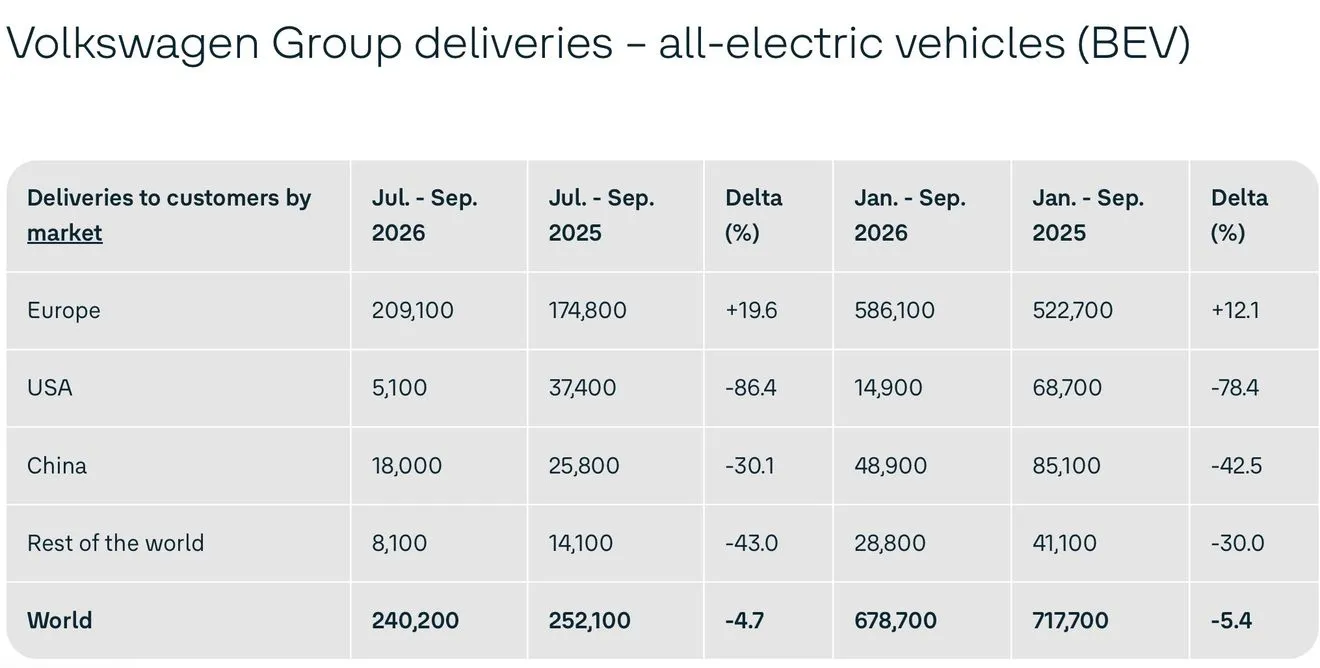
Moglibyśmy sądzić, że samochody elektryczne powstrzymają ten spadek, ale ich rozwój również nie daje powodów do optymizmu. Światowe dostawy samochodów elektrycznych na baterie w tym segmencie spadły o 5% w ciągu pierwszych trzech kwartałów roku, według danych zawartych w oryginalnym raporcie. Europa stanowi główną wyjątkową sytuację, dzięki pozytywnemu rozwojowi, który kontrastuje z trudnościami na innych rynkach.
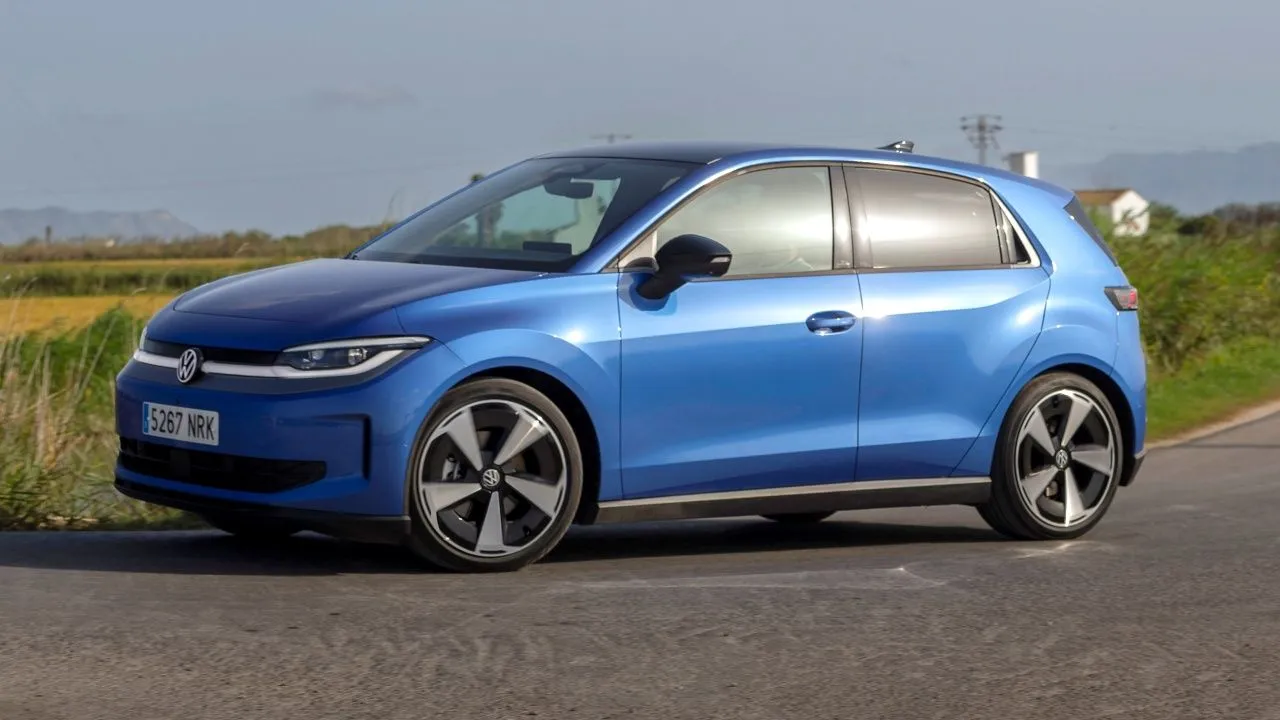
Jest przynajmniej promyk nadziei w postaci nowej generacji samochodów elektrycznych, na czele z ID. Polo – dzięki nim VW ma nadzieję odwrócić sytuację, przynajmniej jeśli chodzi o samochody elektryczne.
Tekste te potwierdzają przypuszczenie, że Volkswagen coraz bardziej polega na swoim rynku europejskim, aby utrzymać swój biznes. Sytuacja jest szczególnie delikatna w Chinach, gdzie jego marki straciły część przewagi, jaką miały wobec lokalnych producentów, oraz w Stanach Zjednoczonych, gdzie warunki handlowe i konkurencja utrudniają ekspansję. Aby jednak ocenić, w jakim stopniu grupa traci pozycje na poszczególnych rynkach, konieczne jest rozróżnienie pomiędzy łączną ilością dostaw a liczbą zarejestrowanych samochodów elektrycznych, a także porównanie odpowiednich okresów.
Działania, których Volkswagen potrzebuje, aby uniknąć dalszego pogorszenia sytuacji
W takiej sytuacji kierownictwo Volkswagena stoi przed trudną decyzją. Dyrektor generalny grupy, Oliver Blume, apeluje o wsparcie rządów w rozwiązywaniu problemów branży, ale obecne trudności zmuszają również do ponownego przemyślenia decyzji wewnętrznych, które wykraczają daleko poza pomoc publiczną. Pytanie brzmi, czy producent jest gotów przekształcić swoją strukturę w takim stopniu, jaki wymaga nowy otoczenie konkurencyjne.
Wśród najbardziej radykalnych propozycji zmiany kierunku działalności grupy znajduje się drastyczne skrócenie jej asortymentu, poprzez usunięcie nawet 80% lub 90% modeli i wersji. Jest to środek ekstremalny, ale wynika z rzeczywistego problemu: utrzymywanie nadmiernie szerokiej gamy zwiększa złożoność produkcyjną, podwaja koszty i utrudnia skupienie zasobów na produktach o największym potencjale rynkowym.
Technologia to kolejna dziedzina, w której Volkswagen musi przyspieszyć. Wśród proponowanych rozwiązań znajduje się użycie dużych elementów odlewniczych, nowe procesy produkcyjne oraz większa integracja komponentów pojazdu. Celem jest uproszczenie produkcji, zmniejszenie liczby części oraz przybliżenie się do metod, które pozwalają niektórym konkurentom wytwarzać samochody o bardziej konkurencyjnych strukturach kosztowych.
W obszarze oprogramowania grupa musiałaby również wzmocnić swoje możliwości, ponieważ już w 2026 roku wprowadzane są samochody z poważnymi usterekami w działaniu ich oprogramowania. Oczywiście VW musi zrobić krok naprzód w obszarze coraz ważniejszym i cenionym przez klientów – jazdy autonomicznej, gdzie Europa wydaje się spać.
Przebudowa strategii firmy przez ekspertów obejmuje również wstrzymanie inwestycji w nowe silniki spalinowe, systemy hybrydowe oraz napęd na wodór, aby skoncentrować zasoby na samochodach elektrycznych. Proponuje się również zamknięcie niewykorzystywanych fabryk silników, redukcję zatrudnienia tam, gdzie to konieczne, oraz ponowne negocjacje umów pracowniczych. Są to środki o ogromnym wpływie społecznym i gospodarczym, których nie można przedstawiać jako prostych rozwiązań ani stosować bez uwzględnienia ich konsekwencji dla pracowników oraz regionów zależnych od tych zakładów.
Główną przeszkodą jest to, że transformacja tak wielkiego rozmiaru wymaga poniesienia natychmiastowych kosztów w celu osiągnięcia korzyści długoterminowych. Redukcja fabryk, uproszczenie oferty produktowej oraz zmiana kultury korporacyjnej mogą poprawić konkurencyjność, ale niosą ze sobą również ryzyka przemysłowe, finansowe i związane z zatrudnieniem. Dlatego Volkswagen musi zamiast ogłaszać bezkrytyczne cięcia określić, które działania przynoszą wartość, gdzie traci konkurencyjność oraz jakie inwestycje są niezbędne, aby odzyskać utracone pozycje.
Problem Volkswagena nie zostanie rozwiązany jedynie dzięki pomocy publicznej ani nowej generacji samochodów elektrycznych. Firma musi połączyć konkurencyjne produkty, zrównoważoną strukturę kosztów oraz spójną strategię technologiczną dostosowaną do tempa zmian w tym sektorze. Wyniki z trzeciego kwartału nie oznaczają, że jej model biznesowy jest skazany na porażkę, ale pokazują, że utrzymywanie tych samych rozwiązań w miarę ewolucji rynku może być bardzo kosztowne. Im później podejmie decyzje, tym trudniejsze może być odzyskanie utraconych pozycji.