
Zyski Rivian (RIVN) w III kwartale 2026 roku: przychody wzrosły o 38%, R2 jest teraz ich bestsellerem
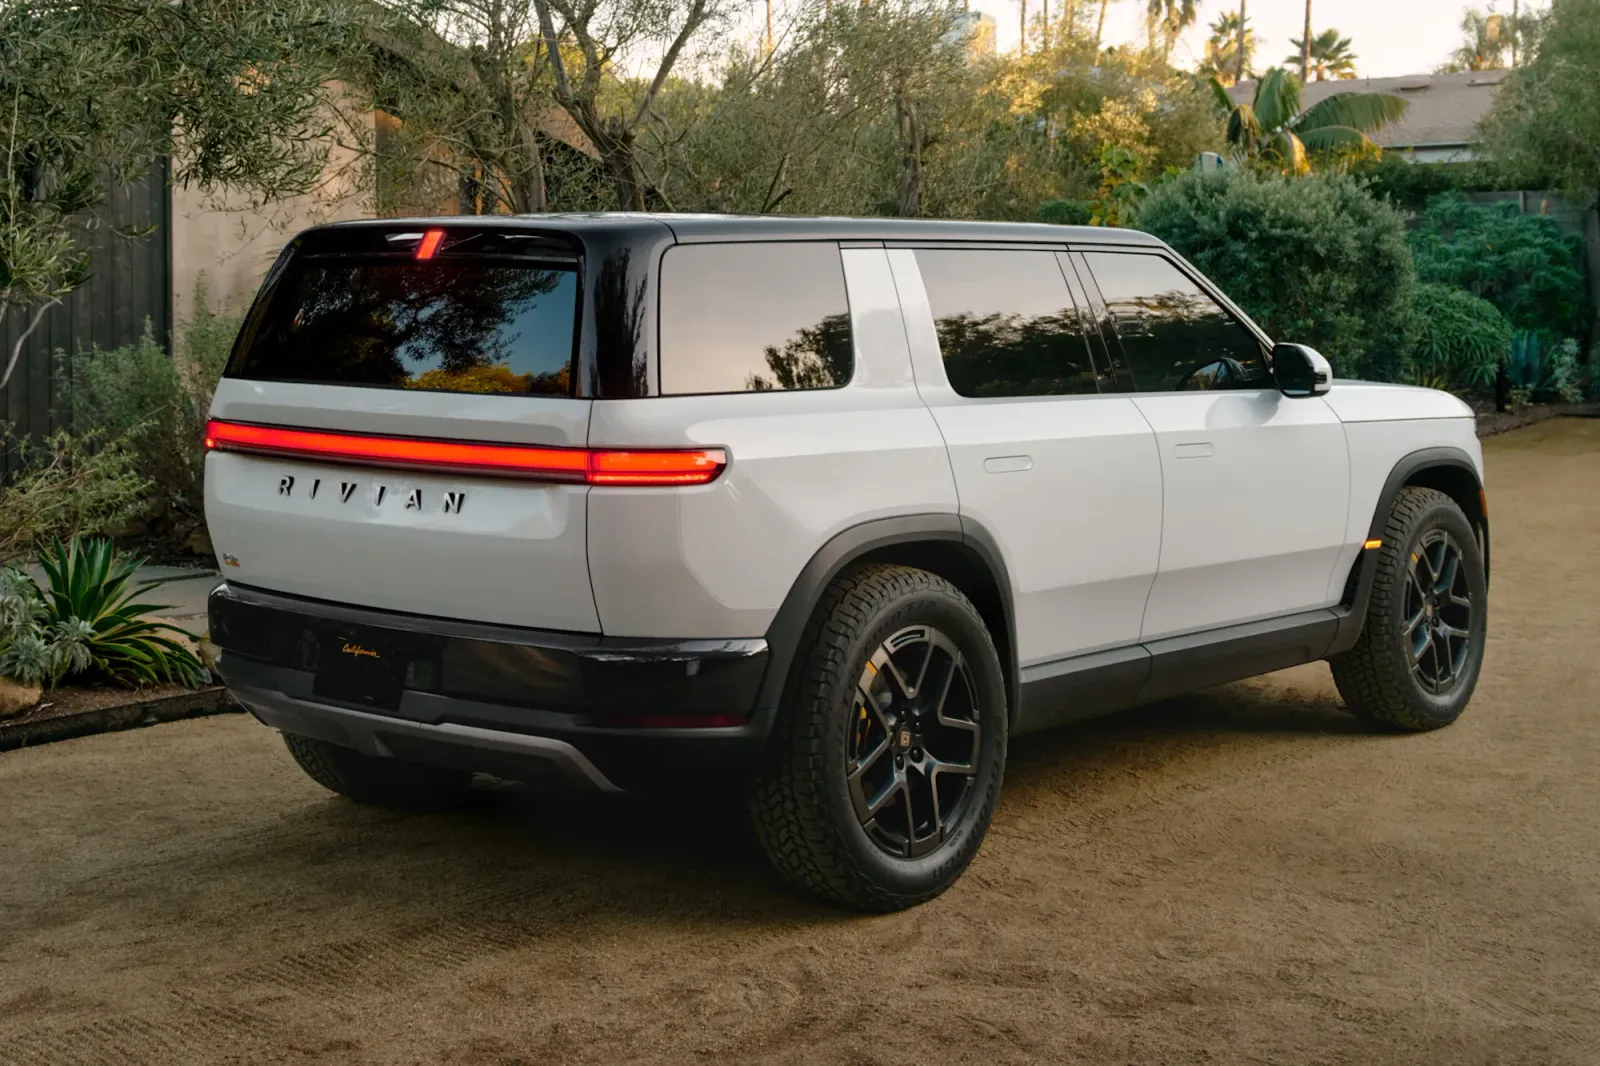
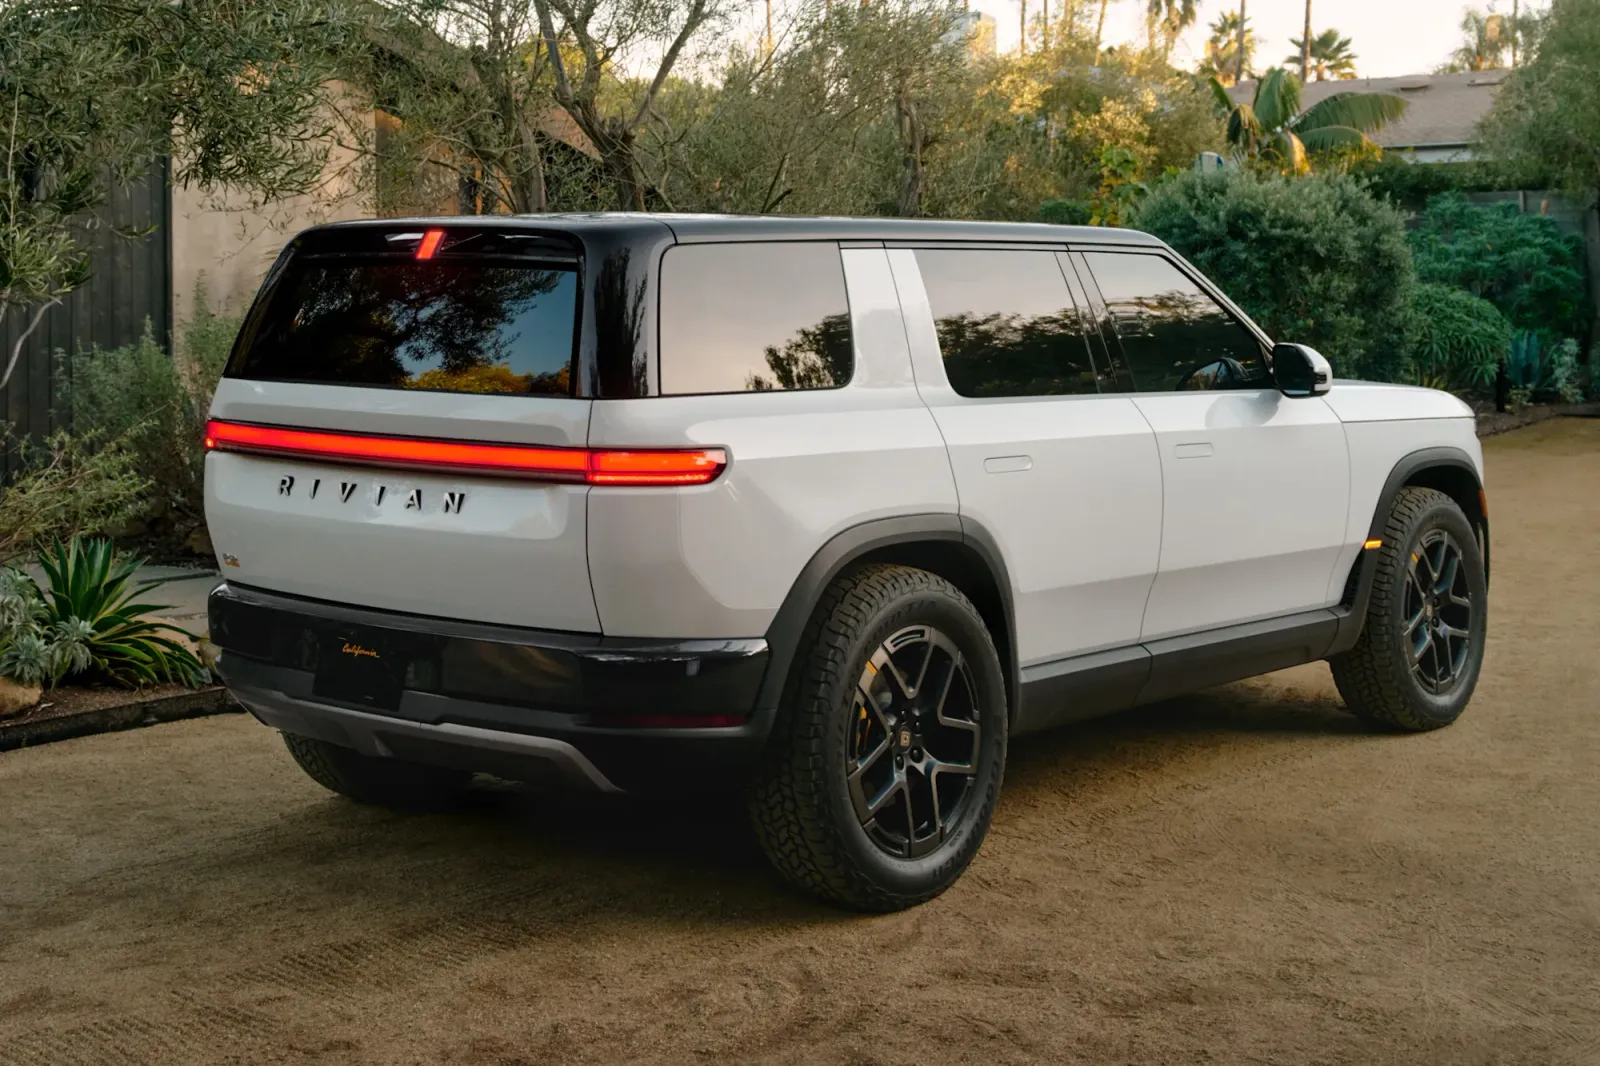
Rivian (RIVN) właśnie opublikował wyniki finansowe za trzeci kwartał 2026 roku – przychody wzrosły o 38% rok do roku i osiągnęły 2,155 miliarda dolarów. R2, w swoim pierwszym pełnym kwartale dostaw, jest już najpopularniejszym pojazdem firmy, wyprzedzając zarówno R1, jak i furgonetkę Amazona.
Wyniki przewyższyły oczekiwania Wall Street, a Rivian podnosi swoje prognozy na rok 2026 we wszystkich wskaźnikach. Jednak dział motoryzacyjny nadal traci pieniądze, a intensywna produkcja R2 pogorszyła marżę w tym kwartale.
Rivian Q3 2026 – liczby
Mamy już informacje dotyczące ilości. Rivian poinformował na początku tego miesiąca, że w tym kwartale wyprodukował 19 751 pojazdów i dostarczył 19 248 sztuk, co stanowi rekord. Liczba dostaw wzrosła o 46% w porównaniu z rokiem poprzednim i o 58% w porównaniu z drugim kwartałem.
Oto reszta kwartału:
Przychody: 2,155 miliarda dolarów (+38% r/r)
Przychody z branży motoryzacyjnej: 1,550 miliarda dolarów (+36%)
Przychody z oprogramowania i usług: 605 milionów dolarów (+45%)
Zysk brutto: 176 milionów dolarów (marża 8%)
Skorygowany EBITDA: -435 milionów dolarów (w porównaniu z -602 milionami rok temu)
Czysta strata: -913 milionów dolarów
Skorygowany EPS: -0,48
Wolny przepływ pieniężny: -1,124 miliarda dolarów
Pieniądze i krótkoterminowe inwestycje: 5,502 miliarda dolarów
Zgodnie z konsensusem Bloomberg analitycy spodziewali się przychodów na poziomie około 2,02 miliarda dolarów, skorygowanej straty 0,61 dolara na akcję oraz skorygowanego ubytku EBITDA w wysokości około 576 milionów dolarów. Rivian przewyższył wszystkie te prognozy.
R2 się sprzedaje, ale samochody nadal przynoszą straty
Oczekiwania co do sprzedaży modelu R2 są dobre. Firma Rivian podaje, że stopa konwersji rezerwacji wersji premiery pozostała powyżej oczekiwań, dodatkowo uruchomiła drugą zmianę produkcji R2 w Normal w stanie Illinois, a liczba jazd demonstracyjnych wzrosła do ponad 103 000 w tym kwartale, w porównaniu z 57 000 w Q2.
Problemem jest marża brutto w branży motoryzacyjnej. Segment motoryzacyjny Rivian odnotował stratę brutto w wysokości 80 milionów dolarów w Q3, co odpowiada marży ujemnej -5%. Jest to lepsze wynik niż strata 130 milionów dolarów rok temu, ale gorsze niż strata 36 milionów dolarów (-3%) zaobserwowana w Q2.
Rivian przypisuje dodatkowe koszty w wysokości około 120 milionów dolarów związane z wprowadzeniem modelu R2 do produkcji, w porównaniu z produkcją na „bardziej normalnych poziomach”. W tym kwartale firma otrzymała również wsparcie, którego nie będzie już w przyszłości: 81 milionów dolarów z dochodów z ulg regulacyjnych oraz zwrot taryfy IEEPA.
Gdy usunąć składniki związane z ulgami, segment motoryzacyjny stracił około 161 milionów dolarów na poziomie przychodów brutto, co odpowiada mniej więcej 8 400 dolarom za każdy dostarczony pojazd. To nie jest dobre.
Jednak pod tym kryje się rzeczywy postęp. Rivian twierdzi, że koszt towarów sprzedanych na jednostkę w segmencie motoryzacyjnym spadł o ponad 12 000 dolarów w porównaniu z poprzednim kwartałem dzięki wyższej proporcji modeli R2 oraz lepszemu wykorzystaniu kosztów stałych. Nasze obliczenia na podstawie dostępnych danych wskazują, że koszt wyniósł około 84 700 dolarów za pojazd w trzecim kwartale, w porównaniu z 96 700 dolarami w drugim kwartale. Przychody na pojazd również spadają, co jest cechą samochodu tańszego – około 76 300 dolarów bez uwzględnienia ulg, w porównaniu z 85 000 dolarami w drugim kwartale.
Volkswagen odpowiada za zysk brutto
Jedynym powodem, dla którego Rivian odnotował łączny zysk brutto, jest jego segment oprogramowania i usług, który przyniósł 605 milionów dolarów przychodów oraz 256 milionów dolarów zysku brutto, co stanowi marżę 42%.
Z tych przychodów z tej działalności 354 miliony dolarów (59%) pochodziły z wspólnego przedsięwzięcia z Volkswagen Group, które płaci Rivian za projektowanie architektury elektrycznej oraz prace nad oprogramowaniem. Rivian twierdzi, że spodziewa się ujęcia tych przychodów w bilansie do połowy 2028 roku. Wliczony jest również Autonomy+, płatny pakiet pomocy kierowcy uruchomiony w kwietniu, a Rivian podaje, że stawki są „lepsze, niż się spodziewaliśmy”.
Lepsze prognozy, niższe wydatki kapitałowe
Rivian zaktualizował swoje prognozy na rok 2026:
Dostawy: 67 000 do 70 000 sztuk (wcześniej 65 000 do 70 000)
Dopasowany EBITDA: od -1,85 miliarda dolarów do -1,75 miliarda dolarów (poprawa o 100 milionów dolarów w średnim scenariuszu)
Wydatki kapitałowe: od 1,40 miliarda dolarów do 1,50 miliarda dolarów (spadek o 300 milionów dolarów w średnim scenariuszu)
Przy 41 807 dostawach do września, Rivian potrzebuje od 25 193 do 28 193 dostaw w czwartym kwartale, aby osiągnąć nowy zakres celów. Byłby to kolejny rekord, tym razem z dużą przewagą. Rivian podaje te prognozy już miesiąc przed rozpoczęciem kwartału, co pokazuje duże zaufanie do możliwości osiągnięcia przynajmniej dolnej granicy tego celu.
Redukcja wydatków inwestycyjnych dotyczy raczej „terminu ponoszenia kosztów”, a nie oszczędności. Pierwsza faza budowy zakładu w Georgii, która ma zwiększyć roczną zdolność produkcyjną modeli R2 i R3 o 300 000 sztuk, wciąż jest w trakcie realizacji.
Jeśli chodzi o gotówkę, Rivian zakończył kwartał z 5,502 miliarda dolarów, a łączna płynność wyniosła 7,095 miliarda dolarów po uwzględnieniu linii kredytowej oraz 1-miliardowego pożyczki terminowej sfinansowanej przez Volkswagena w październiku. To po sprzedaży akcji za 1,5 miliarda dolarów w lipcu. Sam przepływ pieniężny netto w trzecim kwartale wyniósł -1,124 miliarda dolarów.
Jeśli chodzi o funkcję autonomii, Rivian nadal planuje ograniczone wdrożenie trybu jazdy „Point to Point” poprzez program dostępu wstępnego skierowany wyłącznie do zaproszonych użytkowników jeszcze w tym roku, z powszechnym udostępnieniem dla subskrybentów Autonomy+ w 2027 roku. Podano również, że osiągnięcie kolejnego kamienia milowego przez Uber do końca roku może umożliwić dodatkową inwestycję w postaci akcji w wysokości 250 milionów dolarów. Więcej szczegółów ma zostać przedstawionych podczas Dnia Autonomii i AI firmy 9 grudnia.
Pogląd Electrek
To dobry kwartał dla Rivian, a R2 wyraźnie sprawdza się w praktyce. To, że stał się najchętniej kupowanym modelem firmy w ciągu zaledwie jednego kwartału, mimo że rozwój tego modelu jest jeszcze na wczesnym etapie, to doskonały początek. Widzieliśmy, jak R2 opuszczał linię montażową w kwietniu, a popyt na niego od tamtej pory pozostaje wysoki.
Ale uważaj na informacje dotyczące cen. Duża część z nich pochodziła spoza branży motoryzacyjnej: czeki od Volkswagena, ulgi regulacyjne oraz jednorazowa zwrotka podatkowa. Produkty, które faktycznie wytwarza i sprzedaje Rivian, straciły na poziomie brutto więcej pieniędzy niż w poprzednim kwartale.
Najważniejszą dla nas liczbą jest spadek kosztu na pojazd o 12 000 dolarów. Jeśli ten trend będzie się utrzymywał w miarę obsadzania drugiej zmiany i zmniejszania się kosztów wdrożenia wynoszących 120 milionów dolarów, segment motoryzacyjny może osiągnąć punkt równowagi samodzielnie. Jeśli jednak temu zaprzestanie się rozwijać, Rivian stanie się jedynie podwykonawcą oprogramowania dla Volkswagena z przyległą firmą motoryzacyjną notującą straty.
Zakładam, że tak się stanie. Dzięki dodaniu zmiany tuż przed rozpoczęciem kwartału produkcja prawdopodobnie znacznie wzrośnie w Q4, a Rivian ma już dobrą wizję popytu już miesiąc po rozpoczęciu kwartału.
Jeśli o czymś mogę powiedzieć, to jestem pod wrażeniem popytu na droższą edycję początkową modelu R2, jaki obserwuje Rivian. To dobry znak dla tańszej wersji, o ile uda się obniżyć jej koszt w nadchodzących miesiącach.