
Odnowa czy śmierć: Niemcy muszą się zmierzyć z 200.000 zwolnień w przemyśle motoryzacyjnym
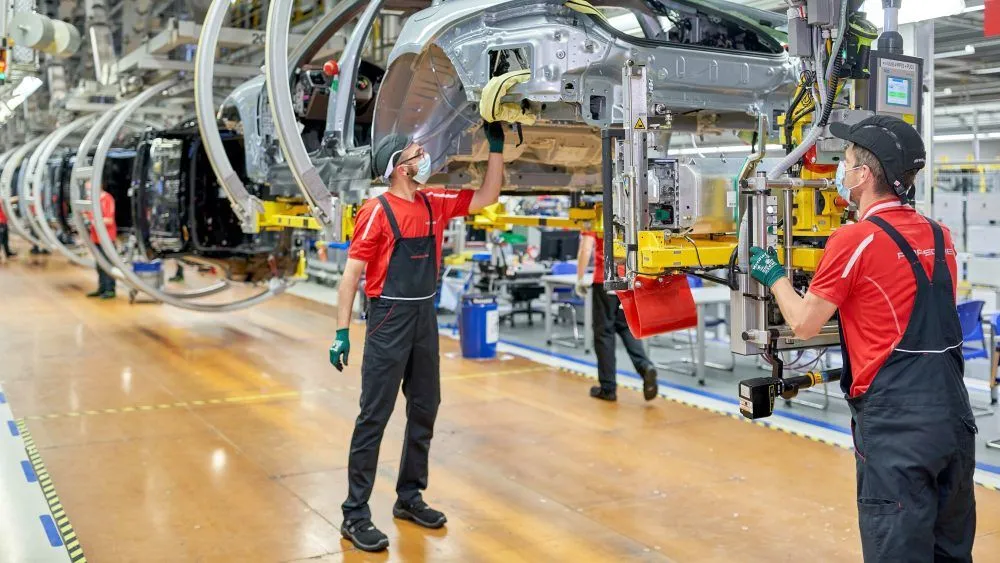
Niemiecki przemysł samochodowy przechodzi przez jeden z najtrudniejszych okresów w swojej niedawnej historii. Producenci i dostawcy muszą radzić sobie na coraz bardziej konkurencyjnym rynku, przy wysokich kosztach oraz zdolności produkcyjnej, która już nie odpowiada obecnemu popytowi. Sytuacja ta zmusza do ponownego przemyślenia modelu przemysłowego kraju, który przez dziesięciolecia był jednym z czołowych ośrodków przemysłu samochodowego na świecie.
Problem ma tak wielki rozmiar, że nawet jeśli firmy podjąć teraz odpowiednie decyzje, to według raportu konsultingowej firmy Roland Berger Niemcy mogą stracić co najmniej 200 000 miejsc pracy w przemyśle samochodowym do 2030 roku. To główny wniosek z nowego badania tej firmy, które ostrzega przed koniecznością wprowadzenia głębokich zmian w celu odzyskania konkurencyjności i uniknięcia jeszcze większych korekt.
Zgodnie z szacunkami raportu liczba pracowników w fabrykach i firmach dostawczych spadłaby z około 692.000 w 2025 roku do około 490.000 w 2030 roku. Spośród miejsc pracy, które znikną, około 90.000 to stanowiska bezpośrednie, kolejne 95.000 dotyczyłoby funkcji pośrednich, a około 15.000 wpłynęłoby na stanowiska kierownicze. Konsultant ostrzega, że jeśli firmy opóźnią podjęcie niezbędnych decyzji, konsekwencje mogą być jeszcze poważniejsze.
Niemcy mają zbyt wiele fabryk i produkują droższe samochody
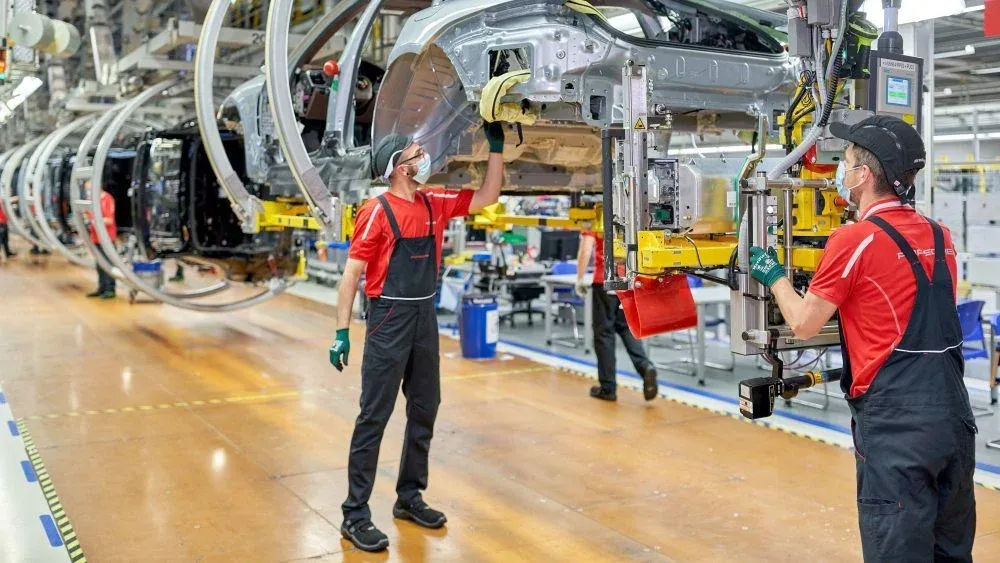
Jednym z głównych problemów niemieckiego przemysłu jest nadmiar mocy produkcyjnych. Fabryki muszą utrzymywać wysoki poziom działalności, aby rozłożyć swoje koszty na wystarczającą liczbę pojazdów, ale wiele ośrodków produkcyjnych jest dalekie od osiągnięcia tego celu. Sytuację pogorszył spadek produkcji w ostatnich latach oraz trudności w przywróceniu wcześniejszych poziomów.
Felix Mogge, partner w Roland Berger, zauważa, że fabryka musi pracować przy około 75–80% swojej mocy produkcyjnej, aby działać rentownie. Niemcy posiadają jednak zakłady zdolne do produkcji ponad sześciu milionów pojazdów rocznie, podczas gdy ich produkcja wynosi zaledwie nieco ponad cztery miliony. Według eksperta kraj ten ma możliwość utrzymania co najmniej pięciu fabryk mniej, niż jest to konieczne przy obecnych objętościach produkcji.
Liczby pomagają zrozumieć rozmiar problemu. W 2015 roku niemieckie zakłady wyprodukowały około 5,9 miliona pojazdów, podczas gdy w 2025 roku ta liczba spadła do około 4,2 miliona. Pomimo tego spadku zdolność produkcyjna pozostaje na poziomie około 6,4 miliona jednostek rocznie. Roland Berger uważa, że obecny wolumen produkcji stanowi nową rzeczywistość rynku i że nie można liczyć na automatyczne powrót do poziomów sprzed dekady.
Do nadmiernej zdolności produkcyjnej dochodzi kolejna istotna przeszkoda: produkcja samochodu w Niemczech jest znacznie droższa niż w Chinach. Według badania chińscy producenci mają przewagę kosztową na poziomie około 30% w takich obszarach jak baterie i systemy napędu elektrycznego, materiały oraz siła robocza potrzebna do produkcji. Ta różnica szczególnie utrudnia konkurencję na rynku samochodów elektrycznych, gdzie cena odgrywa decydującą rolę w decyzji o zakupie.
Konsultantka przyznaje, że niemieccy producenci zdołali utrzymać poziom technologiczny niezbędny do konkurencji z liderami światowymi. Problem polega na tym, że ta zdolność już nie wystarcza, by zrekompensować różnicę kosztów. Felix Mogge uważa, że sama siła marki nie może zniwelować tak dużej różnicy cenowej. Dla firm takich jak Volkswagen, BMW i Mercedes-Benz wyzwaniem jest utrzymanie swojej pozycji bez tracenia terenu wobec konkurentów, którzy potrafią rozwijać i produkować pojazdy o bardziej optymalnych strukturach kosztowych.
Nowoczesne samochody w krótszym czasie i transformacja, na którą nie można czekać
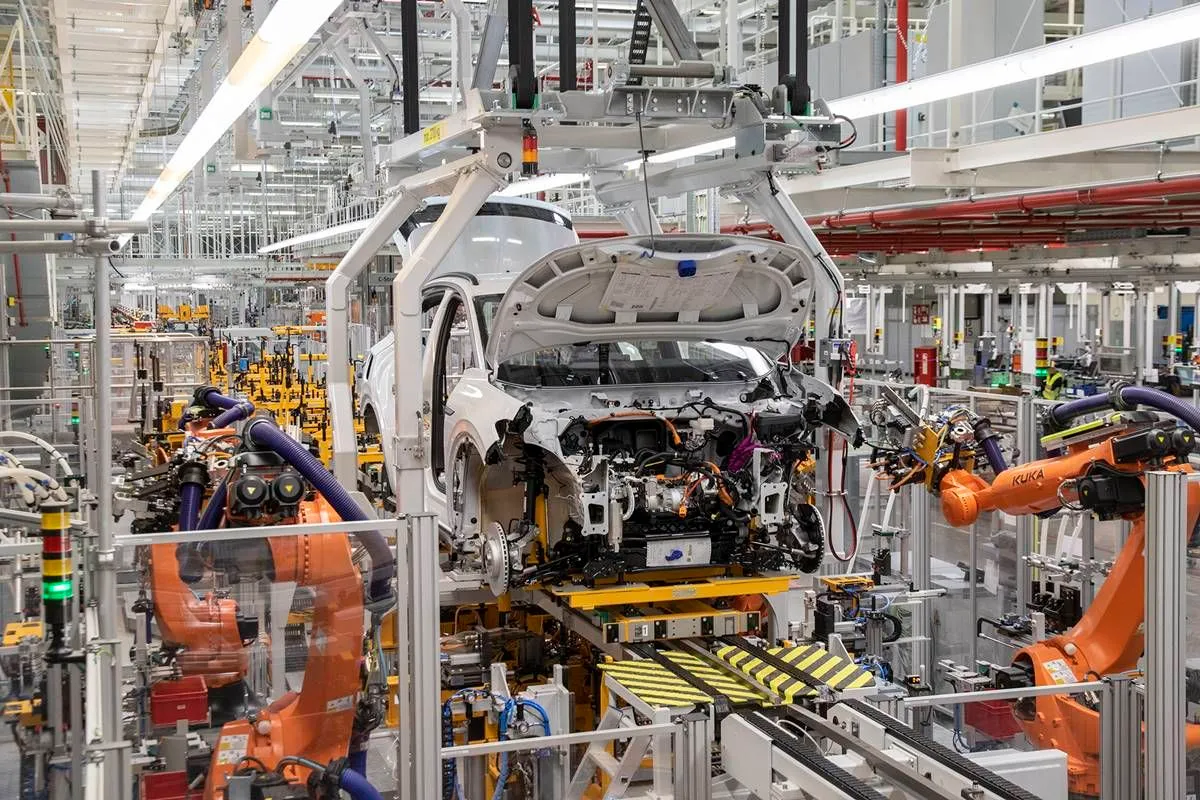
Zdaniem Roland Berger rozwiązanie polega na zmianie zarówno sposobu pracy producentów, jak i warunków, w których funkcjonuje przemysł. Firmy muszą skrócić czasy rozwoju, uproszczyć procesy oraz wzmocnić współpracę z dostawcami. Jednocześnie władze publiczne muszą ułatwić adaptację obiektów przemysłowych i pomóc pracownikom w nabywaniu umiejętności potrzebnych w nowych miejscach pracy.
Jednym z najwyraźniejszych przykładów są czasy rozwoju. Podczas gdy niektórzy chińscy producenci potrafią opracować nowy pojazd w około 24 miesiące, niemieckie firmy zwykle potrzebują 48 miesięcy lub nawet więcej. W raporcie stwierdza się, że skrócenie tego okresu do 30–36 miesięcy byłoby realistycznym celem, aby odzyskać zwinność i szybciej reagować na zmiany rynkowe.
Szybkość rozwoju będzie szczególnie ważna w takich dziedzinach jak oprogramowanie, którego udział w kosztach rozwoju może się znacznie podwoić do 2030 roku. Z tego powodu firma doradcza proponuje, aby producenci i dostawcy współpracowali ściślej w tej dziedzinie, zamiast osobno realizować inwestycje i projekty, które wymagają tych samych rozwiązań technologicznych.
Badanie ostrzega również, że presja na koszty nie powinna skutkować rezygnacją z inwestycji w technologie przyszłości. Przemysł będzie musiał nadal rozwijać się w takich dziedzinach jak baterie, napęd elektryczny, robotyka i sztuczna inteligencja, jeśli chce utrzymać swoją pozycję na rynku międzynarodowym. Wyzwaniem jest sfinansowanie tej transformacji przy jednoczesnym eliminowaniu nadmiernej zdolności produkcyjnej oraz dostosowywaniu struktury firm do rynku, który nie oferuje już takich samych możliwości jak dziesięć lat temu.
Polityka również będzie odgrywać ważną rolę. Roland Berger proponuje przyspieszenie procedur uzyskiwania pozwoleń na reorganizację fabryk, ułatwienie współpracy pomiędzy różnymi podmiotami z sektora oraz wdrożenie programów szkoleniowych dla pracowników dotkniętych zmianami. Wśród zaproponowanych środków znajduje się inicjatywa kwalifikacyjna dla ponad 50 000 pracowników w takich dziedzinach jak oprogramowanie, baterie, robotyka i sztuczna inteligencja.
Sebastian Gundermann, partner w Roland Berger, uważa, że firmy i władze muszą przyjąć swoje odpowiedzialności, aby ograniczyć skutki transformacji. Producenci muszą rozwijać i wytwarzać swoje pojazdy szybciej, natomiast instytucje powinny wspierać ten proces poprzez środki sprzyjające innowacjom i ułatwiające adaptację zawodową pracowników.
Kluczowy przekaz jest jasny: niemiecki przemysł nie może liczyć na odzyskanie dawnej pozycji bez zmiany swojego sposobu pracy i myślenia. Konkurencja chińska nie ogranicza się już tylko do oferowania tańszych alternatyw, ale także wywiera presję na terminy rozwoju oraz efektywność przemysłową. Dla Volkswagena, BMW, Mercedes-Benz oraz ich dostawców wyzwaniem nadchodzących lat będzie obniżanie kosztów, dostosowywanie fabryk oraz przyspieszanie innowacji bez rezygnacji z zdolności technologicznych, które przez dekady zapewniały im sukces.