
Olej, długi i nadchodząca korekta cen samochodów – oraz co to oznacza dla pojazdów elektrycznych
Tanie pojazdy elektryczne zapewniają ochronę przed wstrząsami cenowymi ropy naftowej oraz niezależność od kolejek i wysokich cen w stacjach obsługi. Jednak spadek wartości istniejących pojazdów może zaszkodzić właścicielom, którzy polegają na finansowaniu – a polityka monetarna może jeszcze bardziej pogorszyć tę sytuację.
Niedawno argumentowaliśmy, że Bank Rezerw powinien odróżniać wstrząsy cenowe spowodowane importem ropy od krajowego przegrzania gospodarki. Ponadto uważamy, że dostęp do kapitału oraz sprawiedliwy rozdział korzyści muszą stanowić sedno procesu elektryfikacji.
Rynki pojazdów łączą teraz te argumenty i rodzi pytanie: jak możemy złagodzić bolesne straty obecnych właścicieli, gdy zaczynają dominować tańsze pojazdy elektryczne?
Australijczycy są przyzwyczajeni do szybkich spadków wartości swoich samochodów, ale ta transformacja na pojazdy elektryczne zachodzi tak szybko, że straty związane z samochodami na paliwo ropowe mogą być jeszcze bardziej dotkliwe.
Zagrożenie nie polega jedynie na tym, że przejście na pojazdy elektryczne może spowodować trudności finansowe u niektórych. Cały system zależności od ropy naftowej musi radzić sobie z jej wahaniami cenowymi oraz konkurencją technologiczną ze strony źródeł odnawialnych energii, pojazdów elektrycznych i urządzeń zasilanych prądem w całej gospodarce. Nadmierne zadłużenie stanowi kolejną słabość – długi nabyte w założeniu ciągłej zależności od ropy naftowej będą istnieć jeszcze przez wiele dekad.
Korekta w kilku tempach
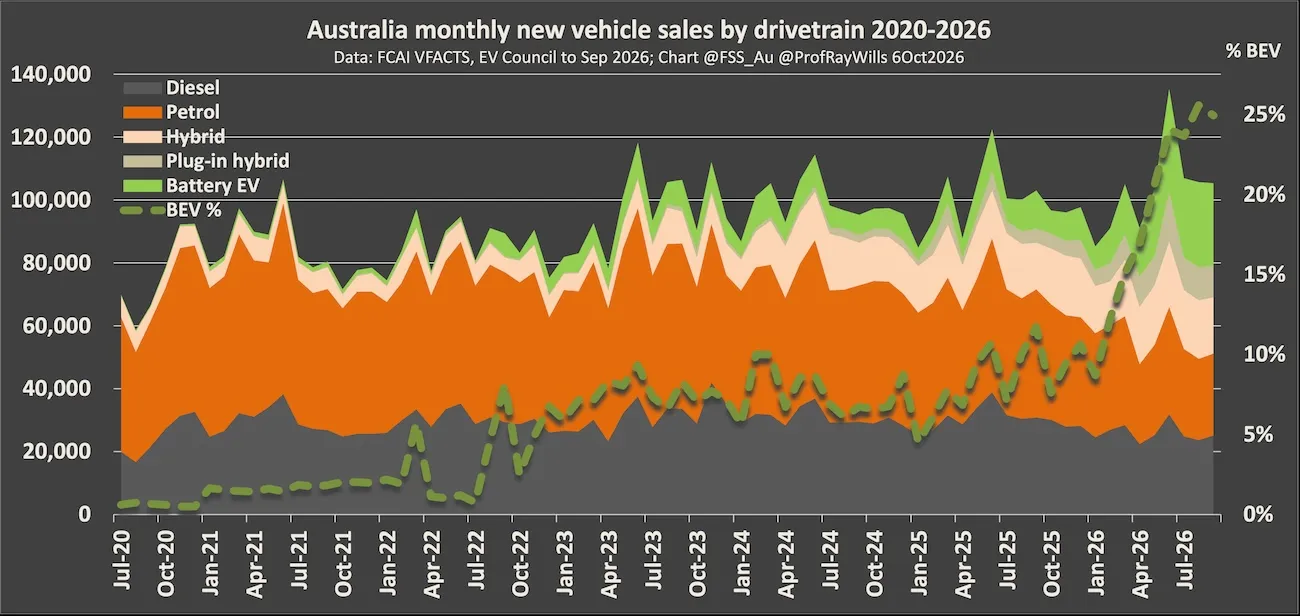
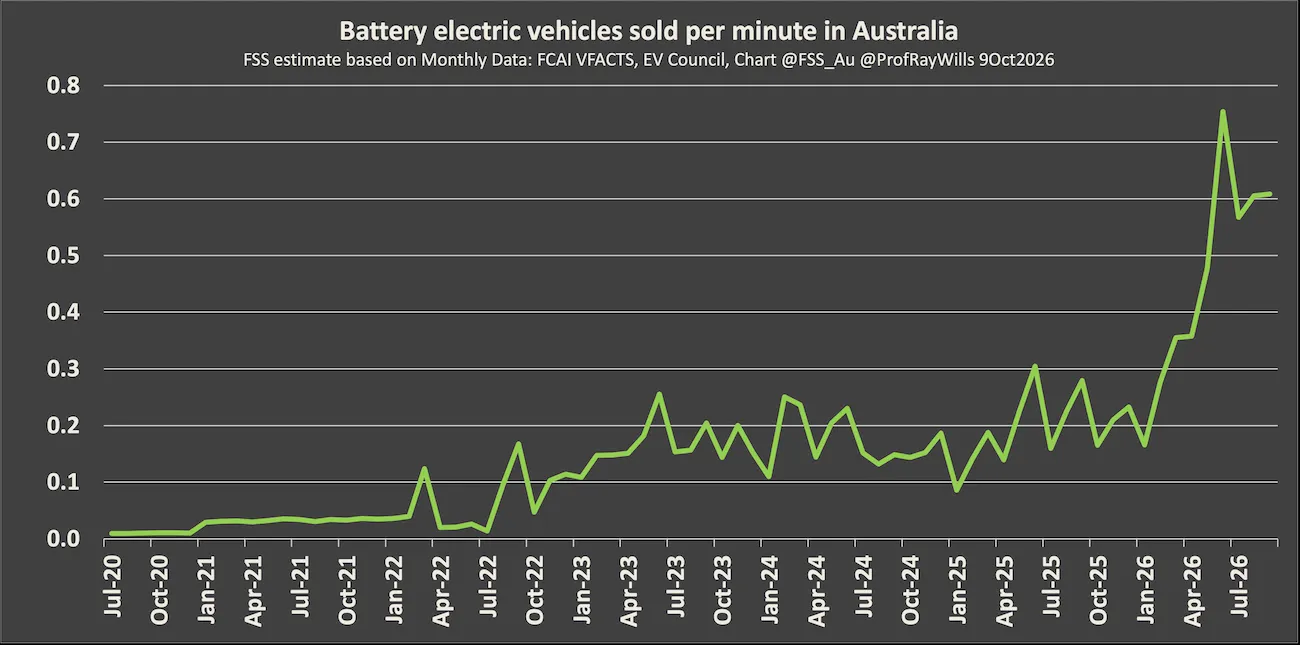
Dane dotyczące pojazdów w Australii z września pokazują zmianę między różnymi systemami napędowymi, a nie ogólne załamanie rynku. Łączna liczba dostaw wzrosła o 1,8% rok do roku, ale sprzedaż pojazdów na baterie wzrosła o 118%, podczas gdy sprzedaż pojazdów na benzynę spadła o 36%, a na diesel o 18%. Hybrydy bez możliwości ładowania z gniazdka to odrębną kategorię – te dane nie oznaczają, że każdy pojazd z silnikiem cofa się w takim samym tempie.
Kryzys naftowy wzmacnia motywację do zmiany pojazdów, a tańsze samochody elektryczne ułatwiają tę zmianę. Model Atto 1 Essential firmy BYD, reklamowany w ramach oferty czasowej po cenie 19 990 dolarów australijskich, konkujuje teraz w kategorii najtańszych nowych samochodów w Australii.
Jest to istotna granica, która odzwierciedla szybkie zmniejszanie się „premii cenowej” w coraz większej liczbie segmenców rynkowych.
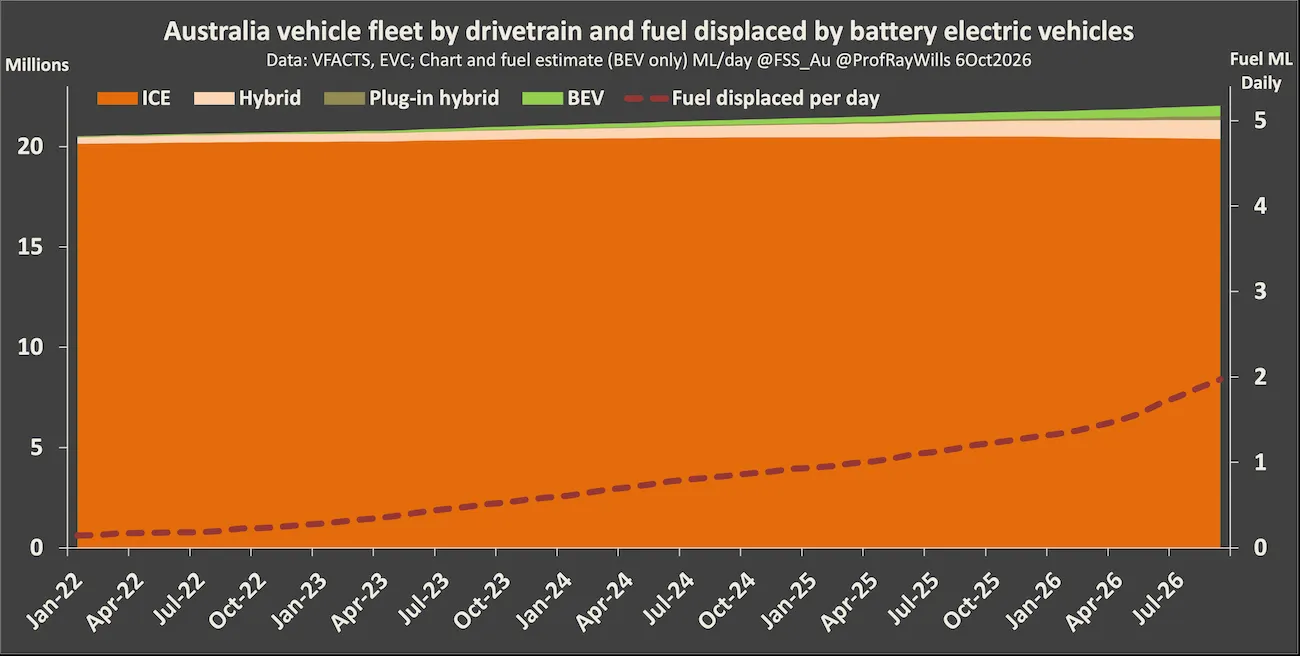
Korzyści wynikające z tego rozwiązania obejmują nie tylko budżety gospodarstw domowych: według szacunków Ember samochody elektryczne, w tym hybrydy typu plug-in, zastąpiły w krajach importujących ropę 200 milionów baryłek surowej ropy w ciągu pierwszych sześciu miesięcy kryzysu energetycznego w Hormuzie, co odpowiada wartości około 29 miliardów dolarów australijskich, przy czym uniknięty import ropy do Australii ma wartość około 330 milionów dolarów australijskich.
Jednak ceny ropy mogą zarówno spadać, jak i rosnąć. Odzyskanie podaży mogłoby obniżyć ciężar wydatków gospodarstw domowych i złagodzić natychmiastowy popyt na pojazdy elektryczne. Spadek cen ropy spowodowany recesją byłby mniej pocieszający: tańszy benzyn może iść w parze z bezrobociem oraz słabszym popytem na pojazdy.
Ważna jest przyczyna zmian cen, a nie tylko jej kierunek. Badania RBA również rozróżniają wstrząsy popytem na ropę od zakłóceń w podaży przy analizie odpowiedzi monetarnych. Dla gospodarstw domowych nie chodzi tylko o cenę, ale także o to, czy stacja benzynowa ma paliwo do sprzedaży!
Gdzie „subprime” staje się istotne
Analogia z kredytami subprime dotyczy zabezpieczeń, a nie przewidywania powtórki sytuacji z 2008 roku.
Załóżmy, że kredytobiorca ma dług w wysokości 30 000 dolarów australijskich za pojazd, którego obecna wartość wynosi 22 000 dolarów australijskich. Niższe koszty eksploatacji sprawiają, że samochody elektryczne są atrakcyjne, ale sprzedaż istniejącego auta pozostawia luki finansowe w wysokości 8 000 dolarów australijskich. Przeniesienie tej kwoty na kolejny kredyt utrudnia sfinansowanie zakupu nowego pojazdu.
Taki mechanizm występuje już w amerykańskim kredytowaniu. Dane firmy Edmunds przytoczone przez CNBC wskazują, że średnia wartość ujemna aktywów netto w przypadku samochodów oddawanych w zamian wynosiła 6 884 dolary amerykańskie w drugim kwartale. Około 43% kupujących, którzy przenosili ujemną wartość aktywów netto na finansowanie nowego pojazdu, zaciągało kredyty na 84 miesiące w pierwszym kwartale. Chodzi tu o konkretne grupy kredytobiorców, a nie o wszystkich kierowców.
Jeśli wartość zabezpieczeń spadnie, a liczba niespłacanych kredytów wzrośnie, pożyczkodawcy odzyskają mniej pieniędzy. Surowsze warunki kredytowe mogą wtedy ograniczyć zakupy i pogłębić spadek cen. Skala zagrożeń w Australii wymaga lokalnych danych dotyczących niespłaconych kwot kredytów, wartości pojazdów oraz trudności finansowych kredytobiorców.
Wartości układu napędowego będą resetowane nierównomiernie
Dla pojazdów spalinowych nie będzie jednego procentowego wskaźnika obniżki, ani gwarantowanego ochrony dla pojazdów elektrycznych.
Ciągle wysokie ceny paliwa wywierają presję na niesprawne pojazdy. Wydajne hybrydy mogą zachować atrakcyjność tam, gdzie ładowanie jest trudne. Pojazdy diesla mogą zachowywać się inaczej niż miejskie hatchbacki na benzynę ze względu na różnice w opcjach wymiany i wymaganiach serwisowych.
Pojazdy elektryczne borykają się z własną korektą cen: tańsze nowe modele mogą obniżyć kwotę, jaką klienci są skłonni zapłacić za starsze egzemplarze. Sprzedaż używanych pojazdów elektrycznych w Australii wzrosła ponad dwukrotnie między lutym a marcem 2026 roku, podczas gdy dostępne zapasy spadły o 38%. To wspiera tezę o krótkoterminowej niedobności, a nie o trwałym wzroście wartości pozostałej po sprzedaży pojazdu.
Trwałość baterii dodaje kolejny wymiar do wartości odsprzedaży. Pickles, opierając się na testach ponad 2 750 używanych baterii, donosi, że pojazdy elektryczne w wieku pięciu lat zwykle zachowują około 93% swojej pojemności naładunku, natomiast pojazdy używane do przewozów pasażerów o dużej odległości przebytej, przekraczającej 230 000 km, osiągają około 89%. To buduje zaufanie do ich dalszej użyteczności, ale nie chroni ich cen rynkowych przed tańszymi nowymi konkurentami.
Prawdopodobna korekta będzie zależeć od układu napędowego, efektywności, możliwości, dostępu do ładowania oraz ceny zakupu – a nie od prostego podziału na pojazdy elektryczne i benzynowe.
Spadające wartości aktywów to nie spadek CPI
To rozróżnienie ma znaczenie dla RBA. Utrata 8 000 dolarów australijskich przy istniejącym samochodzie to strata na bilansie gospodarstwa domowego, a nie zmniejszenie inflacji konsumenckiej o 8 000 dolarów australijskich.
Tanie nowe pojazdy mogą ograniczyć stopę inflacji, pod warunkiem dostosowań jakościowych. Drogie paliwo może jednocześnie podnieść wskaźnik CPI. Dlatego gospodarstwo domowe może doświadczać zarówno rosnących kosztów życia, jak i spadku bogactwa.
Nie chodzi tu tylko o to, czy pojazd elektryczny zachowa swoją wartość, ale także o to, czy dług właściciela spada na tyle szybko, by nadążyć za jego deprecjacją.
Polityka nie powinna pogłębiać pułapki
Wyższe stopy procentowe nie mogą ponownie otworzyć tras transportu ropy naftowej. Mogą one zmniejszyć popyt i wpłynąć na oczekiwania co do inflacji, ale także sprawić, że finansowanie wymiany pojazdów stanie się droższe.
Prawomocnym zmartwieniem RBA jest utrzymująca się inflacja oraz efekty drugiego rzutu. Analiza RBA wskazuje, że tymczasowe szoki podaży mogą zostać przezwyciężone, ale reakcja zależy od trwałości inflacji, oczekiwań oraz szerszych warunków gospodarczych.
Rząd powinien w międzyczasie priorytetowo traktować opłaty za dostęp, wiarygodne informacje o stanie baterii oraz celowane wsparcie finansowe, a nie bezkrytyczne dotacje chroniące wartość starych aktywów, ani budowę nowych aktywów opartych na ropy naftowej.
Jak argumentowaliśmy we wrześniu, równość oznacza dostęp do sprzętu i finansowania, które przynoszą oszczędności. Udany przejście sprawia, że mobilność staje się tańsza, bez porzucania tych, których istniejące długi uniemożliwiają im przeprowadzkę.
Polityka powinna pomagać gospodarstwom domowym w uzyskaniu tańszej mobilności, a nie gwarantować wartości odsprzedaży istniejących pojazdów – i powinna unikać zachęcania kredytobiorców do przenoszenia nie do opanowania starych długów przy nowych zakupach.