
Chińskie samochody elektryczne kosztują o 10.000 euro mniej w produkcji niż europejskie: ceły nie wystarczają
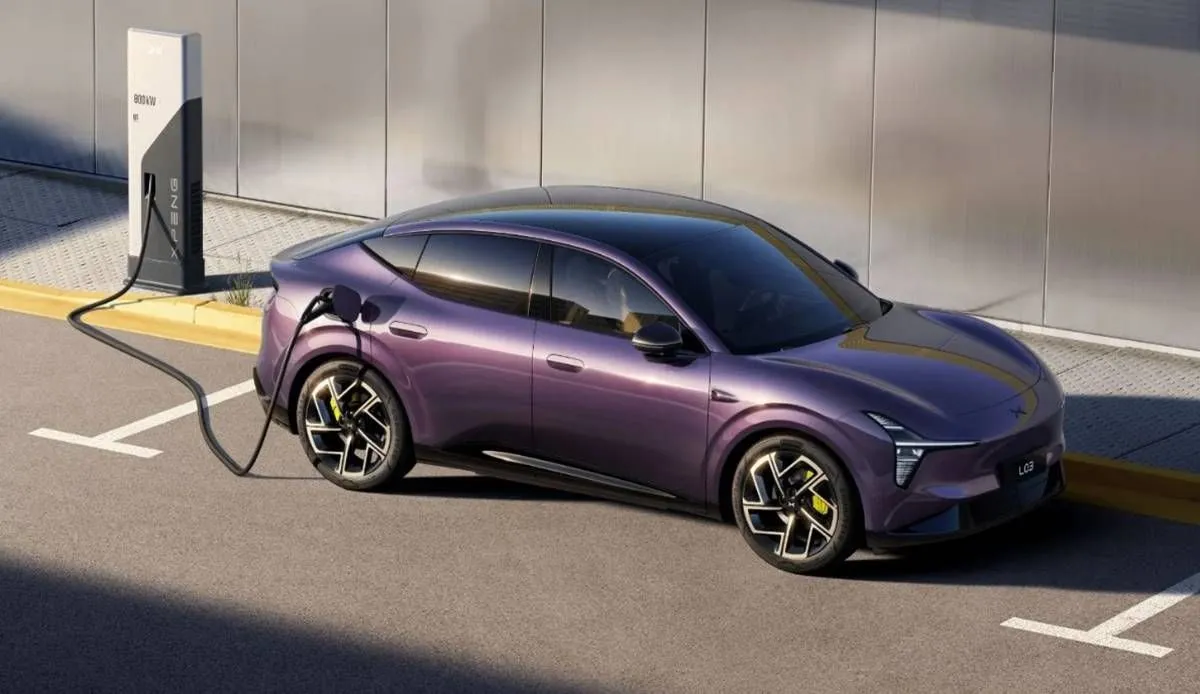
Europejscy producenci od lat zwlekają z przejściem na samochody elektryczne, starając się jak najdłużej korzystać z silników spalinowych, ale chińska konkurencja zmienia zasady gry znacznie szybciej, niż się spodziewali. Różnice nie dotyczą już tylko ceny sprzedaży czy technologii oferowanej przez modele nowej generacji, lecz wpływają bezpośrednio na koszty produkcji oraz zdolność marek do odnowy swojej oferty.
Sytuacja ta szczególnie niepokoi branżę, która musi inwestować miliardy euro w nowe platformy, baterie i systemy elektroniczne, jednocześnie zmagając się z rosnącym naciskiem na swoje marże. Problem polega na tym, że chińscy producenci mają przewagę przemysłową trudną do nadrobienia, nawet jeśli Europa utrzyma cła na samochody elektryczne importowane z Chin.
Zgodnie z analizą firmy konsultingowej AlixPartners, chińscy producenci mogą wyprodukować samochód elektryczny za około 11.000 dolarów (9.800 euro) mniej niż ich europejscy konkurenci. Raport ostrzega również, że zachodnie marki w bardzo krótkim czasie straciły pozycje na rynku europejskim, podczas gdy chińscy producenci nadal rozszerzają swoją obecność dzięki nowocześniejszym modelom i znacznie bardziej konkurencyjnym cenom.
Ciężary te znajdują odzwierciedlenie w rentowności europejskich grup. Ich marże zysku przed odsetkami, podatkami, amortyzacjami i odpisami (EBITDA) spadły z 13,2% w 2021 roku do 6,9% w 2025 roku, według danych AlixPartners. Z mniejszymi środkami na finansowanie nowych inwestycji firmy stoją przed trudną sytuacją: muszą wydawać więcej, by konkurować, ale mają na to mniej zasobów.
Raport wskazuje, że chińskie marki zdobyły 10% europejskiego wolumenu sprzedaży, który wcześniej należał do zachodnich producentów. Ten postęp zmienił również oczekiwania kupujących, którzy teraz znajdują samochody z nowocześniejszą technologią i bardziej konkurencyjnymi cenami, co zwiększa presję na tradycyjne marki.
Chińscy producenci rozwijają samochody w połowie czasu
Jedną z głównych różnic pomiędzy tymi dwoma branżami jest szybkość rozwoju. Podczas gdy europejscy producenci mogą potrzebować aż 60 miesięcy na wprowadzenie nowego modelu, ich chińscy konkurenci są w stanie zakończyć ten proces w około 24 miesiące. Ta różnica umożliwia azjatyckim markom szybszą aktualizację oferty oraz dostosowywanie produktów do preferencji kupujących.
Efekt ten jest widoczny również w strukturze sprzedaży. Zgodnie z analizą AlixPartners, modele wprowadzone w ciągu trzech poprzednich lat stanowią mniej niż jedną trzecią sprzedaży europejskich producentów. Natomiast w przypadku chińskich grup pojazdy przedstawione w tym samym okresie odpowiadają za 76% do 100% wszystkich dostaw. Oznacza to, że azjatyckie marki konkurują z znacznie nowszą gamą produktów, podczas gdy ich europejscy konkurenci wciąż w większym stopniu polegają na modelach obecnych na rynku od dłuższego czasu.
Aby zmniejszyć tę odległość, firma doradcza uważa, że europejscy producenci powinni przyjąć dwuletnie cykle rozwoju, korzystając z sztucznej inteligencji w celu obniżenia kosztów i przyspieszenia wprowadzania nowych produktów. Proponuje również więcej umów technologicznych oraz transformację przemysłową, która pozwoli konkurować bez wyłącznego polegania na cełach.
Kolejną alternatywą jest wykorzystanie istniejącej już zdolności przemysłowej w Europie. AlixPartners szacuje, że 15 fabryk montażu samochodów pracuje poniżej 60% swojej zdolności produkcyjnej, co daje możliwość wyprodukowania około 2,5 miliona dodatkowych pojazdów rocznie. Instalacje te mogłyby stać się szansą dla chińskich producentów zainteresowanych lokalną produkcją i zdobyciem pozycji na rynku europejskim.
Konsultantka wskazuje ponadto na konieczność konsolidacji zakładów, zamknięcia niektórych fabryk lub przystosowania innych do nowych zastosowań. Do tego dochodzi redukcja kosztów energii przemysłowej oraz większa stabilność regulacyjna w obszarze samochodów elektrycznych. Według Alexandra Mariana, kierownika działu motoryzacji i przemysłu w AlixPartners we Francji, Europa nadal posiada wybitne umiejętności inżynieryjne, ale musi dostosować się do scenariusza konkurencyjnego, który uległ głębokim zmianom.
Andrew Bergbaum, globalny kierownik działu motoryzacji i przemysłu w tej firmie, ostrzega, że europejskie marki nie mają zbyt wiele czasu na działanie, korzystając z wciąż solidnej sytuacji finansowej. Konsultant twierdzi, że stopniowe działania już nie będą wystarczające i że producenci muszą przyspieszyć restrukturyzację, wzmocnić swoich dostawców oraz rozwijać umowy technologiczne.
Zależność od Azji dotyka również baterie
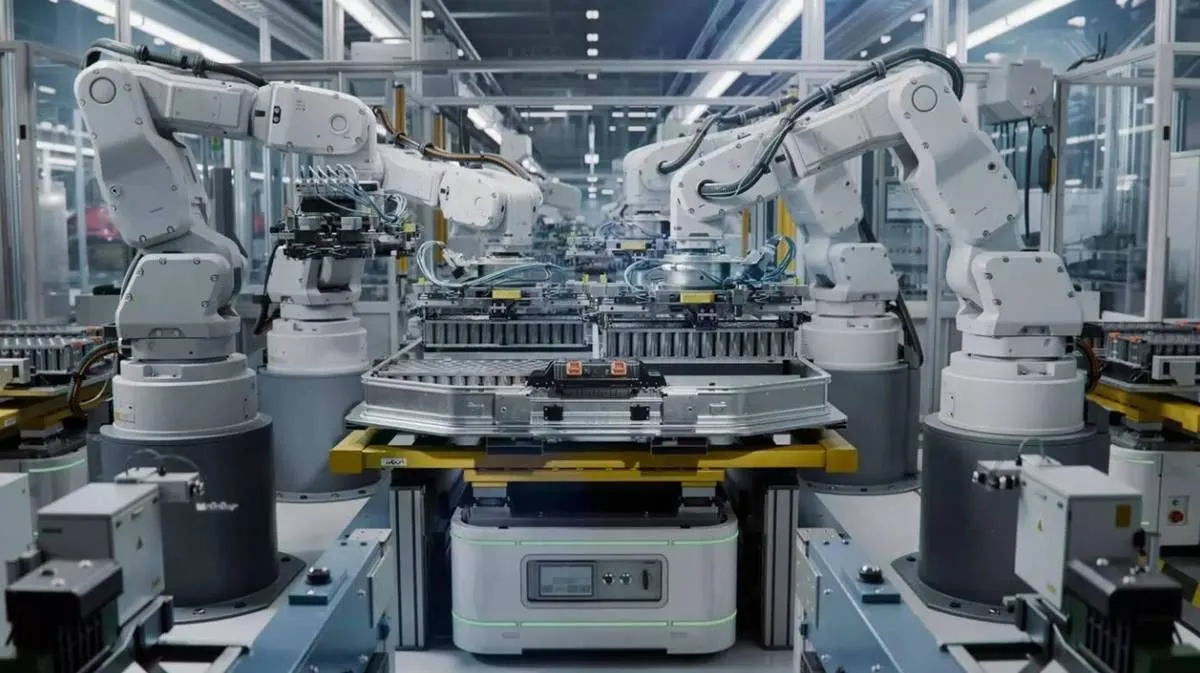
Problem nie kończy się na montażu samochodów. Europa musi również zmniejszyć swoją zależność od Azji w łańcuchu dostaw baterii, który jest kluczowym elementem do konkurowania cenowo z chińskimi producentami. Budowa nowych fabryk baterii na terytorium europejskim sama w sobie nie gwarantuje konkurencyjnej przemysłu, jeśli surowce przetworzone oraz niezbędne materiały nadal pochodzą głównie z innych rynków.
AlixPartners szacuje, że około 80% mocy do rafinacji materiałów na katody oraz produkcji baterii o odpowiedniej jakości znajduje się poza Europą. Ta zależność ogranicza możliwości europejskich producentów do kontrolowania kosztów i zapewnienia dostaw kluczowych komponentów dla ich samochodów elektrycznych.
Konsultant uważa, że europejskie zachęty przemysłowe nie rozwiązują problemu z wymaganą szybkością ani skalą. Dlatego wyzwanie polega nie tylko na produkcji większej liczby baterii w granicach Europy, ale także na stworzeniu łańcucha dostaw zdolnego do konkurencji pod względem kosztów oraz zmniejszeniu zależności od dostawców z zewnątrz.
W takiej sytuacji cła mogą podnieść cenę samochodów importowanych z Chin, ale nie eliminują różnic w produktywności, szybkości rozwoju i kosztach przemysłowych. Marki takie jak Leapmotor, które w Europie sprzedają modele takie jak T03 po cenie startowej poniżej 20.000 euro, ilustrują presję, jaką ta nowa generacja producentów wywiera na najtańsze segmenty rynku.
Europa stoi zatem przed problemem przemysłowym, który wykracza daleko poza bariery handlowe. Aby odzyskać konkurencyjność, jej producenci będą musieli skrócić czasy rozwoju, poprawić efektywność swoich zakładów oraz wzmocnić łańcuch dostaw baterii. Bez tych zmian cła raczej nie będą w stanie same w sobie zrekompensować przewagi kosztowej, którą udało się osiągnąć ich chińscym konkurentom.