
Chińskie ciężarówki elektryczne grożą przejęciem 25% europejskiego rynku do 2030 roku.
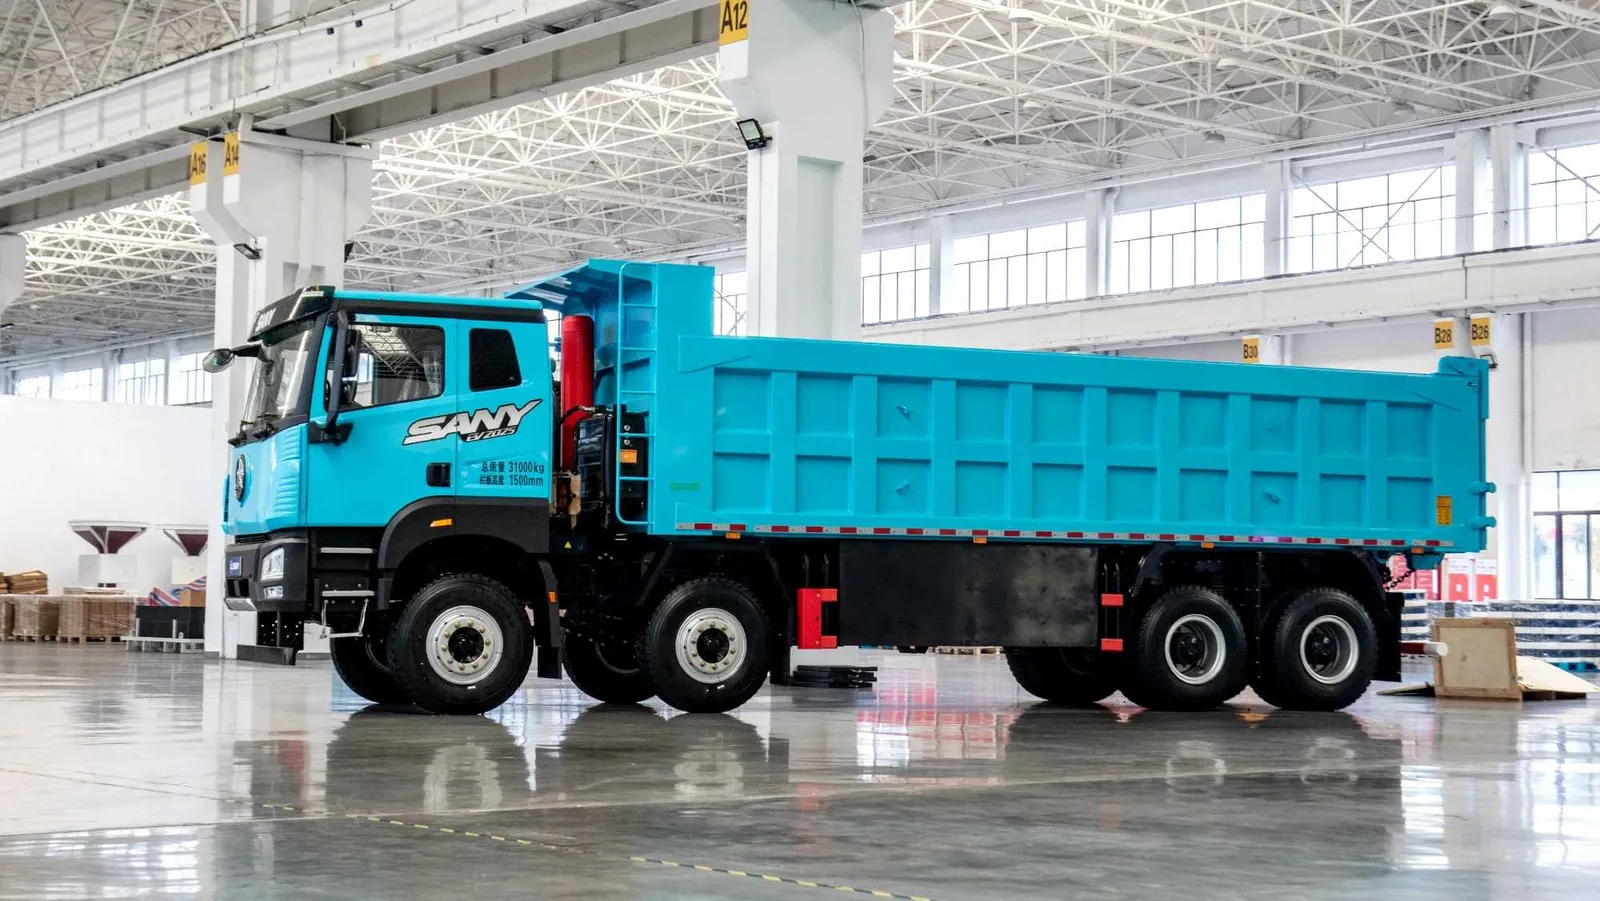
Europejscy producenci ciężarówek stoją przed nowym wyzwaniem w procesie przejścia na mobilność elektryczną: analiza przeprowadzona przez Transport & Environment (T&E) ostrzega, że chińskie i amerykańskie marki mogą przejąć nawet jedną czwartą europejskiego rynku ciężkich elektrycznych ciężarówek do 2030 roku, jeśli europejskie marki nie przyspieszą swojego procesu elektryfikacji.
Europejski rynek pojazdów ciężarowych obejmuje około 245 000 sztuk rocznie i jest skoncentrowany głównie w rękach producentów takich jak Daimler Truck, Traton (matka marek takich jak Scania i MAN), Iveco, DAF oraz Volvo Group. Ciężarówki o zerowych emisjach stanowiły 5,6% sprzedaży w 2025 roku, co jest dwukrotnie więcej niż rok wcześniej, a w tym kontekście producenci z Chin i Stanów Zjednoczonych wzmacniają swoją obecność w Europie.

Nowi konkurenci pukają do drzwi
Kompanie chińskie takie jak Sany, Sinotruk, SuperPanther, FAW Trucks i Foton przygotowują się do wejścia lub rozszerzenia działalności na rynku unijnym, skupiając szczególną uwagę na modelach elektrycznych. Duże doświadczenie Chin w rozwoju i wprowadzaniu na rynek tego typu pojazdów może dać im dodatkową przewagę nad europejskimi konkurentami. Do nich dołącza Tesla, która ogłosiła plany wprowadzenia swojej elektrycznej ciężarówki Semi do Europy.
Problem polega na tym, że przewaga tych nowych konkurentów nie byłaby tylko technologiczna, ale także ekonomiczna. Badanie przeprowadzone przez T&E szacuje, że chiński pojazd elektryczny mógłby obniżyć łączne koszty posiadania o nawet 12% w porównaniu z odpowiednim modelem europejskim. Dla niemieckiej firmy transportowej różnica ta mogłaby oznaczać koszt 0,55 euro za kilometr w porównaniu z 0,63 euro w przypadku pojazdu europejskiego, włączając wartość resztkową. W ciągu pięciu lat oszczędności mogłyby sięgnąć 43.000 euro.
Kwestia ta nabiera szczególnego znaczenia w sektorze charakteryzującym się bardzo niskimi marżami biznesowymi, zwykle wynoszącymi od 1,5% do 2%. W takich warunkach obniżka całkowitego kosztu posiadania o ponad 10% może stać się decydującym czynnikiem przy odnowie floty. Ponadto T&E twierdzi, że nowe modele elektryczne są w stanie konkurować z pojazdami europejskimi pod względem kluczowych aspektów transportu towarów, takich jak zasięg, czas ładowania, pojemność ładunku oraz efektywność energetyczna.
Stef Cornelis, dyrektor ds. transportu towarów i flot w T&E, mówi: „Na rynku europejskim już istnieją konkurencyjne modele ciężarówek chińskich i amerykańskich, a wiele innych jest w drodze. To kluczowy moment dla europejskiego sektora transportu drogowego, który powinien czerpać lekcje z tego, co wydarzyło się w przemyśle motoryzacyjnym. Zatrzymanie teraz tempa elektryfikacji dałoby amerykańskim i chińskim konkurentom szansę na zdobycie znaczącej części rynku, zarówno w Europie, jak i na całym świecie”.
Nadal nie ma powodu do paniki
Mimo to prognozy należy interpretować z ostrożnością, ponieważ część analizy opiera się na cenach, specyfikacjach technicznych oraz celach biznesowych modeli, które jeszcze nie trafiły na rynek europejski lub których ostateczne dane nie są jeszcze znane. Przykładem jest Tesla Semi, którego cechy i cena na rynek europejski wciąż nie są znane.
Dlatego należy potraktować ostrzeżenie T&E jako sygnał alarmowy, ponieważ organizacja uważa, że Europa ma ograniczony okres możliwości, by utrzymać przewagę w swojej branży pojazdów ciężarowych. Obniżenie celów redukcji emisji mogłoby spowolnić elektryfikację, a jednocześnie ułatwić wejście zagranicznych konkurentów. Z drugiej strony, organizacja sądzi, że utrzymanie ambitnych regulacji klimatycznych oraz przyspieszenie transformacji mogłoby stymulować innowacje i umożliwić europejskim producentom obronę swojej pozycji.
„Konkurencja będzie korzystna dla firm logistycznych i konsumentów, ale okres przejściowy oferuje ograniczone możliwości, by ugruntowane europejskie operatorzy mogli utrzymać swoją przewagę. Podczas gdy wahają się między technologiami opartymi na spalaniu a elektrycznymi i starają się obniżyć cele emisji CO2 dla ciężarówek, nowi gracze w pełni postawili na elektryfikację”, podsumowuje Cornelis.