
Wykorzystanie IAA do budowy łańcucha wartości baterii w Europie
Wsparcie działalności CleanTechnica można zapewnić poprzez subskrypcję na Substacku, Patreonie lub Stripe. Pomóż nam tworzyć wysokiej jakości, oryginalne treści, które publikujemy co tydzień, pomimo wyzwań stawianych przez sztuczną inteligencję służącą do wykradania treści, antyspołeczne media, inflację oraz inne przeszkody.
Dlaczego zachęty dotyczące baterii w Ustawie o Przyspieszeniu Rozwoju Przemysłu (IAA) są niezbędne i osiągalne.
Lançuch wartości baterii w Europie doświadczył kilku kryzysów w ostatnich latach. Mimo to nie zaczyna od zera. Ustawa o Przyspieszeniu Rozwoju Przemysłu (IAA) musi zapewnić impuls niezbędny do realizacji i skalowania projektów. T&E pokazuje, dlaczego zachęty w ramach IAA są zarówno konieczne, jak i wykonalne.
T&E przyjrzało się możliwościom realizacji celów określonych w IAA, a także dokładniej przeanalizowało badanie Mobility Globa (zlecone przez ACEA), które wskazuje na „lukę bateriową” w wysokości 150 GWh do 2028 roku.
Już jedna czwarta ogłoszonej w 2022 roku zdolności produkcyjnej komórek baterii w UE została odwołana lub wstrzymana. Szczególne obawy budzi sytuacja w Niemczech, gdzie liczba planowanych projektów do 2035 roku spadła o połowę.
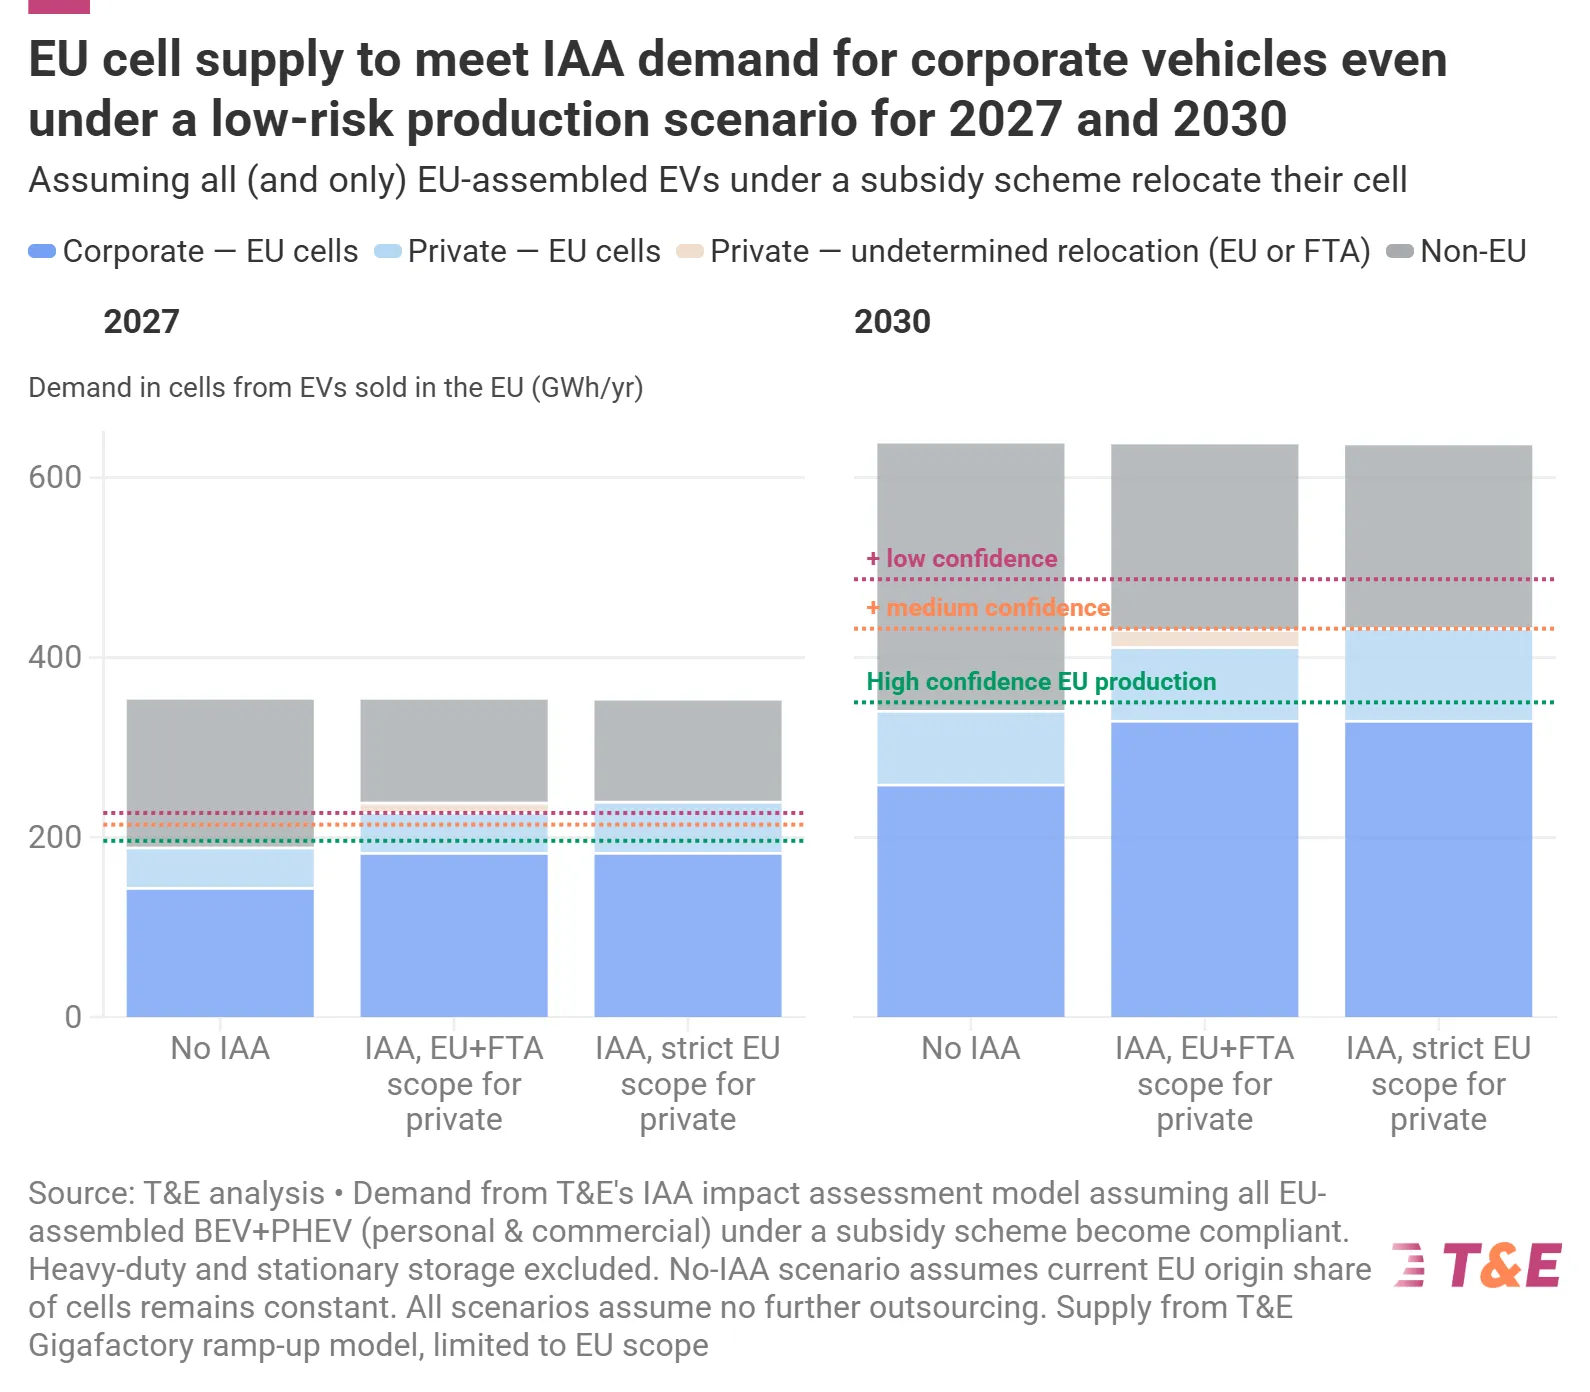
Produkcja komórek baterii w UE może zaspokoić popyt na pojazdy korporacyjne do 2027 roku. Do 2030 roku sama produkcja komórek baterii w UE będzie w stanie zasilać pojazdy uprawnione do wsparcia (zarówno korporacyjne, jak i prywatne).
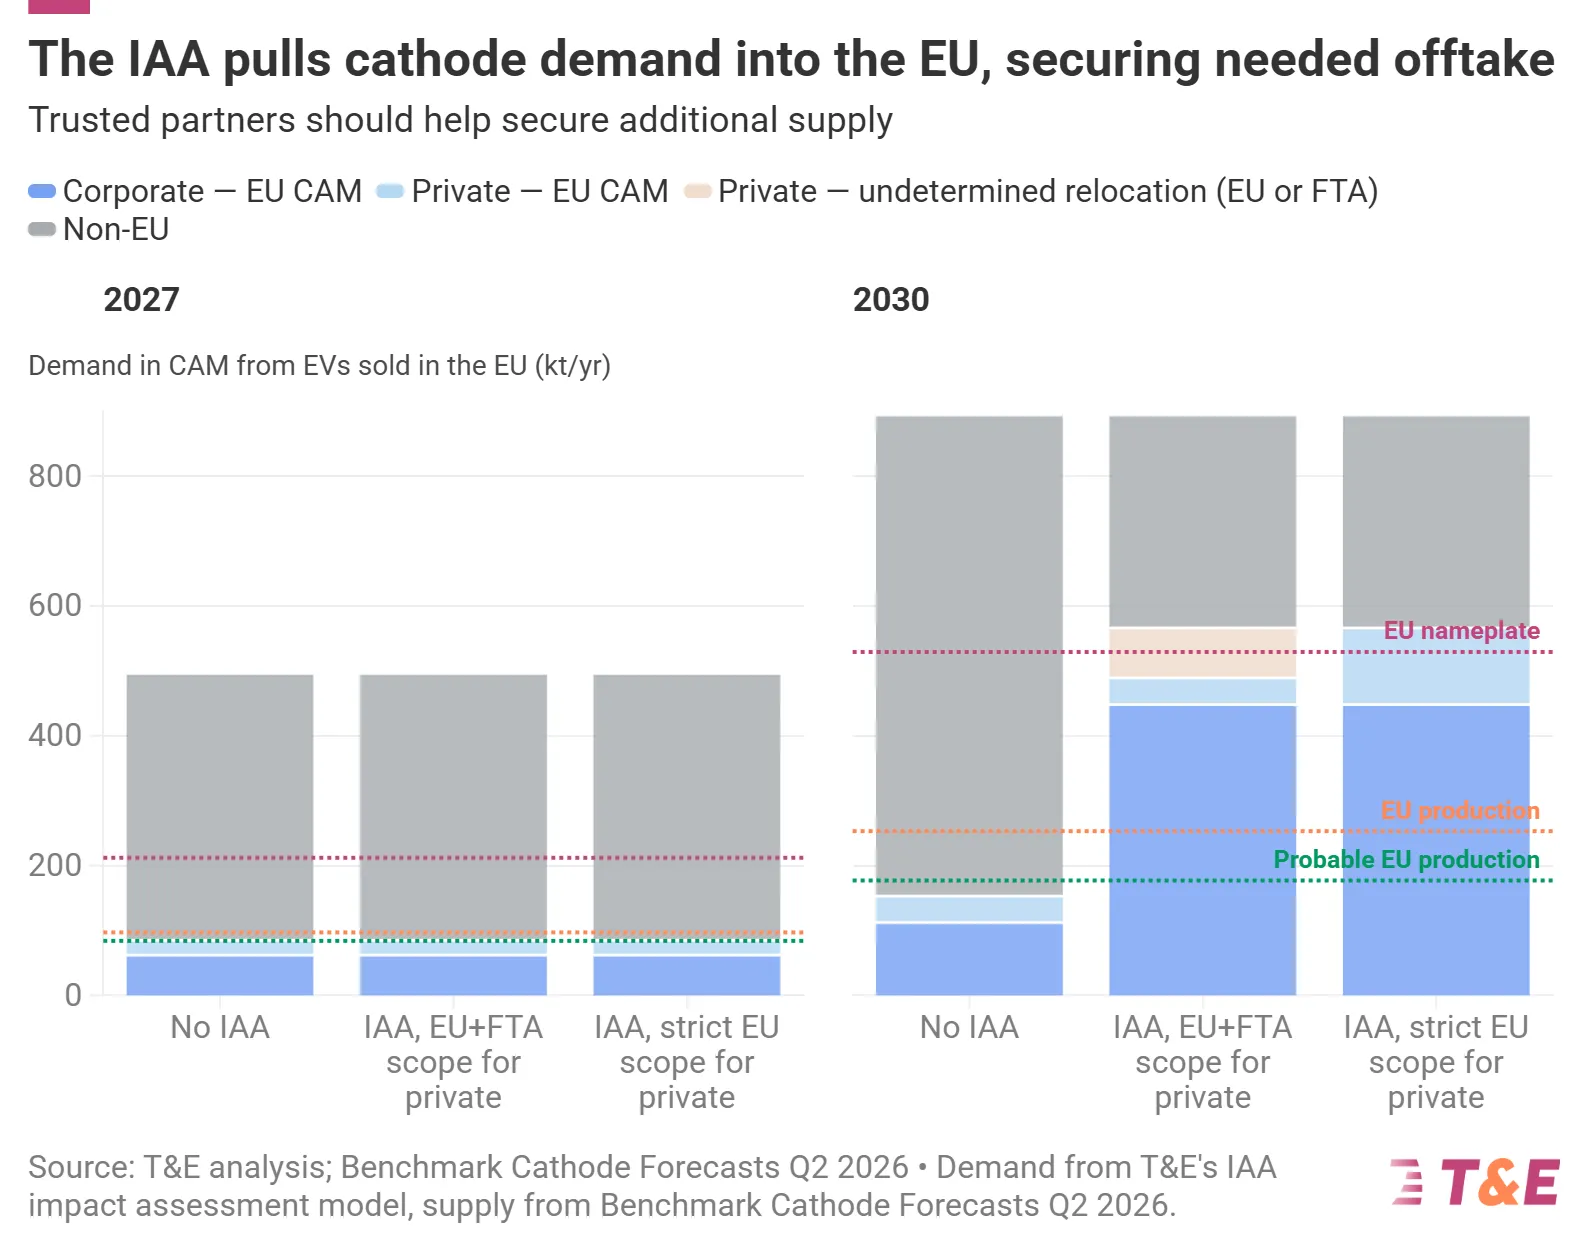
Popyt na katody będzie mógł być zaspokojony przynajmniej w przypadku pojazdów korporacyjnych dzięki ogłoszonej zdolności produkcyjnej do 2030 roku. IAA stworzy stabilny popyt i przyspieszy realizację projektów.
T&E przeanalizował twierdzenia ACEA i wykrył fundamentalne błędy metodologiczne w argumentach branży — co doprowadziło do zbyt pesymistycznego wniosku dotyczącego zdolności produkcyjnych komórek baterii w Europie oraz wzrostów kosztów związanych z przeniesieniem łańcucha wartości baterii do Europy.
T&E stwierdziło, że jedna czwarta mocy produkcyjnych ogłoszonych od 2022 roku została anulowana lub wstrzymana. Niemcy są szczególnie dotknięte, ponieważ liczba projektów na lata do 2035 roku spadła o połowę. Obecnie podmioty spoza Europy, głównie producenci z Korei Południowej, odpowiadają za ponad 72% aktywnej produkcji komórek baterii na całym kontynencie.
Jednak Europa nie zaczyna od zera. Ponad połowa komórek w samochodach elektrycznych sprzedawanych obecnie na rynku unijnym to już produkty „Made in EU”. Europejski łańcuch wartości baterii specjalizuje się zarówno w chemii NMC, jak i LFP. Chociaż Europa jest w tyle pod względem baterii LFP, jej potencjał jest znaczny: do 2030 roku ma szansę wyprodukować ponad 100 GWh baterii LFP, a jeśli wszystkie planowane projekty dojdą do skutku, może to być nawet 140 GWh.
Dо 2027 roku sama Unia Europejska będzie miała wystarczającą liczbę ogniw do zasilania pojazdów elektrycznych używanych przez firmy (na podstawie rzeczywistej przewidywanej wydajności, a nie deklarowanej mocy). Znaczną część popytu pochodzącego od dotowanych prywatnych pojazdów również można zaspokoić dzięki lokalnej produkcji ogniw. Do 2030 roku zarówno popyt na pojazdy firmowe, jak i prywatne będzie mógł być zaspokojony dzięki istniejącej produkcji ogniw.
Jeśli chodzi o produkcję aktywnego materiału katodowego (CAM), T&E stwierdza, że bez dalszych działań Chiny mogą nadal kontrolować ponad 80% światowej produkcji do 2035 roku, przy czym tylko 3% globalnej produkcji katodów znajduje się w Europie. Mimo dominacji Chin na rynku światowym, w Europie powstają różne klastry produkcyjne katod opartych na technologiach LFP i NMC. Analiza T&E pokazuje, że popyt na katody można zaspokoić przynajmniej w przypadku pojazdów korporacyjnych, które mają już zaplanowaną zdolność produkcyjną. Jednak aby zapewnić dostawę materiałów CAM do dotowanych pojazdów prywatnych, należy rozszerzyć zakres o godnych zaufania partnerów, takich jak Kanada i Korea Południowa. Odkładanie wymogów dotyczących CAM jest wysoce kontrproduktywne, ponieważ może zagrozić rozwojowi lokalnych projektów związanych z tym materiałem.
Analiza T&E ujawnia jeszcze słabszy ogniw w europejskim łańcuchu dostaw baterii: prekursor CAM (pCAM). Pomimo jego strategicznego znaczenia oraz roli w zapewnieniu rynku dla europejskich rafinerii i recyklerów, minimalne wymagania dotyczące pCAM nie są jeszcze częścią IAA. Ze wszystkich ogłoszonych planów dotyczących mocy produkcyjnych pCAM do 2030 roku (552,6 GWh) tylko 217,9 GWh jest nadal realizowanych zgodnie z planem.
T&E przyjrzało się również twierdzeniom branży
Propozycje elastyczności przedstawione przez producentów samochodów – tak zwane propozycje wzmocnienia floty – znacząco osłabiłyby skuteczność IAA, ponieważ obecnie możliwe jest spełnienie złagodzonych wymagań IAA przy 70% wskaźniku wzmocnienia floty przy minimalnych zmianach strategicznych. Odroczenie obowiązków dotyczących komórek i CAM usunęłoby kluczowe czynniki motywujące do realizacji projektów związanych z tymi elementami.
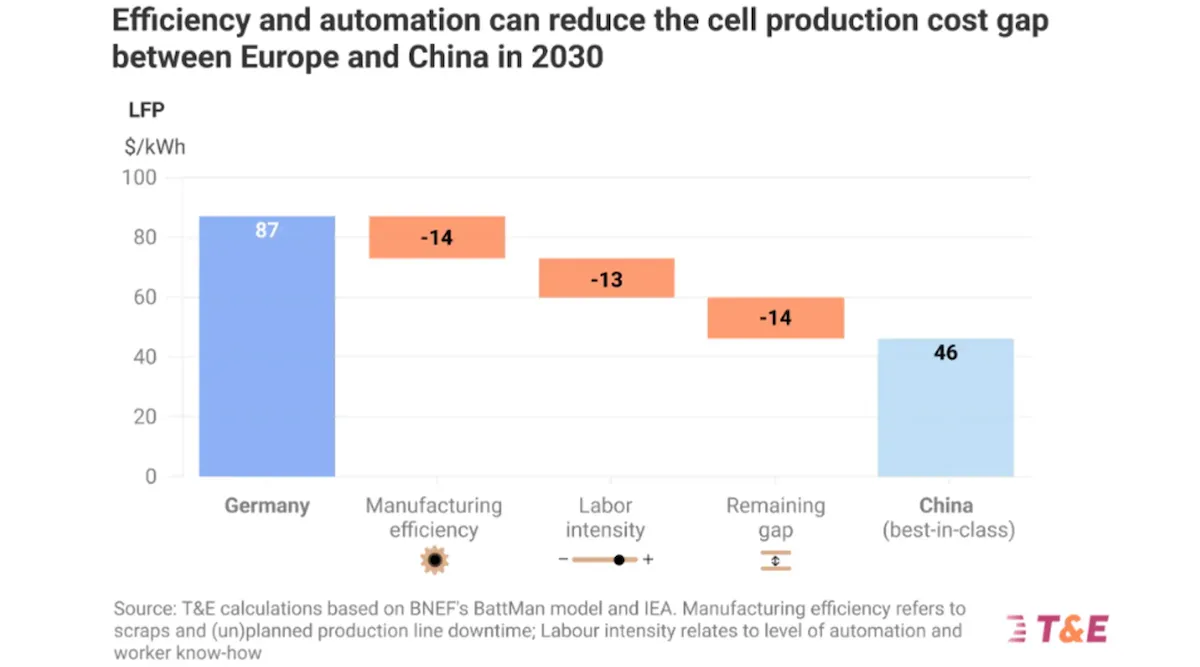
150 GWh „braku/bariery w zakresie baterii” przewidzianych przez ACEA na rok 2028 jest zawyżonych i wynika z restrykcyjnych założeń rachunkowych. Ta luka w rzeczywistości nie odzwierciedla braku fizycznej zdolności produkcyjnej, lecz jest raczej wynikiem decyzji handlowych producentów pojazdów. Badanie Mobility Global, obliczając wartość poprzez odejmowanie komórek baterii eksportowanych z samochodów montowanych w UE oraz wykluczanie tych, które obecnie nie pasują do lokalnych linii montażowych, niedoszacowuje rzeczywistej zdolności produkcyjnej UE. Ponadto popyt na pojazdy w ramach IAA jest przeceniony. Podobnie wzrosty kosztów związane z bateriami wyprodukowanymi w UE, jak je szacują producenci samochodów, są przesadzone. Wzrosty kosztów będą ograniczone, ponieważ różnice cenowe nie są statyczne i z czasem zmniejszą się wraz ze wzrostem produkcji baterii w Europie. T&E szacuje, że różnica kosztów między komórkami z UE a chińskimi spadnie o 70% do 2030 roku, co przełoży się jedynie na dodatkowe 500 euro do kosztu przeciętnego pojazdu elektrycznego.
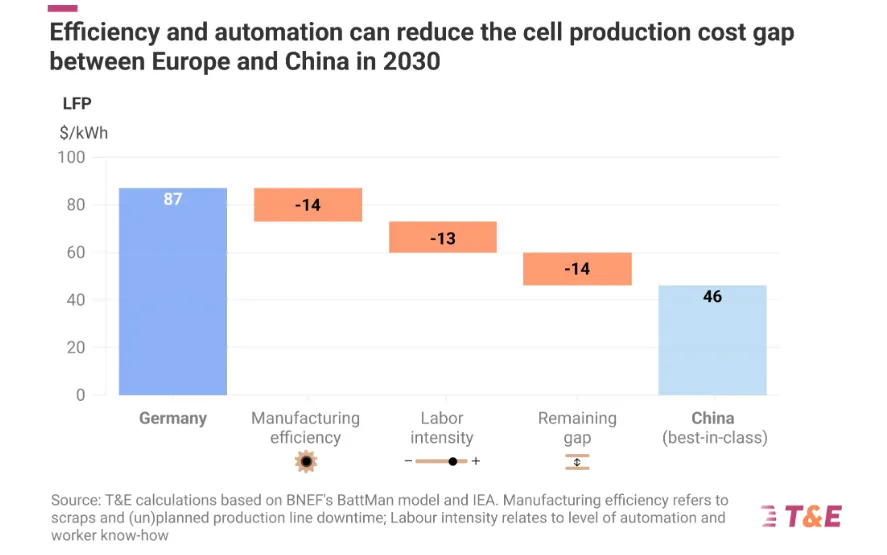
Kluczowe jest stworzenie lokalnego popytu, ponieważ firmy zajmujące się czystymi technologiami, takie jak producenci baterii i inni wytwarzcy komponentów, przechodzą przez tak zwaną dolinę śmierci – fazę przejścia od zakładu pilotażowego do produkcji masowej – w której wskaźniki odpadów są wysokie ze względu na optymalizację procesów przemysłowych. IAA może pomóc tym firmom przetrwać i przezwyciężyć nadmierną zależność od Chin, tworząc dodatkowy popyt na produkty krajowych producentów.
Główne zalecenia
Należy zachować wymogi dotyczące komórek baterii na lata 2027–2028. Artykuł 13 (ścisły zakres obowiązywania przepisów UE dla samochodów korporacyjnych) powinien pozostać w obecnej formie, ponieważ zapewni to, że zdecydowana większość rynku (60% pojazdów elektrycznych) będzie produkowana w UE. Alternatywnie można zastosować podejście oparte na zaufanych partnerach z rygorystycznymi kryteriami udziału w tym programie dla samochodów prywatnych i korporacyjnych.
Należy zachować wymogi CAM na rok 2030 i rozszerzyć zakres ich obowiązywania o zaufane partnerów. Projekty CAM w UE nie przetrwają bez dodatkowych sygnałów popytu.
Należy ustalić minimalny próg dla komponentów pośrednich: 20% dla pCAM oraz 10% dla aktywnego materiału anodowego (AAM) na rok 2032, przy czym cele te powinny być realizowane we współpracy z zaufanymi partnerami. Budowa krajowej zdolności produkcyjnej w obszarze komponentów pośrednich w celu zdywersyfikacji dostaw poza Chiny jest pilna z punktu widzenia odporności i strategii. Powinno to również obejmować minimalny próg 20% dla litu, niklu, kobaltu i grafitu.
Należy przyjąć ścisłe kryteria określające, co stanowi godnego zaufania partnera, aby zmniejszyć ryzyko obejść regulacji. Jednym z warunków powinno być wykluczenie projektów w krajach trzecich prowadzonych przez państwo posiadające ponad 40% światowej zdolności produkcyjnej.
Od 2029/2030 roku należy uczynić obowiązkowymi baterie w małych pojazdach elektrycznych typu BEV oznaczone jako „Made-in-EU”, ponieważ europejska zdolność produkcji baterii typu LFP będzie w pełni wystarczająca do obsłużenia tego segmentu rynku.
Należy odrzucić propozycję producentów pojazdów dotyczącą łagodzenia wymogów dla całej floty w celu umożliwienia 70-procentowego poziomu zgodności, ponieważ eliminuje to kluczowe czynniki motywujące do obniżenia ryzyka związanych z bateriami i projektami typu CAM. Aby IAA było skuteczne, musi umożliwić podjęcie ostatecznych decyzji inwestycyjnych.
Artykuł z T&E. Autor: Franziska Grüning, specjalistka ds. surowców. Bruksela (UE)
Poznaj szczegóły. Przeczytaj reakcję T&E na badanie ACEA.
