
Sytuacja Volkswagena jest o wiele gorsza, niż się spodziewano.
Volkswagen ponownie przedstawia wyniki finansowe, które niewiele pozostawiają przestrzeni na optymizm. Niemiecka grupa boryka się z szczególnie skomplikowaną sytuacją: problemami w Chinach, presją cenową oraz restrukturyzacją, która negatywnie wpływa na jej wyniki, podczas gdy próbuje odzyskać konkurencyjność. Sytuacja jest poważna, ale aby zrozumieć jej zakres, warto oddzielić pogorszenie sytuacji biznesowej od korekt księgowych, które powiększyły straty.
Grupa zamknęła trzeci kwartał 2026 roku z operacyjnymi stratami w wysokości 5,86 miliarda euro, w porównaniu z 1,299 miliarda euro w tym samym okresie rok wcześniej. Wynik jest znacznie gorszy od oczekiwań – analitycy szacowali straty na poziomie około 2,6 miliarda euro. Sprzedaż również nie rosła, spadając o 6,3% do poziomu 75,277 miliarda euro.
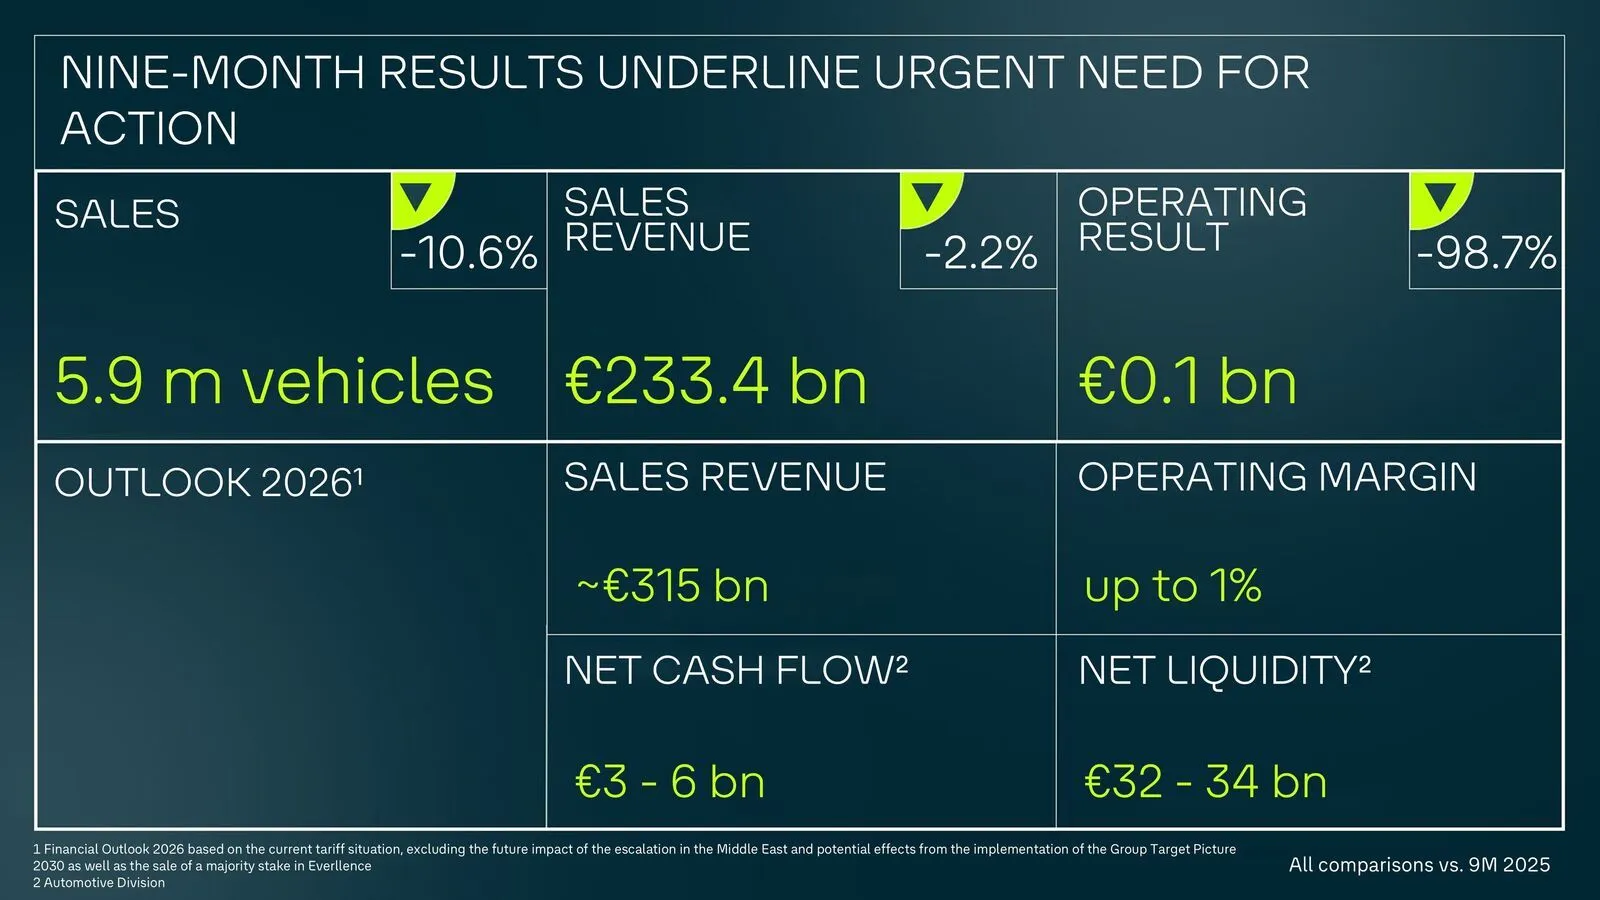
Cięcie w skali kwartału praktycznie zniweczyło zysk operacyjny osiągnięty w pozostałej części roku obrotowego. Od stycznia do września spadł on do 71 milionów euro, co oznacza spadek o 98,7% w porównaniu z rokiem wcześniej. Patrząc na wynik po opodatkowaniu, bilans tych dziewięciu miesięcy jest już wyraźnie ujemny: straty w wysokości 2,720 miliarda euro wobec zysku w wysokości 3,405 miliarda euro w poprzednim roku obrotowym.
Znaczna część tego spadku wynika z 8,7 miliarda euro w postaci wydatków nadzwyczajnych, z których 7,8 miliarda przypada na trzeci kwartał. Wyróżnia się pogorszenie sytuacji księgowej o wartości 6,4 miliarda euro związanego z funduszem handlowym Porsche, a także korekty aktywów w Chinach oraz wydatki związane z planowaną sprzedażą Volkswagen Osnabrück. Nie wszystkie te skutki oznaczają natychmiastowy wypływ pieniędzy, choć odzwierciedlają one obniżoną ocenę wartości niektórych biznesów.
Jednak usunięcie tych wyjątków również nie przynosi szczególnie korzystnych wyników finansowych. Skorygowana marża operacyjna w ciągu pierwszych dziewięciu miesięcy wynosi 3,8%, co według samego dyrektora finansowego, Arno Antlitz, jest niewystarczające, by kontynuować intensywne inwestycje. Volkswagen musi finansować nowe produkty i technologie, jednocześnie starając się obniżyć coraz bardziej obciążoną strukturę kosztów.
Chiny przestają przynosić zyski i zwiększają presję
Przez lata Chiny były jednym z głównych źródeł wsparcia finansowego dla tej grupy. Teraz konkurencja na rynku krajowym, powolny rozwój oferty silników elektrycznych oraz pogorszenie sytuacji na rynku zmieniły tę sytuację. Udział Volkswagena w wynikach operacyjnych jego chińskich spółek zależnych przyniósł do września straty w wysokości 113 milionów euro, w porównaniu z zyskiem w wysokości 744 milionów euro rok wcześniej.
Problem nie ogranicza się tylko do rynku chińskiego. Eksperci wskazują również amerykańskie cła oraz coraz intensywniejszą konkurencję w Europie jako inne czynniki obniżające rentowność. Volkswagen musi bronić swoich sprzedaży i dostosowywać ceny, jednocześnie przekształcając swoją ofertę – taka kombinacja pozostawia coraz mniej marginesu na radzenie sobie z błędami lub opóźnieniami.
W tym kontekście pojawia się interesująca paradoks w związku z przejściem na energię elektryczną. Według grupy samochody elektryczne stanowią 40% jej zamówień w Europie, ale obecnie przynoszą mniejszy zysk niż modele spalinowe. Popyt jest obecny; wyzwaniem jest produkcja i sprzedaż tych samochodów przy wystarczającej rentowności. Pomieszanie tych dwóch kwestii doprowadziłoby do błędnego zdiagnozowania problemu.
Odpowiedź Olivera Blume polega na głębokiej reorganizacji. Reuters poinformował o planie redukcji 100 000 miejsc pracy w całej grupie oraz możliwym zamknięciu nawet czterech niemieckich fabryk. Są to środki napotykające silny opór związków zawodowych, a ich wdrożenie może doprowadzić do poważnego konfliktu pracowniczego. Potencjalne zamknięcia nie powinny zostać jeszcze wdrożone.
Firma chce również uproszczyć swoją ofertę, zmniejszyć ogólne wydatki i poprawić efektywność przemysłową. Na rok 2026 utrzymuje prognozę marży operacyjnej na poziomie do 1%, co jest dalekie od początkowego celu w przedziale 4%–5,5%. Przy tak niskiej rentowności każdy nowy problem może mieć znaczący wpływ na wynik finansowy za rok.
Volkswagen nadal wierzy w swoją restrukturyzację oraz sojusze, takie jak ten z Xpengiem, aby odzyskać utracone pozycje. Jednak samo obniżanie kosztów nie gwarantuje powrotu klientów. Koncern musi przekształcić te zmiany w samochody konkurencyjne pod względem ceny, technologii i efektywności. I to robić w momencie, gdy rynek nadal się rozwija, a konkurenci nie czekają.
A to wszystko na tle ekspansji chińskich grup w Europie, które nadal rozwijają swoje sieci handlowe, a nawet zwiększają zdolności produkcyjne w ramach UE, co ogranicza skutki ewentualnych, desperackich barier handlowych, które Niemcy chcą wprowadzić, by zahamować tę utratę.