
Benzyna i diesel utrzymują swoje rekordowe ceny, podczas gdy ropa naftowa ponownie przepływa przez Cieśninę Ormuz – co się dzieje?
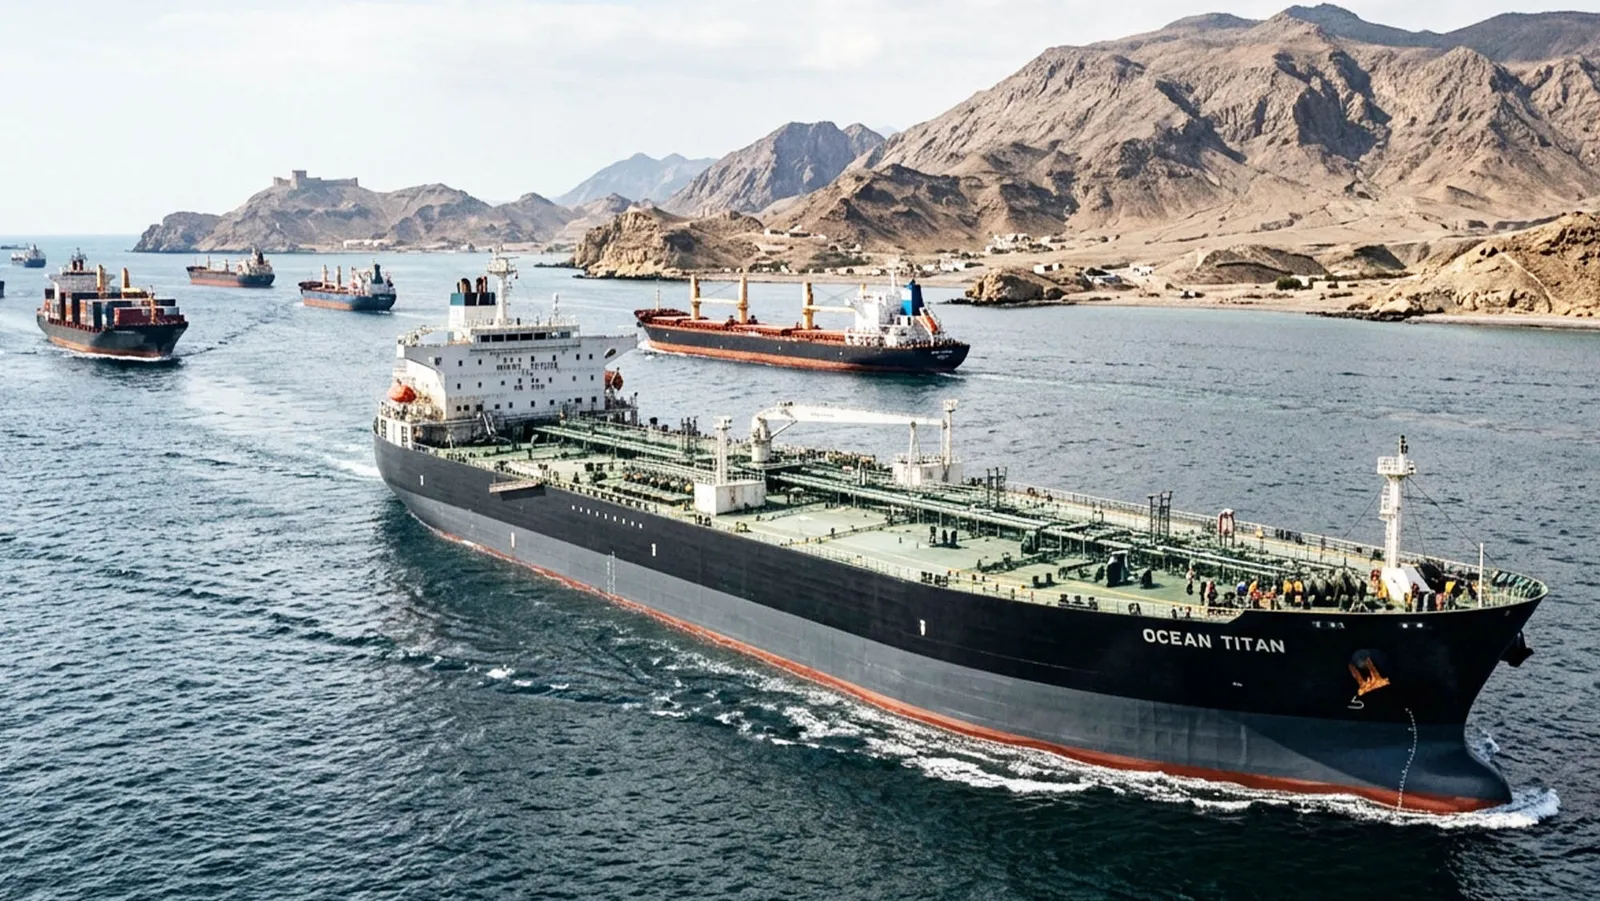
Ropa naftowa ponownie płynie w dużych ilościach przez cieśninę Ormuz, ale przywrócenie ruchu morskiego nie przywraca spokoju na rynku energetycznym. Baryłka Brent, będąca standardem w Europie, kosztuje około 106–107 dolarów, podczas gdy trudności w transportowaniu ropy naftowej, spadek rezerw oraz problemy w rafineriach utrzymują wysokie koszty dostaw.
Ta pozorna sprzeczność ma swoje wytłumaczenie: większa ilość dostępnej ropy naftowej nie oznacza, że szybko i po konkurencyjnej cenie trafia ona do rafinerii, które jej potrzebują.
Ormuz przywraca ruch morski, ale rynek nadal jest pod presją
Wojna między Stanami Zjednoczonymi a Iranem zmieniła trasy handlowe, uszkodziła infrastrukturę energetyczną i zużyła znaczną część rezerw, które mogły złagodzić przerwy w dostawach.
Dane z września pokazują znaczną odbudowę eksportu krajów z Zatoki Perskiej. Według Międzynarodowej Agencji Energetycznej (MAE) ilość eksportowanego ropy naftowej wzrosła o 4,4 miliona baryłek dziennie, osiągając poziom 13,9 miliona baryłek. Liczba ta odpowiada ponad 75% poziomów sprzed wojny.
Zwiększył się również objętość ropy przepływającej przez Cieśninę Ormuz: wzrosła o 3,7 miliona baryłek dziennie, osiągając poziom 10,9 miliona baryłek. Jednocześnie Arabia Saudyjska zwiększyła przepustowość swojego rurociągu Wschód-Zachód, który umożliwia transport ropy bez przechodzenia przez cieśninę, do poziomu 5,6 miliona baryłek dziennie.
Odbudowa rynku dotknęła całość rynku naftowego. Światowa podaż wzrosła we wrześniu o 2,5 miliona baryłek dziennie, osiągając poziom 102,3 miliona baryłek. Jednak te postępy nie wystarczają, by zagwarantować stabilne zaopatrzenie, szczególnie gdy nadal istnieje ryzyko nowych ataków na tankowce i obiekty energetyczne.
Zmiany cen pozwalają zrozumieć, dlaczego powrót ropy naftowej nie oznacza automatycznie niższych cen. Od początku września cena Brent na rynku kontraktów terminowych wzrosła o około 13%, osiągając poziom bliski 107 dolarów za baryłkę.
Sytuacja jest jeszcze bardziej skomplikowana na rynku fizycznym, gdzie negocjuje się partie ropy naftowej w celu ich faktycznej dostawy. Cena North Sea Dated wzrosła o 43%, osiągając około 134 dolarów za baryłkę, podczas gdy niektóre odmiany ropy z Morza Północnego osiągnęły nawet 160 dolarów.
Różnica ta ma kluczowe znaczenie. Cena kontraktów terminowych odzwierciedla oczekiwania rynku, natomiast cena ropy fizycznej zależy również od natychmiastowej dostępności partii, ich lokalizacji oraz trudności z ich transportem.
Dlatego problem nie polega wyłącznie na wytwarzaniu wystarczającej ilości ropy, ale także na jej dostępności tam, gdzie jest potrzebna, i w momencie, gdy jest potrzebna.
Tankowce i rafinerie podnoszą cenę paliwa
Transport morski stał się jedną z głównych przeszkód w normalizacji cen. Frachty tankowców osiągnęły rekordowe poziomy z powodu ryzyka żeglugi, droższych ubezpieczeń oraz braku dostępnych statków.
Te dodatkowe koszty podnoszą cenę ropy, którą kupują rafinerie, i zmniejszają ich marże. Jeśli niektóre zakłady stracą rentowność lub będą musiały ograniczyć swoją działalność, produkcja benzyny i oleju napędowego również może ucierpieć.
AIE przewiduje, że światowa produkcja rafinacji spadnie do 81,3 miliona baryłek dziennie w październiku, zanim do końca roku wzrośnie do 84,6 miliona. Jednak to ożywienie będzie zależeć od poprawy warunków dostaw i bezpieczeństwa.
Problem ten ma szczególne znaczenie dla Europy i Azji, które muszą importować duże ilości ropy naftowej oraz produktów naftowych. Jeśli transport pozostanie drogi, a rafinerie nie będą mogły funkcjonować normalnie, ceny paliw mogą pozostać wysokie, nawet gdy przepływ ropy przez Ormuz wzrośnie.
Zasoby ropy naftowej są na najniższym poziomie
Kolejną poważną słabością rynku jest wyczerpywanie się zapasów. Obserwowane światowe rezerwy spadły o kolejne dziesięć milionów baryłek w wrześniu. Od końca lutego łączny spadek osiągnął 509 milionów baryłek, co odpowiada średnio około 2,4 miliona baryłek dziennie.
Ponadto zasoby na lądzie znajdują się blisko swoich najniższych poziomów od co najmniej 2016 roku. Oznacza to, że część ropy naftowej, która ponownie trafia na rynek, musi być przeznaczona na odbudowę rezerw, zamiast służyć wyłącznie pokryciu bieżącego popytu.
Odbudowa eksportu również nie objęła w równym stopniu wszystkich produktów. Wywozy rafinowanych paliw z Bliskiego Wschodu wzrosły do 1,9 miliona baryłek dziennie we wrześniu, w porównaniu z 4,7 milionem przed wojną. Gaz ziemny osiągnął poziom 670.000 baryłek dziennie, co jest znacznie poniżej 1,5 miliona z okresu przed konfliktem.
W przypadku oleju napędowego światowa dostępność zmniejszyła się o 1,5 miliona baryłek dziennie w drugim kwartale i o 1,7 miliona w trzecim, w porównaniu z poprzednim rokiem.
Kiedy spadną ceny benzyny i diesla?
Odbudowa ruchu morskiego w cieśninie Ormuz jest korzystnym czynnikiem, ale nie gwarantuje natychmiastowego obniżenia cen na stacjach benzynowych. Ostateczna cena zależy również od cen rafinowanych paliw, kosztów transportu, kursu dolara wobec euro, marż dystrybucyjnych oraz podatków.
AIE przewiduje, że światowa oferta ropy naftowej wyniesie średnio 100,7 miliona baryłek dziennie w 2026 roku, podczas gdy popyt osiągnie poziom 102,4 miliona baryłek. Na rok 2027 przewiduje odbudowę produkcji i zapasów, choć dalszy rozwój będzie zależał od bezpieczeństwa regionalnego oraz normalizacji eksportu.
Na razie rynek pozostaje narażony na dalsze wzrosty cen, jeśli zostanie przerwana kolejna trasa dostaw lub doszło do nowych ataków na infrastrukturę energetyczną. Rynek wciąż nie odzyskał swojej bezpieczeństwa energetycznego, ale dopóki rezerwy pozostają na bardzo niskim poziomie, tankowce pobierają wyjątkowe opłaty, a rafinerie borykają się z problemami zaopatrzenia, benzyna i diesel będą nadal pod presją, której samo ponowne otwarcie cieśniny nie jest w stanie usunąć.