
Benzyna może stać się następnym problemem Europy: rafinerie już zmieniają swoją produkcję
Rynek naftowy ponownie wysyła sygnał alarmu, a tym razem problem dotyczy nie tylko diesla. Rafinerie koncentrują coraz większe wysiłki na produkcji oleju napędowego, który w obecnej sytuacji jest znacznie bardziej opłacalny, podczas gdy oferta benzyny zaczyna się zmniejszać. Dla Europy, która wciąż w dużej mierze polega na importach energii, ten rozwój sytuacji może mieć poważne konsekwencje w najbliższych miesiącach.
Sytuacja ta ma miejsce ponadto w szczególnie delikatnym momencie. Według danych Goldman Sachs cena dyzeli gwałtownie wzrosła, rezerwy gazu wciąż stanowią problem w kilku krajach, a koszt energii elektrycznej również rośnie na niektórych z głównych rynków europejskich. Do tego dochodzi ograniczona światowa zdolność rafinacji, gdyż zakłady w Rosji oraz niektórych krajach Zatoki Perskiej zostały dotknięte atakami. Rynek jeszcze nie mówi o nowej kryzysie energetycznym, ale sygnały zaczynają przypominać zbyt mocno te z poprzednich epizodów.
Problem polega na tym, że rafinerie nie mogą wytwarzać nieskończonych ilości każdego paliwa. Gdy istnieje znaczna różnica między marżami uzyskiwanymi z dyzla a benzyny, zakłady posiadające możliwość modyfikacji produkcji mają oczywisty motywację do wytwarzania większej ilości oleju napędowego. I właśnie to się teraz dzieje.
Zgodnie z raportem, za każdy baryłkę ropy przetworzoną na dyzel rafinerie otrzymują około 100 dolarów, co jest o około 30 dolarów więcej niż wtedy, gdy ta sama baryłka zostaje przekształcona na benzynę. Przy takiej różnicy rynek wysyła bardzo wyraźny sygnał firmom: produkcja dyzla jest znacznie bardziej opłacalna.
Analizy Goldman Sachs zostały właśnie z tego powodu zmienione w odniesieniu do obu tych paliw. Uważają oni, że benzyna może teraz przeżyć większy wzrost cen, do tego stopnia, że zalecają swoim klientom otwieranie pozycji na kontraktach terminowych na to paliwo. Powód jest prosty: produkcja benzyny zaczyna spadać akurat w momencie, gdy rafinerie stawiają priorytet na diesel.
Ostatnie dane, którymi dysponują analitycy, pokazują już 2-procentowe spadek rok do roku w światowej produkcji benzyny w ciągu ostatnich miesięcy, co odpowiada około 1,3 miliona baryłek dziennie mniej. Jest to spadek, który na papierze może jeszcze wydawać się do opanowania, ale nabiera zupełnie innego znaczenia, gdy ma miejsce na rynku i tak już narażonym na presję z powodu konfliktów geopolitycznych.
Konflikt między Stanami Zjednoczonymi a Iranem oraz wojna między Rosją a Ukrainą wpływają jednocześnie na dostawy ropy naftowej, działalność rafinerii oraz transport produktów energetycznych. W przypadku Rosji Ukraina zaatakowała ponadto kilka obiektów rafinacyjnych, co jeszcze bardziej zmniejszyło już i tak napiętą zdolność przetwarzania.
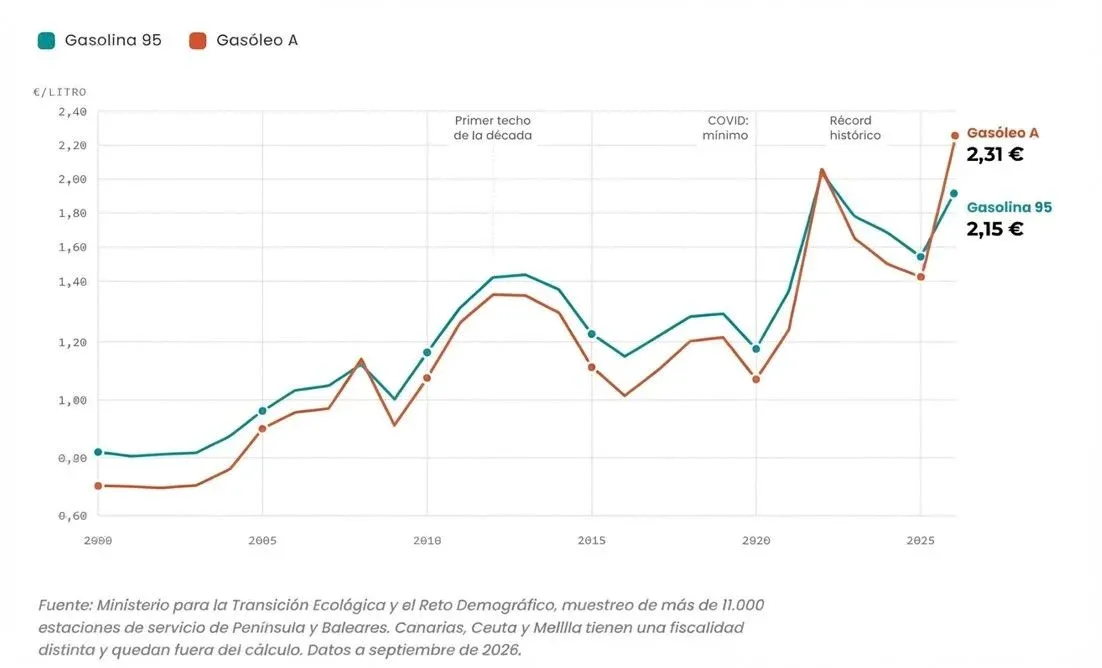
W Stanach Zjednoczonych sytuacja jest szczególnie uderzająca. Kontrakty terminowe na diesel osiągnęły rekordowe poziomy, a średnia cena tego paliwa na stacjach benzynowych również znajduje się na historycznych maksimach. Wzrost cen produktów rafinowanych jest znacznie większy niż ten odnotowany w przypadku samego ropy naftowej, co wskazuje, że problem przenosi się z surowca na proces przetwarzania i dystrybucji paliw.
Hiszpania również nie jest obojętna. W rzeczywistości, jeśli sytuacja będzie się dalej pogarszać, cena benzyny może zacząć rosnąć szybciej niż diesel i przywrócić różnicę cenową, która przez lata faworyzowała to drugie paliwo. Hiszpańska polityka podatkowa tradycyjnie utrzymywała cenę oleju napędowego poniżej ceny benzyny, ale kryzys dostaw może tymczasowo zmienić tę relację.
Problem nie dotyczy tylko samochodów. Global Petroleum Advisers już kilka dni temu ostrzegało przed podobną sytuacją na rynku oleju opałowego używanego w przemyśle morskim. Rafinerie priorytetowo produkują diesel oraz inne wyroby rafinowane o większych marżach, podczas gdy napięcia geopolityczne utrudniają dostawy ropy naftowej i transport morski.
To może mieć wpływ również na cenę transportu towarów. Jeśli wzrośnie koszt paliwa używanego przez statki, część tego wzrostu przenosi się na koszt transportowania produktów po całym świecie. W sytuacji wciąż wysokiej inflacji kolejny wzrost kosztów energii byłby szczególnie uciążliwy dla gospodarek europejskich.
Analizy Goldman Sachs wskazują również, że amerykańskie rafinerie osiągają najwyższe tempo przetwarzania od 22 lat i przeznaczają znaczną część tej zdolności na produkcję dyzeli. Przyczyną jest wzrost popytu na rynku międzynarodowym, w dużej mierze napędzany przez dwa konflikty zbrojne.
To powoduje zmniejszenie ilości benzyny dostępnej na amerykańskim rynku. I chociaż cena dyzeli może nadal rosnąć, Goldman Sachs uważa, że benzyna ma teraz większy potencjał wzrostu właśnie dlatego, że jej podaż się kurczy.
Benzyna w Europie wzrośnie jeszcze bardziej
Goldman Sachs zmienił w ten sposób swoją strategię na rynkach paliw. Bank zamknął wcześniejszą transakcję opartą na różnicy cen kontraktów na diesel i zaczął stawiać na europejską benzynę z myślą o połowie 2027 roku. Jego założeniem jest, że wysokie ceny diesel w końcu przeniosą się również na benzynę.
Bank uważa ponadto, że cena benzyny w Europie może wzrosnąć bardziej niż w Stanach Zjednoczonych. Jednym z ryzyk, które bierze pod uwagę, jest ewentualne ograniczenie eksportu produktów rafinowanych z USA. Gdyby do tego doszło, Europa musiałaby jeszcze bardziej konkurować o światową podaż, która i tak jest już narażona na silną presję.
I tu pojawia się jeden z głównych problemów strukturalnych kontynentu. Europa musi importować znaczną część energii, której zużywa, i nie może natychmiast zwiększyć własnej produkcji ropy naftowej i gazu w momencie zakłóceń na rynkach międzynarodowych.
Sytuacja jeszcze bardziej się skomplikowała po tym, jak Saudi Aramco poinformowało, że nie będzie wysyłać ropy naftowej do europejskich rafinerii w październiku. Decyzja ta nastąpiła po ataku milicji wspieranych przez Iran na rurociąg w Arabii Saudyjskiej – kluczową infrastrukturę, która umożliwia największemu na świecie eksporterowi ropy utrzymanie dostaw nawet wtedy, gdy ruch przez cieśninę Ormuz jest utrudniony.
Potencjalny wpływ jest znaczący, ponieważ każdy baryłka, która przestaje trafiać do Europy, zmusza do poszukiwania jej w innym miejscu. Orlen, największa firma naftowa w Europie Wschodniej, już wcześniej zaczęła korzystać z saudyjskiej ropy, aby zastąpić rosyjski surowiec po inwazji na Ukrainę. Teraz jej kierownictwo przyznaje, że musi znaleźć nowych dostawców.
Ale światowa produkcja ropy nie może wzrosnąć z dnia na dzień. Jeśli na przykład europejska firma zacznie kupować więcej ropy surowej z Brazylii, będzie musiała konkurować z innymi nabywcami o te same baryły. Skutkiem może być wzrost cen, który w końcu dotrze do rafinerii, a następnie do stacji benzynowych.
To właśnie ten rodzaj zależności sprawia, że Europa jest szczególnie podatna na zagrożenia. Chodzi nie tylko o to, ile kosztuje ropa, ale także o to, w jakim stopniu kontynent może zagwarantować sobie dostęp do niej, gdy światowy rynek znajduje się w stanie napięcia.
Bloomberg nawet rozważa możliwość, że decydenci z Unii Europejskiej będą musieli się spotkać, aby omówić, jak poradzić sobie z kolejnym epizodem napięć energetycznych. To możliwość, a nie potwierdzona kryzys, ale pomaga zrozumieć, o ile pogorszyła się sytuacja w porównaniu z zaledwie kilkoma miesiącami temu.
Sytuacja ponownie podnosi na porządek dzienny kwestię, którą Europa od lat próbuje rozwiązać. Zależność od Rosji w kwestii dostaw energii okazała się ogromnym ryzykiem po inwazji na Ukrainę. Zależność od Bliskiego Wschodu stwarza teraz inne problemy, ale z podobnymi konsekwencjami: Europa pozostaje narażona na wydarzenia zachodzące tysiące kilometrów od jej granic.
Dlatego przejście na energie odnawialne ma nie tylko wymiar klimatyczny. Ma również wymiar strategiczny. Im więcej energii Europa będzie mogła wytwarzać za pomocą własnych zasobów, tym mniejsze będzie jej narażenie na decyzje innych krajów oraz przerwy w handlu międzynarodowym.
Problem polega na tym, że ta transformacja wymaga czasu, a energie odnawialne muszą nadal rozwijać się wraz z sieciami elektrycznymi, systemami magazynowania oraz pozostałą infrastrukturą niezbędną do zapewnienia dostaw energii.
Ale najbardziej niepokojący jest ogromny opóźnienie Europy w sektorach strategicznych, takich jak transport drogowy, rolnictwo, rybołówstwo czy górnictwo. To obszary, w których nadal jesteśmy na punkcie startowym z powodu braku wizji ze strony rządów, które widzą jedynie samochód elektryczny jako rozwiązanie, a niektóre nawet to odrzucają, podczas gdy problem jest znacznie szerszy i wymaga znacznie bardziej ambitnych działań.
Paliwa po 2 euro pozostaną na dłużej, a bardzo prawdopodobne jest, że wkrótce zaczną rosnąć do poziomu 3 euro za litr. To coś katastrofalnego dla naszej gospodarki, a zarazem tsunami pieniędzy dla krajów produkujących ropę naftową.