
Ustawa o przyspieszeniu rozwoju przemysłu: przemysł może nie być w stanie zaspokoić popytu na baterie w UE
Unia Europejska obecnie debatuje nad projektem ustawy „Industrial Accelerator Act” (IAA), której celem jest zwiększenie produkcji i konkurencyjności w ramach Unii. ACEA przedstawiło teraz badanie analizujące, czy europejski łańcuch dostaw baterii będzie w ogóle w stanie sprostać wymaganiom tego pakietu legislacyjnego.
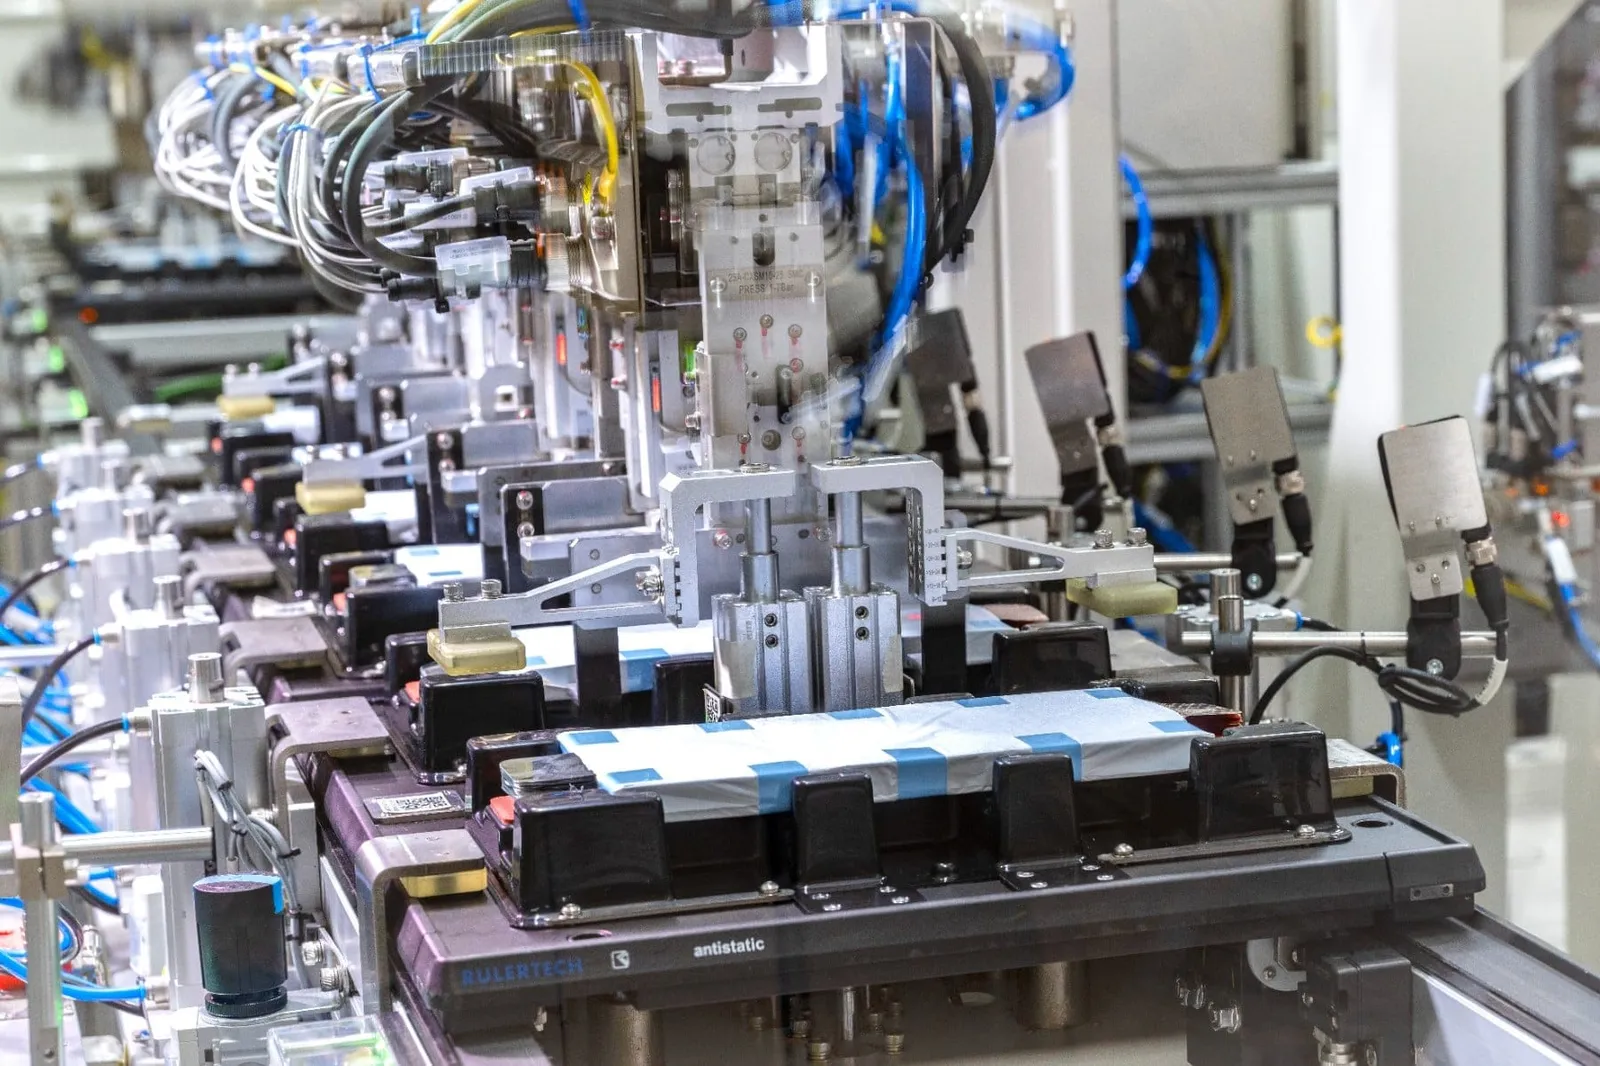
Produkcja baterii w spółce zależnej VW, PowerCo, w Salzgitter.
Zdjęcie: PowerCo
Zrzeszenie Europejskich Producentów Samochodów (ACEA) zleciło firmie Mobility Global przeprowadzenie badania, które zaowocowało 19-stronicowym streszczeniem kierowniczym zatytułowanym „Ocena wpływu IAA: Perspektywy europejskiego łańcucha dostaw baterii”. Dokument ten analizuje potencjalny wpływ na firmy z sektora baterii oraz na szerszą branżę motoryzacyjną w przypadku wprowadzenia Ustawy o przyspieszeniu rozwoju przemysłu (IAA) zgodnie z propozycją Komisji z marca. Ważne jest, że ustawa nie została jeszcze ostatecznie sfinalizowana, ponieważ negocjacje w Parlamencie Europejskim i Radzie trwają nadal.
Główny wniosek badania jest taki, że same surowe wymogi lokalizacji w produkcji baterii nie wystarczą, aby zapewnić praktyczne ustanowienie łańcucha wartości baterii w Europie. Analitycy wskazują na „głębsze strukturalne przeszkody w lokalizacji produkcji baterii”, których przezwyciężenie może potrwać lata.
Aby to wyjaśnić: zgodnie z proponowanym projektem IAA, wymogi dotyczące baterii używanych w Europie miałyby zostać wprowadzone w dwóch etapach. Sześć miesięcy po wejściu ustawy w życie (około 2027–2028 roku, według autorów badania) baterie musiałyby zawierać trzy komponenty pochodzące z UE, w tym ogniwa baterii. Trzy lata po przyjęciu ustawy (około 2030–2031 roku) liczba ta miałaby wzrosnąć do pięciu komponentów pochodzących z UE, w tym ogniw baterii, systemów zarządzania baterią oraz aktywnych materiałów katodowych.
Mobility Global przeanalizowała trzy scenariusze o różnym poziomie popytu przemysłowego na europejskie baterie. Wynik: we wszystkich scenariuszach podaż nie jest w stanie nadążyć za popytem – pomimo przewidywanego wzrostu produkcji europejskich komórek baterii do 306 GWh do 2032 roku. Oznacza to, że w średnim terminie nie będzie wystarczająco dużo baterii spełniających standardy IAA, aby w pełni zaopatrzyć przemysł pojazdów elektrycznych w Unii Europejskiej. Badanie koncentruje się na najbliższych dziesięciu latach.
ACEA stwierdza: „Ograniczona podaż będzie nadal głównym ograniczeniem w rozszerzaniu liczby samochodów uprawnionych do korzystania z zachęt typu ‘wyprodukowane w UE’. Na przykład około 3 miliony samochodów może nie spełnić warunków uzyskania tych zachęt z powodu braku dostaw, jeśli IAA wejdzie w życie w 2028 roku.” (Tak zwane dotacje „Made in the EU” to kolejny element pakietu legislacyjnego mającego na celu zapewnienie, że krajowe programy będą przede wszystkim subsydiować gospodarkę samej UE.)
ACEA podkreśla ponadto, że wyzwanie to jest jeszcze bardziej widoczne w przypadku pojazdów użytkowych średniej i ciężkiej klasy niż samochodów osobowych: „Luka pomiędzy podażą a popytem będzie się powiększać do 2032 roku, osiągając 23 GWh, przy czym popyt będzie około czterokrotnie większy od dostępnej europejskiej podaży”, wynika z kluczowych ustaleń badania.
Związek podkreśla, że łańcuch dostaw baterii w UE obecnie charakteryzuje się słabymi strukturami. Analitycy wymieniają następujące konkretne problemy:
- Większość planowanych europejskich gigafaktoriów koncentruje się na bateriach NMC, podczas gdy popyt coraz bardziej przechyla się ku tańszym bateriom LFP.
- Bateryjne komórki wytwarzane w Europie są nadal znacznie droższe od tych importowanych.
- Ogłoszone moce produkcyjne są narażone na ryzyka finansowania, zatwierdzenia i wdrożenia. Dlatego ogłoszone moce nie powinny być utożsamiane z rzeczywistymi możliwościami produkcji.
- Na wyższych etapach łańcucha dostaw Europa nadal boryka się z trwałym niedoborem aktywnych materiałów katodowych i anodowych (CAM/AAM). Analiza wskazuje, że ten deficyt może zostać rozwiązany jedynie między 2038 a 2040 rokiem, nawet w scenariuszu niskiego popytu.
ACEA doszedła do wniosku, że te wyniki „podkreślają konieczność przyjęcia realistycznego i ekonomicznie opłacalnego podejścia do lokalizacji produkcji”. Skuteczność IAA będzie ostatecznie zależeć nie tylko od ambitnych wymagań, ale także od tego, „czy Europa jest w stanie stworzyć niezbędną infrastrukturę, konkurencyjne warunki działania oraz ramy inwestycyjne, aby je w praktyce zrealizować”.
Zrzeszenie uzupełnia swoją ocenę o zalecenia dotyczące sposobów przezwyciężenia rozbieżności pomiędzy ambicjami a rzeczywistością. ACEA zaleca:
- Obszerne inwestycje w górną część łańcucha dostaw: Aby móc produkować CAM i AAM lokalnie i zaspokoić popyt, konieczne są znaczne inwestycje w budowę podstawowych elementów tego łańcucha – takich jak zakłady do produkcji prekursora aktywnego materiału katodowego (pCAM) oraz do oczyszczania grafitu (AAM).
acea.auto, acea.auto (Badanie, PDF)