
ICCT: Chiny wyprzedzają w sprzedaży ciężarówek i autobusów elektrycznych
W Chinach w segmencie ciężkich ciężarówek w zeszłym roku prawie 30 procent wszystkich nowych rejestracji stanowiły pojazdy wyłącznie elektryczne. Inne regiony świata również odnotowują większą liczbę sprzedaży pojazdów użytkowych elektrycznych, ale przy tempie rozwoju Chin nikt nie jest w stanie nawet w najmniejszym stopniu za nimi nadążyć. Wynika to z nowego raportu ICCT na temat światowego popytu na pojazdy użytkowe elektryczne.
Rada Międzynarodowa ds. Czystego Transportu (ICCT) regularnie prezentuje informacje na temat postępów w elektryfikacji różnych regionów świata. W nowym raporcie zatytułowanym „Global EV Market Monitor: Trucks and Buses” analitycy tej organizacji badają, w jakim stopniu autobusy elektryczne i ciężarówki elektryczne mogą się ugruntować na rynku globalnym. Badanie obejmuje konkretnie 34 kraje, na które przypada około 80 procent całkowitego światowego wolumenu sprzedaży ciężarówek i autobusów oraz 99 procent sprzedaży pojazdów bezemisyjnych.
Zasadniczo w swoim badaniu ICCT bierze pod uwagę pojazdy użytkowe elektryczne o średniej i dużej mocy, używając do tego skrótu ZE-MHDV („zero-emission medium- and heavy-duty vehicle”). Obejmuje to ciężarówki o dozwolonej masie całkowitej przekraczającej 3,5 tony. Dlatego do statystyk wchodzą również większe elektryczne pojazdy transportowe o masie np. 4,25 tony, takie jak Mercedes eSprinter. Należy to uwzględnić przy definiowaniu.
Biorąc to pod uwagę, oto główne wyniki: Wśród 34 badanych krajów sprzedaż ciężarówek i autobusów elektrycznych według ICCT 2025 w drugim roku z rzędu niemal się podwoiła (+86% r/r). Osiągnęła ona poziom 520 000 jednostek elektrycznych, co odpowiada około 14 procentom udziału w rynku globalnym. Temu gwałtownemu wzrostowi napędza przede wszystkim Chiny, które odpowiadają za 88 procent światowych sprzedaży pojazdów użytkowych średniej i ciężkiej klasy. Jednak wcześniej było jeszcze lepiej: „Udział Chin na rynku stopniowo spada, ponieważ sprzedaż w innych krajach przyspiesza”, piszą analitycy.
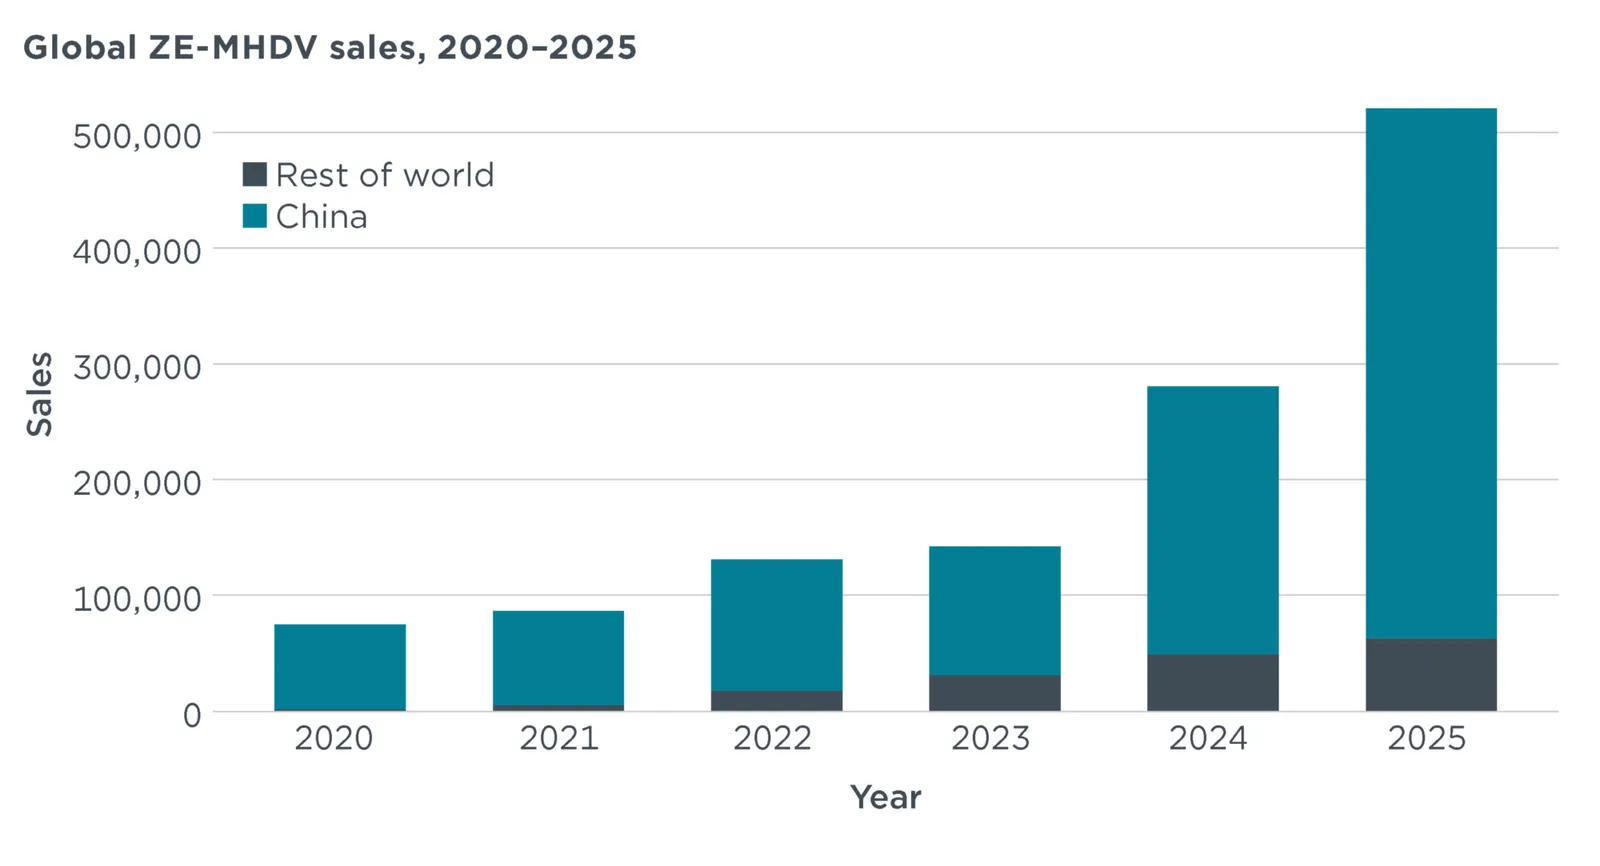
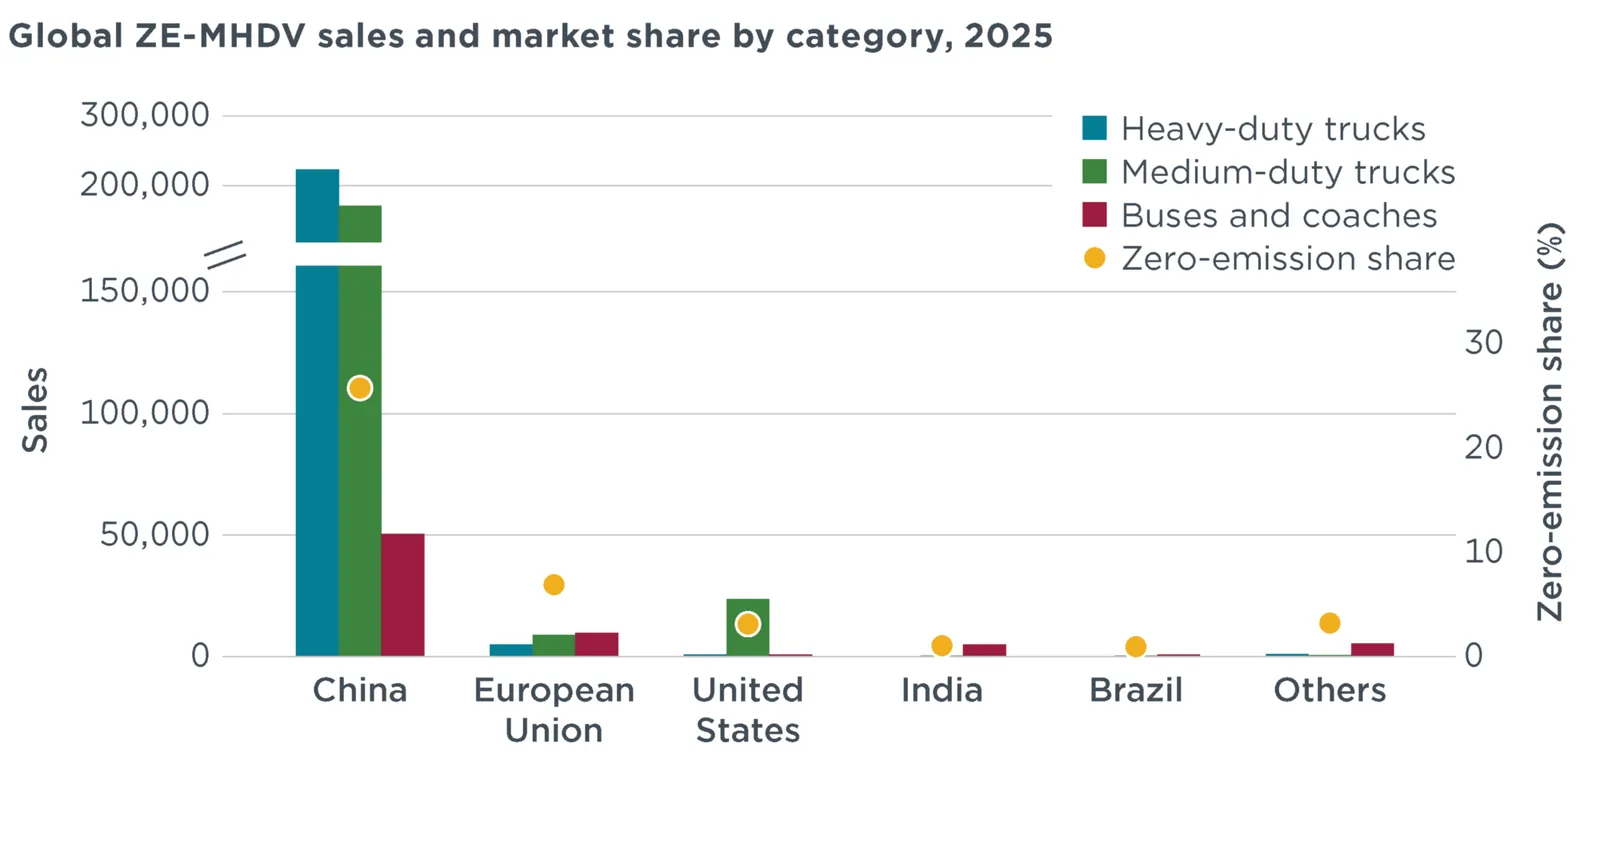
To niewiele zmienia w dominującej pozycji Chin. 457 300 z około 520 000 pojazdów elektrycznych pochodziło z tego lidera rynku. Bez Chin światowa sprzedaż pojazdów użytkowych o średniej i dużej masie w 2025 roku wyniosła około 63 000 sztuk, przy czym na czele stały Stany Zjednoczone, Unia Europejska i Indie. Na Stany Zjednoczone przypadało około 40 procent sprzedaży poza Chinami, co według autorów badań „było przede wszystkim spowodowane średniociężkimi ciężarówkami elektrycznymi”.
Rzeczywiście, skład sprzedaży pojazdów użytkowych elektrycznych w 2025 roku znacznie się różnił w zależności od kraju. W Chinach, gdzie sprzedano 457 300 jednostek, dominowały ciężkie i średniociężkie ciężarówki, podczas gdy autobusy stanowiły zaledwie jedenaście procent sprzedaży. W Stanach Zjednoczonych, według ICCT, ponad 90 procent sprzedaży pojazdów elektrycznych w badanym obszarze przypadło na średniociężkie ciężarówki, natomiast autobusy i ciężkie ciężarówki stanowiły po około trzy do czterech procent. W Indiach i Brazylii rynek pojazdów użytkowych elektrycznych był natomiast w dużej mierze determinowany przez autobusy i autobusy turystyczne, które stanowiły ponad połowę sprzedaży pojazdów elektrycznych w tych regionach. Ciężarówki elektryczne są tam natomiast rzadkością. Oto krótki przegląd tego tematu:
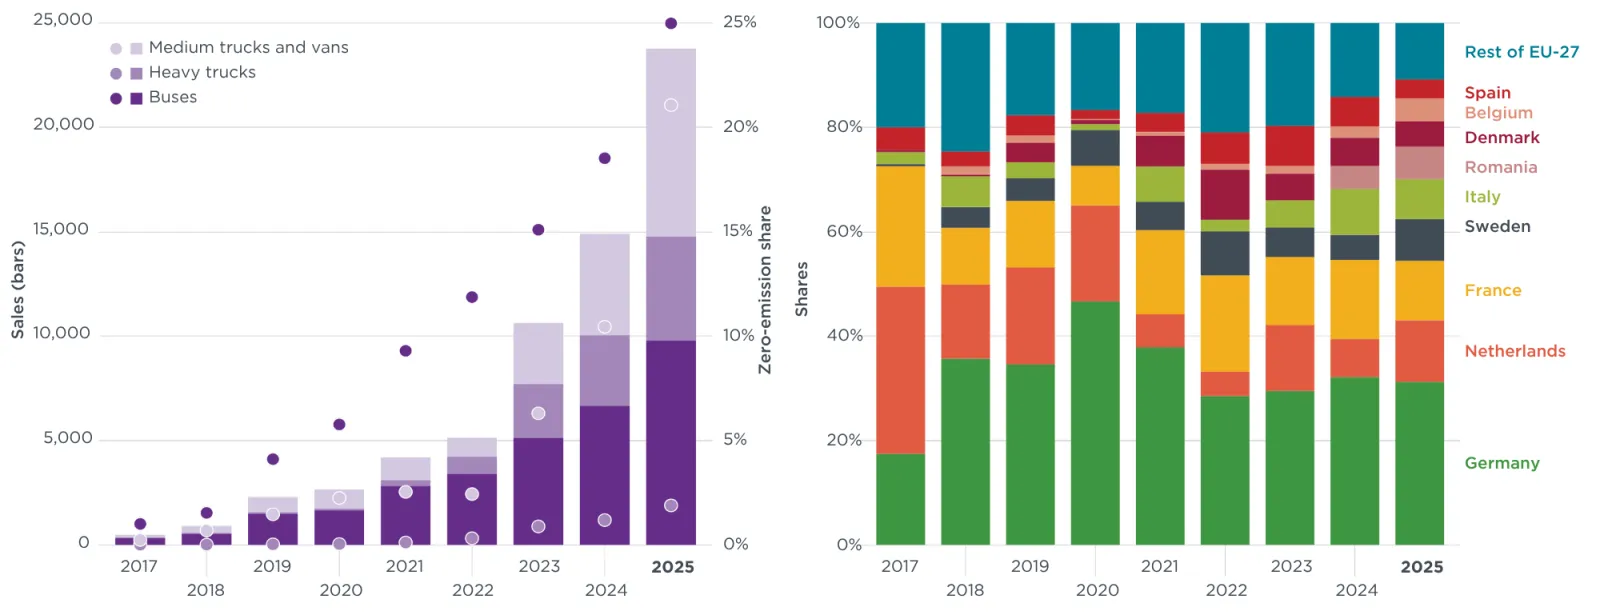
W Unii Europejskiej rozwijają się oba segmenty: autobusy elektryczne i ciężarówki elektryczne. Ogółem ICCT przewiduje na rok 2025 w Europie ponad 23 700 nowych średnio ciężkich i ciężkich pojazdów użytkowych elektrycznych. Ciężarówki bez emisji (powyżej 3,5 tony) stanowią 4,5 procent rynku, natomiast autobusy elektryczne już 24,8 procent całego rynku.
„Szczególnie silny był wzrost sprzedaży w segmencie bezemisyjnych ciężarówek średniej klasy i furgonetek (3,5–12 ton), gdzie udział pojazdów bezemisyjnych wzrósł z 10,4% w 2024 roku do 21,0% w 2025 roku, czyli ponad dwukrotnie”, piszą analitycy. Rynek bezemisyjnych autobusów miejskich i autokarów również znacznie się rozwinął, przy czym nadal w dużej mierze jest napędzany przez autobusy miejskie. Sam udział elektrycznych autobusów miejskich w całkowitej liczbie rejestracji wzrósł w latach 2024–2025 z 45% do 58%, podczas gdy udział elektrycznych autobusów intercity i autokarów pozostał w obu latach na poziomie około czterech procent. Poniższe dwa wykresy przedstawiają szczegóły dotyczące rozwoju sprzedaży pojazdów użytkowych elektrycznych w Unii Europejskiej (EU-27):
Wszystkie badane kraje pokazują, że według ICCT skład kategorii pojazdów w globalnej sprzedaży znacząco zmienił się w latach 2020–2025 – od autobusów elektrycznych w stronę ciężarówek elektrycznych. Wynika to przede wszystkim z gwałtownego rozwoju sektora ciężarówek w Chinach. Jasne jest, że w 2020 roku autobusy stanowiły większość wszystkich zarejestrowanych na świecie elektrycznych pojazdów użytkowych, co odzwierciedlało początkową koncentrację elektryfikacji na transportie miejskim. Jednak do 2022 roku łączna sprzedaż średniociężkich i ciężkich ciężarówek elektrycznych po raz pierwszy przewyższyła sprzedaż autobusów elektrycznych – „a odstęp ten szybko się powiększył”, jak podaje ICCT. Można to zobaczyć na poniższym wykresie:
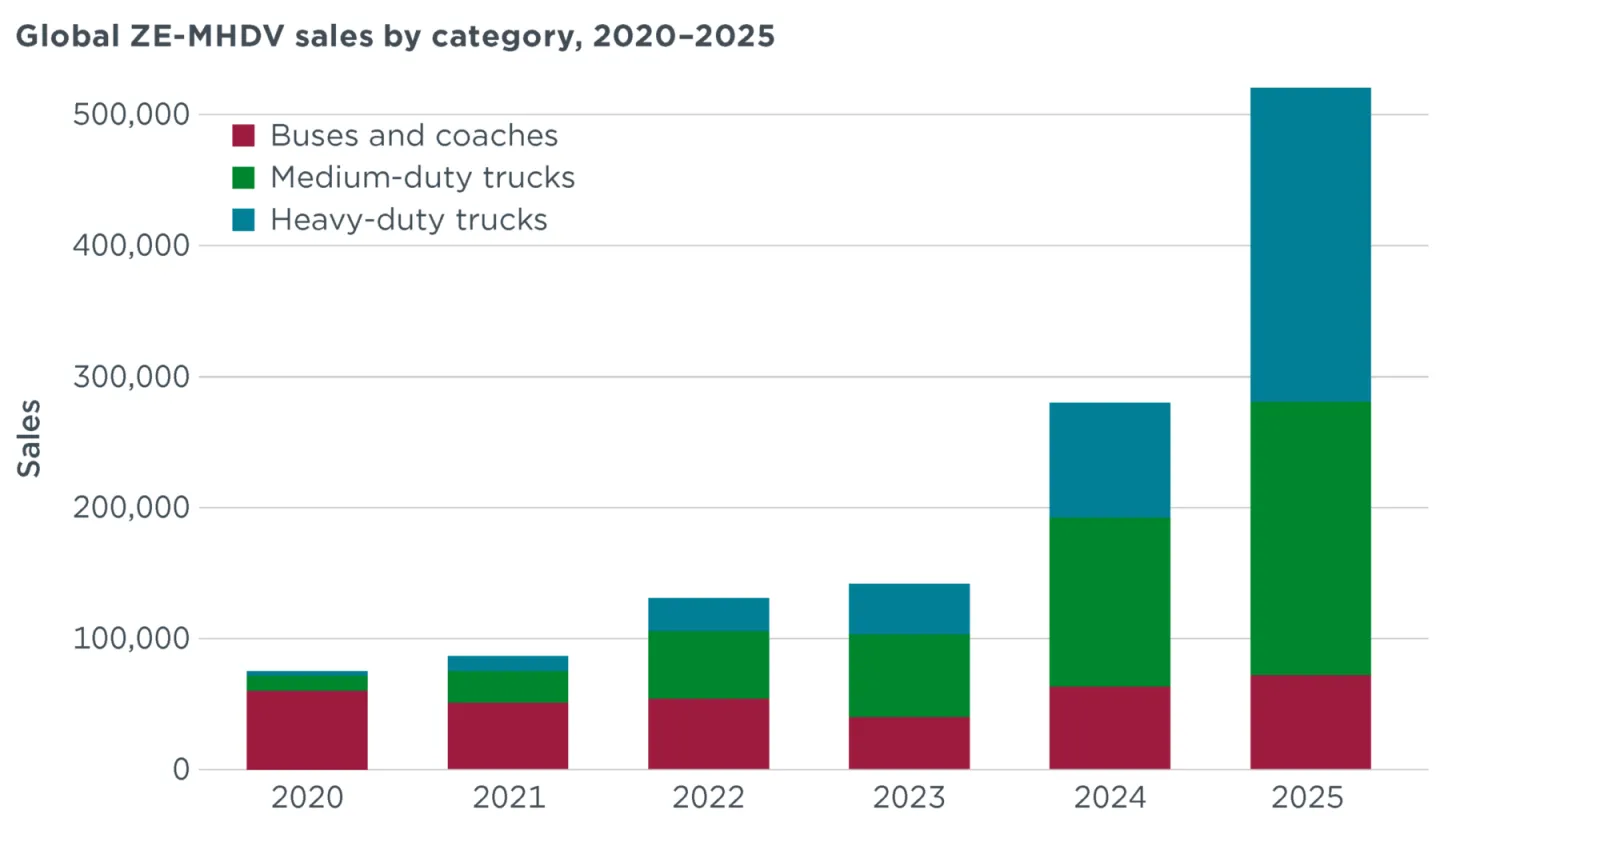
W 2025 roku elektryczne ciężarówki stanowiły już 86 procent wszystkich pojazdów elektrycznych uwzględnionych w statystykach. Sytuacja ta odwróciła się więc w porównaniu z 2020 rokiem. Sam wolumen sprzedaży ciężkich elektrycznych ciężarówek wzrósł od 2024 do 2025 roku ponad dwukrotnie i osiągnął w zeszłym roku prawie 240.000 sztuk, dzięki czemu ciężarówki stały się według ICCT największą pojedynczą kategorią wśród badanych pojazdów elektrycznych na świecie. Chiny ponownie odgrywają tu kluczową rolę: same w segmencie ciężkich ciężarówek 28 procent wszystkich nowych rejestracji w Chinach w zeszłym roku stanowiły pojazdy całkowicie elektryczne, co oznacza, że sprzedaż w tym kraju wzrosła w ciągu dwóch lat ponad pięciokrotnie. Ważną rolę odgrywają tu systemy wymiany baterii: jak podkreślają autorzy badania, innowacyjna infrastruktura do ładowania i wymiany baterii oraz standardy w tym zakresie przyspieszyły wprowadzanie takich rozwiązań.
W przypadku średnio ciężkich elektrycznych ciężarówek Chiny osiągnęły w zeszłym roku 174.700 sztuk (22% udział pojazdów elektrycznych w całkowitym chińskim rynku), a w przypadku ciężkich elektrycznych ciężarówek – 232.000 sztuk (wspomniany 28% udział pojazdów elektrycznych). Jeśli chodzi o autobusy i autokary, ICCT odnotował 50.500 elektrycznych jednostek (29% udział pojazdów elektrycznych w Chinach, przy czym autobusy miejskie osiągają udział prawie 100%). To, jak silnie rośnie krzywa wzrostu, potwierdza ICCT, stwierdzając, że sprzedaż średnio ciężkich i ciężkich pojazdów użytkowych elektrycznych w Chinach od 2020 roku wzrosła o 527 procent. Od 2024 do 2025 roku wzrost wyniósł 98 procent.
W Stanach Zjednoczonych sytuacja może być ledwie bardziej przeciwna: na całym rynku 25.427 nowo zarejestrowanych pojazdów użytkowych o średniej i dużej mocy elektrycznej stanowiło zaledwie 3,1 procent. Pod względem segmentów na czele znajdowały się średnie ciężarówki elektryczne – 23.655 sztuk (co stanowi 4,4% udziału pojazdów elektrycznych w USA) – następnie autobusy i mikrobusy z 897 jednostkami elektrycznymi (również 4,4% udziału) oraz ciężarówki o dużej mocy z 875 jednostkami (0,3% udziału). Łączna sprzedaż wszystkich tych pojazdów użytkowych elektrycznych prawie się nie zmieniła w porównaniu z 2024 rokiem (+2% r/r). Zatem rynek ten w Stanach Zjednoczonych się nie rozwija.