
Od zakupów autobusów po baterie i usługi: Debata na temat zrównoważonych autobusów turystycznych na FIAA skupia się na partnerstwach [REPLAY]
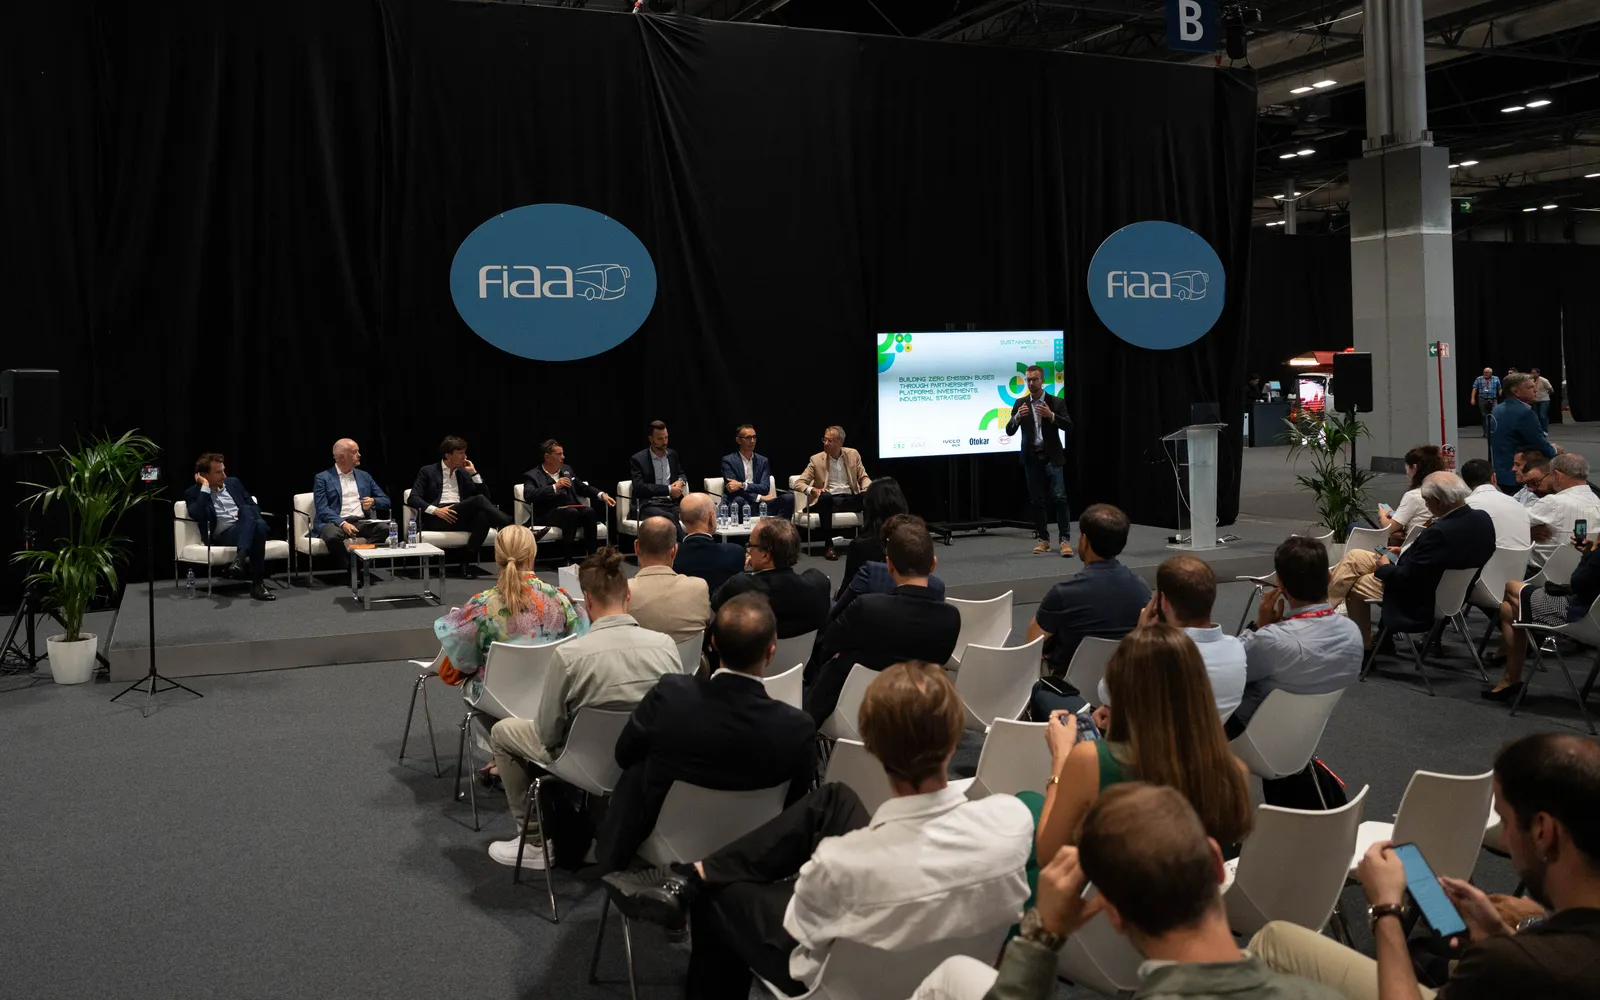
Przejście na autobusy o zerowym śladzie emisji rozszerza decyzje zakupowe i przemysłowe poza sam pojazd, włączając do dyskusji pomiędzy producentami, dostawcami i operatorami baterie, infrastrukturę, usługi, finansowanie oraz partnerstwa.
Temat ten stanowił centrum konferencji Sustainable Bus Tour „Budowa autobusów o zerowym śladzie emisji poprzez partnerstwa. Platformy, inwestycje, strategie przemysłowe”, która odbyła się 23 września podczas FIAA 2026 w Madrycie. W sesji wzięli udział przedstawiciele Arriva Spain, Moventis, ANAV, Iveco Bus, BYD Europe, Otokar Europe oraz ZF po prezentacji otwierającej przez McKinsey & Company.
Sesję Sustainable Bus Tour na FIAA wspierali Iveco Bus, ZF, BYD i Otokar jako partnerzy wydarzenia.
McKinsey: autobusy miejskie o zerowym śladzie emisji stanowią 51%, a kryteria związane z całym cyklem życia pojazdu nabierają coraz większego znaczenia w przetargach
McKinsey rozpoczął konferencję od przedstawienia danych dotyczących elektryfikacji, konkurencji, samochodów autonomicznych oraz kosztów produkcji autobusów. Zgodnie z danymi przedstawionymi przez Tobiasa Schneiderbauera i Lenę Bell, pojazdy o zerowym wydzielaniu emisji stanowią 51% rynku autobusów miejskich w Europie, natomiast chińscy producenci odpowiadali za około 28% rynku autobusów o zerowym wydzielaniu emisji w 2025 roku.
Zgodnie z danymi pokazanymi podczas głównego wykładu, sprzedaż autobusów o zerowym wydzielaniu emisji wzrosła z około 2000 pojazdów w 2019 roku do 13 000 sześć lat później.
W prezentacji omówiono również zmiany w kryteriach zakupowych. Analiza McKinsey dotycząca niemieckich przetargów publicznych z lat 2020–2025 pokazała, że znaczenie początkowej ceny zakupu spadło z około 60% do 40%, natomiast kryteria związane z cyklem życia pojazdu osiągnęły około 40% w roku 2025. Do tych kryteriów należą wsparcie infrastrukturalne, czas dostępności pojazdu, pojazdy do testów oraz szkolenia dla kierowców i personelu konserwacyjnego.
Jeśli chodzi o koszty produkcji, McKinsey przedstawiła analizę wskazującą na możliwość obniżki kosztów o nawet 50% w przypadku elektrycznego autobusu miejskiego do roku 2030. Obszary objęte analizą to technologia baterii, architektura pojazdu, integracja podwozia, homologacja, wymiary zakładu produkcyjnego, procesy zamawiania, sprzedaż oraz ogólne i administracyjne koszty.
Trzecią identyfikowaną w prezentacji dziedziną były partnerstwa. McKinsey wymienił platformy pojazdów, infrastrukturę, systemy jazdy autonomicznej, zarządzanie flotą, platformy mobilności oraz usługi doradcze jako obszary, w których różne firmy mogą zajmować określone pozycje w łańcuchu wartości autobusów.
Rozmawiano również o transporcie autonomicznym. McKinsey stwierdził, że do 2025 roku w eksploatacji znajdowało się ponad 100 robotycznych autobusów, a przedstawił scenariusz przewidujący około 60% udziału autobusów autonomicznych w ruchu miejskim do 2045 roku. Firma podała, że według jej badania około jedna trzecia przesłuchanych flot była już zainteresowana wdrożeniem autobusów autonomicznych w ciągu pięciu lat.
Przedsiębiorstwa transportowe biorą pod uwagę baterie, infrastrukturę i usługi posprzedażowe przy zakupach autobusów
Antonio Cendrero Querol, dyrektor generalny Arriva Spain, stwierdził, że zakończenie finansowania ze strony Unii Europejskiej nie zmienia programu dekarbonizacji firmy. Jak wyjaśnił Cendrero, hiszpańskie dotacje pokrywały co najwyżej 50% różnicy w cenie między pojazdami elektrycznymi a diesla, bez uwzględnienia infrastruktury, dlatego nie stanowiły jedynego podstawy do decyzji o elektryfikacji.
Jego zdaniem sam proces zakupowy uległ rozszerzeniu. Operatorzy potrzebują teraz informacji na temat technologii baterii, bezpieczeństwa, stanu ich sprawności, autonomii pojazdów, mocy sieci oraz inwestycji wymaganych do elektryfikacji magazynów. Dlatego rozmowy z producentami obejmują zarówno specyfikacje konwencjonalnych pojazdów, jak i aspekty związane z energią.
Ian Livesey, dyrektor działu B2B i B2C w Moventis, wymienił również szkolenia, obsługę po sprzedaży, dostępność części zamiennych oraz specjalistyczną pomoc techniczną jako wymagania związane z nowymi flotami. Dodał, że operatorzy potrzebują danych o pojazdach oraz technologii cyfrowych zarówno do monitorowania floty, jak i świadczenia usług pasażerskich.
Kwestię finansowania poruszył również Francesco Romagnoli, szef ds. technicznych w włoskim stowarzyszeniu operatorów ANAV. Stwierdził, że Krajowy Plan Odbudowy i Odporności Włoch pomógł zmniejszyć średni wiek włoskiej floty autobusowej z około 12 lat do około dziewięciu lat w latach 2021–22 i 2026.
Romagnoli doniósł również o przypadkach, w których autobusy z zerowymi emisjami zostały dostarczone, zanim w bazy była dostępna wystarczająca zdolność sieci lub infrastruktura do ładowania. Wezwał do opracowania przyszłych programów inwestycyjnych, które zapewniłyby zarówno finansowanie, jak i większą elastyczność technologiczną dostosowaną do warunków eksploatacji.
Elektryczne autobusy międzymiastowe wprowadzają do dyskusji zasięg, możliwości ładowania oraz całkowite koszty posiadania
Przejście na autobusy międzymiastowe klasy II stanowiło odrębną część dyskusji FIAA. Romagnoli rozróżnił usługi, w których autobusy wracają do bazy każdej nocy, od tych, w których autobusy pozostają z dala od swojej bazy przez kilka dni.
Zdaniem tego eksperta obecne pojazdy elektryczne na baterie nie są jeszcze w stanie sprostać wszystkim profilom pracy, szczególnie tam, gdzie ładowanie nie jest dostępne poza bazą. Wspomniał również o europejskich wymaganiach dotyczących emisji CO2 w pojazdach ciężarowych oraz o celach, które będą obowiązywać producentów od 2030 roku.
Stéphane Espinasse, kierownik ds. sprzedaży i przetargów w BYD Europe Bus, który dołączył do firmy w tym roku, opisał segment międzymiastowy jako połączenie różnych zadań, od kursów szkolnych po trasy regionalne wymagające zasięgu 450, 500 lub 600 kilometrów.
Wskazał na trzy elementy w podejściu BYD: lokalne zespoły zdolne do określenia indywidualnych zadań operacyjnych z klientami, równowagę całkowitego kosztu posiadania pojazdu dla wybranej aplikacji oraz wystarczającą sieć sprzedaży i serwisu.
Cendrero z Arrivy wskazał również na większą integrację producenta i operatora przy definiowaniu usług elektrycznych. Przytoczył flotę Arrivy składającą się z prawie 100 pojazdów wprowadzonych w Limburgu w Holandii około dziesięć lat temu, gdzie początkowo operacje polegały na ładowaniu według dostępności zasobów, a później przeszły na ładowanie przez noc.
Iveco Bus, BYD i Otokar proponują różne modele współpracy
Producenci pojazdów wykorzystali tę sesję, aby opisać różne podejścia do współpracy, integracji pionowej oraz pozyskiwania zasobów z zewnątrz.
Marek Zanchetta, kierownik zarządzania produktami w Iveco Bus, przedstawił segment mikrobusów jako obszar, w którym współpraca z producentami karoserii odgrywa kluczową rolę. Wspomniał o nowym elektrycznym mikrobusie eFlexy zaprezentowanym przez producenta na FIAA, opracowanym we współpracy z wybranym europejskim producentem karoserii, takim jak włoska firma Olmedo.
Zgodnie z Zanchettą, producenci elementów karoserii umożliwiają dostęp do konkretnych aplikacji i ustawień dla klientów, natomiast połączenie producentów elementów karoserii z sieciami dystrybutorów rozszerza zakres dostępnych aplikacji, bez konieczności włączania każdej ustawienia bezpośrednio do procesów przemysłowych producenta oryginalnego sprzętu.
BYD opisał inną strukturę przemysłową. Espinasse wspomniał o pionowej integracji firmy w zakresie baterii, systemów zarządzania bateriami, silników elektrycznych i pojazdów, a także o partnerstwach z zewnętrznymi producentami elementów karoserii na wybranych rynkach.
Nawiązał do zakładu produkcyjnego autobusów BYD w Węgrzech, którego zdolności produkcyjne są rozbudowywane, a także do współpracy z Castrosua oraz wcześniejszej współpracy z UNVI w Hiszpanii i Superpolo w Kolumbii. Firma przedstawiła te modele jako różne konfiguracje dostępne na rynku, wykorzystywane obok technologii opracowanych we własnym zakresie.
Umberto Mauri, dyrektor ds. biznesu Otokar Europe dla Włoch i Hiszpanii, powiedział, że producent współpracuje z zewnętrznymi dostawcami baterii i układów napędowych, jednocześnie realizując inne strategiczne działania wewnętrznie. Jako przykład obszaru rozwijanego w ramach Otokar wymienił oprogramowanie do jazdy autonomicznej, odnosząc się również do kompetencji dostępnych w innych działach firmy.
Mauri stwierdził, że Otokar jest bliski ukończenia procesu elektryfikacji swojej oferty produktowej, ale jednocześnie przygotowuje się do dostawy prawie 250 autobusów diesla w ciągu najbliższych trzech miesięcy. Powiązał te dostawy z aktualną popytem ze strony klientów oraz warunkami finansowania.
ZF podkreśla rolę platform modułowych i skalowalności w pojazdach komercyjnych
Z strony dostawcy Fabian Schumacher, menedżer kluczowych klientów w ZF, omówił związek pomiędzy standaryzacją technologii, różnorodnością pojazdów a całkowitymi kosztami posiadania.
Schumacher zauważył, że sektor autobusów obejmuje różne długości pojazdów oraz systemy napędowe, w tym platformy o długości 12, 18 i 24 metrów, a także rozwiązania na bazie baterii elektrycznych i wodoru. Wspomniał również o wymaganiach regulacyjnych dotyczących systemów takich jak kamery i ADAS, gdzie dostawa komponentów wiąże się z koniecznością ich integracji, konserwacji oraz szkolenia kierowców.
Powiedział, że ZF stosuje obecnie podejście oparte na modułowej platformie, które jest wspólne dla działalności w obszarze ciężarówek i autobusów, co umożliwia wykorzystanie komponentów, produktów oraz wiedzy z zakresu rozwoju we większej grupie pojazdów użytkowych.
Schumacher dodał, że nowy oś ZF zapewnia 20% oszczędności energii w porównaniu z poprzednim rozwiązaniem, natomiast wspólna platforma pojazdów użytkowych umożliwia większą skalę rozwoju oraz uzyskiwanie informacji z rynku.
Lokalny kontent wchodzi do strategii europejskiej produkcji autobusów
Iveco Bus, BYD oraz Otokar omówiły również kwestię lokalnej produkcji i pozyskiwania surowców w kontekście europejskiego dążenia do produktów „made in Europe”.
Zanchetta opisał Iveco Bus jako europejskiego producenta, którego działalność opiera się na zakładach przemysłowych we Włoszech, Francji i Czechach. Wskazał na inwestycje w linie produkcyjne autobusów elektrycznych w tych krajach, a także na europejską bazę dostawców oraz współpracę z lokalnymi startupami, firmami inżynieryjnymi i czołowymi dostawcami technologii.
BYD wskazało na swoją fabrykę w Węgrzech oraz partnerstwa z firmami zajmującymi się budową karoserii jako elementy swojej strategii europejskiej.
Mauri poruszył kwestię tego, jak producenci z siedzibą poza Unią Europejską będą radzić sobie z wymogami dotyczącymi lokalnego pochodzenia materiałów w przetargach, nawiązując konkretnie do propozycji lub wymogów dotyczących progu 50% europejskiego pochodzenia materiałów.
