
Raport z sprzedaży pojazdów elektrycznych w Europie: rekordowy miesiąc — samochody BEV zajmują 30% udziału w rynku!
Podziel się z CleanTechnica swoim wsparciem poprzez subskrypcję na Substacku, Patreonie lub Stripe. Pomóż nam tworzyć wysokiej jakości, oryginalne treści, które publikujemy co tydzień, mimo wyzwań stawianych przez sztuczną inteligencję do pozyskiwania treści, antyspołeczne media, inflację i inne przeszkody.
Liczba pojazdów elektrycznych wzrosła o 51% w porównaniu z rokiem poprzednim w miesiącu poza sezonem.
Pojazdy elektryczne wciąż cieszą się dużym popytem w Europie, nawet w miesiącu świątecznym, takim jak sierpień. Ten miesiąc, podobnie jak lipiec, jest nietypowy, ponieważ w Europie większość producentów i ich modele spowalnia działalność z powodu sezonu świątecznego, z wyjątkiem modeli o dużym popycie, które czerpią korzyści z tego spowolnienia i skracają listy oczekujących.
Zatem jest naturalne, że sierpień okazał się szczególnie silnym miesiącem dla pojazdów w pełni elektrycznych – ich udział osiągnął rekordowe 30% w zeszłym miesiącu dzięki rejestracji około 250 000 takich pojazdów w Europie, co stanowi nie tylko wzrost o 51% rok do roku, ale także najszybszy tempo wzrostu w tym roku!
Ogólnie rzecz biorąc, udział pojazdów z możliwością ładowania z zewnątrz wzrósł o 39% rok do roku, przy czym spowolniły to hybrydy z taką możliwością, których liczba wzrosła jedynie o 15% do poziomu 98 000 sztuk – co jest najniższym tempem wzrostu od 18 miesięcy. Dzięki temu udział pojazdów z taką możliwością w sierpniu wyniósł 42% (30% to tylko pojazdy w pełni elektryczne).
Dzięki temu, że pojazdy w pełni elektryczne napędzają rozwój rynku, ich udział od początku roku wynosi 24% (35% dla hybryd z możliwością ładowania z zewnątrz w połączeniu z pojazdami w pełni elektrycznymi), co jest już wyższe od ostatecznego wyniku na rok 2025 (20% dla pojazdów w pełni elektrycznych, 29% przy dodaniu hybryd z taką możliwością). Jest to obiecujący sygnał, jeśli chcemy osiągnąć udział pojazdów elektrycznych na poziomie 100% do połowy lat 30. XXI wieku.
Patrząc na inne systemy napędowe, podczas gdy benzyna (18% udziału w sierpniu, spadek o 24% r/r) i diesel (6%, spadek o 23% r/r) kontynuują swój spadkowy trend prowadzący do utraty znaczenia, główną wiadomością jest fakt, że być może już osiągnęliśmy szczyt dla hybryd typu HEV – w sierpniu hybrydy bez złącza ładowania nadal rosły, choć wolniej (+3% r/r) niż cały rynek.
Jeszcze ważniejsze jest to, że jeśli porównamy 32% udziału hybryd typu HEV w sierpniu 2026 roku z udziałem, jaki miały 12 miesięcy wcześniej (wtedy 33%), możemy być świadkami początku spadkowego trendu tych pojazdów. Zatem… jeśli 2026 rok to szczyt dla hybryd typu HEV, jak daleko jesteśmy od szczytu dla hybryd typu PHEV?
Mówiąc o hybrydach typu PHEV, chciałbym zwrócić uwagę na te dwa wykresy, które przedstawiają rozwój sprzedaży pojazdów typu BEV i PHEV według miejsca produkcji w ciągu ostatnich lat oraz wpływ taryf unijnych na ten rozwój.
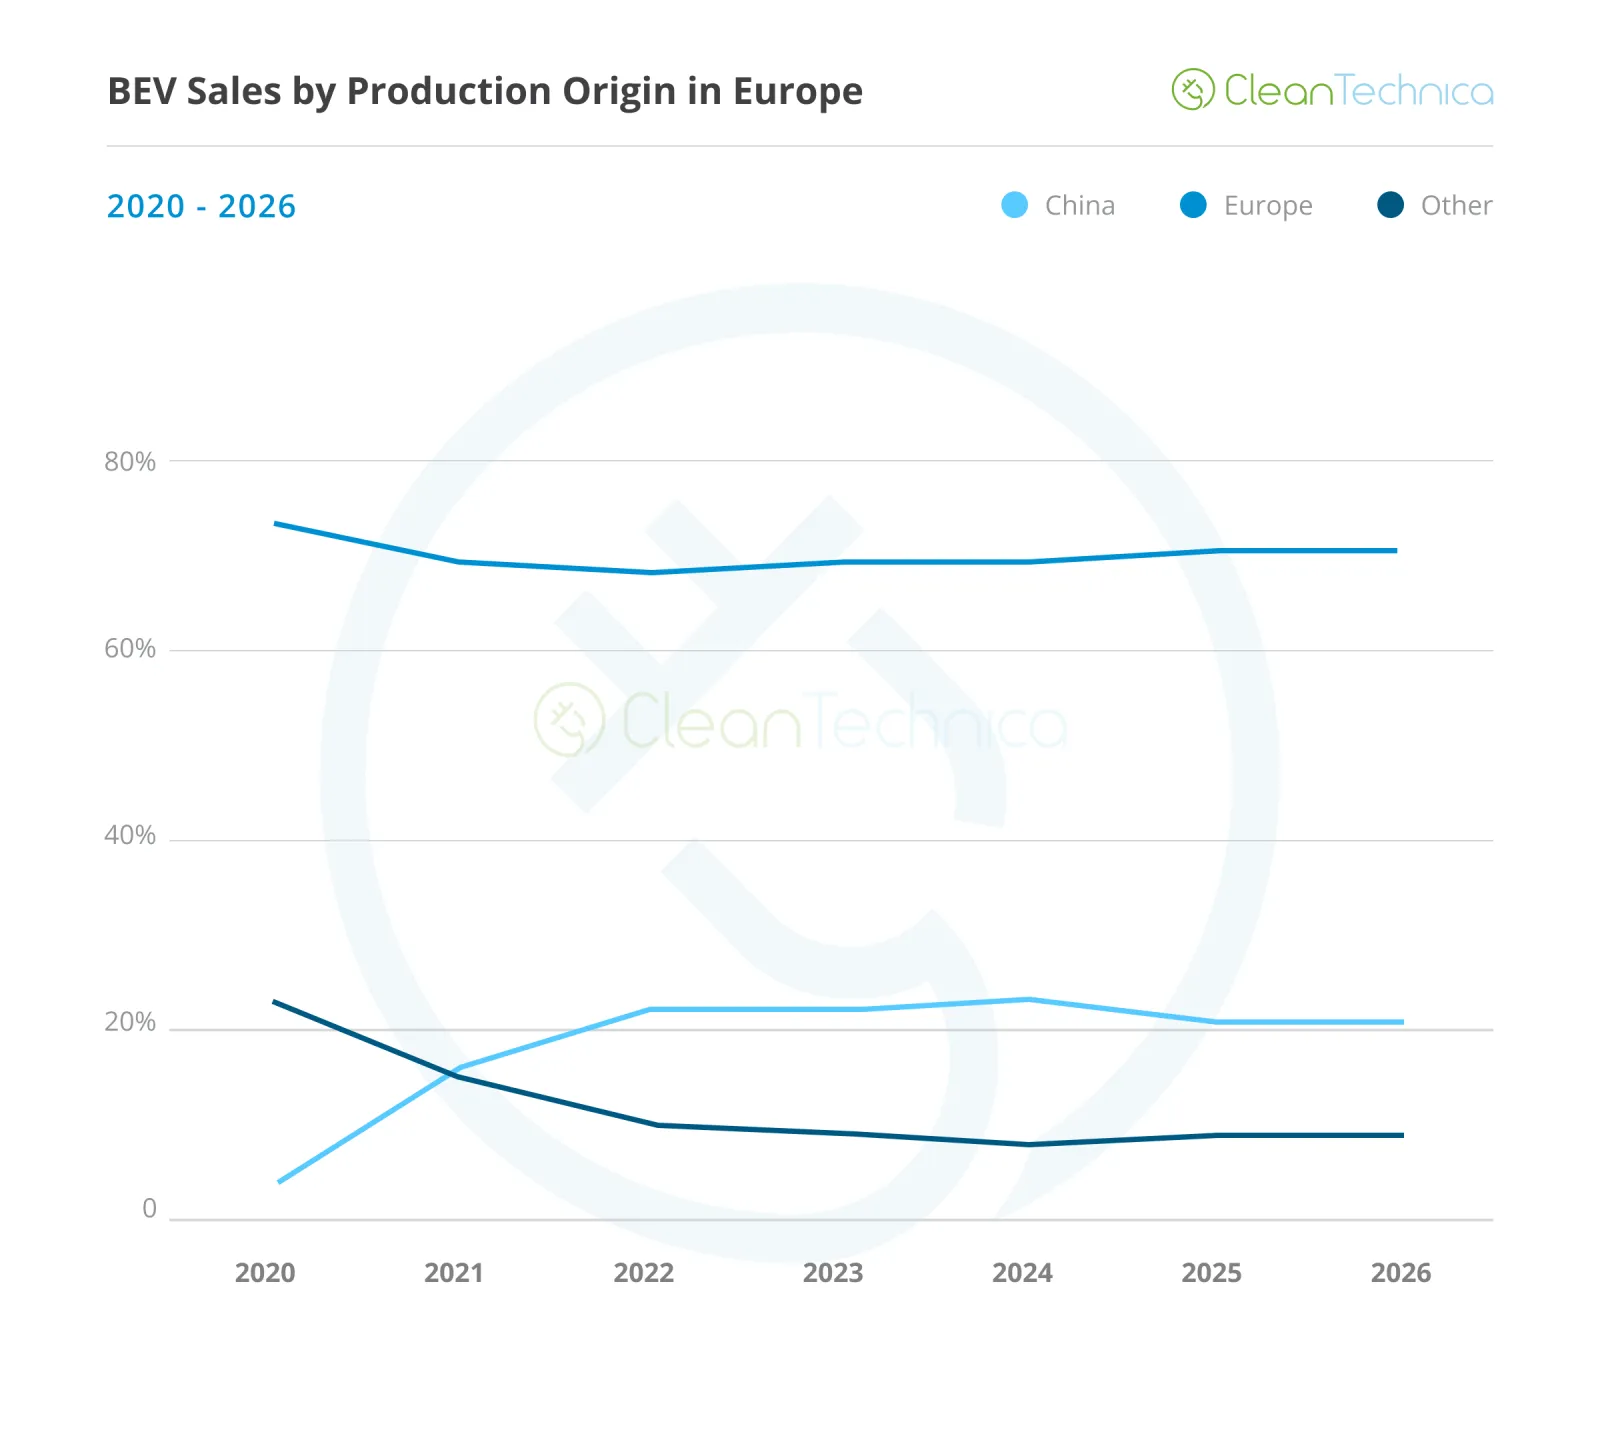
Jak widać na wykresie pojazdów BEV, taryfy unijne na chińskie pojazdy BEV, wprowadzone w drugiej połowie 2024 roku, utrzymały modele produkowane w Chinach mniej więcej na tym samym poziomie udziału, jaki miały przed wprowadzeniem taryf. Rzeczywiście, w wartościach bezwzględnych chińskie pojazdy BEV nadal rosły, osiągając rekordowe poziomy, ale mniej więcej w tym samym tempie co cały rynek pojazdów BEV, ponieważ pojazdy wyłącznie elektryczne zdobywały coraz większy udział w rynku ogólnym.
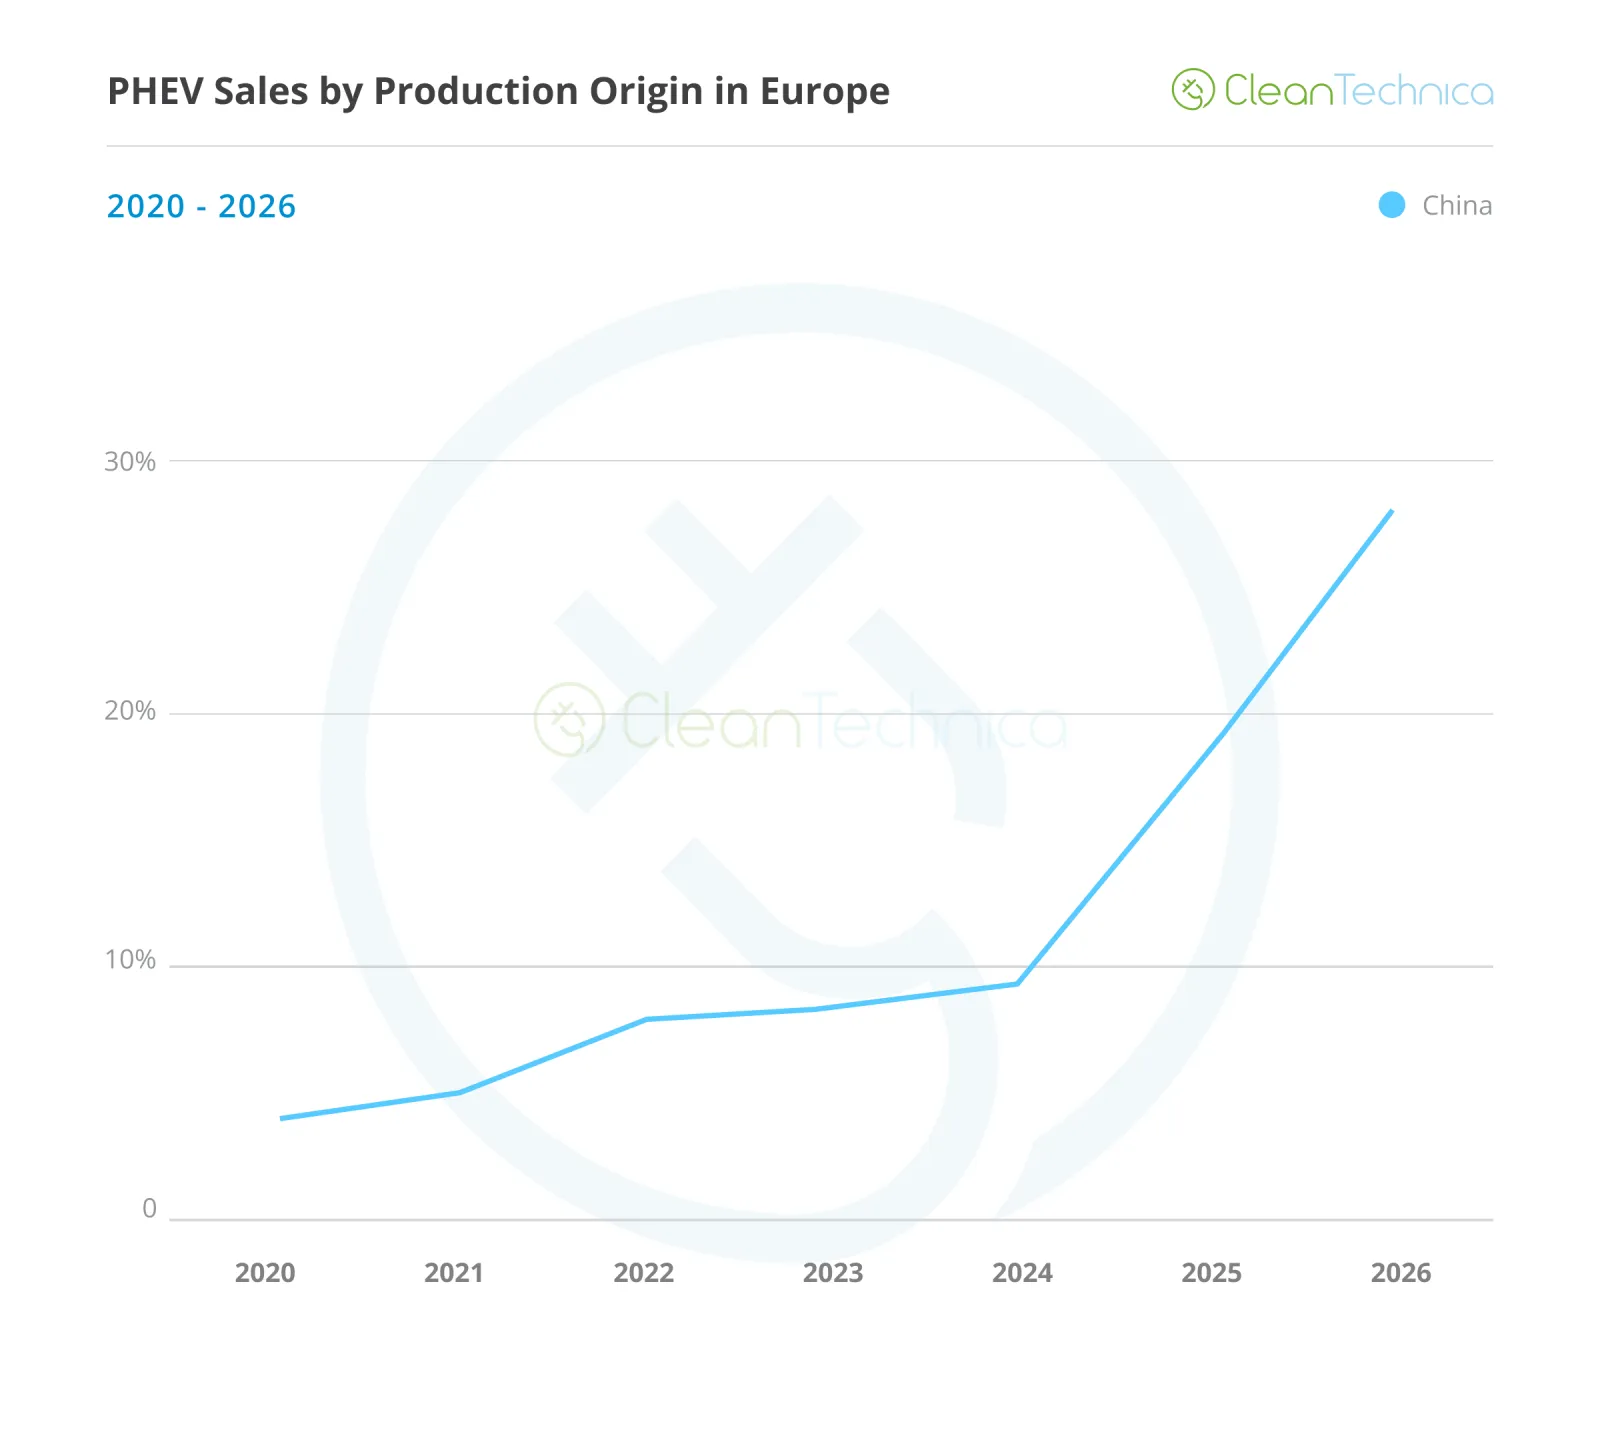
Z drugiej strony chińskie pojazdy PHEV, które w 2024 roku stanowiły zaledwie 10% całkowitej liczby takich pojazdów sprzedanych w Europie – co jest udziałem znacznie mniejszym niż 23%, jakie chińskie pojazdy miały wtedy na rynku BEV – obecnie zajmują 28% rynku PHEV w Europie, wyraźnie przewyższając pojazdy BEV z Chin (21%) pod względem tego wskaźnika.
Co spowodowało tak drastyczną zmianę w zaledwie dwa lata? Taryfy unijne. Podczas gdy sprzedaż pojazdów BEV z Chin była obciążona wysokimi taryfami, pojazdy PHEV nie były pod takim naciskiem, płacąc jedynie początkowe 10% taryfy.
Zatem co zrobili chińscy producenci? Skorzystali z luk w przepisach i znacznie zainwestowali w pojazdy PHEV, takie jak BYD Atto 2 PHEV, Geely Starray, Jaecoo 7 PHEV, Omoda 9 itp. W rezultacie sprzedaż gwałtownie wzrosła.
Już w tym roku, przy ogólnie umiarkowanym wzroście sprzedaży pojazdów PHEV (+24% w 2026 roku), sprzedaż chińskich hybryd z możliwością ładowania rośnie… o 141%!!!
Z drugiej strony, hybrydy z pluginem typu Made-in-Europe wzrosły o … 3% w tym roku. W trzech z ostatnich czterech miesięcy odnotowano spadek sprzedaży. Trend jest jasny – pojazdy PHEV marki Made-in-Europe są skazane na zanik, nie dlatego, że ludzie przechodzą na inne systemy napędowe, ale dlatego, że wybierają te chińskie.
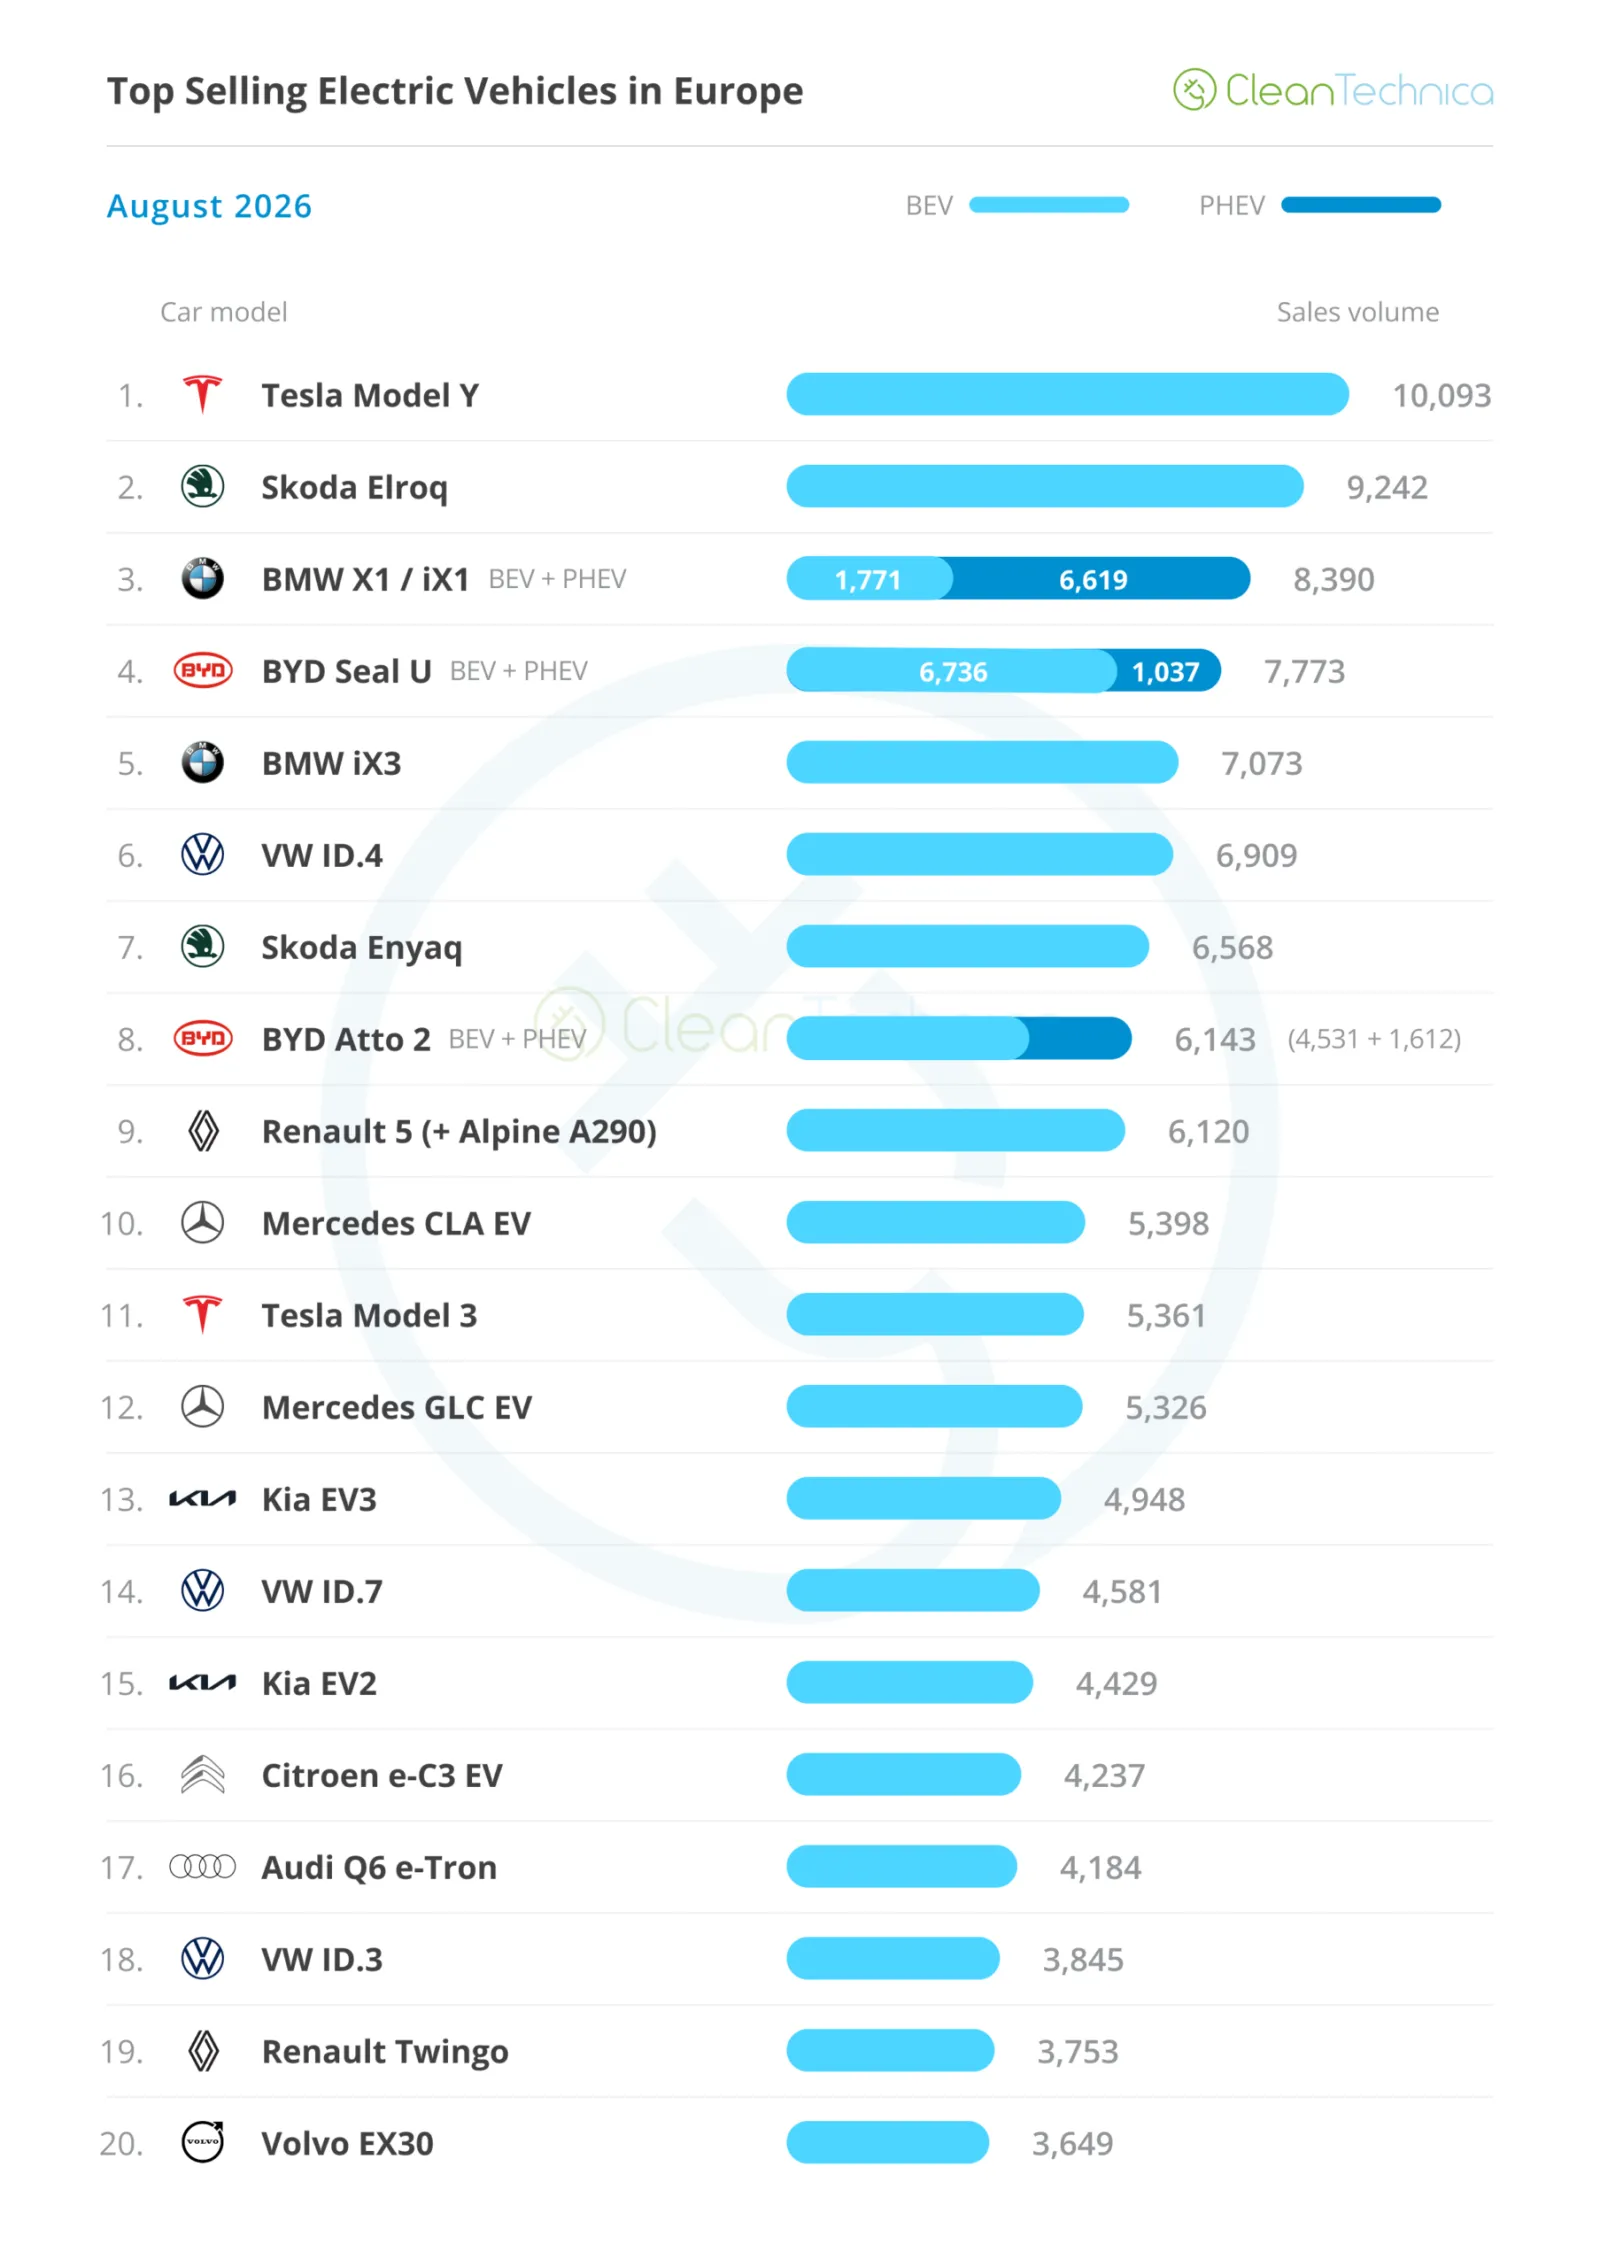
Patrząc na najpopularniejsze modele samochodów elektrycznych z sierpnia, dużą nowiną tego miesiąca było powrót Tesli Model Y na czoło listy, a także to, że BMW umieściło dwa modele w pierwszej piątce! Dwie wersje BMW iX1/X1 PHEV zajęły trzecie miejsce, a nowy model SUV iX3 zajął piąte. Oto bardziej szczegółowa analiza pięciu najlepszych samochodów elektrycznych z sierpnia:
#1 Tesla Model Y — ten średniej wielkości crossover od Tesli ponownie zajmuje czołowe miejsce, dzięki 10 093 rejestracjom w sierpniu, co stanowi wzrost o 21% rok do roku. Przy cenach Model Y zaczynających się od 40 000 euro, nawet po sześciu latach na rynku, ten crossover wciąż oferuje atrakcyjny pakiet. Obecnie kupujemy Teslę raczej na podstawie kryteriów finansowych niż emocji. To właśnie tacy nabywcy szukają obecnie pojazdów elektrycznych. Wielu z nich chce po prostu obniżyć swoje koszty eksploatacji, przechodząc z samochodów spalinowych na elektryczne. (To też powód, dla którego są tak popularne w firmach takich jak Uber.)
#2 Skoda Elroq — Model Elroq nadal cieszy się popularnością w segmencie pojazdów elektrycznych, z 9 242 zarejestrowanymi egzemplarzami, co stanowi wzrost o 45% w porównaniu z poprzednim rokiem. W przyszłości ten czeski crossover będzie musiał stawić czoła silnej konkurencji wewnętrznej, ponieważ wkrótce trafi na rynek nowy, mniejszy i tańszy Skoda Epiq. Czy dzięki temu, że będzie jednocześnie tańszy i nowocześniejszy od Elroq, Epiq stanie się nowym bestsellerem Skody kosztem Elroq?
#3 BMW iX1/X1 PHEV — Te niemieckie modele odnoszą sukcesy, zajmując ponownie miejsce na podium w sierpniu dzięki 8 390 zarejestrowanym egzemplarzom. Dzięki korzystnym stawkom leasingowym, które przyspieszają sprzedaż, te crossovery BMW stanowią kluczowe modele marki. Wkrótce planowane jest gruntowne odnowienie kompaktowych modeli BMW, które mają przekształcić je w wersje typu Neue Klasse; można więc oczekiwać ulepszeń zarówno w modelu X1, jak i szczególnie w iX1. To sprawi, że będą one bardziej atrakcyjne niż obecne wersje i umożliwi marce z Bawarii utrzymanie swoich kompaktowych modeli jako silnych konkurentów na podium.
#4 BYD Seal U (BEV+PHEV) — Ten chiński SUV pozostał w czołowej 5-ce, a w zeszłym miesiącu odnotowano 7 773 rejestracji, co oznacza, że choć model BYD odzyskuje popularność w Chinach dzięki nowej generacji nadwozia Ultra, starsza generacja nadal potrafi sama dotrzeć do czołowej 5-ce w Europie (trochę jak w przypadku doświadczonych piłkarzy, którzy opuszczają najwyższe ligi i przechodzą na mniej konkurencyjne rozgrywki…). Czwarte miejsce w sierpniu było w dużej mierze efektem hojnych zniżek, ale skoro koszty rozwoju tego modelu są już dawno za nami, BYD może sobie pozwolić na jeszcze większe obniżki cen dla niego.
#5 BMW iX3 — Najlepszy samochód elektryczny sprzedawany przez europejskiego producenta. To prosty fakt. Chociaż kierownictwo BMW nie jest tak zaangażowane w rozwój pojazdów elektrycznych, ich dział inżynieryjny tak, i stworzył model, który wyprzedza konkurencję o dwie generacje, tym razem uzasadniając wyższą cenę związaną z tą bawarską marką. Uruchomiony z parametrami na najwyższym poziomie w swojej klasie (bateria o pojemności 108 kWh, szybka ładowarka o mocy 400 kW, funkcja V2X), co przekładało się na doskonały zasięg (oraz efektywność), BMW dodało swój typowy, światowej klasy charakter prowadzenia oraz innowacyjne wnętrze, oferując coś, do czego konkurencja (nawet chińska) wciąż musi nadążyć. Na domiar złego, nawet ogólny design nie budzi kontrowersji, w przeciwieństwie do poprzednich modeli BMW. BMW pokazało innym europejskim producentom, jak dostosować się do nowych czasów — czerpiąc cenne lekcje z pierwotnego modelu iX3 z 2020 roku, wyprodukowanego w Chinach, przygotowuje model zastępczy, który będzie konkurencyjny już w 2026 roku.
ale także w nadchodzących latach… O, prawie zapomniałem — iX3 zajął 5. miejsce w sierpniu dzięki 7 073 rejestracjom.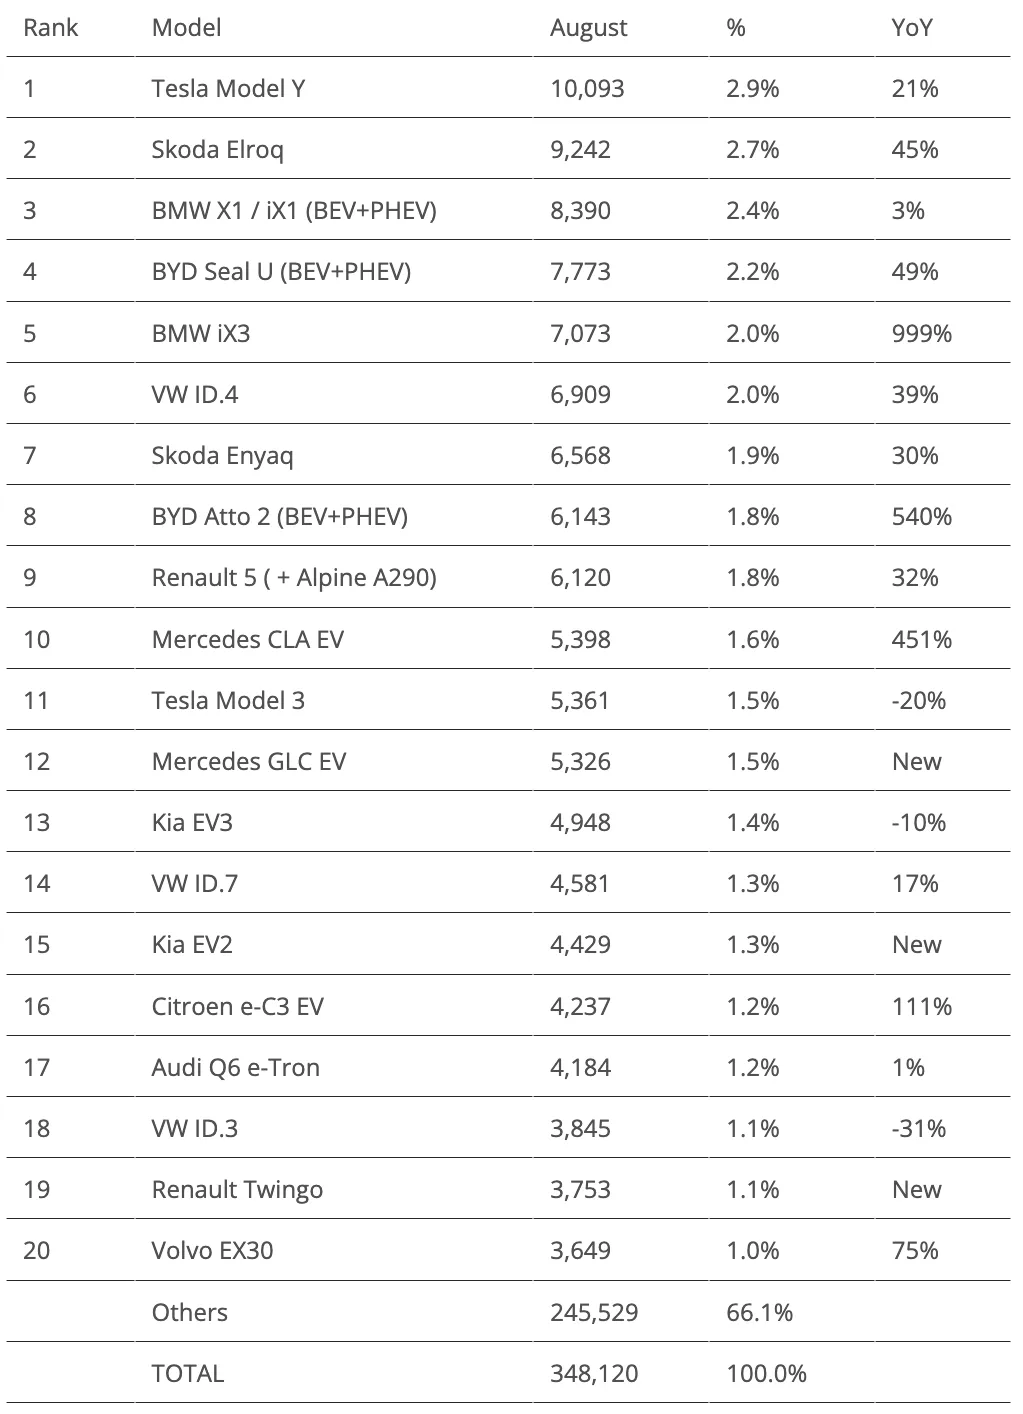
Poza pierwszą piątką są jeszcze kilka istotnych informacji, które warto wspomnieć.
Zaczynając od Mercedesa, mamy kolejny silny wynik od modelu Mercedes CLA EV (10. miejsce z 5 398 rejestracjami), ale prawdziwą nowiną jest 12. pozycja nowego Mercedes GLC EV, dzięki rekordowym 5 326 rejestracjom. Można się zastanawiać, czy ten średniej wielkości SUV jest już bliski osiągnięcia swojej prędkości jazdy, czy też w nadchodzących miesiącach liczby te jeszcze wzrosną.
Niezależnie od tego, co może się stać z GLC, jestem teraz ciekawy, czy Mercedes będzie w stanie zbliżyć się do poziomu sprzedaży BMW iX3. Oznacza to, że specyfikacje modelu ze trójkątną gwiazdą są o stopień gorsze od tych Bimmera, ale z drugiej strony jego wnętrze wygląda bardziej atrakcyjnie. A wiele osób lubi design GLC.
Dobre wieści pochodzą również z szeregów Kia: jego kluczowy model, EV3, nadal znajduje się w czołowej 20-tce, tym razem na 13. miejscu, ale co jeszcze lepsze, największym hitem sierpnia był nowy mały crossover EV2 (to w zasadzie hatchback na podwyższeniach, ale cóż… wymogi marketingu). EV2 po raz pierwszy trafił na listę dzięki rekordowej liczbie 4 237 egzemplarzy. Ponieważ produkcja jest nadal w fazie rozwoju, a lista oczekujących jest długa, EV2 wydaje się być przeznaczony do zostania najlepiej sprzedawanym modelem tego producenta w Europie.
Wreszcie nadszedł czas na ocenę modelu Citroën. 4 237 dostarczonych egzemplarzy małego hatchbacka C3 EV to nie tylko najlepszy wynik firmy w ciągu pięciu miesięcy, ale także umożliwiło francuskiemu producentowi ponownie osiągnąć coś, co wydaje się nieosiągalne dla pozostałych marek Stellantis – sprzedać model w takiej ilości, by znaleźć się w czołowej 20. grupie. Być może nowy Peugeot 208 EV z 2027 roku pomoże zmienić losy Stellantis? Jedno jest pewne: naprawdę, BARDZO potrzebują hitu.
Poza pierwszą 20-tką najciekawsze wyniki pochodzą od nowej rodziny małych samochodów elektrycznych Grupy Volkswagen. Sportowy hatchback Cupra Raval (3 608 sztuk) jest bliski dostania się do tej listy, kończąc miesiąc na 21. miejscu. W miarę zwiększania produkcji można się spodziewać, że ten dynamiczny hiszpański model wkrótce dołączy do zestawienia. Co do bardziej dojrzałego VW ID.Polo, jego debiutancki miesiąc przypadał na sierpień – dostarczono już 1 876 sztuk. Na jego barkach spoczywa wiele oczekiwań, zwłaszcza teraz, gdy Volkswagen obserwuje spadek zamówień na silniki spalinowe, a wzrost zamówień na pojazdy elektryczne. Według doniesień nowy ID.Polo ma już listę oczekujących sięgającą nawet 10 miesięcy…
Może Volkswagen mógłby zwiększyć produkcję, przeznaczając część wytworzenia ID.Polo do jednej ze swoich mało wykorzystywanych fabryk w Niemczech?
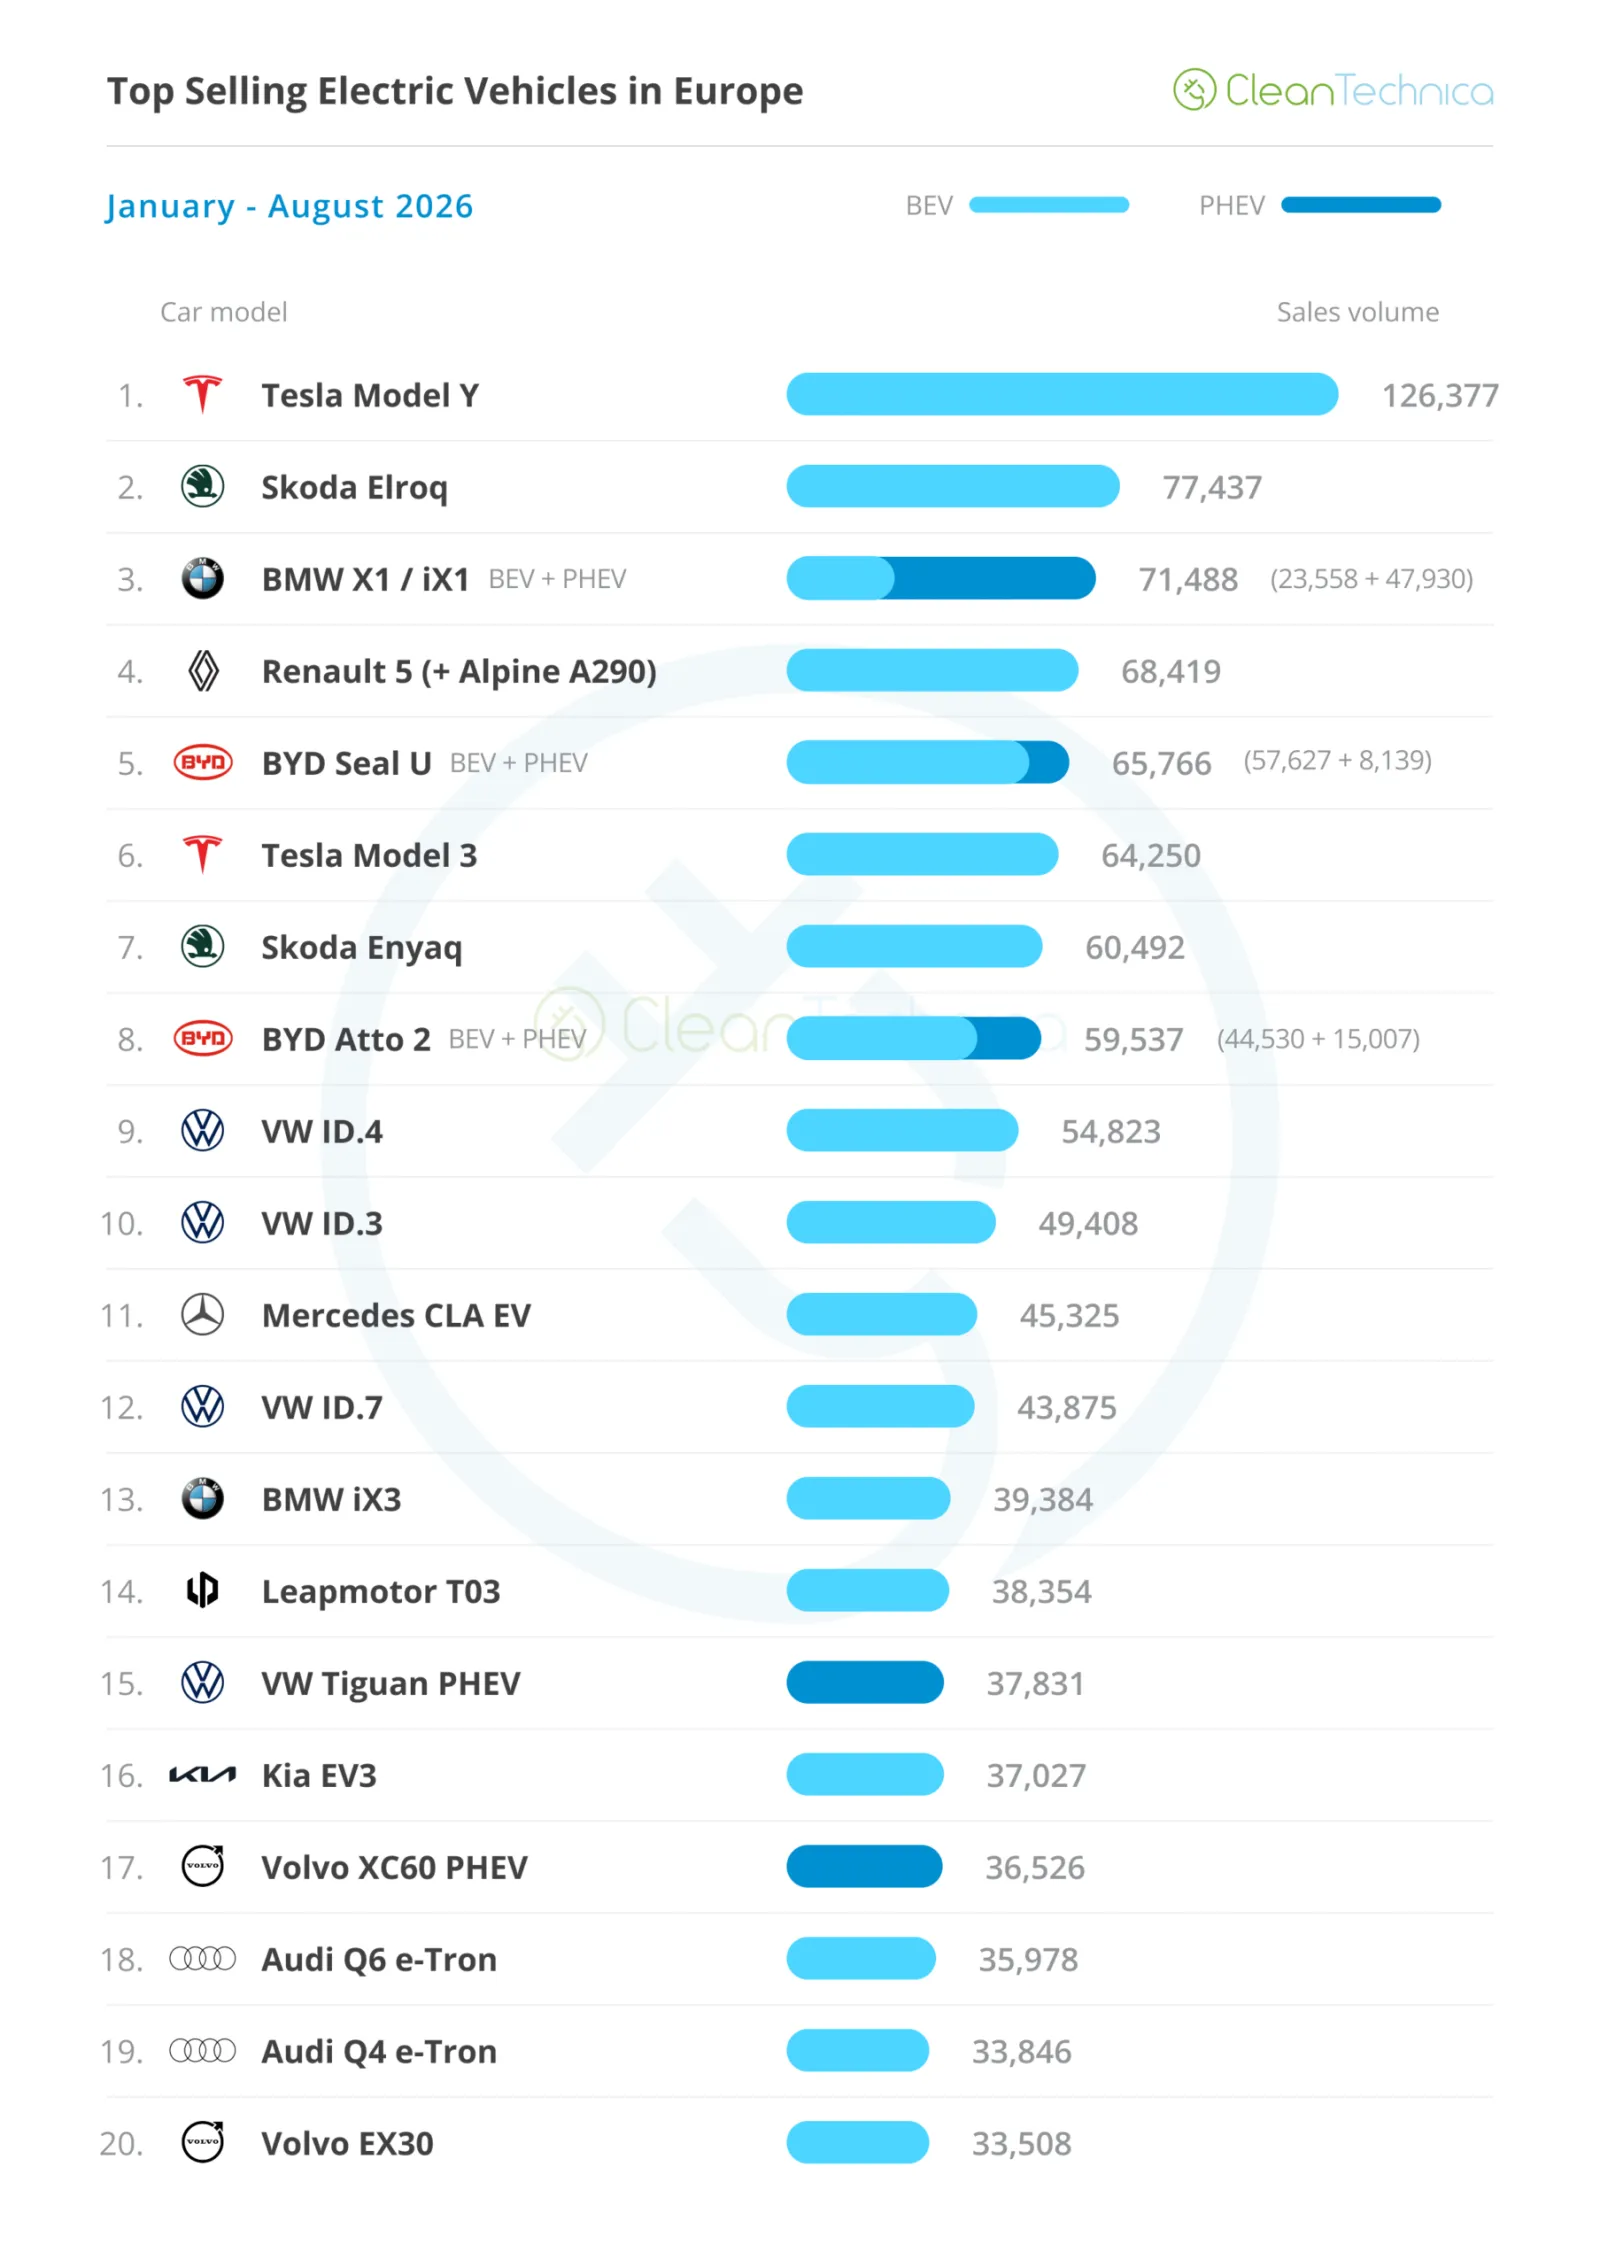
Patrząc na ranking z 2026 roku, jedyną zmianą w czołowych pozycjach było to, że BYD Seal U wyprzedził Teslę Model 3 i awansował na 5. miejsce, spychając amerykański sedan na 6. pozycję. Mimo że wrzesień jest już blisko, można oczekiwać, że Model 3 osiągnie lepsze wyniki w ostatnim miesiącu kwartału, ale pytanie brzmi – jak wysoko? Drugie miejsce wydaje się teraz mało prawdopodobne, ponieważ Skoda Elroq wyprzedza go tak znacznie, że trudno oczekiwać, iż ktoś będzie mu zagrozał, nawet jeśli Skoda Epiq zacznie odebrać mu sprzedaż. Co do trzeciego miejsca, szacuję, że istnieje 51% szans, iż bliźniaki BMW utrzymają pozycję brązową. Były konsekwentni przez cały rok, więc mogą mieć niewielką przewagę nad Model 3. Jeśli chodzi o czwartą pozycję, uważam, że sedan Tesla ma około 80% szans na wyprzedzenie Renault 5, a tylko wielkie zaskoczenie mogłoby pozwolić francuskiemu hatchbackowi pozostać na 4. miejscu.
Zapewnijcie popcorn, bo to wygląda na świetną zabawę!
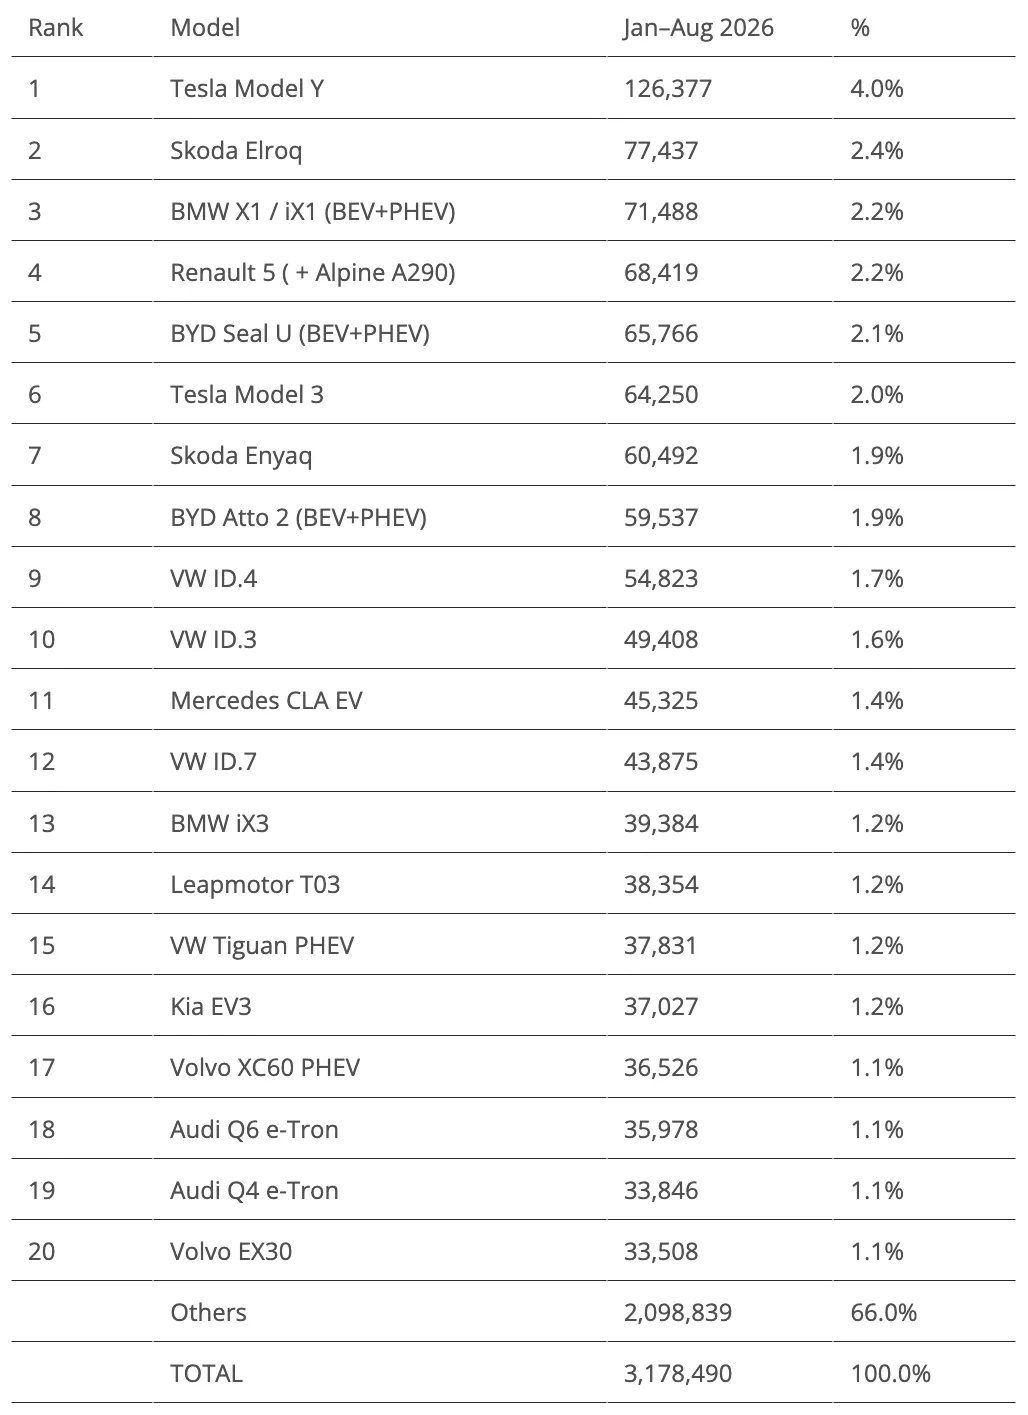
Co do pozostałych zmian, BMW iX3 awansowało o trzy miejsca i zajmuje teraz 13. pozycję. Jak wysoko może sięgnąć ten niemiecki SUV? Myślę, że we wrześniu prawdopodobnie zajmie 12. miejsce, za kilka miesięcy 11., a może nawet w grudniu będzie miał szansę na 10. pozycję? Prosimy o postawienie swoich zakładów!
Wreszcie, dzięki słabemu miesiącowi Volvo XC60 PHEV, Kia EV3 awansowała o jedno miejsce i znajduje się teraz na 16. pozycji. Biorąc pod uwagę obecny (spowolniony) rynek sprzedaży pojazdów PHEV, ten koreański crossover może mieć szansę prześcignąć VW Tiguan PHEV we wrześniu i zagrozić 14. pozycji Leapmotor T03.
Przy szybkim spojrzeniu na ogólne rankingi marek wyróżniały się przeciwstawne wyniki Hyundai’ego (12. miejsce, 26 186 sztuk, spadek o 30% r/r) oraz Kii (7. miejsce, 36 810 sztuk, wzrost o 16% r/r), a także tradycyjny wzrost chińskich marek.
BYD, znany również jako chińska Toyota, zakończył miesiąc na 13. miejscu z wynikiem 26 090 sztuk, wyprzedzając takie popularne marki jak Opel (14. miejsce), Citroën (15. miejsce) oraz kiedyś rewolucyjna mega-marka Tesla (19. miejsce).
Jednak siłą chińskiego przemysłu motoryzacyjnego jest to, że nie polega on na jednym dużej producencie, lecz na różnorodności, jaką oferuje europejskim klientom – w czołowej 50 europejskich marek znajduje się 15 chińskich! Wśród nich wyróżniają się szybko rozwijające się marki Jaecoo (#24, +191%), Omoda (#27, +129%), Leapmotor (#29, +222%) oraz Xpeng (#31, 323%).
(Można powiedzieć, że ogólny rynek europejski rośnie — o +5% r/r — dzięki rozwojowi chińskich producentów OEM…)
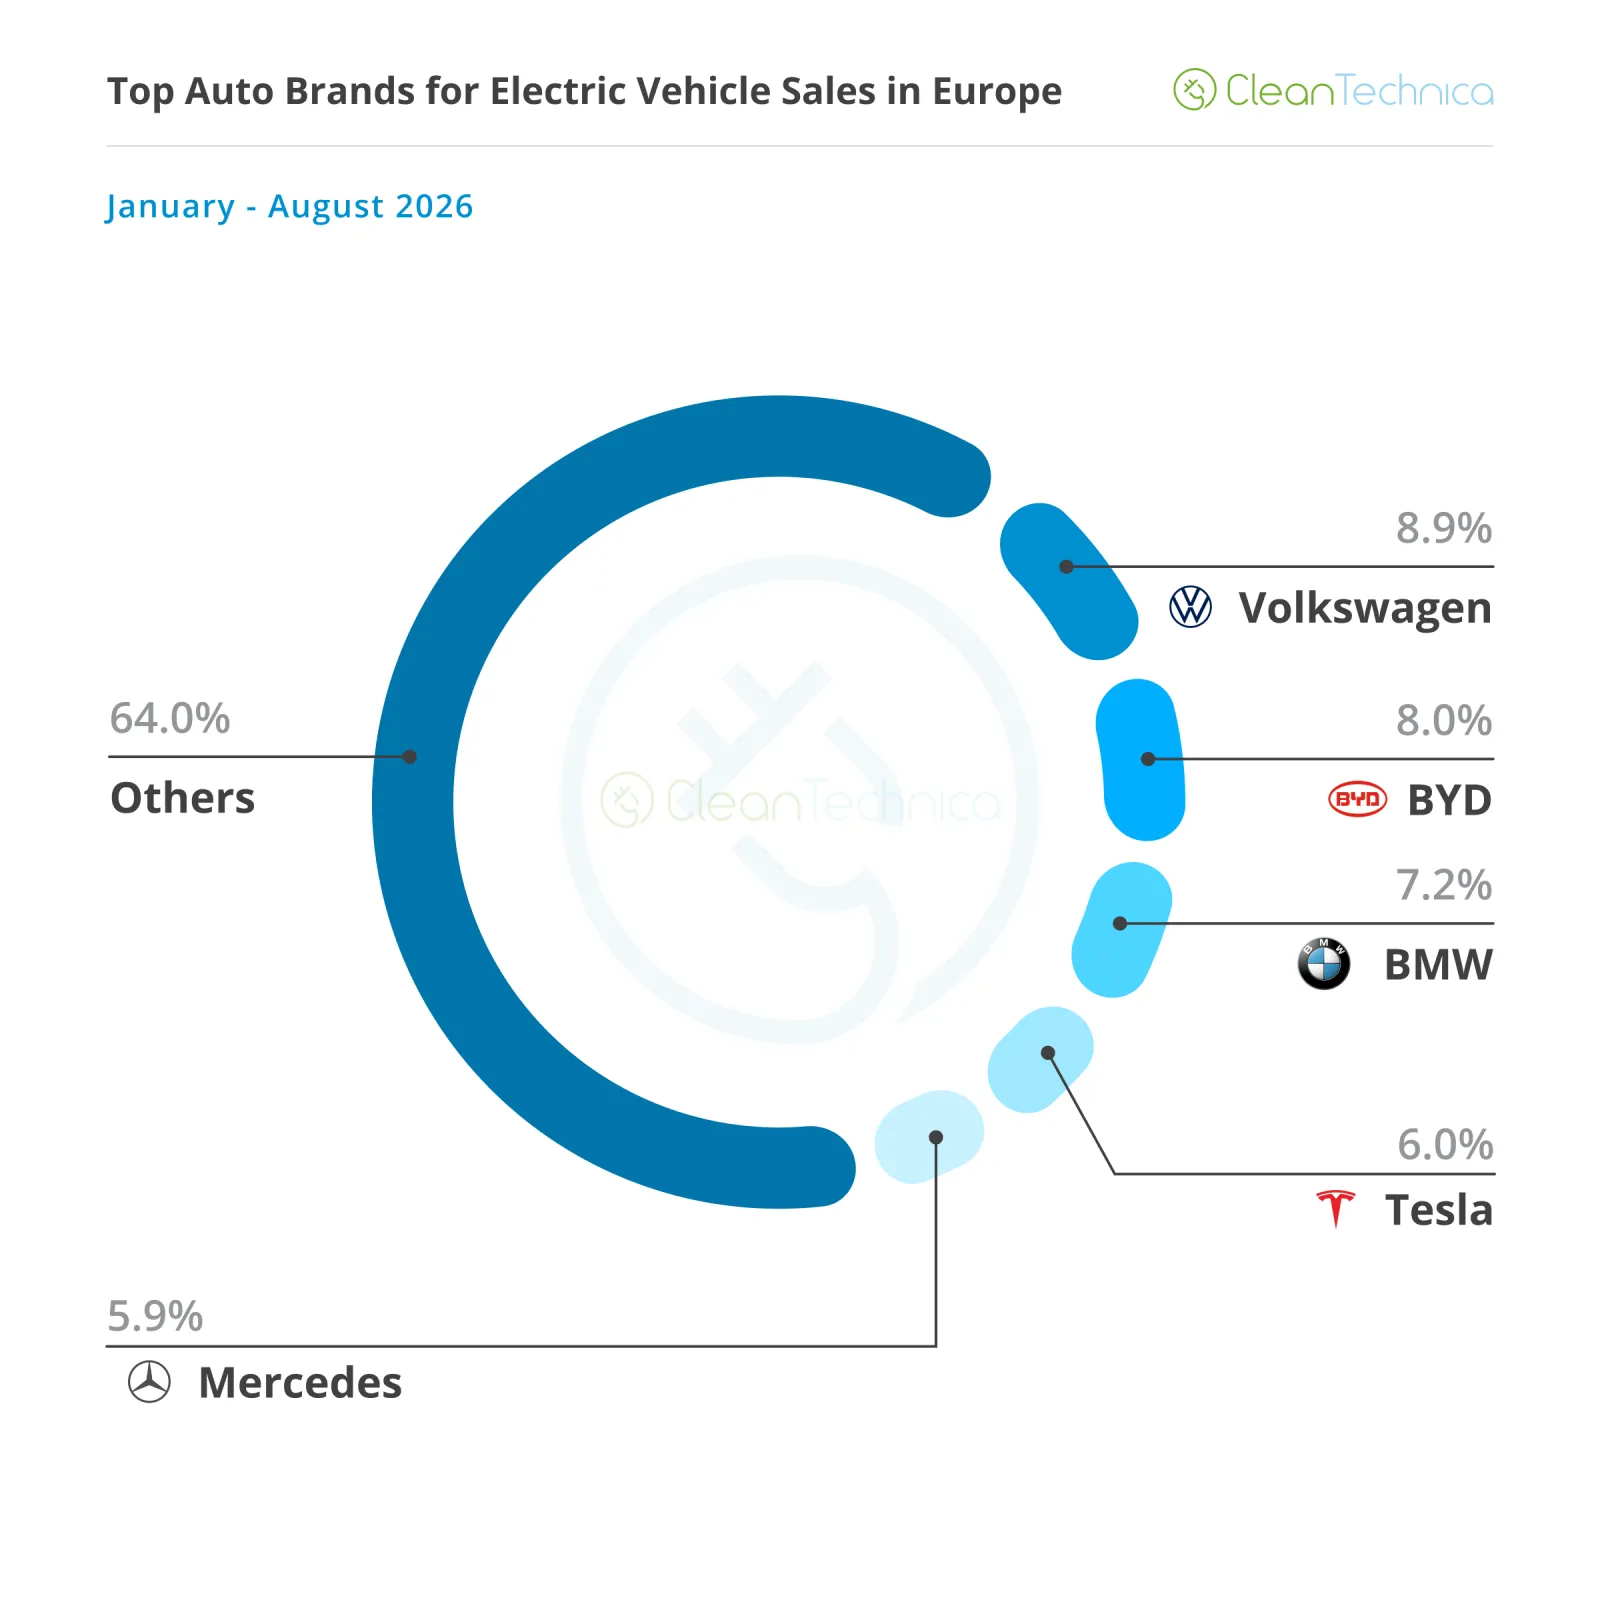
Jeśli chodzi o ranking marek w kategorii samochodów elektrycznych, liderem pozostała Volkswagen, choć straciła nieco udziału w rynku (8,9%, mniej niż 9% w lipcu i mniej niż 9,3% w maju). Oczywiście nadal ma wyraźną przewagę nad rozwijającą się marką BYD (8%, o 0,1% więcej), a jej nowe samochody elektryczne (VW ID.Polo, ID.Cross, ID.Tiguan itp.) powinny pomóc jej odzyskać część sprzedaży, ale… niemiecka marka nie może sobie pozwolić na spowolnienie. Nie może się rozpraszać, licząc na jakiś powrót popularności silników spalinowych lub cud. Jeśli to zrobi, firma bardzo szybko zostanie dogoniona przez BYD… na swoim rynku krajowym. A jeśli nie można wygrać u siebie w domu…
BMW (7,2%, +0,1%) utrzymuje się na ostatnim miejscu na podium, a chociaż nie będzie w stanie zachować srebrnego medalu (który zdobyło w 2025 roku), ponieważ BYD obecnie gra zupełnie w innej lidze, bawarski producent powinien zakończyć kwartał przed Teslą (6% udziału, mniej niż 6,2% w lipcu), co umożliwiłoby mu dziesiąte wystąpienie na podium w ciągu ostatnich 11 lat.
Aż do końca roku będzie to ciekawa rywalizacja tych dwóch firm o brązowy medal.
Na 5. miejscu znajduje się Mercedes (5,9%). Utrzymuje się na ostatniej pozycji w czołowej piątce i nawet zwiększył nieco przewagę nad Audi (5,4%), które zajmuje 6. miejsce. Producent z Ingolstadt ma teraz swojego czeskiego „kuzyna” Skodę bliżej niż kiedykolwiek (7. miejsce, 5,3%).
Podzielając firmy według grupy motoryzacyjnej, Volkswagen Group jest bezsprzecznie na czele z udziałem 23,9%. Biorąc pod uwagę nadchodzące nowe pojazdy, można oczekiwać, że ten niemiecki producent będzie dalej utrzymywał przewagę.
#2 BMW Group (8,7%) nadal umacnia swoją pozycję drugiego w rankingu, podczas gdy #3 Stellantis kontynuuje swój nieustanny spadek (8,1%, o 0,1% mniej). Wydaje się, że spadek tej międzynarodowej firmy nie ma końca, a w tym roku może nawet stracić miejsce na podium, ponieważ BYD zajmujące 3. miejsce (8%, o 0,1% więcej) z każdym miesiącem zbliża się coraz bardziej. Czy ta sytuacja może ulec zmianie już we wrześniu?
Ciekawe jest to, że zarówno wzrost BYD, jak i spadek Stellantis są niemal odzwierciedleniem siebie, więc być może rozwój BYD w Europie odbywa się głównie kosztem Stellantis? To temat do przemyślenia…
Poza pierwszą piątką, #6 Geely (6,8%, mniej niż 6,9% w lipcu) straciła pozycje na rzecz #5 Hyundai–Kia (7,5%). A ponieważ siódma w rankingu Alians Renault–Nissan również zaczyna być widoczny, może dojść do ciekawej rywalizacji o szóstą pozycję.
