
Raport z rynku pojazdów elektrycznych w Europie: BEV zajmują 26% udziału w rynku!
Podziel się z CleanTechnica swoim wsparciem poprzez subskrypcję na Substacku, Patreonie lub Stripe. Pomóż nam tworzyć wysokiej jakości, oryginalne treści, które publikujemy co tydzień, mimo wyzwań stawianych przez sztuczną inteligencję do pozyskiwania treści, antyspołeczne media, inflację i inne przeszkody.
Europa nie jest już zależna od jednego gracza w rewolucji pojazdów elektrycznych. W tym miesiącu, gdy sprzedaż samochodów Tesli spadła o 36% w porównaniu z rokiem poprzednim, sprzedaż pojazdów BEV wzrosła o 51%!
Dzięki szeregowi czynników (nowe, tańsze modele, wysokie ceny paliwa, masowe pojawienie się chińskich modeli itp.) pojazdy BEV cieszą się obecnie dużym popytem w Europie. W lipcu w Europie zarejestrowano 288 000 pojazdów całkowicie elektrycznych, co oznacza nie tylko wzrost o 51% rok do roku, ale także najszybszy tempo wzrostu w tym roku!
Ogólnie rzecz biorąc, sprzedaż pojazdów z dodatkowymi systemami wzrosła o 40% w porównaniu z rokiem poprzednim, przy czym spowolnił ją wzrost hybryd z takimi systemami, które rosły jedynie o 21%, osiągając 137 000 sztuk, dzięki czemu udział pojazdów z dodatkowymi systemami w lipcu wyniósł 38% (26% tylko dla pojazdów elektrycznych).
Dzięki temu, że pojazdy elektryczne napędzają rozwój rynku, ich udział od początku roku wynosi 23% (34% dla hybryd typu PHEV i pojazdów elektrycznych łącznie), co jest już wyższe od ostatecznego wyniku na rok 2025 (20% udziału pojazdów elektrycznych, 29% po dodaniu hybryd typu PHEV). Jest to obiecujący sygnał, jeśli chcemy osiągnąć udział pojazdów elektrycznych na poziomie 100% do połowy lat 30. XXI wieku.
Mimo że pojazdy elektryczne zyskują na znaczeniu w całej Europie, ich rozwój nie jest jednolity – elektryfikacja jest już dość zaawansowana w Europie Północnej (udział pojazdów elektrycznych w Norwegii wynosi 98%, w Danii 80%, w Finlandii 53%, w Szwecji 43%, w Holandii 47%, a w Belgii 43%), natomiast gdzie indziej te wartości są znacznie niższe (w Włoszech udział pojazdów elektrycznych wynosi 6%, a w Czechach 8%). Krótko mówiąc, pełna elektryfikacja nastąpi w różnym czasie w poszczególnych krajach Europy. Podczas gdy w niektórych miejscach do 2030 roku udział pojazdów elektrycznych może osiągnąć blisko 100%, w innych bardziej prawdopodobny jest scenariusz osiągnięcia tego poziomu dopiero w 2040 roku.
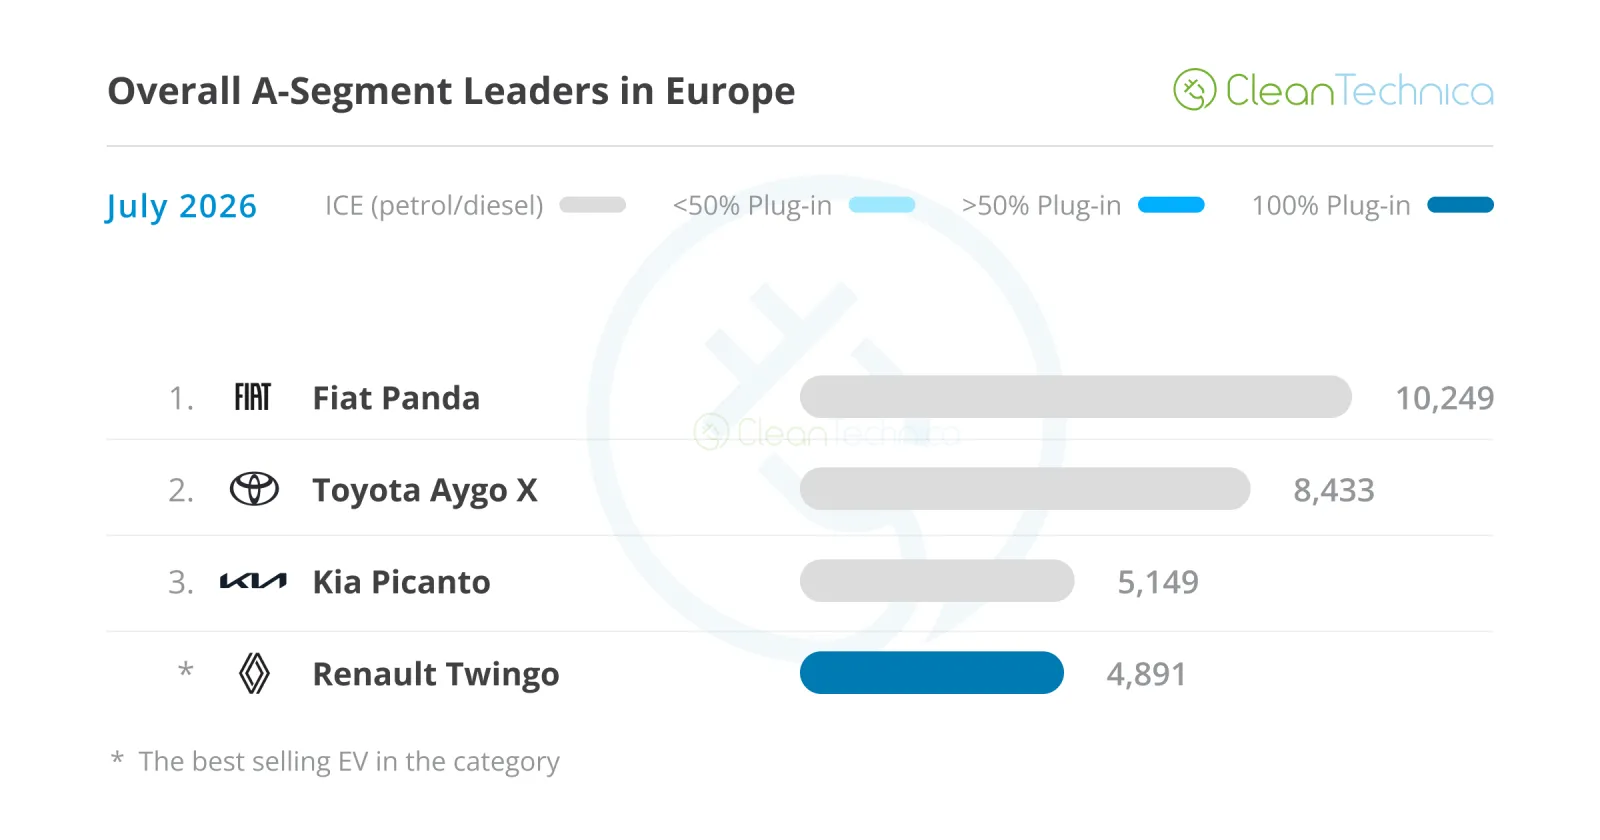
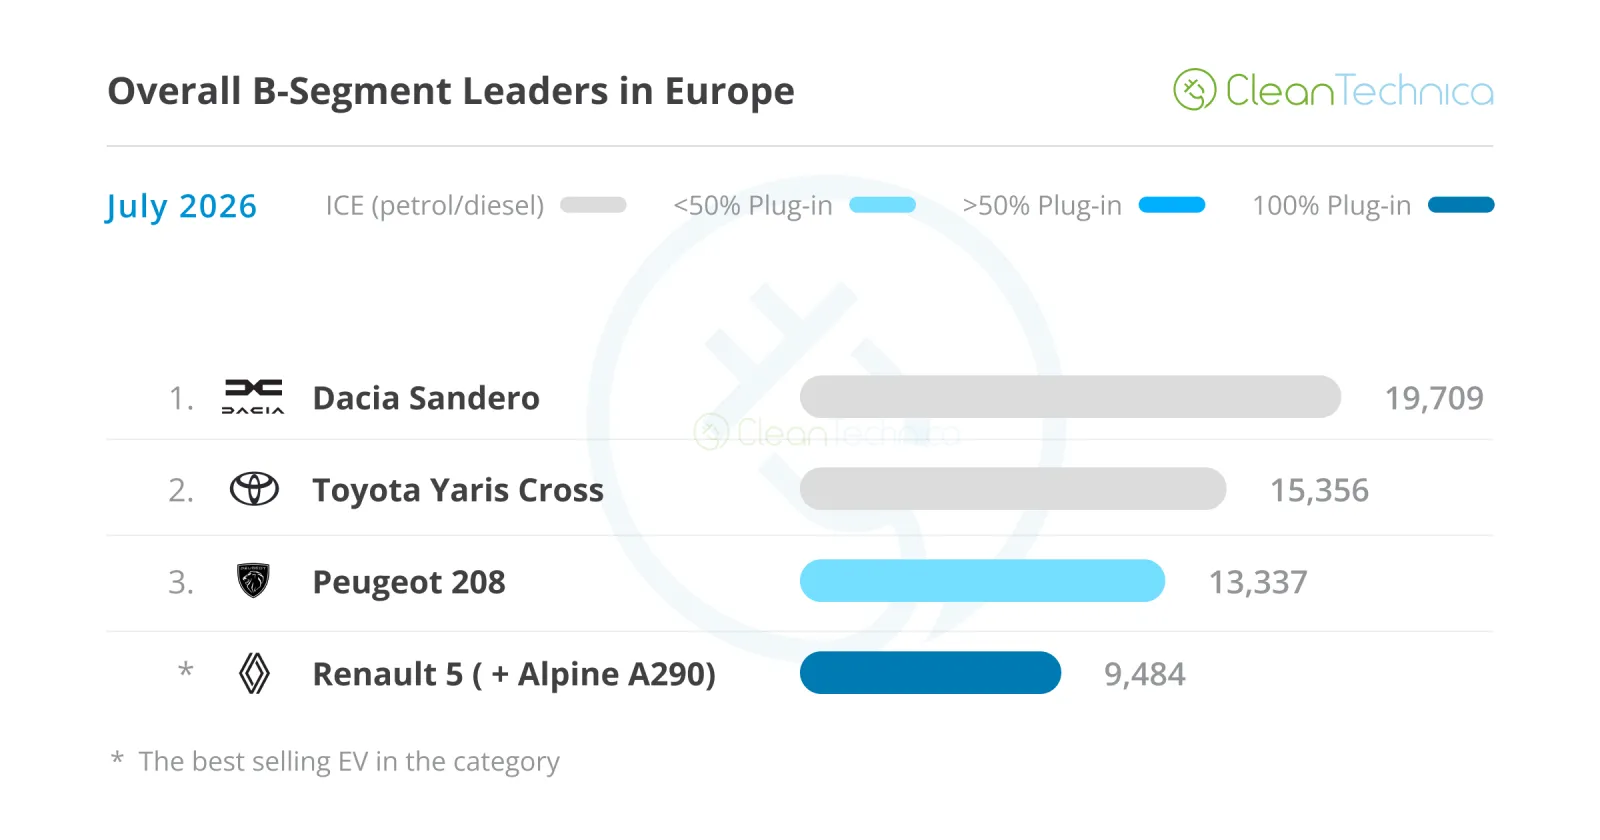
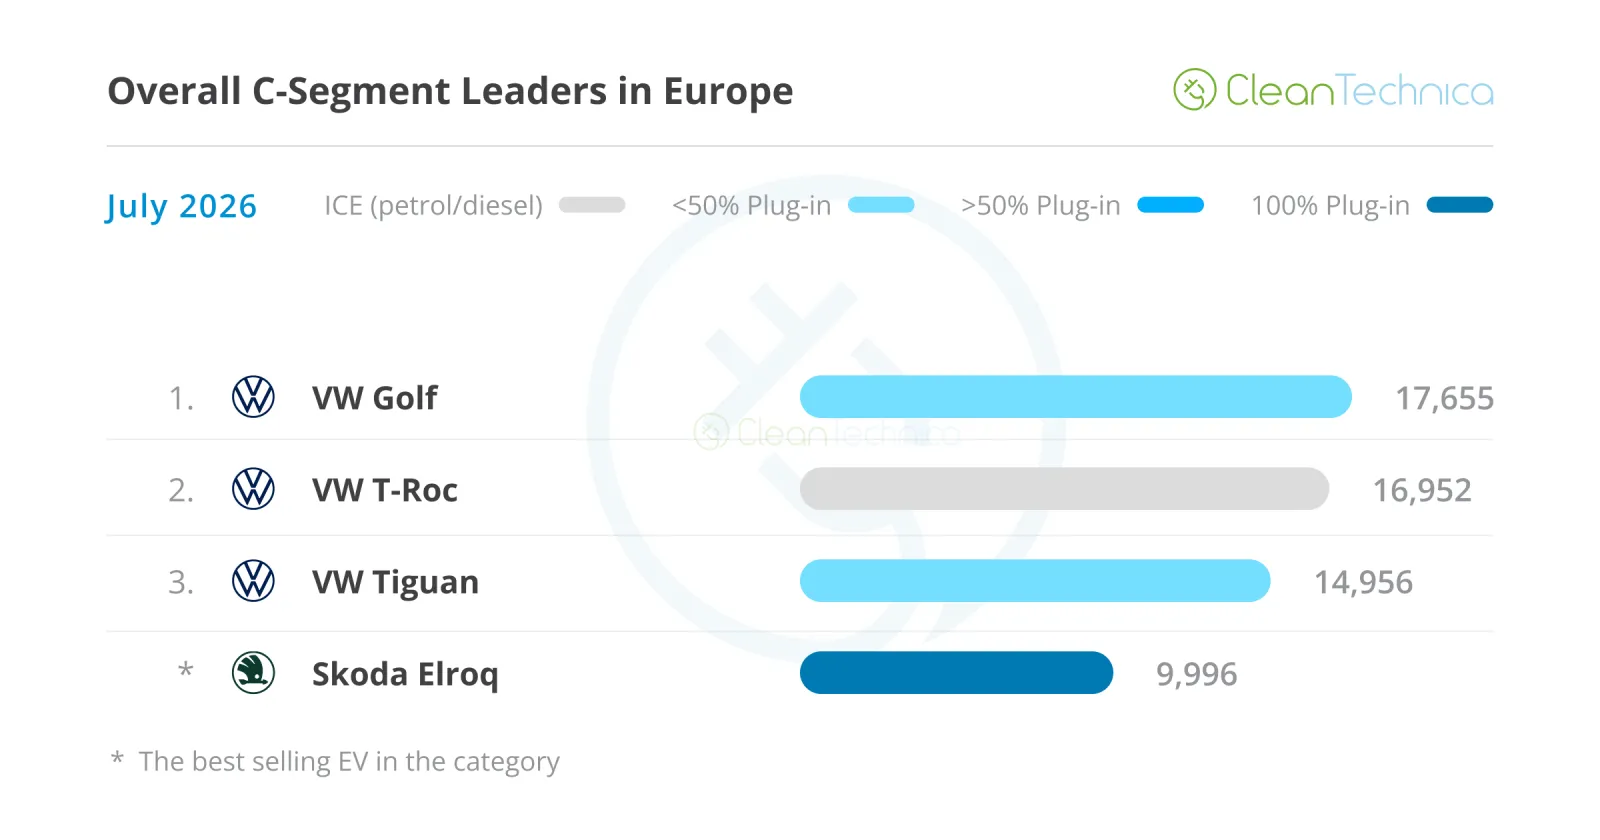
Patrząc na bestsellery w różnych kategoriach rozmiarowych, wpływ pojazdów elektrycznych zaczyna być widoczny. Chociaż jesteśmy daleko od dominacji pojazdów elektrycznych, jaką obserwujemy w Chinach, sytuacja w Europie rzeczywiście uległa zmianie w porównaniu z ubiegłym rokiem. Wcześniej jedyne pojazdy elektryczne znajdujące się na czołowych pozycjach to były Tesli. W tym miesiącu, gdy Tesli ma swój zwykły okres przerwy, inni zajęli centrum uwagi.
W segmencie A znajduje się nowy Renault Twingo, który zajął 4. miejsce ogółem, tuż za uplasowanym na 3. miejscu Kia Picanto (5 149 sztuk), a przed uplasowanym na 5. miejscu Fiatem 500. Mimo pojawienia się nowej wersji z silnikiem spalinowym, sprzedaż nie osiągnęła poziomu poprzedniej generacji, ani nawet początków obecnej… więc przypuszczam, że problemem nie był brak wersji z silnikiem spalinowym?
Być może spadek sprzedaży wynikał bardziej z pojawienia się na rynku innych, lepszych i tańszych pojazdów elektrycznych, które konkurują z Fiatem 500e?
W każdym razie, oprócz obecnego lidera kategorii – Leapmotor T03 – oraz nowego Renault Twingo, wkrótce ma trafić na rynek nowy Dacia Spring, a także jego odpowiednik od Nissanu. Ponadto pod koniec tego roku pojawi się nowy Smart #2. W przyszłym roku zacznie swoją karierę przyszły samochód miejski od Volkswagena (ID.Lupo?), więc mamy mnóstwo konkurencyjnych elektrycznych samochodów miejskich gotowych, by zająć miejsca na podium.
Aha! Nie zapominajmy też o nowym samochodzie miejskim Panda (Pandina?), który ma trafić na rynek w 2027 roku, zarówno w wersji BEV, jak i ICE.
To wszystko oznacza, że kategoria samochodów miejskich powinna być jedną z pierwszych, które zostaną w pełni zelektryfikowane.
Patrząc na pozostałe segmenty, segment B nadal jest silnie zdominowany przez samochody z silnikami spalinowymi, przy czym tylko #3 Peugeot 208 posiada pewien stopień elektryfikacji (24% sprzedaży to wersja BEV). Segment C jest nieco bardziej elektryfikowany (#1 VW Golf ma 14% wersji PHEV, a #3 VW Tiguan – 34% wersji PHEV), ale to właśnie kategoria średniej wielkości charakteryzuje się największym poziomem elektryfikacji, nawet bez uwzględniania Tesli.
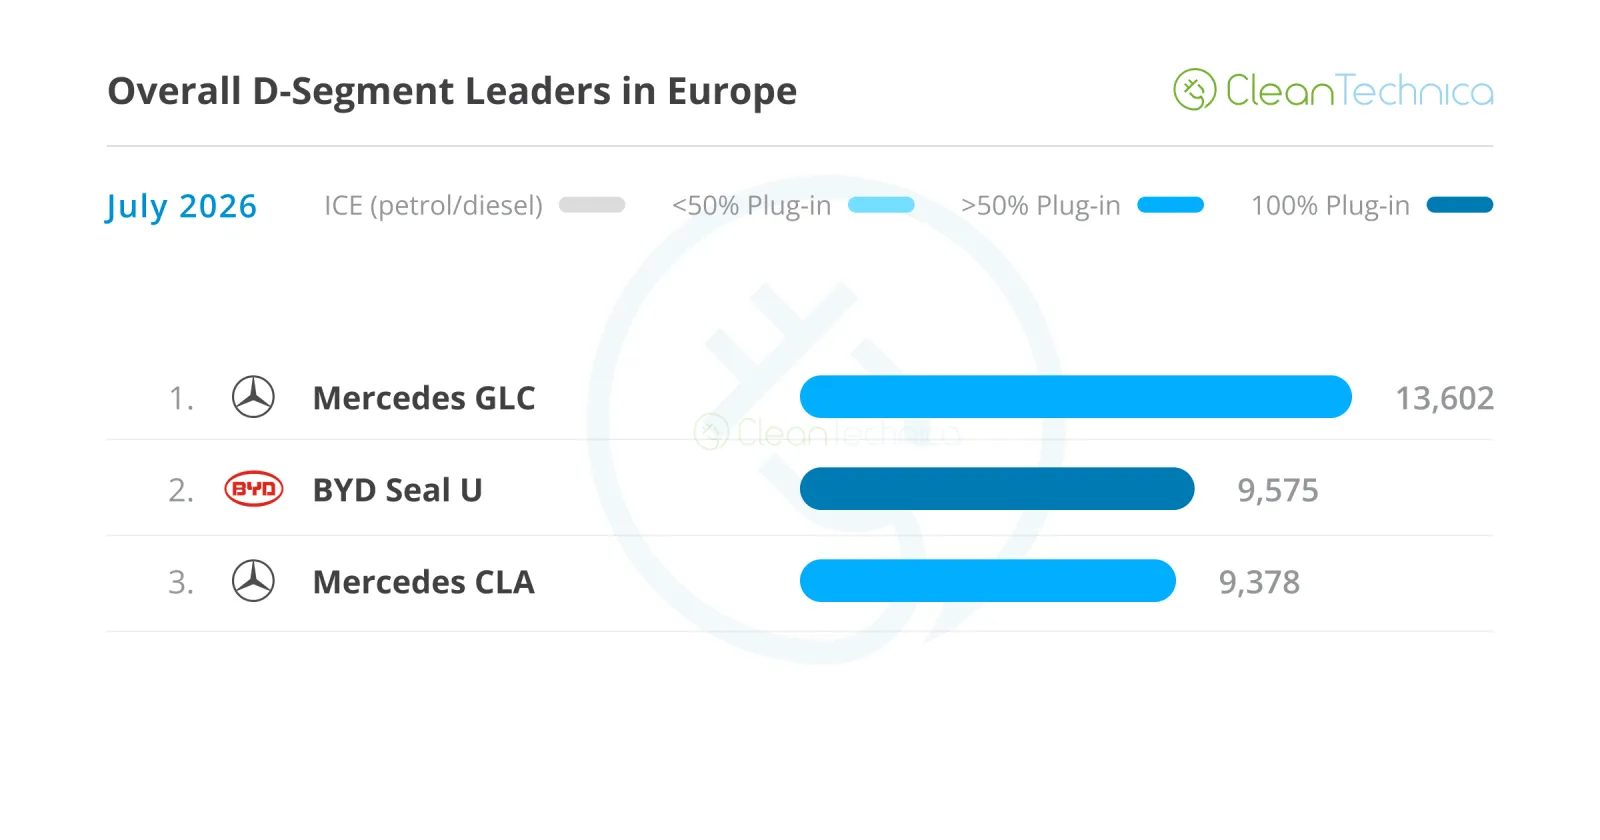
#1 Mercedes GLC ma 52% swoich sprzedaży w wersjach BEV lub PHEV, drugi w rankingu BYD Seal U jest całkowicie elektryczny, a trzeci w rankingu Mercedes CLA ma 70% swoich sprzedaży w wersjach BEV.
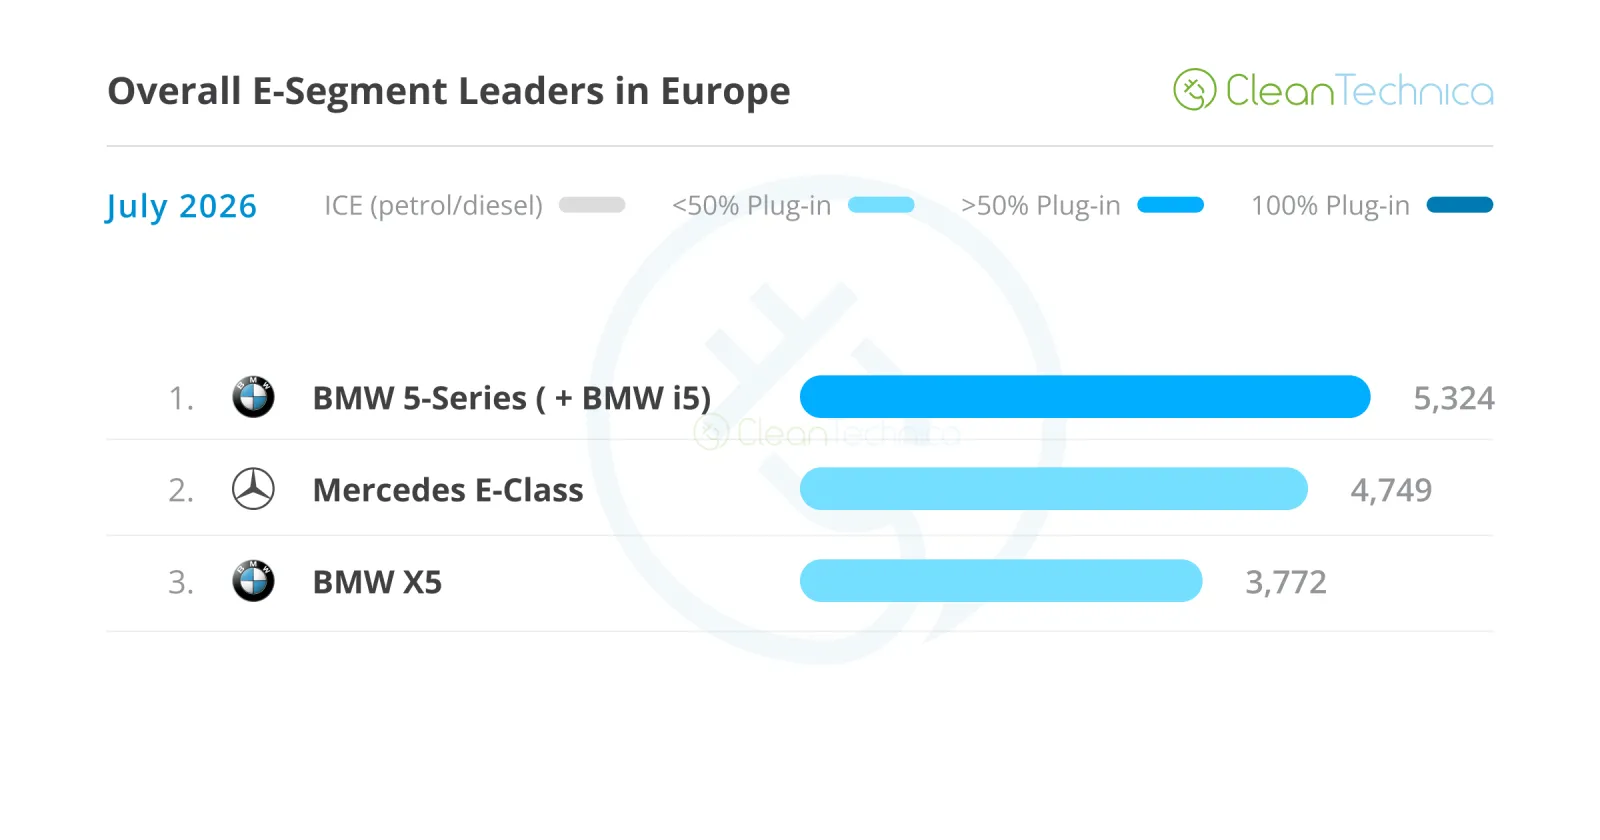
W kategorii pojazdów w pełnej wielkości elektryfikacja również odgrywa ważną rolę. Model BMW Serii 5 zajmuje pierwsze miejsce – 62% jego sprzedaży pochodzi z wersji BEV i5 lub ich własnych wersji PHEV; model Mercedes E-Klasy plasuje się na drugim miejscu, a 40% jego sprzedaży to wersje PHEV; model BMW X5 zajmuje trzecie miejsce, przy czym 32% jego sprzedaży pochodzi z wersji PHEV.
Zatem segmenty A, D i E mają dobre perspektywy pod względem elektryfikacji, natomiast niezwykle ważne segmenty B i C, najważniejsze w Europie, pozostają w tyle.
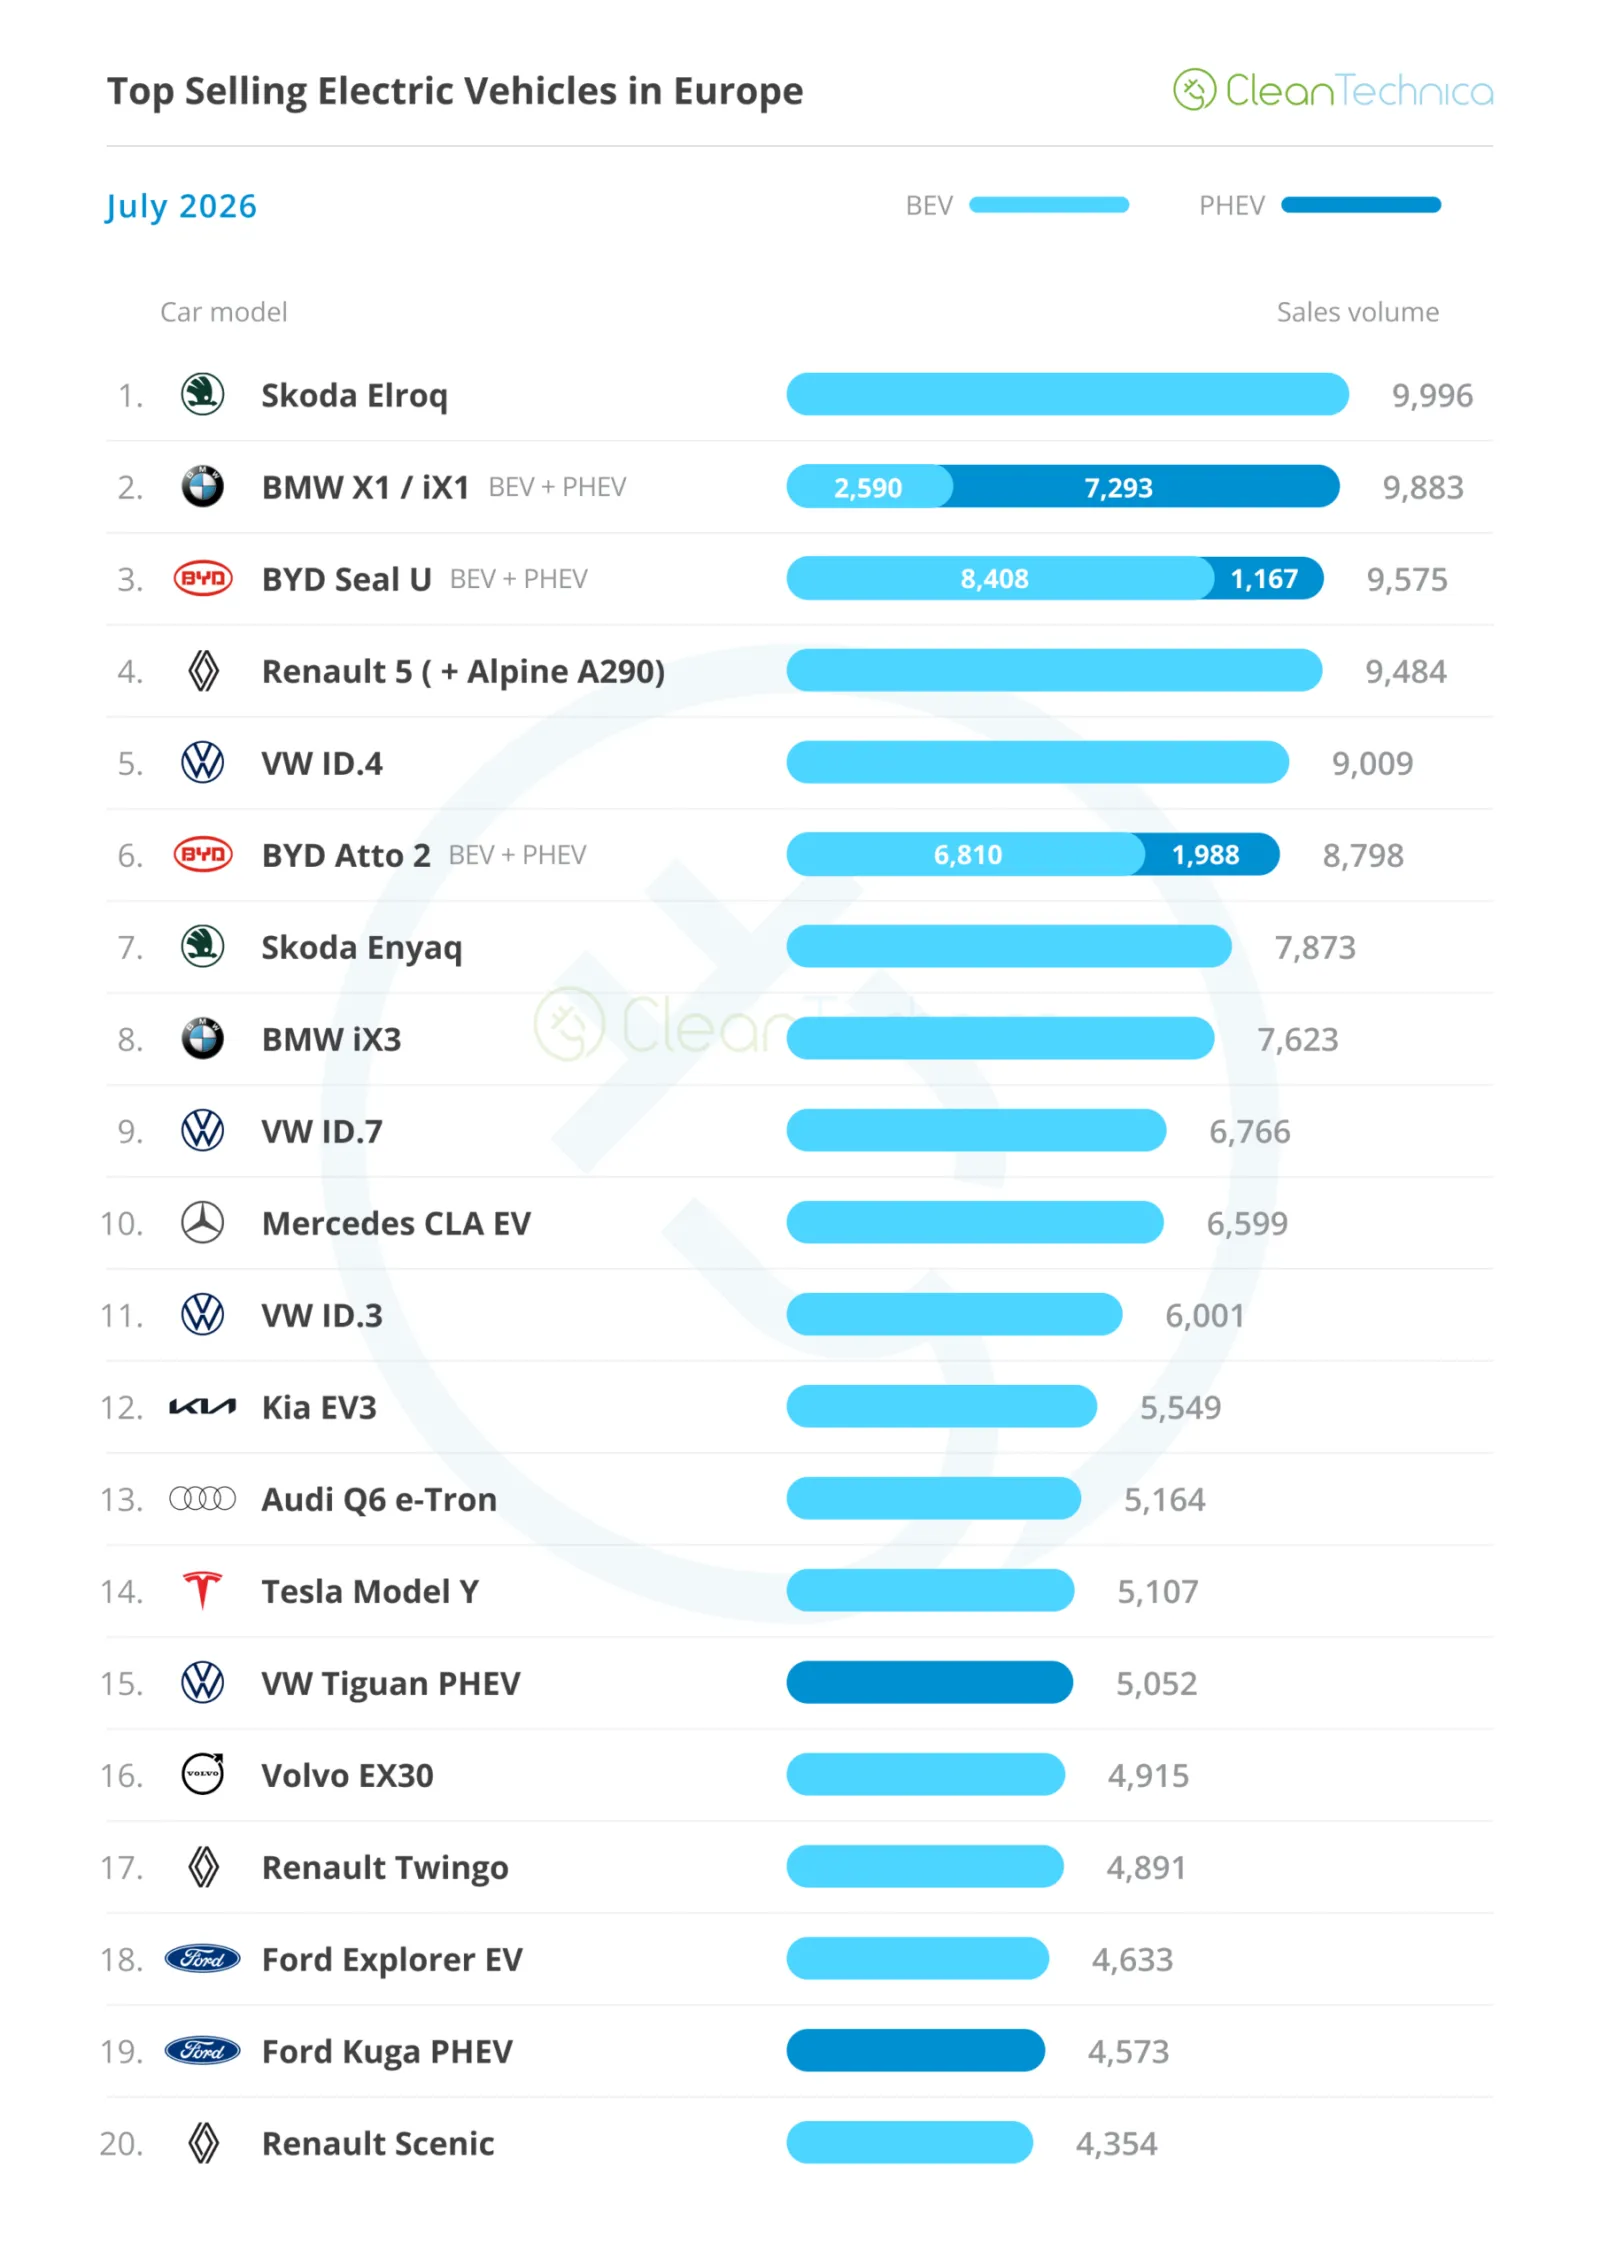
Patrząc na najpopularniejsze modele samochodów elektrycznych, dużą nowiną tego miesiąca była nieobecność przedstawicieli Tesli. BYD zajął trzecie miejsce dzięki modelowi Seal U (BYD Song w wersji europejskiej), natomiast Skoda Elroq zdobyła tytuł najpopularniejszego modelu, a za nią uplasowały się bliźniacze modele BMW iX1/X1 PHEV. Oto bardziej szczegółowa analiza 5 najlepszych samochodów elektrycznych tego miesiąca:
#1 Skoda Elroq — Po powolnym czerwcu Elroq wrócił na podium i był najpopularniejszym modelem europejskim w lipcu, z 9 996 zarejestrowanymi egzemplarzami. W przyszłości ten czeski crossover będzie musiał stawić czoła silnej konkurencji wewnętrznej, ponieważ ma pojawić się nowy, mniejszy i tańszy model Skody. Nazywa się on Epiq i grozi mu, że zabierze wiele sprzedaży obecnemu liderowi linii produktów Skody, ponieważ będzie jednocześnie tańszy i nowocześniejszy od Elroq. Czy zobaczymy spadek jego sprzedaży później w tym roku?
#2 BMW iX1/X1 PHEV — Te niemieckie modele utrzymują stabilny poziom sprzedaży, zdobywając kolejne miejsce na podium w lipcu dzięki 9 883 zarejestrowanym egzemplarzom. Dzięki korzystnym stawkom leasingowym, które przyspieszają sprzedaż, te crossovery stanowią kluczowe modele marki BMW. Interesującą tendencją jest to, że choć ogólne liczby pozostają stabilne, proporcje między wersjami BEV a PHEV zmieniają się z biegiem czasu. Jeśli rok temu iX1 stanowił 62% sprzedaży tych dwóch modeli, to obecnie jest to już 74%, co oznacza, że pojazdy BEV zyskują na znaczeniu, a PHEV tracą sprzedaż (o 1 300 sztuk w porównaniu z lipcem ’25 i lipcem ’26). Ponieważ w najbliższym czasie planowany jest gruntowny lifting kompaktowych modeli BMW, który ma przekształcić je w pojazdy typu Neue Klasse, można oczekiwać ulepszeń zarówno w modelu iX1, jak i w pozostałych, co sprawi, że będą one bardziej atrakcyjne niż obecne wersje i umożliwi marki z Bawarii utrzymanie swojej przewagi na rynku.
modeli kompaktowych jako materiału do podestów.#3 BYD Seal U (BEV+PHEV) — Po trzech miesiącach nieobecności chiński SUV powrócił do czołowej 5-tki i w zeszłym miesiącu odnotował 9 575 rejestracji, co oznacza, że podczas gdy model BYD odzyskuje popularność w Chinach dzięki nowej generacji nadwozia Ultra, starsza generacja nadal potrafi sama dotrzeć do czołowej 5-tki w Europie (trochę jak w przypadku doświadczonych piłkarzy, którzy opuszczają najwyższe ligi i przechodzą na mniej konkurencyjne…). Trzecie miejsce w lipcu było w dużej mierze efektem hojnych zniżek, ale mimo to, skoro koszty rozwoju tego modelu są już dawno za nami, BYD może sobie pozwolić na jeszcze większe zniżki w jego przypadku.
#4 Renault 5 (włącznie z Alpine A290) – ulubieniec marki Renault osiągnął 9 474 sprzedaży w lipcu, przy czym ten ikoniczny hatchback zwiększył swoje sprzedaże rok do roku o 52%, potwierdzając w ten sposób wcześniejsze optymistyczne zapewnienia przedstawicieli firmy. Prawda jest taka, że francuski producent dobrze przygotował się do tego kroku, a podczas gdy inni zmagają się z pytaniem, co robić dalej, Renault czerpie już korzyści ze swojej strategii pojazdów elektrycznych. Oczywiście, bez względu na to, jak atrakcyjny jest model 5, w 2026 roku jego pozycja na rynku będzie pod presją – nie tylko ze strony konkurencji zewnętrznej, takiej jak ID.Polo od VW, ale także konkurencji wewnętrznej, gdyż równie uroczy nowy Twingo może odebrać mu klientów. Dlatego Renault czerpie inspirację od swoich azjatyckich konkurentów i działa z prędkością charakterystyczną dla Chin, rozwijając modele R5 i R4, póki są jeszcze nowe, wprowadzając do nich bardziej wydajne silniki oraz baterie LFP – beca
Używanie uroczego designu może zaprowadzić cię tylko do pewnego punktu (wystarczy spojrzeć na Fiat 500e). Prawdziwym czynnikiem, który sprawi, że francuskie bliźniaki staną się prawdziwymi modelami o dużych rozmiarach z biegiem lat, będzie spełnianie stale zmieniających się oczekiwań kupujących – jeśli chodzi o specyfikację, stosunek jakości do ceny oraz cenę samego produktu.#5 VW ID.4 — ulubieniec marki VW po raz pierwszy znalazł się w czołowej piątce w tym roku w lipcu, dzięki 9 009 zarejestrowanym egzemplarzom, co stanowi wzrost o 39% w porównaniu z poprzednim rokiem i jest najlepszym wynikiem tego sezonu. Jest to zaskakująco dobry rezultat dla modelu, który ma przeszedł poważną modernizację później w tym roku oraz zmianę nazwy. Zamiast ID.4, zmodernizowany model będzie nazywał się ID.Tiguan i będzie oferował nowoczesny wygląd oraz ulepszone specyfikacje, przy czym długo wyczekiwane baterie LFP w końcu trafią do oferty. Czy oznacza to, że ten crossover marki Volkswagen wróci na podium? Być może, ale dopiero w 2027 roku będziemy mieli pewność co do potencjału sprzedaży nowego ID.Tiguan.
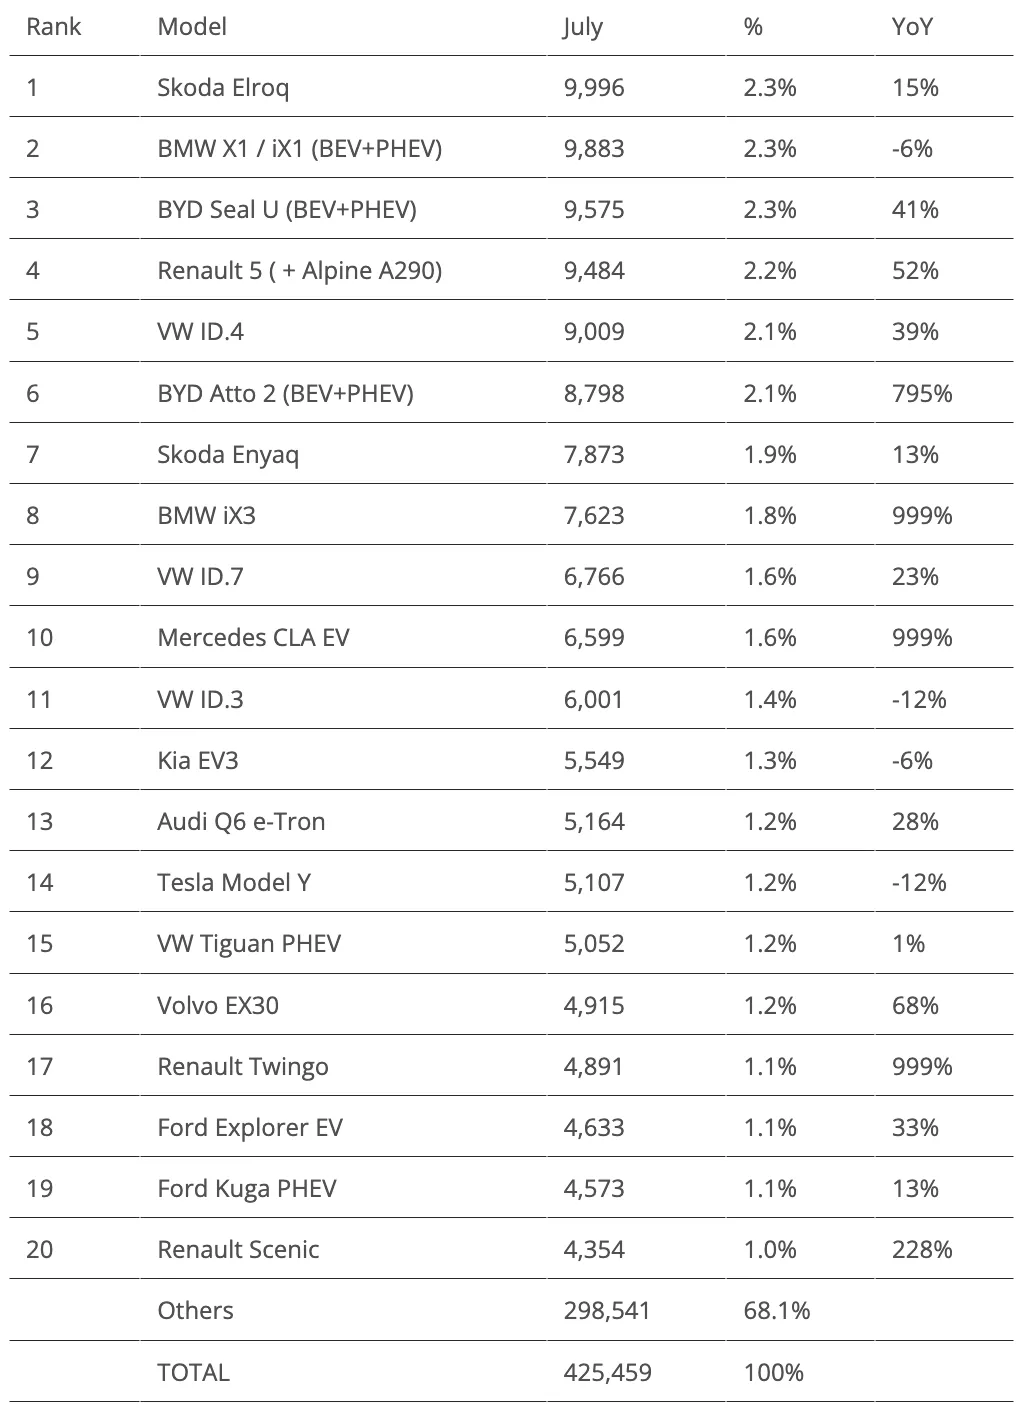
Poza czołową piątką było kilka istotnych punktów, które warto wspomnieć.
Począwszy od BMW, mamy kolejny imponujący wynik od nowego modelu BMW iX3 (8. miejsce z 7 873 rejestracjami). Nasuwa się pytanie, czy ten SUV średniej wielkości już osiągnął swoją prędkość podróżną, czy w nadchodzących miesiącach liczby rejestracji jeszcze wzrosną. Niezależnie od tego, co może się stać z iX3, jestem teraz ciekawy tempa produkcji nadchodzącego BMW i3. Czy ten nowy sedan średniej wielkości również dostanie się do pierwszej dziesiątki?
W rodzinie Mercedesa jego gwiazdą pozostał model CLA EV, który utrzymuje się na poziomie bliskim rekordowym – odnotował 6 599 rejestracji. Marka z trójkątną gwiazdą koncentruje się teraz na nowym siedmioosobowcu GLB EV, który wydaje się osiągnąć plateau na poziomie około 3 500 sztuk (co jest mniej więcej tym samym, co EQB, jego poprzednik, osiągał w dobrym miesiącu), oraz na średniej wielkości modelu GLC EV, który zaczyna osiągać znaczące ilości – 4 107 sztuk. Czy GLC będzie w stanie powtórzyć sukces BMW iX3? Wątpię. Nie tylko nie ma on listy oczekujących tak długiej jak u BMW, wynoszącej obecnie około 8–9 miesięcy, ale przypuszczam, że produkcja GLC powinna skończyć się szybciej, na poziomie około 5 000 sztuk miesięcznie. Chociaż chciałbym się mylić.
Volkswagen również miał udany miesiąc. Oprócz zaskakująco dobrych wyników modelu #5 VW ID.4, model ID.7 zakończył miesiąc na 9. miejscu, osiągając najlepszy wynik w tym roku – 6 766 sztuk.
Wreszcie czas na odniesienie się do Renault. Nie tylko nadal umieściło model Renault 5 w czołowej piątce, ale tym razem także nowy Twingo zajął 17. miejsce – pierwsze miejsce w czołowej 20-tce dla nowej generacji. Ponadto dzięki 4 354 rejestracjom crossover Scenic zakradł się na 20. pozycję, dzięki czemu po raz prawdopodobnie pierwszy na liście znalazły się trzy modele tej marki.
Ba, nawet Renault Megane, który sprzedaje się stosunkowo wolno i wkrótce ma otrzymać aktualizację, wykazał w lipcu wzrost sprzedaży o 54% rok do roku, osiągając 1 927 sztuk, co dowodzi, że gdy dana marka znajduje się na fali wzrostu, wszystkie jej modele czerpią korzyści z większego ruchu w salonach dealerskich.
Poza czołową 20-tką, w tak silnym miesiącu, było o czym rozmawiać:
W kategorii średniej, oprócz rosnącej popularności Mercedes GLC EV, kolejnym modelem, który cieszy się zainteresowaniem, jest Xpeng G6. W lipcu odnotował on rekordowe 3 222 rejestracje – czy to dobry znak dla przyszłego sukcesu Xpeng L03?
Jeśli chodzi o kategorię kompaktową, mamy kilka rekordowych wyników do wspomnienia. W serii Mini model Countryman BEV osiągnął rekordowe 3 266 rejestracji. Tymczasem marka Geely zaczyna przyciągać uwagę dzięki swojemu crossoverowi Starray PHEV, który w lipcu osiągnął rekordowe 2 937 egzemplarzy.
Ale najważniejsze wydarzenia mają miejsce poniżej, w segmencie B. Cupra Raval i Kia EV2 rozpoczynają swoją karierę od dobrych wyników – sportowy model hiszpański osiągnął 3 159 rejestracji już w drugim miesiącu na rynku, podczas gdy model koreański osiągnął 4 335 rejestracji, tracąc jedynie 19 egzemplarzy do miejsca w czołowej 20. Oba modele mają listy oczekujących, więc produkcja wciąż jest w fazie rozwoju, a oczekuje się, że wkrótce oba znajdą się w czołowej 20.
Nieco starszy Peugeot e-208 EV osiągnął najlepszy wynik od listopada dzięki 3 212 zarejestrowanym egzemplarzom, ale to nie wystarczyło, by stać się bestsellerem Stellantis. Tytuł ten zdobył Citroen e-C3 z 4 013 zarejestrowanymi egzemplarzami w lipcu. Ponieważ nowa generacja modelu 208 ma pojawić się za rok i będzie dostępna wyłącznie jako samochód elektryczny, Stellantis obecnie nie ma silnego konkurenta w kategorii, która mogłaby konkurować z Renault 5 i VW ID.Polo.
Na końcu, gdzieś pomiędzy segmentami A i B, znajduje się Hyundai Ioniq – miejski samochód o charakterystycznych reflektorach, który uważa się za SUV-a. W lipcu zarejestrowano 3 477 egzemplarzy tego modelu, co stanowiło jego najlepszy wynik od roku.
Patrząc na ranking z 2026 roku, główną zmianą w czołowych pozycjach było spadek Tesli Model 3 o trzy miejsca, co przywróciło ją na piąte miejsce. Bez dostępnych egzemplarzy do wydania, sedan Tesla osiągnął w lipcu zaledwie 461 dostaw, co stanowi spadek o 85% w porównaniu z rokiem poprzednim, i tym samym wrócił na poziom z maja.
Korzyści czerpały te same modele co zwykle. Skoda Elroq powróciła na drugie miejsce, dwa modele crossover BMW awansowały na trzecie, a Renault 5 zajął czwarte miejsce.
Mimo to sytuacja Model 3 nie jest całkowicie zła. Brak dostępnych egzemplarzy oznacza, że popyt istnieje, więc można spodziewać się dobrego sierpnia oraz wyjątkowego września, które powinny pomóc mu ponownie znaleźć się na podium.
Pytanie brzmi – na które miejsce na podium: drugie czy trzecie?
Z powodu różnych trudności, z którymi boryka się rynek w drugiej połowie roku (Skoda Elroq musi konkurować z mniejszym modelem Epiq, kompaktowe crossovery BMW przechodzą aktualizację później w tym roku, a konkurencja o klientów modelu Renault 5 rośnie), oraz faktu, że BYD Atto 2 jest zbyt daleko, by stanowić realne zagrożenie, model Model 3 nagle wydaje się najsilniejszym kandydatem na srebrny medal, który ostatni raz zdobył w 2024 roku.
Przygotujcie popcorn – to zapowiada się ciekawie!
Co do pozostałych zmian, VW ID.4 awansował o jedno miejsce i zajmuje teraz 9. pozycję, zamieniając się miejscami z swoim mniejszym bratem, ID.3. Wśród modeli Volkswagena ID.7 również odnotował postęp dzięki udanemu miesiącowi i awansował o jedno miejsce, zajmując 12. pozycję. Dodatkowym dowodem na udany miesiąc dla tej niemieckiej marki jest awans VW Tiguan PHEV o jedno miejsce na 14. pozycję.
W drugiej połowie tabeli Kia EV3 awansowała o jedno miejsce, zajmując 17. pozycję i wyprzedzając modele Audi SUV. Mogłaby nawet zajść wyżej…
…gdyby BMW iX3 nie osiągnęło jeszcze lepszych wyników. Dzięki doskonałym osiągom tego średniej wielkości SUV-a nie tylko zastąpiło ono w tabeli Citroen e-C3 EV, ale jednocześnie wyprzedziło cztery inne modele. Zaczęło więc swój pobyt w czołowej 20, na 16. miejscu. Nieźle, prawda?
Jak wysoko wzniesie się ten niemiecki SUV? Myślę, że do sierpnia zajmie 14. miejsce, za kilka miesięcy 11., a może nawet będzie w stanie dostać się na 10. pozycję w grudniu? Proszę o postawienie swoich zakładów.
Jeśli chodzi o ranking marek w pluginie auto brand ranking, liderem pozostała Volkswagen, która odzyskała część udziału w rynku (9%, co jest wzrostem w porównaniu z 8,9% w czerwcu, ale nadal mniej niż 9,3% z maja), który straciła w poprzednim miesiącu. Oczywiście nadal ma wyraźną przewagę nad BYD (7,9%), a jej nowe małe pojazdy elektryczne (VW ID.Polo, ID.Tiguan itp.) powinny pomóc jej odzyskać część sprzedaży, ale… niemiecka marka nie może sobie pozwolić na spowolnienie. Nie może się rozpraszać, licząc na jakiś powrót popularności silników spalinowych lub cud. Jeśli to zrobi, firma bardzo szybko zostanie dogoniona przez BYD… na swoim rynku krajowym. A jeśli nie można wygrać u siebie w domu…
BMW (7,1%, +0,1%) odzyskało ostatnie miejsce na podium dzięki wypadkowi Tesli (udział 6,2%, mniej niż 7,1% w czerwcu). Będzie to interesująca rywalizacja tych dwóch firm o brązowy medal. Czy firma z Teksasu wróci na europejskie podium? A może marka z Bawarii po raz szósty z rzędu utrzyma się w gronie zdobywców medali? (Nawiasem mówiąc, BMW znajdowało się na podium 9 razy w ciągu ostatnich 10 lat.)
Na 5. miejscu plasuje się Mercedes (5,8%). Utrzymuje się na ostatniej pozycji w czołowej piątce i zyskało jeszcze trochę przewagi nad wolno sprzedającym się Audi nr 6 (5,4%, mniej o 5,5% w czerwcu i 5,7% w maju). Producent z Ingolstadt ma teraz bliżej niż kiedykolwiek swojego czeskiego „kuzyna” Skodę (7. miejsce, 5,3%). Ponadto Renault nr 8 rośnie w siłę (5%, +0,1%), więc w niedalekiej przyszłości może stanowić zagrożenie dla obu firm z grupy Volkswagen.
Podzielając firmy według grupy motoryzacyjnej, Volkswagen Group wyraźnie prowadzi z udziałem 24%. Biorąc pod uwagę nadchodzące nowe pojazdy, można oczekiwać, że ten niemiecki producent będzie dalej utrzymywał przewagę.
#2 BMW Group (8,7%, +0,1%) nadal umacnia swoją pozycję drugiego w rankingu, podczas gdy #3 Stellantis kontynuuje spadek (8,2%, –0,1%). Wydaje się, że spadki tego międzynarodowego producenta nie mają końca, a w tym roku może nawet stracić miejsce na podium, ponieważ BYD zajmujący 3. miejsce (7,9%) z każdym miesiącem zbliża się coraz bardziej. Czy ta sytuacja może ulec zmianie już we wrześniu?
Ciekawe jest to, że zarówno wzrost BYD, jak i spadek Stellantis są niemal odzwierciedleniem siebie, więc być może rozwój firmy z Shenzhen w Europie odbywa się głównie kosztem Stellantis? To temat do przemyślenia…
Poza pierwszą piątką, #6 Geely utrzymuje stabilną pozycję (6,9%), ale straciła na znaczeniu wobec #5 Hyundai–Kia (7,5% w lipcu, w porównaniu z 7,3% w czerwcu). Teraz siódma na liście, sojusz Renault–Nissan, również zaczyna być widoczny – ma 6,6% udziału rynkowego, co o 0,2% więcej niż w czerwcu.