
Europa odkrywa zbyt późno, dlaczego Chiny produkują tańsze samochody elektryczne
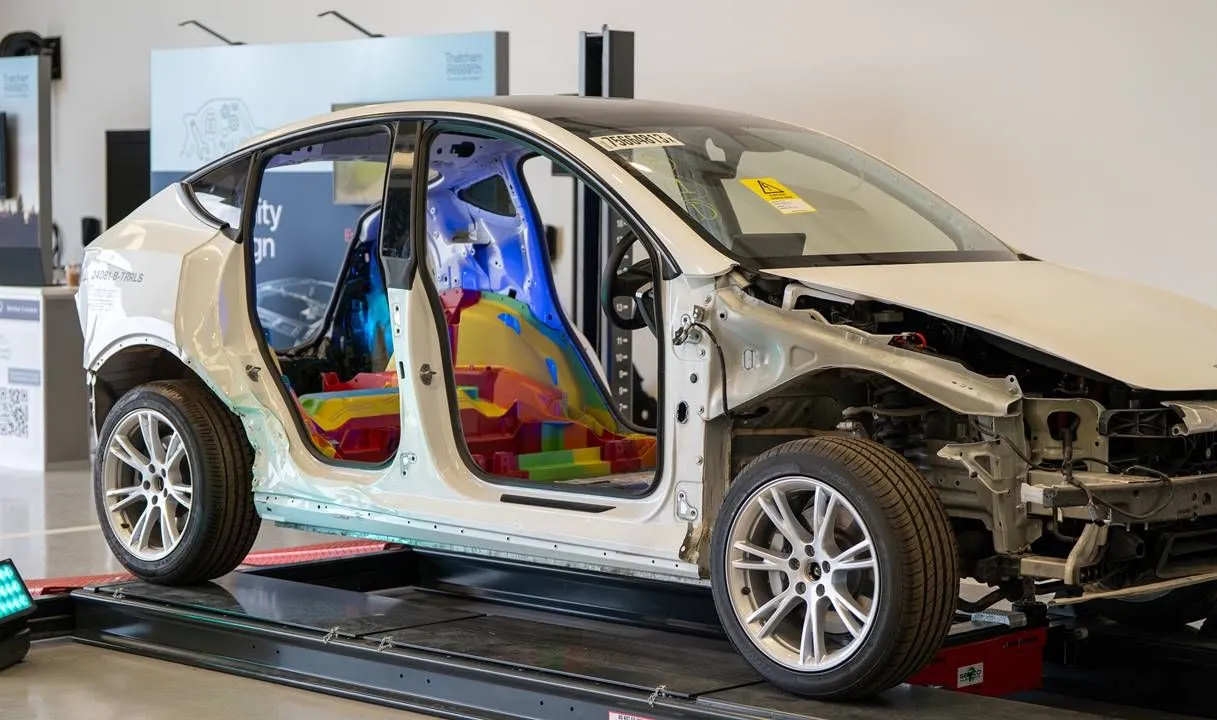
Przez lata, gdy mówiono o przewadze chińskich producentów nad dużymi grupami europejskimi, wyjaśnienie wydawało się proste: niższe koszty pracy, bliższy łańcuch dostaw oraz uprzywilejowany dostęp do surowców. Jednak to wyjaśnienie zaczyna być niewystarczające. Prawdziwa różnica leży coraz bardziej w samej sposobie budowy samochodu, a w tym obszarze Chiny od kilku lat rozwijają się szybko, podczas gdy znaczna część przemysłu europejskiego wciąż próbuje bronić modelu produkcji zaprojektowanego dla innej epoki.
Problem producentów takich jak Volkswagen, BMW czy Mercedes nie polega wyłącznie na wysokich płacach czy biurokracji europejskiej, lecz na opóźnieniu w wprowadzaniu technologii produkcyjnych, które mogłyby radykalnie zmniejszyć liczbę części i operacji potrzebnych do budowy samochodu.
Dwa pojęcia wyjaśniają znaczną część tej rewolucji: integracja Cell-to-Chassis oraz Gigacasting. Nie są to technologie szczególnie imponujące, gdy patrzy się na nie z zewnątrz samochodu, ale mają coś o wiele ważniejszego dla producenta – pozwalają obniżyć koszty, uproszczyć procesy produkcyjne oraz budować pojazdy z mniejszą liczbą komponentów.
I tu pojawia się kwestia, którą Europa zaczyna rozumieć: konkurencja z Chinami nie polega wyłącznie na produkcji tych samych samochodów przy niższych kosztach robocizny. Trzeba produkować w inny sposób. A w tej rywalizacji Hiszpania pojawiła się jako nieoczekiwany gracz kluczowy.
Mniej części, mniej spawów i bateria stanowiąca część samochodu
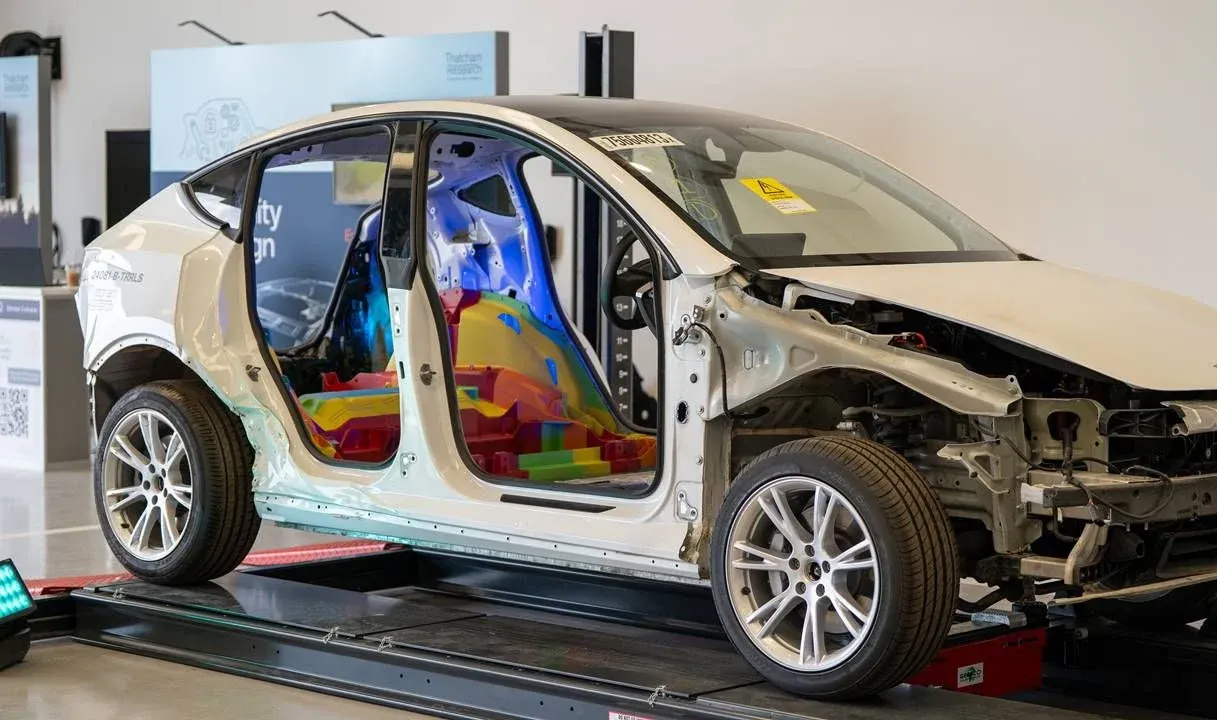
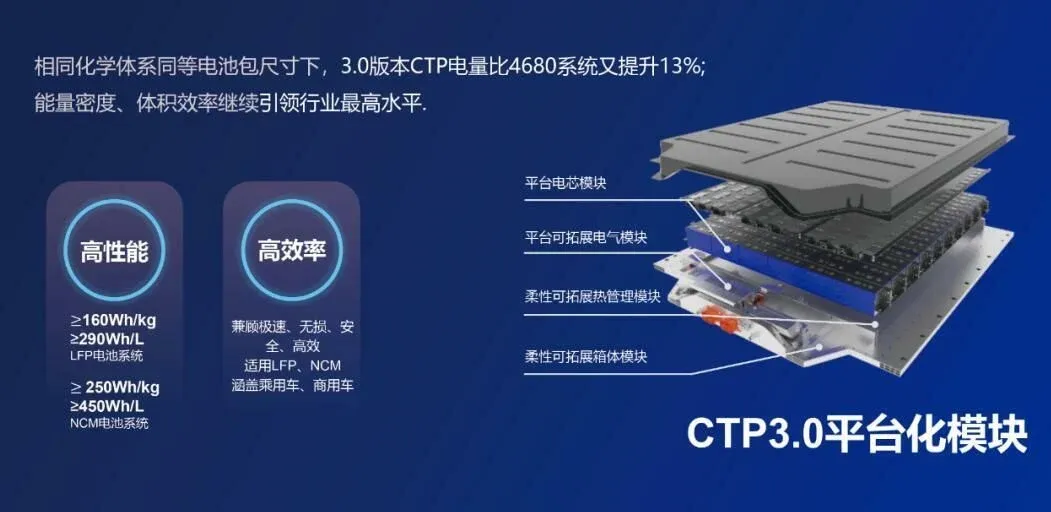
Filozofia Cell-to-Chassis stanowi radykalną zmianę w porównaniu z tradycyjną architekturą samochodu elektrycznego. Zamiast montować akumulator jako odrębny element pod kabiną, sam zestaw akumulatorów staje się częścią konstrukcji pojazdu. Tradycyjna podłoga znika, a struktura pakietu akumulatorów pełni funkcję nośną.
Rezultatem jest bardziej zintegrowana konstrukcja, która potencjalnie jest również znacznie prostsza. Leapmotor od lat rozwija to rozwiązanie, a firma twierdzi, że jej technologia CTC łączy akumulator, podwozie i karoserię w celu zmniejszenia liczby komponentów oraz poprawy wykorzystania przestrzeni.
Zgodnie z ocenami różnych ekspertów, sama ta zmiana mogłaby przynieść oszczędności w wysokości od 1 200 do 1 800 dolarów na samochód, a ponadto umożliwić lepsze wykorzystanie dostępnej przestrzeni na baterie oraz zmniejszenie masy pojazdu. Oszczędności te nie wynikają z jakiegoś konkretnego triku, lecz z usunięcia elementów i procesów, które wcześniej były konieczne.
Drugi wielki krok dotyczy karoserii. Gigacasting wykorzystuje ogromne maszyny do odlewu pod ciśnieniem w celu wytworzenia z jednego kawałka dużych elementów, które tradycyjnie wymagały licznych pojedynczych części. Zamiast łączyć dziesiątki, a nawet setki elementów za pomocą spawania, jedna część z aluminium może przejąć znaczną część tej pracy.
Obecne maszyny osiągają już siłę zamykania na poziomie tysięcy ton. Bühler, jeden z głównych europejskich producentów takich urządzeń, posiada na przykład systemy o sile 9.000 ton, zdolne do formowania dużych elementów konstrukcyjnych z aluminium.
Przemysłowe konsekwencje są oczywiste: mniej części, mniej spawów, mniej robotów i mniej operacji. Różne analizy wskazują na redukcje od 30% do 50% w określonych kosztach związanych z produkcją karoserii, natomiast w przypadku Tesli szacuje się oszczędności na poziomie około 1.500 dolarów za samochód.
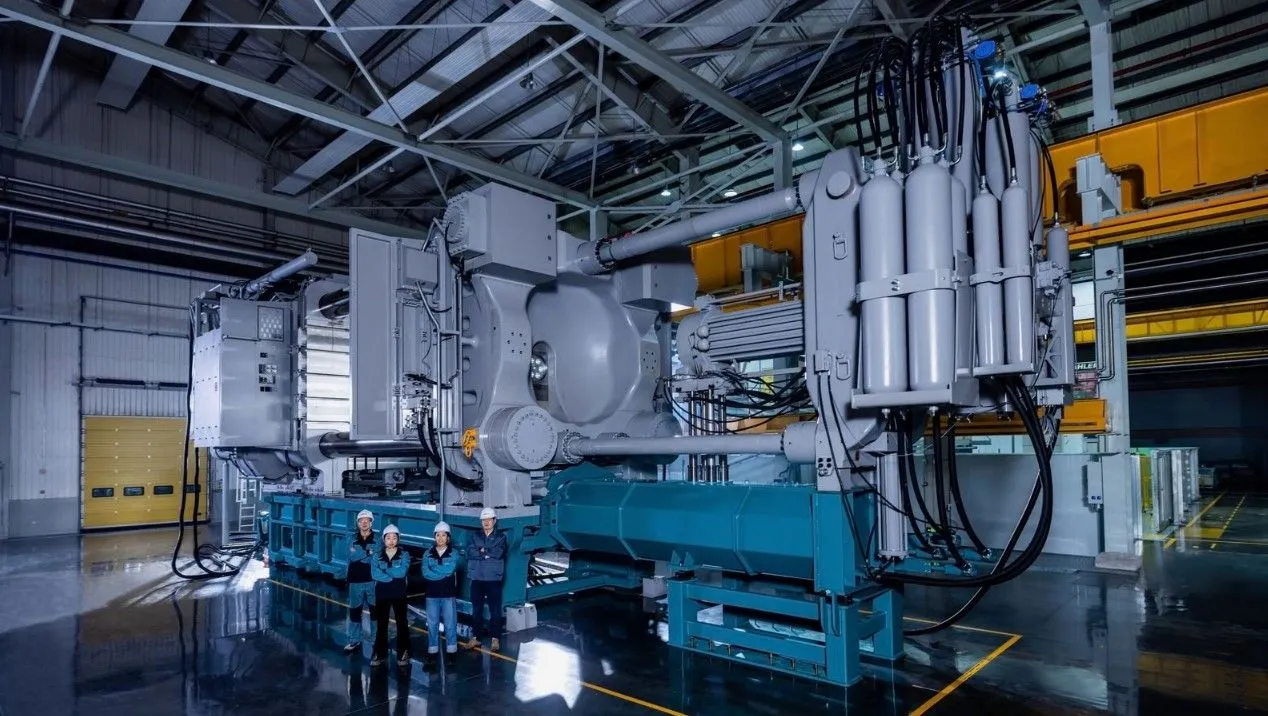
I oto jeden z najbardziej uderzających szczegółów całej tej historii. Maszyny, które umożliwiają tę rewolucję, nie muszą koniecznie pochodzić z Chin. Niektórzy z głównych producentów takich pras to firmy europejskie. Problemem zatem nie był brak dostępnej technologii, lecz decyzja o nierozważnym opóźnieniu jej wdrożenia.
Przez lata niektórzy europejscy producenci kwestionowali nawet użyteczność pras o ogromnej masie. Tymczasem firmy takie jak BYD, Chery, Xiaomi, Xpeng, Nio czy Leapmotor stopniowo wdrażały te rozwiązania w swoich procesach produkcyjnych. Geely również wprowadza je do swoich marek, w tym Volvo. Na przykład Volvo EX60 stanowi nowe pokolenie produktów elektrycznych tej firmy i jest już produkowany na rynek europejski.
Istnieje również ważna dyskusja na temat możliwości naprawy. Bateria zintegrowana strukturalnie może budzić wątpliwości, gdy myśli się o naprawie po wypadku, ale problem nie leży koniecznie we własnej architekturze typu Cell-to-Chassis. Możliwość naprawy baterii zależy od tego, w jaki sposób została zaprojektowana wewnętrznie oraz od tego, które elementy można zastąpić.
Innymi słowy, architektura Cell-to-Chassis nie oznacza automatycznie, że samochód staje się bezużyteczny po uderzeniu. Istnieją również tradycyjne baterie, których naprawa nie jest możliwa, gdy ogniwa są sklejone, zamknięte w obudowie lub zintegrowane w określony sposób. Architektura strukturalna modyfikuje pojazd, ale sama w sobie nie decyduje o możliwości naprawy wszystkich jego komponentów.
To samo dotyczy Gigacastingu. Uszkodzony duży element konstrukcyjny z aluminium może nie mieć ekonomicznego sensu naprawy po poważnym wypadku. Jednak również tradycyjna karoseria nie zapobiega koniecznie całkowitemu uszkodzeniu, gdy ulegają deformacji kluczowe elementy konstrukcyjne. Dlatego dyskusja jest znacznie bardziej złożona, niż proste stwierdzenie, że jedna technologia jest naprawialna, a druga nie.
Kierunek, który obrała branża, wydaje się jednak dość jasny. Volkswagen już podjął kroki w celu włączenia dużych pras odlewniczych do swojej strategii przemysłowej, podczas gdy chińscy producenci używają ich już od dłuższego czasu w produkcji. A co najważniejsze, Europa nie musi wynajdywać tych technologii – musi nauczyć się ich wykorzystywać na dużą skalę.
I tutaj Hiszpania może mieć szansę, której Niemcy nie powinny ignorować
Zmiany te nie zachodzą wyłącznie w Chinach. Zaczynają przenosić się do Europy, a Hiszpania znajduje się w szczególnie interesującym położeniu. Najlepszym przykładem jest Saragossa, gdzie Stellantis i Leapmotor ogłosiły rozszerzenie swojej współpracy, które obejmuje produkcję modelu Leapmotor B10 oraz nowego elektrycznego SUV-a marki Opel w Figueruelas. Przyszły model Opel będzie ponadto wykorzystywał komponenty pochodzące z ekosystemu przemysłowego Leapmotor w celu obniżenia kosztów.
To nie jest kwestia błahego znaczenia. Hiszpania nie ogranicza się do bycia jedynie rynkiem dla chińskich samochodów – zaczyna stać się częścią ich europejskiego łańcucha przemysłowego.
W czerwcu 2026 roku Leapmotor International otworzył również warsztat baterii w Mallén, niedaleko Saragossy, przeznaczony do montażu modułów oraz do procesów związanych z produkcją samochodów elektrycznych. Zaledwie kilka miesięcy później Fagor Ederlan i chińska Duoli Technology rozpoczęły produkcję w Borja komponentów przeznaczonych początkowo dla modeli Leapmotor, które następnie będą montowane w Figueruelas. Zakład dysponuje 138 robotami i początkową zdolnością produkcyjną wynoszącą 40.000 szkieletów rocznie.
Dokładnie tutaj zmiany w przemyśle mogą przynieść korzyści Hiszpanii. Kraj ten posiada już ogromną tradycję przemysłową, dostawców, fabryki, wykwalifikowanych pracowników oraz uprzywilejowaną pozycję logistyczną w Europie. Jeśli do tej infrastruktury dodamy chińską technologię, inwestycje i nowe metody produkcji, rezultatem nie musi być zastąpienie hiszpańskiego przemysłu, lecz jego transformacja.
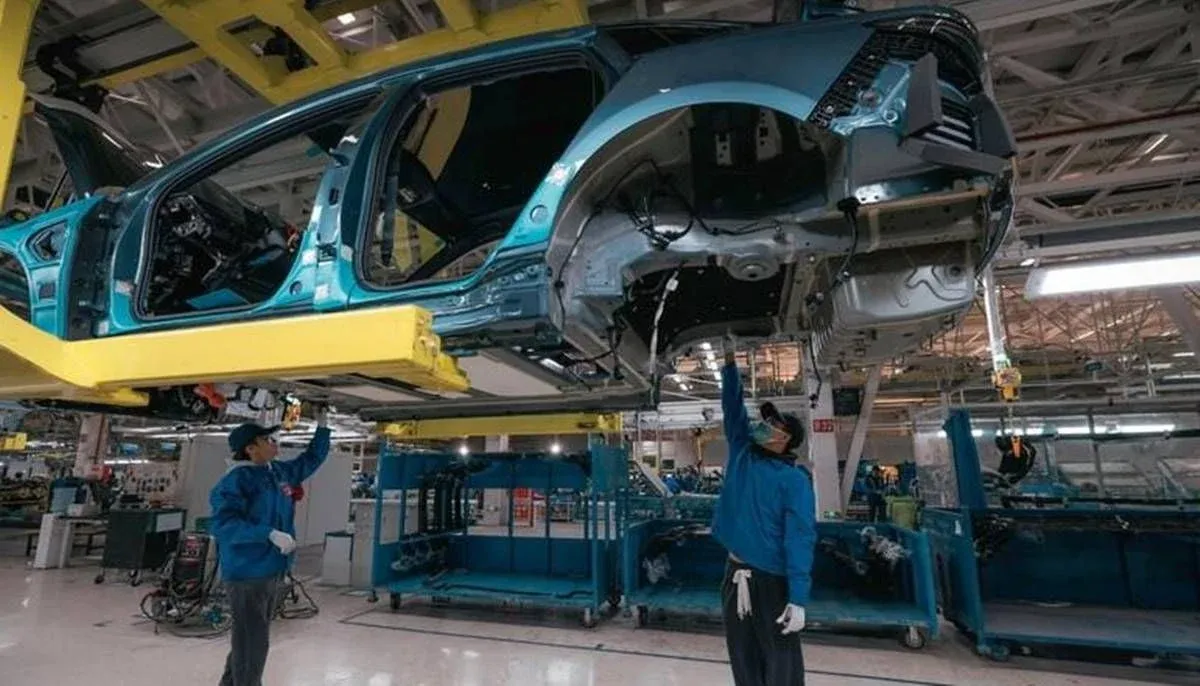
Ruch ten dotyka również Madrytu. Stellantis ogłosiła zamiar przydzielenia przyszłych produktów Leapmotor do zakładu w Villaverde, przy czym kilka modeli ma trafić na rynki europejskie i światowe zgodnie z kryteriami produkcji europejskiej.
A warunki rynkowe zaczynają wzmacniać tę tendencję. Chińskie marki stanowią już bardzo ważną część rejestracji samochodów elektrycznych w Hiszpanii. Od stycznia do września 2026 roku odpowiadały one za 37,9% sprzedaży w tym segmencie, co stanowi 82.405 sztuk – liczba ta pokazuje, jak szybko zmienia się hiszpański rynek.
Hiszpania może zatem skorzystać z pozornie paradoksalnej sytuacji. Chińscy producenci zmuszają Europę do zmian, ale część tych zmian może ostatecznie przynieść inwestycje, zatrudnienie i produkcję właśnie na terytorium Hiszpanii.
Porównanie nowego BMW iX3 jest pouczające. W Niemczech BMW sprzedaje model iX3 50 xDrive za 70.900 euro, natomiast w Chinach nowy iX3 kosztuje 269.900 juanów, co odpowiada około 34.500 euro. To nie są identyczne samochody, a wersje te różnią się znacząco, więc nie byłoby właściwe mówić o bezpośrednim porównaniu. Jednak za cenę europejskiego modelu można w Chinach kupić dwa samochody – jeden na tydzień, a drugi na weekendy.
A ta presja nie zniknie tylko dlatego, że Europa podniesie cła albo dlatego, że producenci będą chcieli obniżyć płace. Prawdziwe wyzwanie leży w samych fabrykach. Jeśli producent potrzebuje tysięcy dodatkowych spawów, setek dodatkowych części oraz dłuższych procesów produkcji, aby stworzyć równoważny samochód, od samego początku ma przewagę przemysłową, zanim jeszcze rozpocznie jego sprzedaż.
Dobrą wiadomością dla Hiszpanii jest to, że transformacja już się dokonuje. Saragossa wprowadza chińską technologię i dostawców, Madryt może otrzymywać nowe modele Leapmotor, a inne hiszpańskie zakłady angażują się w nowe łańcuchy dostaw związane z samochodami elektrycznymi.
Chiny wygrywają nie tylko dlatego, że produkują taniej. Wygrywają, ponieważ od lat przeprojektowują cały proces. A jeśli Hiszpania zdoła wykorzystać tę transformację, nie ograniczając się do roli zwykłego miejsca montażu, zmiana w przemyśle może okazać się o wiele większą szansą, niż się wydaje.
