
Chiński rynek gwałtownie spada, a Europa staje się rozwiązaniem dla jego producentów
Chiny przyzwyczaiły nas do tempa pojawiania się nowinek, które trudno nadążyć. Omawialiśmy to już kilka razy tutaj, a nawet dyrektor generalny CATL ostrzegał przed ryzykiem wzrostu liczby nowinek i aktualizacji, który pociąga za sobą pomijanie niektórych etapów weryfikacji i kontroli. Ale za tą sytuacją kryje się inna, znacznie mniej optymistyczna rzeczywistość: jest zbyt wiele fabryk, mnóstwo marek, a brakuje nabywców, którzy mogliby je wszystkie utrzymać.
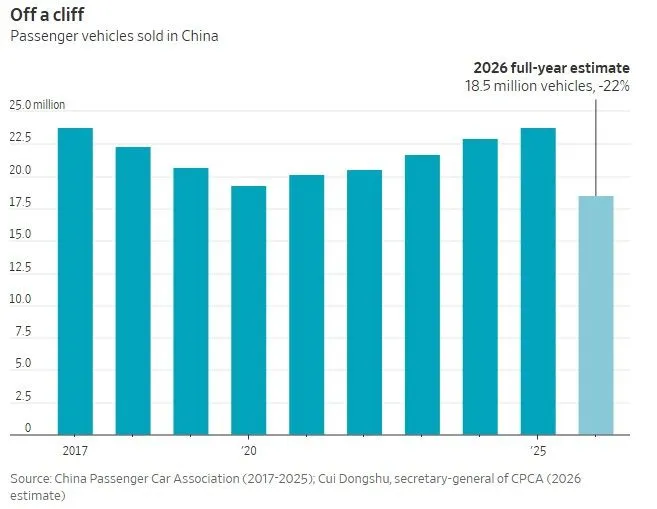
Raport The Wall Street Journal podaje konkretne liczby ilustrujące to nierównowagę. Sprzedaż samochodów osobowych na chińskim rynku spadła do września o około 22%. Ponadto Cui Dongshu, sekretarz generalny stowarzyszenia producentów samochodów CPCA, przewiduje, że rok 2026 zakończy się sprzedażą około 18,5 miliona sztuk, w porównaniu z 23,7 milionem rok wcześniej.
Przypadek marki Skyworth pokazuje, na jak duży stopień odbiegają oczekiwania od rzeczywistości. W 2021 roku firma chlubiła się zakładem zdolnym do produkcji 100 000 samochodów rocznie. Jednak jej sprzedaż w Chinach w ciągu pierwszych dziewięciu miesięcy tego roku wyniosła zaledwie 660 sztuk. Ta liczba nie pozwala obliczyć wykorzystania fabryki, ponieważ brakuje informacji o eksportach i innych możliwych destynacjach produkcji, ale pokazuje jej niewielką obecność na rynku krajowym.
I mimo to firma kontynuuje działalność. Artykuł opisuje puste salony sprzedaży, już zamknięte placówki oraz stronę internetową, która nadal pokazuje nowe modele i oferty pracy, przy czym zawiera informacje o kontach na Twitterze czy YouTube, których w rzeczywistości nie ma. Lokalna władza w Nankinie bierze udział w produkcji tych samochodów elektrycznych. Tu kryje się jeden z kluczowych problemów: zamknięcie marki oznacza również przyznanie się, że inwestycja przemysłowa wspierana środkami publicznymi nie przyniosła rezultatów.
Zbyt wiele marek i fabryk trudnych do zamknięcia
Przez lata liczne chińskie miasta dążyły do tego, by stać się wielkimi ośrodkami samochodów elektrycznych. Aby przyciągnąć producentów, oferowały inwestycje, obiekty, finansowanie oraz zachęty. Rezultatem był ekosystem przemysłowy zdolny do szybkiego rozwoju, ale także rozmnażanie się projektów, które zależały od ciągłego wzrostu popytu. Według AlixPartners pod koniec 2025 roku istniało 143 chińskie marki samochodów elektrycznych oferujące co najmniej jeden produkt na rynku.
Ratunek NIO przez Hefei w 2020 roku stał się wzorem dla tego modelu. Miasto mogło pomóc firmie w trudnej sytuacji, a w zamian przyciągnąć fabryki, dostawców oraz wyspecjalizowanych pracowników. Problem pojawia się, gdy wiele władz próbuje powtórzyć ten sam ruch i wszystkie wierzą, że ich producent będzie jednym z ocalałych. Nie każdy projekt może stać się następną wielką grupą motoryzacyjną.
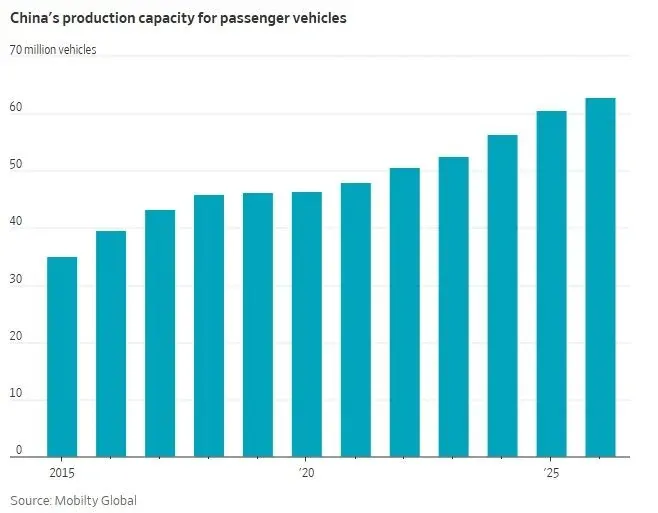
Zgodnie z danymi Mobility Global przytoczonymi przez The Wall Street Journal, Chiny mają w tym roku możliwość produkcji około 63 milionów pojazdów lekkich. Jest to wartość znacznie przewyższająca przewidywaną krajową popyt, chociaż ta zdolność produkcyjna obejmuje również wyroby przeznaczone na eksport i nie ogranicza się tylko do samochodów elektrycznych.
Ponadto część tego nadmiaru występuje w zakładach zajmujących się samochodami spalinowymi. Przejście na pojazdy elektryczne i hybrydowe podłączane do prądu powoduje, że starsze linie produkcyjne mają mniej pracy, podczas gdy budowane są nowe. Fakt, że te dwa rodzaje pojazdów stanowią według raportu około dwóch trzecich sprzedaży w wrześniu, nie zapobiega kurczeniu się całego rynku. Zdobycie udziału na spadającym rynku również nie gwarantuje wzrostu sprzedaży poszczególnych producentów.
Dla władz lokalnych zatwierdzenie zamknięcia zakładu wiąże się z natychmiastowymi konsekwencjami: utratą miejsc pracy, spadkiem dochodów oraz zmniejszeniem aktywności dostawców. Utrzymanie firmy w działaniu może opóźnić ten cios, choć jednocześnie przedłuża konkurencję między producentami, którzy muszą sprzedawać za wszelką cenę. Stąd pojawia się trudność w regulowaniu tego sektora: to, co może mieć sens dla całego kraju, staje się znacznie bardziej skomplikowane, gdy fabryka, która ma zostać zamknięta, znajduje się w twoim mieście.
Ciśnienie rynku chińskiego dociera do Europy
Producenci mają dwa oczywiste sposoby na znalezienie nabywców: obniżanie cen w kraju lub sprzedaż większej ilości produktów za granicą. Pierwsza droga od dawna negatywnie wpływa na wyniki finansowe. Według AlixPartners ceny samochodów w Chinach spadły o prawie jedną piątą od początku 2023 roku. Marża zysku w tym sektorze wyniosła 3,6% w ciągu pierwszych ośmiu miesięcy 2026 roku, jak podają dane CPCA cytowane przez gazetę.
Druga droga wyjaśnia, dlaczego Europa odgrywa tak ważną rolę w ich planach. Eksport umożliwia rozszerzenie bazy klientów i lepsze wykorzystanie inwestycji przemysłowych, choć wymaga sieci handlowych, obsługi technicznej oraz dostosowania do poszczególnych rynków. Dla europejskich grup presja jest podwójna: sprzedają mniej w Chinach i muszą zmagać się z rosnącą konkurencją w krajach, gdzie tradycyjnie uzyskiwały znaczną część swoich zysków.
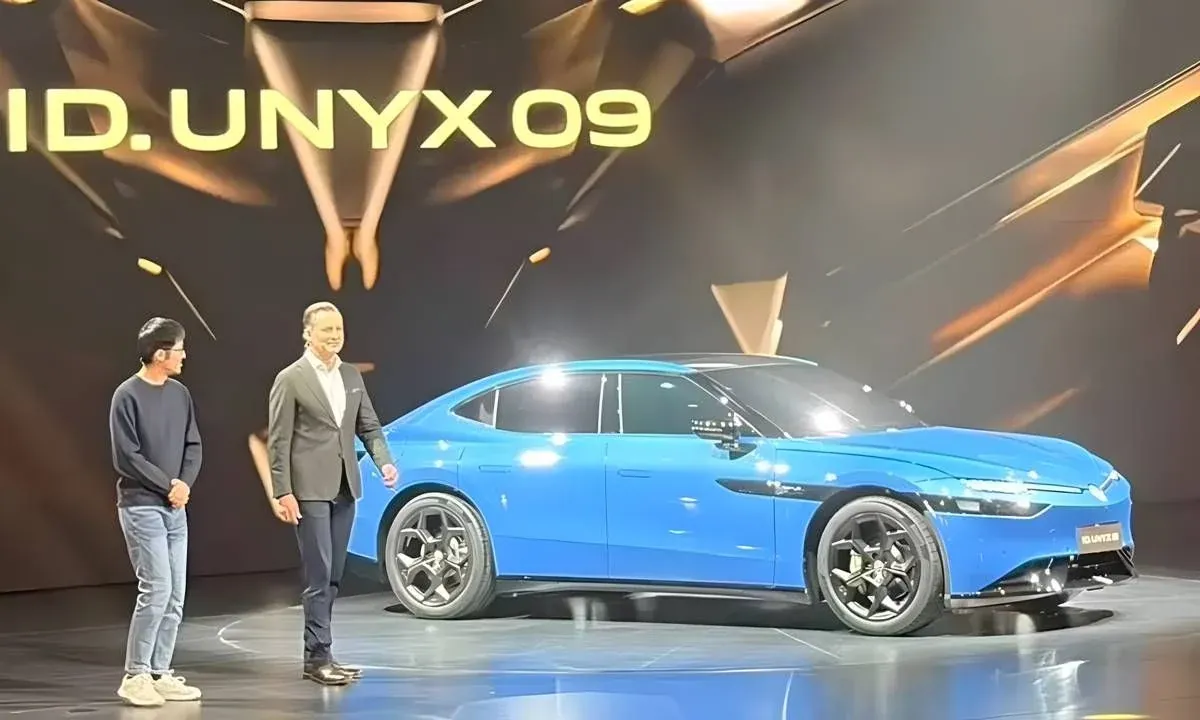
Volkswagen to jeden z najwyraźniejszych przykładów. Zgodnie z raportem, grupa ta wraz ze swoimi partnerami zamknęła już trzy fabryki w Chinach, co skutkowało zmniejszeniem ich mocy produkcyjnych z około pięciu milionów do prawie czterech milionów samochodów rocznie. Teraz dąży do dodatkowego skrócenia tej liczby o pół miliona. Jednocześnie inwestuje w nowe rozwiązania elektryczne, aby odzyskać utracone pozycje. Wycofanie się z Chin oznaczałoby rezygnację z kluczowego rynku; pozostanie wymaga większych wydatków podczas korekty wcześniejszej struktury.
Sprowadzanie całej tej konkurencji do niskich płac lub pomocy publicznej pomija jednak ważną część historii. Inwestycje stworzyły również wiedzę przemysłową, łańcuchy dostaw oraz konkurencyjne produkty. Postęp technologiczny jest rzeczywisty. Pytanie brzmi, ile firm potrafi z niego skorzystać, gdy ciągle wprowadzają nowe modele, ceny spadają, a popyt nie nadąża.
Pekin domaga się złagodzenia destruktywnej konkurencji cenowej oraz przyspieszenia wypłat dostawcom, ale te środki istnieją obok lokalnego pragnienia utrzymania otwartych fabryk. Według Reutersa do 2027 roku Cui Dongshu przewiduje zaledwie 2-procentowy ożywienie gospodarcze. To skromny wzrost, który sam w sobie raczej nie rozwiąże wszystkich nagromadzonych dysproporcji.
Opinia
Złe wieści dotyczą europejskich grup, które zobaczą, że obecna konkurencja ze strony Chin jest niewielka w porównaniu z tą, która nadchodzi. Nadmiar mocy produkcyjnych oraz spadek popytu sprawią, że coraz więcej marek będzie szukało sposobu na zmniejszenie zapasów poprzez sprzedaż samochodów w Europie, nawet ze stratą, byle tylko uratować swoją lokalną produkcję.
Z drugiej strony znajdują się klienci, którzy zobaczą, że większa konkurencja przyniesie lepsze oferty i niższe ceny. Ale jednocześnie stanie się ważniejsze niż kiedykolwiek, by wiedzieć, kto stoi za marką, jaka ma sieć serwisów i jak będzie reagować w nadchodzących latach. Bo stworzenie atrakcyjnego modelu w konkurencyjnej cenie jest łatwe, trudności pojawiają się wtedy, gdy klient musi skorzystać z usług posprzedażowych i nie musi czekać miesiącami ani ponosić astronomicznych kosztów.