
Cena diesla w Stanach Zjednoczonych osiągnęła 1,9 euro za litr, co skłoniło kraj do rozważenia ograniczenia eksportu do Europy.
Rynk światowy diesla znajduje się w szczególnie delikatnej sytuacji. Rosja ogranicza swoje eksporty po atakach na kilka z jej głównych rafinerii, podczas gdy Stany Zjednoczone borykają się z cenami, które osiągnęły już historyczne maksima, i zaczynają rozważać konieczność przeznaczenia większej części swojej produkcji na własny rynek. Problem polega na tym, że Europa wchodzi w tę sytuację, wciąż w dużej mierze zależna od importowanego diesla.
Sytuacja w Stanach Zjednoczonych jest jednym z najlepszych wskaźników tego, jak daleko może sięgać ten problem. Średnia cena dyzla w tym kraju po raz pierwszy przekroczyła 6 dolarów za galon – a dokładnie 6,28 dolarów za galon w tygodniu od 14 września, według Administracji Informacji Energetycznej Stanów Zjednoczonych. To około 1,66 dolarów za litr. W Kalifornii, gdzie ceny zwykle stanowią szczególnie wrażliwy wskaźnik napięć na rynku, średnia cena osiągnęła 8,21 dolarów za galon, co odpowiada około 2,17 dolarom za litr.
Aby umieścić tę kwotę w odpowiednim kontekście, cena benzyny dyzyelowej w Stanach Zjednoczonych wynosiła 3,52 dolara za galon we wrześniu 2024 roku, a w tym samym tygodniu we wrześniu 2023 roku – 4,633 dolara. Oznacza to, że obecna krajowa cena jest o około 78% wyższa niż dwa lata temu i o 36% wyższa niż trzy lata temu. W Kalifornii różnica jest jeszcze bardziej uderzająca: obecne 8,21 dolara stanowią około 59% wzrostu w porównaniu z średnią ceną sprzed roku.
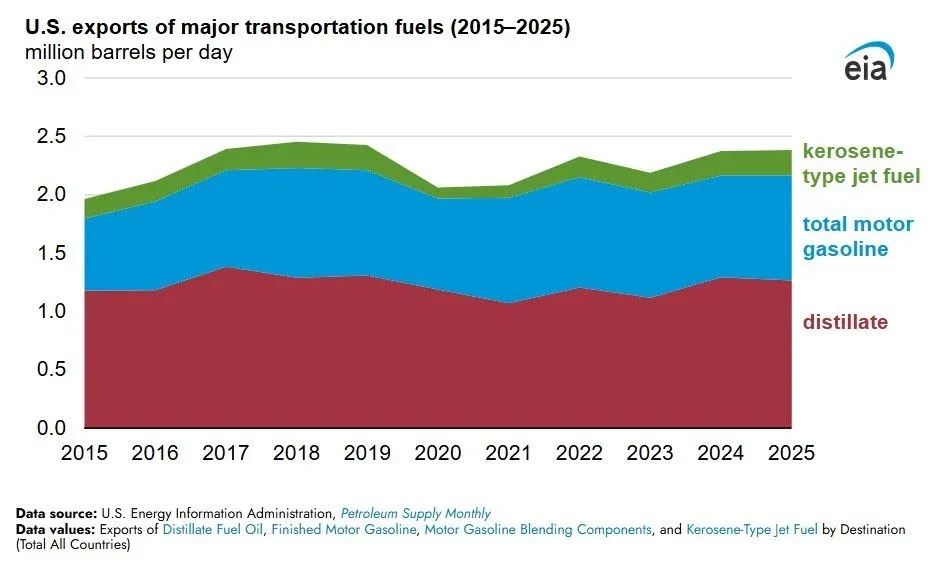
I tu pojawia się jeden z problemów, które mogą skutkować przeniesieniem produkcji do Europy. Stany Zjednoczone to nie tylko duży konsument diesla, ale także ogromny eksporter produktów rafinowanych. W 2025 roku ich eksport destylatów, do której kategorii należy głównie diesel, wynosił średnio około 1,25 miliona baryłek dziennie, podczas gdy w 2024 roku osiągnął około 1,30 miliona. W kwietniu 2026 roku nawet wzrósł do 1,6 miliona baryłek dziennie, co stanowi najwyższy poziom miesięczny od 2017 roku.
Dlatego zaczyna nabierać znaczenia możliwość, która do niedawna wydawałaby się skrajna: że Stany Zjednoczone ograniczą tymczasowo eksport diezelu, aby spróbować złagodzić sytuację na swoim rynku. Do dziś nie ogłoszono żadnego zakazu, a także nie można stwierdzić, że do tego dojdzie. Jednak ta możliwość już pojawiła się w amerykańskiej debacie politycznej – lider większości republikańskiej w Senacie, John Thune, okazał się otwarty na rozważenie tymczasowego zakazu eksportu w obliczu gwałtownego wzrostu cen.
Jeśli w końcu zostanie podjęta taka środek, będzie miał dwa aspekty. Stany Zjednoczone mogłyby próbować zwiększyć dostępność dyzla na swoim terytorium, ale jednocześnie usunęłyby z rynku międzynarodowego znaczną ilość tego produktu akurat w momencie, gdy inne duże eksporterzy mają problemy. Nie chodzi tu wyłącznie o ropę naftową – prawdziwy wąskie gardło leży w rafinacji.
Rosja jest drugim ważnym elementem tego równania. Ataki na jej obiekty naftowe wpłynęły na kilka z najważniejszych rafinerii w kraju. Według Reuters sześć dużych zakładów, które stanowią około połowy rosyjskiej produkcji diesla, doświadczyło znacznego spadku wydajności lub przerw w produkcji. W rezultacie Moskwa ograniczyła eksport benzyny, diesla oraz paliwa lotniczego, aby zapewnić dostawy na rynek krajowy.
Agencja Międzynarodowa Energetyki podała konkretne liczby dotyczące tego problemu. W sierpniu nettoeksport diezelu i oleju napędowego z Rosji oraz krajów Zatoki Perskiej wyniósł 1,6 miliona baryłek dziennie mniej niż we wrześniu. W tamtym czasie oba te regiony łącznie stanowiły około 45% światowego handlu morskiego tymi produktami. Utratę takiego wolumenu nie można skompensować z dnia na dzień poprzez jedynie zwiększenie wydobycia ropy, ponieważ brakuje możliwości rafinacji potrzebnych do przekształcenia tej ropy w produkty wymagane przez rynek.
Europa jest właśnie jednym z najbardziej narażonych regionów. Od 2022 roku kontynent znacznie zmniejszył swoją bezpośrednią zależność od rosyjskiego dyzla, ale to nie oznacza, że przestał potrzebować importów. Międzynarodowa Agencja Energetyczna szacowała, że Unia Europejska, Wielka Brytania i Norwegia łącznie importowały około 850.000 baryłek dyzla dziennie z poza regionu w ciągu dwóch lat poprzedzających połowę 2025 roku. Bliski Wschód stał się głównym dostawcą, podczas gdy Stany Zjednoczone również znacznie zwiększyły swoje eksporty.
Problem polega na tym, że obecnie kilku z tych dostawców boryka się jednocześnie z trudnościami. Sama Międzynarodowa Agencja Energetyczna wskazuje, że eksport produktów rafinowanych oraz gazów skroplonych pozostaje o prawie 60% poniżej poziomu z lutego, natomiast eksport diesla i oleju napędowego z Zatoki Perskiej w sierpniu wynosił zaledwie nieco ponad ćwierć poziomów sprzed wojny. Europa konkujuje o każdą dodatkową partię diesla z innymi dużymi światowymi konsumentami.
Zależność Europy od oleju napędowego również nie jest przypadkowa. Według Europejskiej Agencji Środowiska w 2023 roku olej napędowy stanowił 63,7% energii zużywanej w transporcie drogowym w Europie, chociaż ten odsetek zaczął spadać. Paliwo to nadal odgrywa szczególnie ważną rolę w transporcie ciężkim, maszynach rolniczych, budownictwie oraz licznych zastosowaniach przemysłowych.
To sprawia, że wzrost ceny diesla nie pozostaje wyłącznie w stacjach benzynowych. Ciężarówka, która płaci więcej za każdy litr, ostatecznie przenosi część tego wzrostu na transport towarów. Rolnik musi ponosić wyższe koszty do pracy z traktorem i inną maszyną. Firmy budowlane używają diesla w koparkach, generatorach i ciężkiej maszynie. A na niektórych rynkach europejskich odgrywa on nadal ważną rolę w ogrzewaniu i wytworzeniu mocy pomocniczej.
Hiszpania ma ponadto ważną cechę szczególną: istnieją różne rodzaje oleju napędowego o charakterze podatkowym, takie jak olej B używany w określonych zastosowaniach zawodowych i rolniczych, dlatego nie jest właściwe porównywanie bezpośrednio jego ceny z ceną oleju napędowego do samochodów, pomijając podatki oraz przeznaczenie tego ostatniego. Dokładna cena również różni się pomiędzy stacjami i prowincjami, a ministerstwo utrzymuje system ciągłej aktualizacji cen paliw.
Zatem kwestia nie dotyczy tylko tego, czy amerykański diesel może jeszcze bardziej wzrosnąć. Naprawdę ważne jest to, co się stanie, jeśli Stany Zjednoczone przestaną wysyłać znaczną część swoich nadwyżek na rynek międzynarodowy, podczas gdy Rosja utrzymuje restrykcje w eksportach, a rafinerie na Bliskim Wschodzie pracują pod presją.
Na rynkach widać dość wyraźny sygnał. Międzynarodowa Agencja Energetyczna ostrzega, że światowe dostawy diesla mogą pozostać napięte zimą ze względu na połączenie ograniczonej zdolności rafinacji, problemów geopolitycznych oraz wzrostu popytu sezonowego. Amerykańskie rafinerie pracują na bardzo wysokim poziomie, aby sprostać popytowi, ale mimo to zapasy amerykańskich produktów destylowanych są poniżej średniej z ostatnich lat.
I to właśnie tutaj sytuacja może się skomplikować dla Europy. Nie jest konieczne, aby Stany Zjednoczone całkowicie zamknęły swoje eksporty, aby rynek europejski odczuł jego skutki. Wystarczy, że część diesla, która normalnie trafiłaby z amerykańskich rafinerii, pozostanie w Stanach Zjednoczonych w celu zaspokojenia ich własnego popytu. Reszta rynku będzie musiała szukać tej ilości na Bliskim Wschodzie, w Indiach, Turcji, Afryce lub u innych producentów, co zwiększy konkurencję o dostępne partie towaru.
Rynek już uwzględnia część tej presji cenowej. Ceny europejskiego diesla w niektórych momentach 2026 roku nawet przewyższyły ceny paliwa lotniczego, podczas gdy europejskie importy diesla spadły od początku roku. Reuters donosił w sierpniu, że importy spadły z 1,97 miliona baryłek dziennie w styczniu do 1,56 miliona w lipcu.
Dlatego zamiast mówić o nieuniknionym wzroście cen diesla w Europie, lepiej mówić o rosnącym ryzyku nowych presji cenowych. Istnieje zbyt wiele niepewnych czynników, by określić, jak daleko zajdzie rynek: odbudowa rosyjskich rafinerii, poprawa ruchu w cieśninie Ormuz, zwiększona produkcja innych rafinerii lub złagodzenie ograniczeń eksportowych mogą szybko zmienić sytuację.
Ale może też zdarzyć się coś przeciwnego. Jeśli eksport z Rosji będzie nadal ograniczony, rafinerie na Bliskim Wschodzie będą wciąż miały problemy, a Stany Zjednoczone zdecydują się zarezerwować więcej produktu dla swojego rynku krajowego, Europa będzie musiała płacić więcej za ten sam diesel. A w gospodarce, która jest nadal tak zależna od tego paliwa, to wzrost cen nie ograniczy się do stacji benzynowych – dotknie transportu, rolnictwa, przemysłu, a w końcu cen wielu produktów.
Różnica w porównaniu z dwoma lub trzema laty temu polega na tym, że Europa ma teraz mniejszą swobodę w korzystaniu z dostawcy, który przez dekady był jej naturalnym źródłem diesla. Rosja w dużej mierze przestała pełnić tę rolę, a Stany Zjednoczone stały się jednym z dostawców pomagających wypełnić tę lukę. Jeśli Waszyngton zacznie potrzebować tego samego paliwa dla swojego rynku, problem przestaje być wyłącznie amerykański.
I to jest prawdopodobnie najważniejsza część tej kryzysu: ropa naftowa może nadal krążyć, ale to nie gwarantuje wystarczającej zdolności rafinacji do przekształcenia jej w diesel tam, gdzie jest to potrzebne. Na tak ściśle powiązanym rynku decyzja podjęta w Stanach Zjednoczonych może ostatecznie wpłynąć na ceny w stacji benzynowej w Hiszpanii, oddalonej o tysiące kilometrów.