
Samochód elektryczny wymaga innego ubezpieczenia: jak dostosować swoje polisy do nowej mobilności
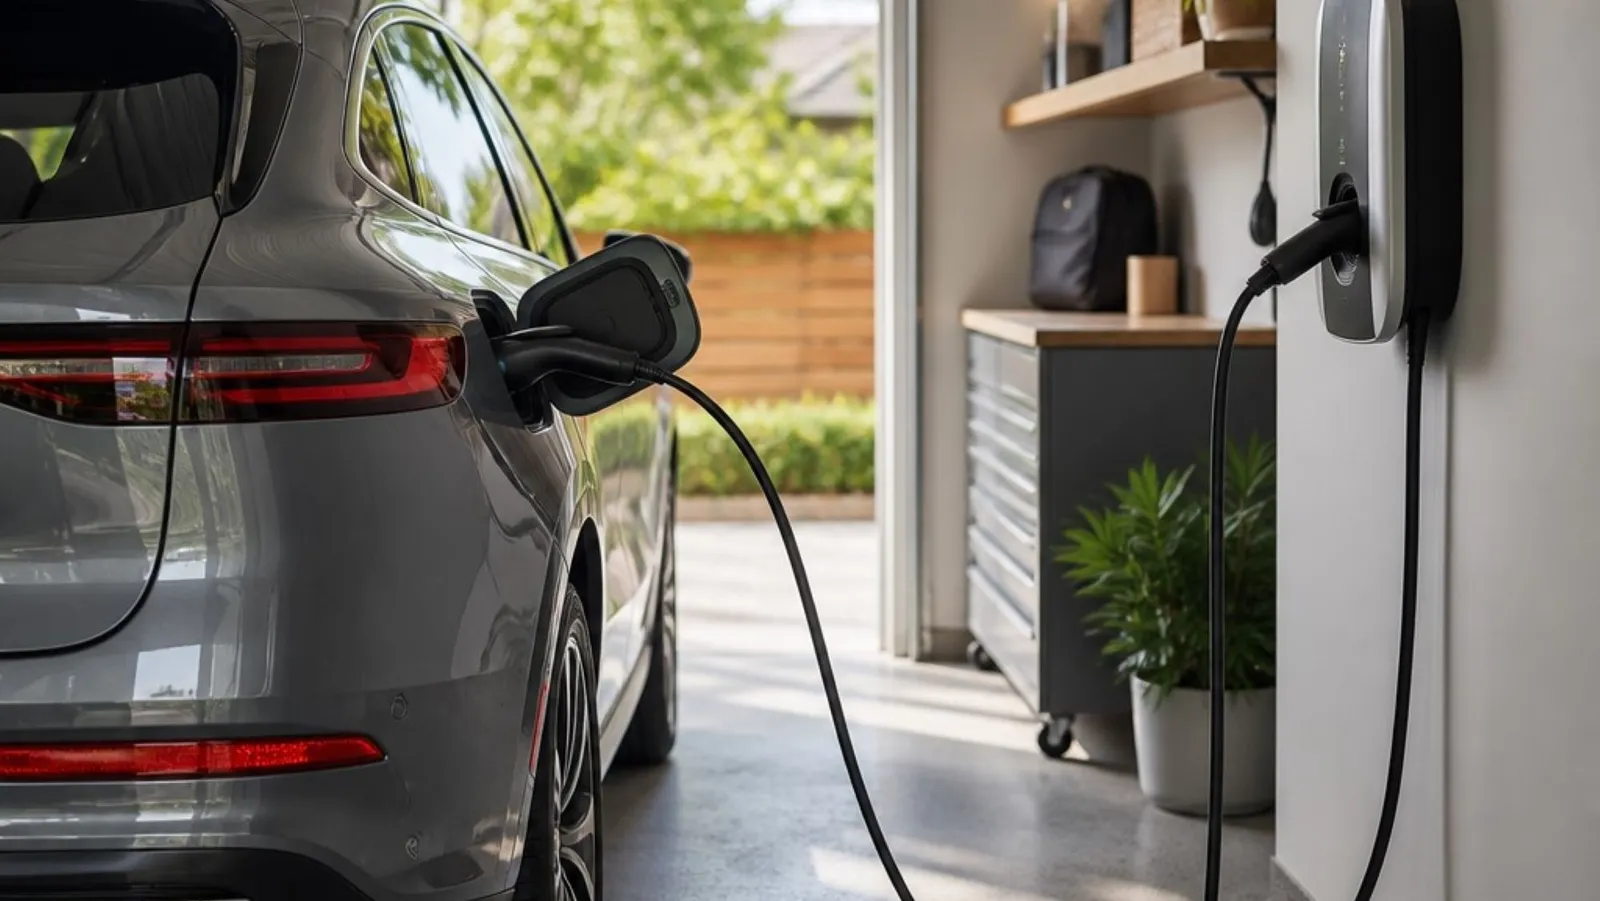
Wprowadzenie do użytku pojazdu hybrydowego lub elektrycznego zwykle towarzyszy entuzjazm: mniej emisji, mniej hałasu, korzyści z jazdy oraz poczucie robienia kroku naprzód. Istnieje jednak aspekt, który często rozwiązuje się w pośpiechu lub uznaje się za oczywisty – ubezpieczenie. A ubezpieczenie samochodu elektrycznego nie polega po prostu na przeniesieniu takich samych warunków, jakie mieliśmy przy pojazdach spalinowych.
Tradycyjne ubezpieczenie samochodowe powstało z myślą o silnikach cieplnych i stosunkowo prostych mechanizmach. Dziś mamy do czynienia z samochodami podłączonymi do sieci, bateriami o wysokiej wartości, kablami do ładowania, które towarzyszą nam wszędzie, oraz stacjami ładowania zainstalowanymi w domach, garażach wspólnych i firmach. Wszystko to wprowadza nowe ryzyka, a jednocześnie otwiera drogę do rozwiązań ubezpieczeniowych, których wciąż wielu kierowców nie zna.
Z profesjonalnego punktu widzenia warto pamiętać, że ochrona ubezpieczeniowa musi rozwijać się w tym samym tempie co rzeczywistość ubezpieczonego. Nie wystarczy zakupić polisy w momencie zakupu pojazdu i o niej zapomnieć. Zmiany takie jak nowa adresacja, instalacja punktu ładowania, modyfikacja nawyków użytkowania pojazdu lub jego wykorzystanie w działalności zawodowej to kwestie, które powinny być uwzględnione w zakresie ochrony naszej polisy.
W przypadku pojazdów hybrydowych i elektrycznych rynek oferuje już specjalne gwarancje, które wykraczają poza tradycyjne ochrony przed „uszkodzeniami własnymi” i „kradzieżą”. Do najważniejszych należą:
Ochrony skierowane na akumulator napędowy, który jest jednym z najcenniejszych elementów pojazdu i ma swoje specyficzne cechy.
Ochrona kabla do ładowania przed kradzieżą lub uszkodzeniami przypadkowymi, zarówno na ulicach, jak i na parkingach lub w miejscach pracy.
Zakres ochrony obejmuje również domowy punkt ładowania jako dobrze zabezpieczony obiekt, obejmujący uszkodzenia elektryczne, pożar lub nawet kradzież, zgodnie z warunkami polisy.
Pomoc w podróży dostosowana do pojazdów elektrycznych, obejmująca sytuacje braku baterii oraz transport do odpowiedniego punktu ładowania.
Rozszerzenia ochrony odpowiedzialności cywilnej związane z instalacją do ładowania, szczególnie gdy znajduje się ona w garażach wspólnych lub w środowiskach biznesowych.
Dodatkowo istnieje coraz ważniejszy aspekt: bezpieczeństwo cybernetyczne. Pojazdy, które otwierają się i uruchamiają za pomocą aplikacji mobilnych, systemy umożliwiające zdalne programowanie ładowania, punkty ładowania połączone z siecią…
Chociaż nadal rzadko spotyka się słowo „atak cybernetyczny” w umowie ubezpieczeniowej samochodu, stopniowo wprowadzane są gwarancje chroniące przed niektórymi jego konsekwencjami: kradzieżą pojazdu za pomocą metod elektronicznych, uszkodzeniami spowodowanymi manipulacjami w systemach ładowania lub wzmocnieniem ochrony komponentów elektronicznych.
Te specjalne gwarancje mogą być włączane na różne sposoby:
Poprzez ubezpieczenia samochodowe przeznaczone dla pojazdów hybrydowych i elektrycznych, w których wyraźnie określone jest traktowanie baterii, kabla oraz systemów asystujących.
Poprzez nowe wersje ubezpieczeń domowych, które uwzględniają punkt ładowania jako część instalacji domowej, z jasno określonymi ochronami przed uszkodzeniami i odpowiedzialnością cywilną.
Dopowiedziane są one modułami ochrony cyfrowej i bezpieczeństwa cybernetycznego dla osób prywatnych, które oferują usługi w przypadku incydentów technologicznych i oszustw.
Wyzwaniem dla użytkownika jest to, że nic z tego nie jest automatyczne ani jednolite we wszystkich polisach i firmach. Nie wszystkie polisy obejmują te same ochrony ani przy tych samych limitach, a ubezpieczony często nie zna rzeczywistego zakresu swojej ochrony.
Część polis pokrywa punkt ładowania domowego tylko wtedy, gdy zostanie on wyraźnie zgłoszony; inne wykluczają go, jeśli znajduje się w przestrzeniach wspólnych. W niektórych produktach kabel do ładowania jest uważany za akcesorium pojazdu; w innych za element oddzielny, który musi zostać opisany i wyceniony. A w wielu przypadkach terminologia nie wspomina wyraźnie o podłączonym pojazdzie, chociaż w praktyce nadal zapewnia mu ochronę poprzez bardziej ogólne gwarancje.
W takiej sytuacji osobisty doradca ubezpieczeniowy odgrywa fundamentalną rolę. Nie chodzi tu wyłącznie o porównywanie cen, ale o przeprowadzenie obiektywnej analizy sytuacji klienta:
Gdzie samochód jest zazwyczaj ładowany: w domu, w pracy, na drodze publicznej?
Czy miejsce ładowania jest wykorzystywane wyłącznie, czy znajduje się w garażu wspólnym?
Kto jest wpisany jako właściciel instalacji?
Czy samochód jest używany wyłącznie do celów prywatnych, czy też w ramach działalności zawodowej?
Na podstawie tych odpowiedzi zadaniem jest przeanalizowanie już zawartych polis – samochodowych, ubezpieczeń mieszkaniowych, a nawet niektórych polis ochrony cybernetycznej – i sprawdzenie, czy odpowiadają one nowej rzeczywistości ryzyka. Czasami wystarczy dostosować kwoty ubezpieczeniowe lub dodać wyraźną wzmiankę o stacji ładowania; w innych przypadkach skuteczniejsze jest przeniesienie się na produkt samochodowy z specjalnymi gwarancjami dla pojazdów elektrycznych lub wzmocnienie ochrony mieszkaniowej, aby stacja ładowania domowa była w pełni objęta ochroną. Najważniejsze jest, aby to dostosowanie odbywało się w sposób prewencyjny i zaplanowany.
Celem nie jest wzbudzanie paniki, lecz właśnie dostarczanie rozwiązań na nowe problemy, jakie stwarza mobilność elektryczna. To naturalne, że pojawiają się pytania: „Co się stanie, jeśli ktoś ukradnie mi kabel?”, „A co, jeśli uszkodzony zostanie punkt ładowania w domu?”, „Czy jestem objęty ochroną, jeśli pojazd lub ładowarka zostaną poddane modyfikacjom elektronicznym?”. Posiadanie specjalisty, który potrafi precyzyjnie odpowiedzieć na te pytania i przekuć te obawy w konkretne formy ochrony, zapewnia spokój trudny do oceny… dopóki nie nastąpi wypadek.
Podsumowując, zakup pojazdu hybrydowego lub elektrycznego oznacza uznanie, że mamy do czynienia z produktem technologicznym, połączonym z siecią i zależnym od specyficznej infrastruktury. Próba ochrony go za pomocą rozwiązań przeznaczonych dla silników spalinowych jest po prostu niewystarczająca. Dobrze zaprojektowany program ubezpieczeniowy, regularnie aktualizowany i dostosowany do rozwoju środków transportu ubezpieczonego, jest dziś kluczowym elementem umożliwiającym korzystanie z pojazdu elektrycznego z prawdziwym zaufaniem.