
Niemiecki przemysł samochodowy: Od 2019 roku zniknął co szósty stanowisko pracy
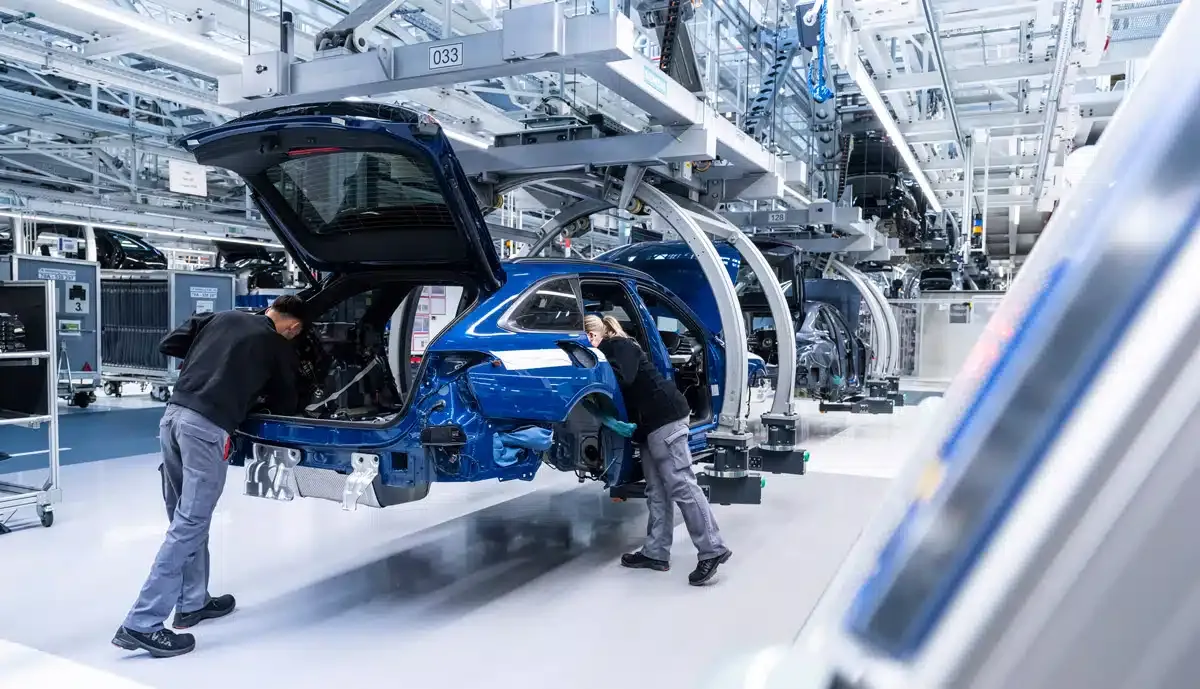
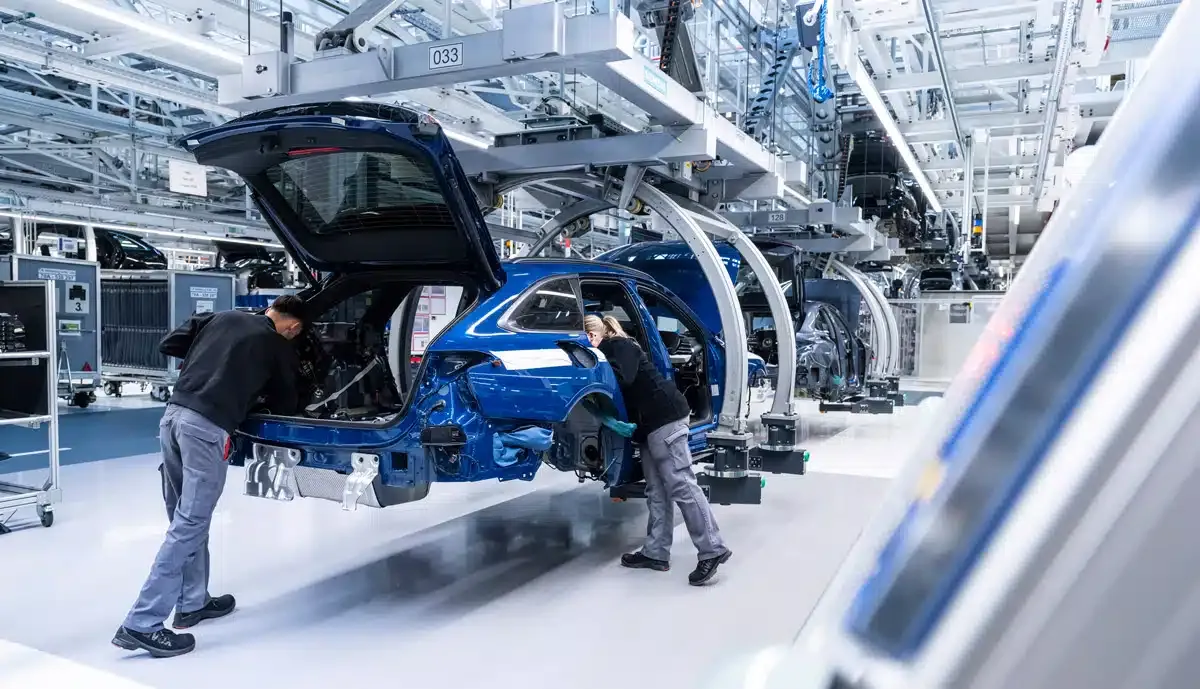
Zdjęcie: Audi (ilustracja)
Zgodnie z analizą doradców EY, niemiecki przemysł dalej stabilizował swoje przychody w drugim kwartale 2026 roku: po wzroście o 1,7 procenta w pierwszym kwartale, przychody przemysłu od kwietnia do czerwca wzrosły nawet o 4,7 procenta w porównaniu z poprzednim rokiem. W wartościach bezwzględnych przemysł osiągnął 556,4 miliarda euro. Rekordowy poziom z 2023 roku, gdy przychody w drugim kwartale wyniosły 557,4 miliarda euro, pozostaje jednak wciąż niedościgniony – o 0,2 procenta.
W kwestii zatrudnienia negatywny trend nadal utrzymuje się bez zmian, a nawet się nasilił: pod koniec drugiego kwartału liczba zatrudnionych w przemyśle była o 2,7 procent niższa od poziomu z poprzedniego roku. W ciągu jednego roku stracono w ten sposób około 144.000 miejsc pracy w przemyśle. Od roku przed pandemią, czyli 2019 roku, łączna liczba utraconych miejsc pracy wynosi około 379.150 – co stanowi spadek o 7,0 procent. Oznacza to, że od 2019 roku zniknęło w Niemczech około jedno czternaste miejsca pracy w przemyśle.
Bardzo silny nacisk odczuwa przemysł motoryzacyjny. Choć przychody w drugim kwartale spadły jedynie nieznacznie o 0,1 procenta, spadek ten niemal się zatrzymał. Liczba zatrudnionych natomiast zmniejszyła się o 5,8 procent w porównaniu z poprzednim kwartałem. W ten sposób w ciągu jednego roku zniknęło prawie jeden na siedemnaście miejsc pracy w niemieckim przemyśle motoryzacyjnym. Od 2019 roku w tym sektorze stracono około 142 400 miejsc pracy, co stanowi spadek o około 16 procent.
Różne gałęzie przemysłu rozwijały się w drugim kwartale bardzo różnie. Przemysł metalurgiczny zdołał znacznie zwiększyć swoje przychody – również ze względu na rosnące ceny surowców – o 16 procent. Po drugiej stronie skali znajdował się przemysł tekstylny z spadkiem przychodów o sześć procent, a za nim przemysł papierowy z ubytkiem około dwóch procent oraz przemysł maszynowy z ubytkiem 0,5 procenta. Przemysł samochodowy niemal się ustabilizował, odnotowując niewielki spadek o 0,1 procenta. Pod względem zatrudnienia wszystkie analizowane gałęzie przemysłu były poniżej poziomu z poprzedniego roku.
„Niemiecki przemysł nie znajduje się już w stanie spadkowym pod względem obrotów. Po dwóch kwartałach wzrostu z rzędu można mówić o stabilizacji na niskim poziomie”, mówi Jan Brorhilker z EY w Niemczech. „Ale ta stabilizacja jest krucha i nierównomiernie rozłożona. Niektóre branże czerpią korzyści z bardziej stabilnej popytu z Europy, inne nadal są pod ogromną presją. Przemysł jest jeszcze daleki od szeroko zakrojonego ożywienia.”
Ponadto spadek zatrudnienia trwa bez żadnych hamulców. Brorhilker: „W kwestii miejsc pracy nie ma żadnych oznak poprawy – wręcz przeciwnie. Wiele firm wciąż daleko nie zakończyło procesu restrukturyzacji. W obliczu wysokich kosztów pracy, słabego wzrostu produktywności oraz rosnącej konkurencji na rynku międzynarodowym wiele firm planuje jeszcze bardziej zwiększyć redukcję miejsc pracy w Niemczech. Nawet jeśli przychody się ustabilizują, w przemyśle nadal będziemy widzieć dalszą utratę miejsc pracy.”
Przemysł samochodowy pozostaje problemem numer jeden
Zdaniem Brorhilkera szczególnie problematyczna jest ciągła słabość przemysłu motoryzacyjnego. „Przemysł samochodowy pozostaje kluczowym elementem dla niemieckiej gospodarki przemysłowej. Gdy ta branża słabnie, dotyka to nie tylko producentów, ale także licznych dostawców oraz wiele innych gałęzi przemysłu. Dlatego ciągle słaby rozwój przemysłu motoryzacyjnego może działać jak hamulec dla całej niemieckiej przemysłu.”
Redukcja miejsc pracy w branży motoryzacyjnej jest szczególnie dotkliwa. „To, że od 2019 roku zniknął co szósty stanowisko pracy w niemieckim przemyśle samochodowym, pokazuje, jak masowy jest ten proces transformacji”, mówi doradca. „Branża stoi jednocześnie pod presją kosztową, presją transformacji oraz rosnącą intensywnie presją konkurencyjną – szczególnie ze strony chińskich dostawców.”
Eurostrefa dostarcza najważniejszych impulsów wzrostu
Pozytywne efekty w drugim kwartale pochodziły głównie z krajów sąsiednich. Łącznie sprzedaż zagraniczna niemieckiego przemysłu wzrosła o 4,0 procenta i osiągnęła około 296 miliardów euro. Jednak duże rynki eksportowe rozwijały się w różnym tempie: sprzedaż klientom z Eurostrefy wzrosła o 5,6 procenta i była tym samym najważniejszym czynnikiem napędzającym wzrost. Biznes z pozostałymi krajami spoza Europy również rosnął o 2,9 procenta, ale w wolniejszym tempie – tutaj hamują spowolniona popyt oraz obciążenia związane z polityką handlową, m.in. cła amerykańskie.
„Z Europy pochodzą obecnie znacznie silniejsze impulsy wzrostowe niż z wielu rynków pozaeuropejskich”, zauważa Brorhilker. „To ważna ulga – ale nie wystarcza, by rozwiązać strukturalne problemy tego regionu. Niemiecki przemysł musi w krótkim terminie obniżyć koszty i dostosować zdolności produkcyjne do słabej popytu; jednocześnie musi intensywnie inwestować w swoją konkurencyjność. Właśnie ta jednoczesność sprawia, że sytuacja jest tak trudna.”
Brorhilker nie spodziewa się szybkiego ożywienia w nadchodzących miesiącach. „Ciśnienie na niemiecki przemysł będzie raczej rosło, a nie maleć. Sytuacja gospodarcza pozostaje słaba, napięcia geopolityczne trwają, grożący kryzys energetyczny wciąż stanowi poważne ryzyko, a konkurencja ze strony chińskich graczy gwałtownie rośnie. Dwa kwartały z niewielkim wzrostem to początek, ale jeszcze nie rozwiązanie problemu. I niestety nadal obowiązuje zasada: bez wyraźnej poprawy konkurencyjności i znacznego ożywienia gospodarczego dalsze redukcje miejsc pracy będą kontynuowane.”
Także interesujące
O autorze
Thomas Langenbucher jest ekspertem od mobilności elektrycznej, który pracował w przemyśle motoryzacyjnym oraz sektorze finansowym. Od 2011 roku publikuje na ecomento.de artykuły o samochodach elektrycznych, zrównoważonych technologiach i rozwiązaniach mobilnościowych. Dowiedz się więcej.
Interakcje czytelników