Chińscy eksporterzy samochodów stają się bardziej rentowni, globalny przemysł motoryzacyjny pod presją marż
Sytuacja finansowa globalnej przemysłu motoryzacyjnego pozostaje napięta w pierwszej połowie 2026 roku, przy czym duzi chińscy producenci poprawiają swoje wyniki finansowe dzięki znacznemu wzrostowi udziału eksportu. Wynika to z „AutomotivePerformance Report” Center of Automotive Management (CAM). Badanie analizuje wyniki finansowe 25 czołowych na świecie producentów samochodów na podstawie przychodów, zysku operacyjnego grupy, marży EBIT oraz EBIT na pojazd wydany.
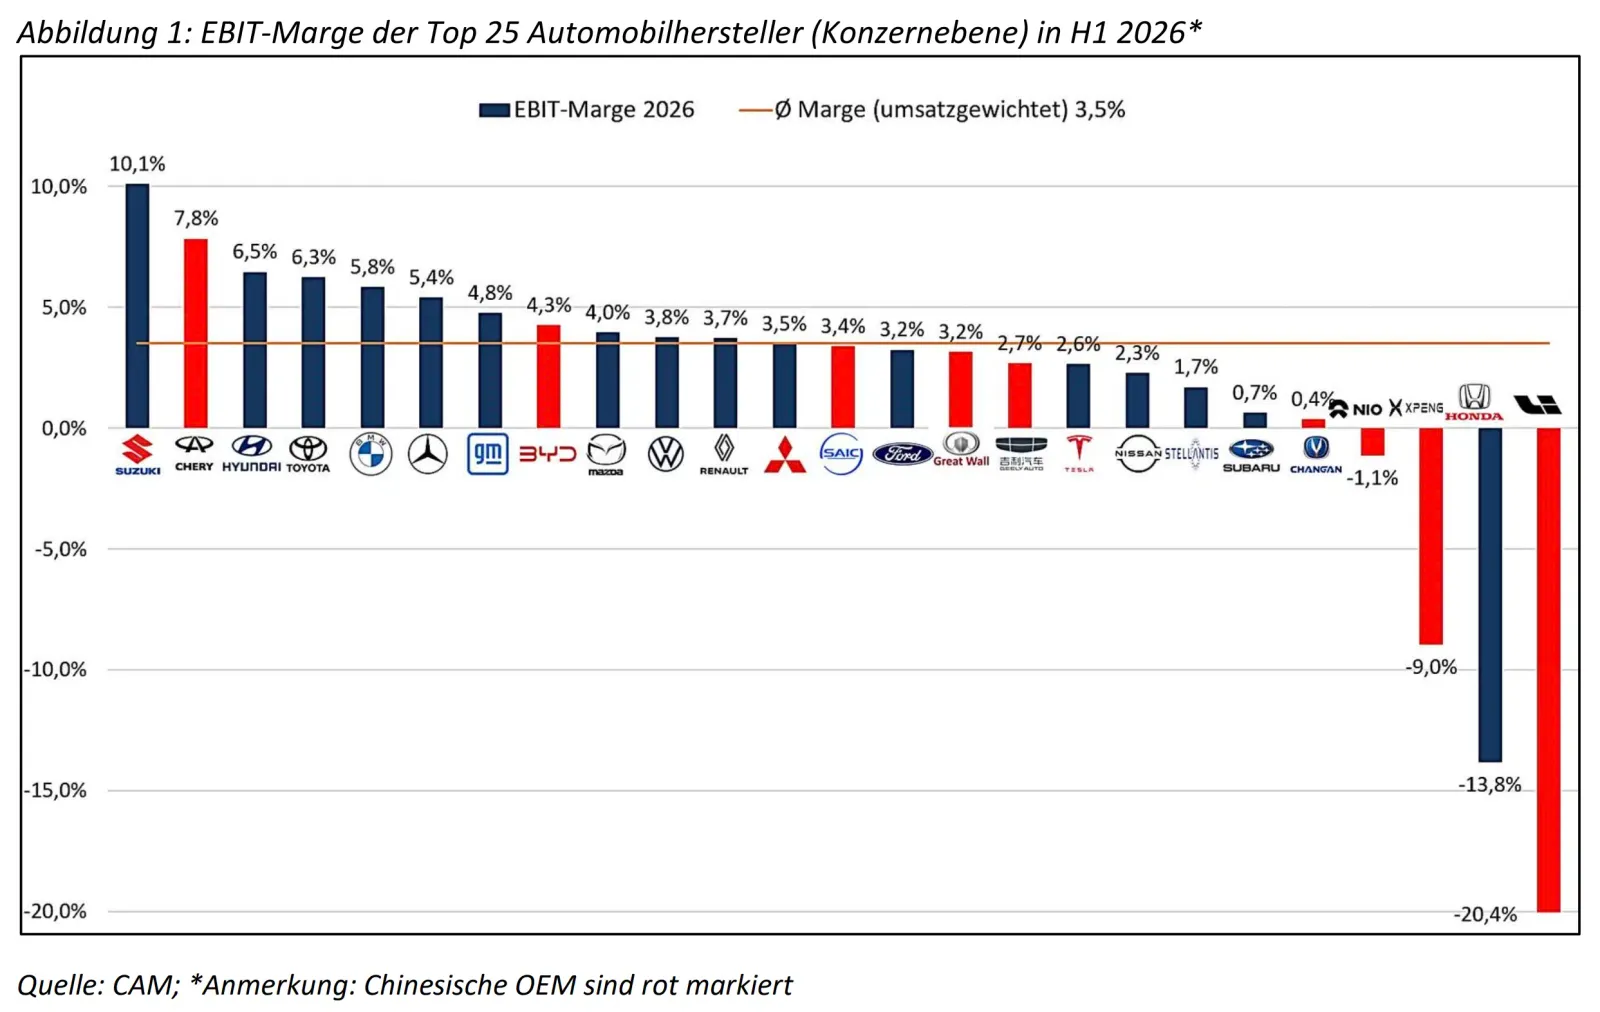
W obecnym badaniu uwzględniono również ważnych chińskich producentów, takich jak Chery, BYD, Geely, SAIC, Great Wall Motor, Changan, Nio, XPeng i Li Auto. Wśród wszystkich badanych producentów łączny EBIT spadł w porównaniu z analogicznym okresem ubiegłego roku o 16,3 procent, podczas gdy przychody zmniejszyły się jedynie o 1,0 procent. Marża EBIT wskazana na podstawie przychodów wynosi 3,5 procent, w porównaniu z 4,4 procentem w ubiegłym roku. Również średni EBIT całej grupy na jeden wydany samochód osobowy pozostaje pod presją: spada z 1199 euro do 1027 euro, co stanowi spadek o 14,3 procent.
Najbardziej uderzająca jest szczególnie pozycja chińskich producentów: kilka z najbardziej eksportujących się chińskich koncernów motoryzacyjnych wykazuje stosunkowo wysokie marże EBIT. Chery osiąga z 7,8 procent nawet drugą co do wielkości marżę EBIT w całym zestawieniu producentów, podczas gdy również BYD, SAIC, Great Wall Motor i Geely działają z zyskiem. Pokazuje to wyraźne pokrywanie się między międzynarodową siłą eksportową a operacyjną rentownością.¹
Kierownik badania Stefan Bratzel: „Nowa analiza wyników finansowych potwierdza podstawową diagnozę poprzedniego badania. Przychody producentów samochodów pozostają stosunkowo stabilne, podczas gdy operacyjna zdolność do generowania zysków spada znacznie bardziej. Jednocześnie widać, że niektórzy chińscy producenci są obecnie konkurencyjni nie tylko pod względem wolumenu i wzrostu, ale także rentowności.”
Włączenie chińskich producentów nieznacznie zmienia ogólny obraz sytuacji. Wcześniejsza wstępna analiza CAM, obejmująca początkowo 15 uznanych globalnych producentów samochodów, wskazywała jeszcze na spadek EBIT o 17,5 procent, spadek przychodów o 1,4 procent oraz spadek EBIT na pojazd osobowy o 16 procent. Szersza baza danych pokazuje zatem nieco mniejszy spadek wyników, ale potwierdza podstawowy wniosek o znacznie silniejszym spadku rentowności w porównaniu z dynamiką przychodów.
Chińscy liderzy eksportu z pozytywnymi marżami
Chińscy producenci do tej pory w większości nie osiągnęli poziomu przychodów oraz wartości EBIT w skali absolutnej porównywalnego z czołowymi, ugruntowanymi koncernami motoryzacyjnymi. Wyjątkiem jest BYD, który dzięki przychodom w wysokości około 43,3 miliarda euro znajduje się już na poziomie Tesli, a dzięki EBIT w wysokości około 1,85 miliarda euro należy do chińskich producentów o najwyższych zyskach. Chery, mimo znacznie niższych przychodów wynoszących około 18 miliardów euro, osiąga EBIT na poziomie 1,41 miliarda euro, co zapewnia mu ponadprzeciętnie wysoką rentowność. Również pod względem EBIT na pojazd osobowy Chery z wynikiem około 1040 euro oraz BYD z wynikiem około 1025 euro są bliskie średniej wśród badanych producentów wynoszącej 1027 euro, podczas gdy SAIC, Geely i Great Wall plasują się poniżej tej średniej, a młodsi producenci pojazdów elektrycznych tacy jak Nio, XPeng i Li Auto nadal wykazują ujemne wartości.
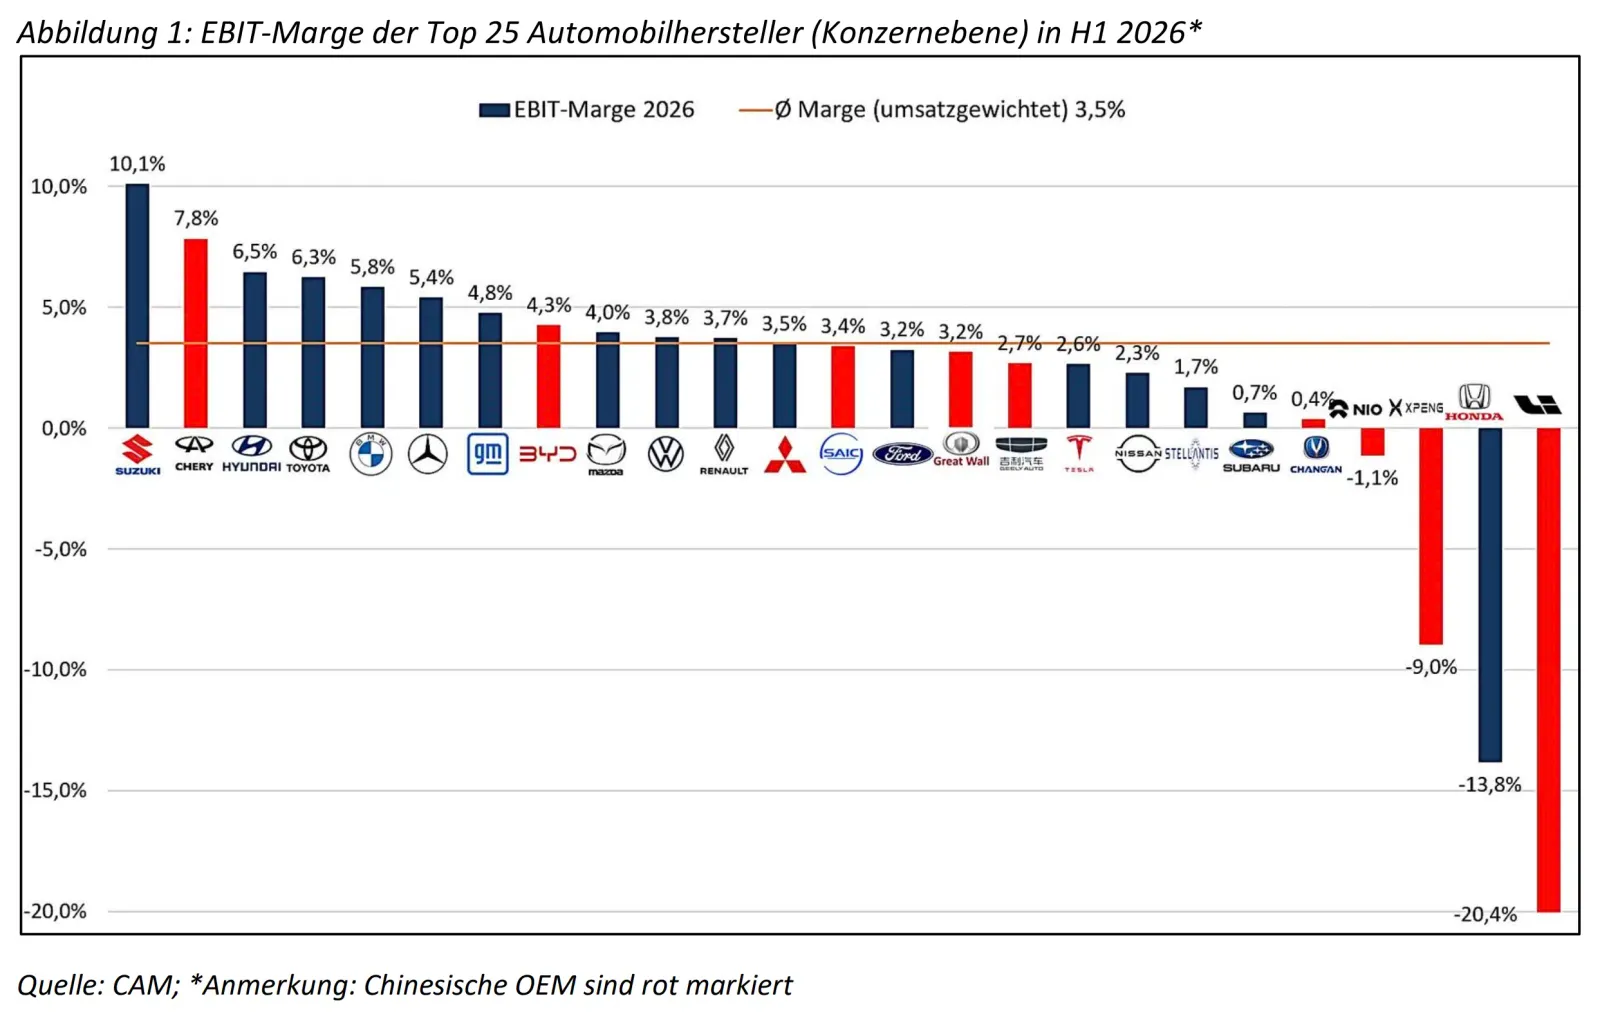
Zdaniem analityków CAM szczególnie interesująca jest sytuacja niektórych silnie zintegrowanych na rynkach międzynarodowych chińskich producentów, takich jak Chery, BYD i Geely. Chery osiąga najwyższy marżę EBIT na poziomie 7,8 procent wśród badanych chińskich producentów i w ogólnej klasyfikacji producentów samochodowych plasuje się tuż za Suzuki, które ma 10,1 procent. Dalej znajdują się BYD z 4,3 procentem, SAIC z 3,4 procentem, Great Wall Motor z 3,2 procentem oraz Geely Auto z 2,7 procentem. Natomiast producenci samochodów elektrycznych, takie jak Nio, XPeng i Li Auto, które skupiają się bardziej na rynku krajowym, nadal wykazują negatywne marże operacyjne.
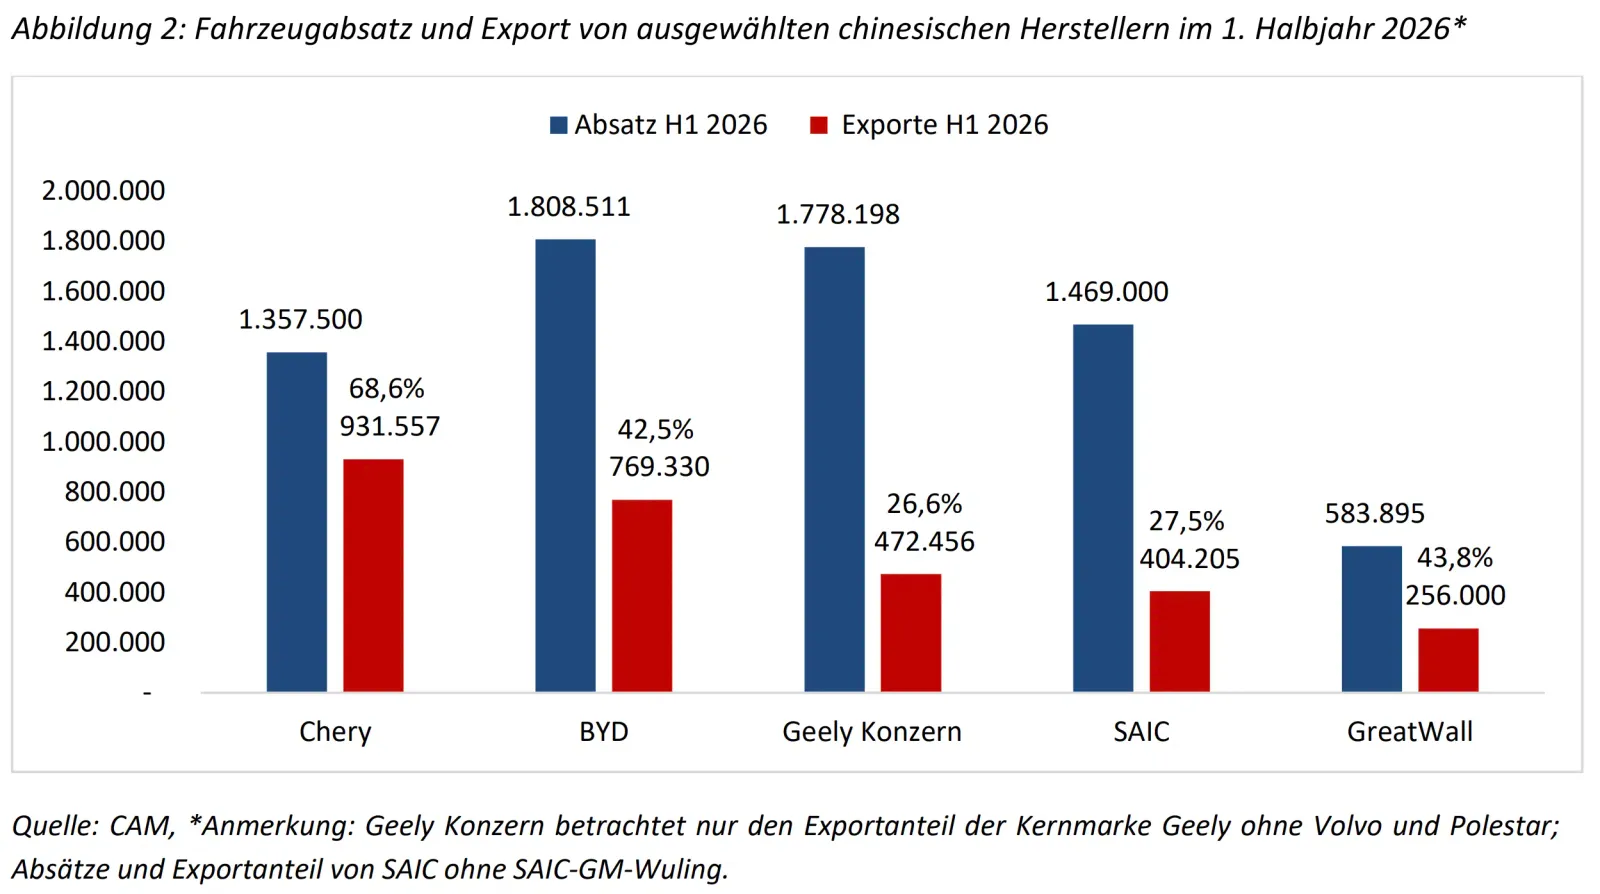
Struktura rentowności wykazuje wyraźne pokrywanie się z siłą eksportu. Zgodnie z najnowszymi danymi China Passenger Car Association (CPCA) za okres styczeń–czerwiec 2026 roku Chery jest największym chińskim eksporterem samochodów osobowych – wyeksportował 931.557 pojazdów, co stanowi 21,9 % ogółu eksportu; za nim plasuje się BYD z 769.330 pojazdami (18,1 %), Geely z 472.456 pojazdami (11,1 %), SAIC z 404.205 pojazdami (9,5 %) oraz Great Wall Motor (GWM) z 256.000 pojazdami (6,0 %). Te pięć największych eksporterów łącznie odpowiada za około 66,6 % całkowitego chińskiego eksportu samochodów osobowych.
W przypadku Chery silna internacjonalizacja widoczna jest również w przychodach: z łącznie 1.357.500 sprzedanych pojazdów na całym świecie około 68,8 procent stanowiły eksporty, a w pierwszej połowie 2025 roku udział ten wyniósł około 43,3 procent. Również BYD znacznie przyspiesza swoją międzynarodową ekspansję. Firma ta planuje na rok 2026 jeszcze około 1,9 do 2,0 miliona eksportowanych pojazdów, co obecnie stanowi już około 42,5 procent sprzedaży (w pierwszej połowie 2025 roku około 20,7%). Według jeszcze niepotwierdzonych informacji koncern planuje na rok 2027 nawet ponad 2,5 miliona jednostek.
Ta tendencja nabiera znaczenia na tle słabnącego chińskiego rynku krajowego, który według szacunków CAM do 2026 roku spadnie o około 4 miliony samochodów osobowych do poziomu 19,5 miliona. Już w pierwszej połowie 2026 roku sprzedaż detaliczna samochodów osobowych w Chinach spadła o około 20,4 procenta do poziomu 8,8 miliona sztuk, podczas gdy eksport samochodów wzrósł o około 70,6 procenta do poziomu 4,28 miliona pojazdów. Rynki zagraniczne stają się tym samym dla chińskich producentów coraz ważniejszym czynnikiem wzrostu i wyników finansowych.
„Dane pokazują uderzający związek: niektórzy z największych chińskich eksporterów należą jednocześnie do najbardziej rentownych producentów”, wyjaśnia Bratzel. „Właśnie Chery jest ważnym przykładem w tym kontekście. Wysoki udział eksportu nie gwarantuje oczywiście wysokiej marży, ale internacjonalizacja nabiera znacznie większego znaczenia strategicznego ze względu na trudny chiński rynek krajowy.”
Ciśnienie konkurencyjne przenosi się coraz bardziej do Europy
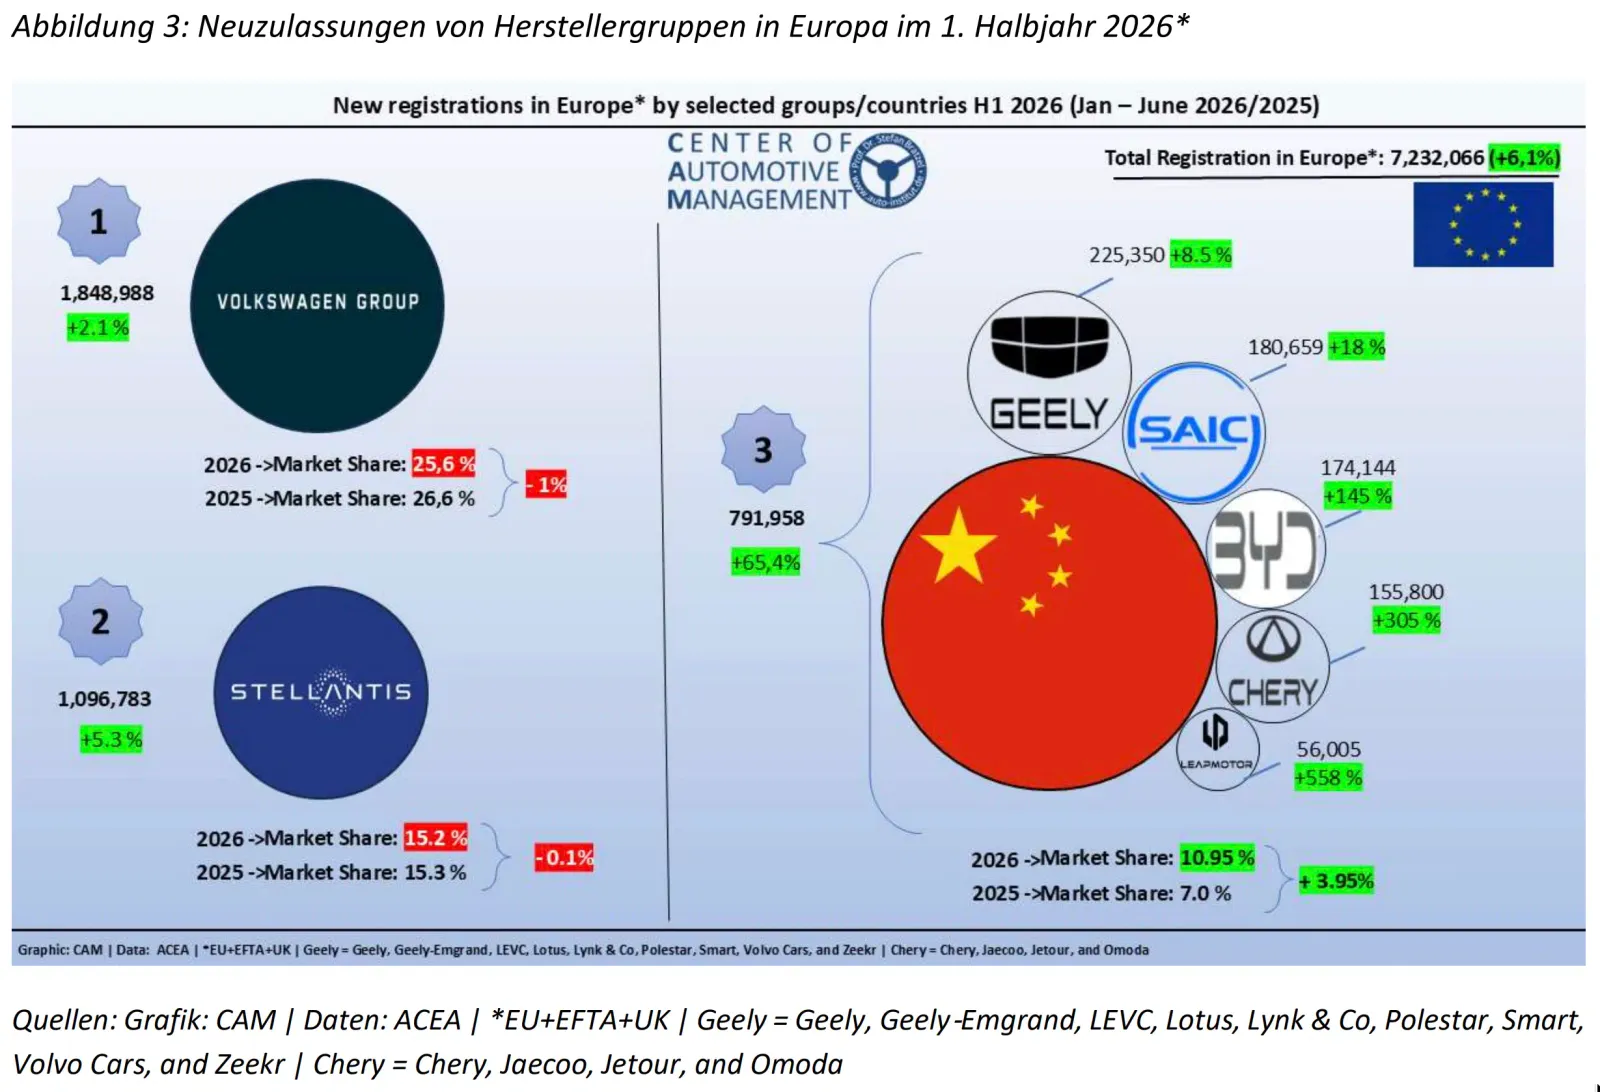
Bratzel: „Dla europejskich producentów rozpoczyna się w ten sposób nowa faza konkurencji. Chińscy dostawcy coraz częściej przybywają do Europy z przewagami skali, konkurencyjnymi strukturami kosztowymi oraz szerszą gamą modeli. Kluczowe będzie to, czy ugruntowani producenci będą w stanie szybciej poprawić swoją bazę kosztową, a jednocześnie utrzymać swoją różnicującą się pozycję pod względem technologii, oprogramowania i atrakcyjności produktów. Jednocześnie Komisja Europejska powinna dopilnować, aby rosnąca obecność chińskich producentów na rynku odbywała się w warunkach uczciwej i zgodnej z regulacjami konkurencji.”