
Większe i korzystniejsze odliczenie podatkowe z sekcji 179 może przyspieszyć elektryfikację floty [aktualizacja]
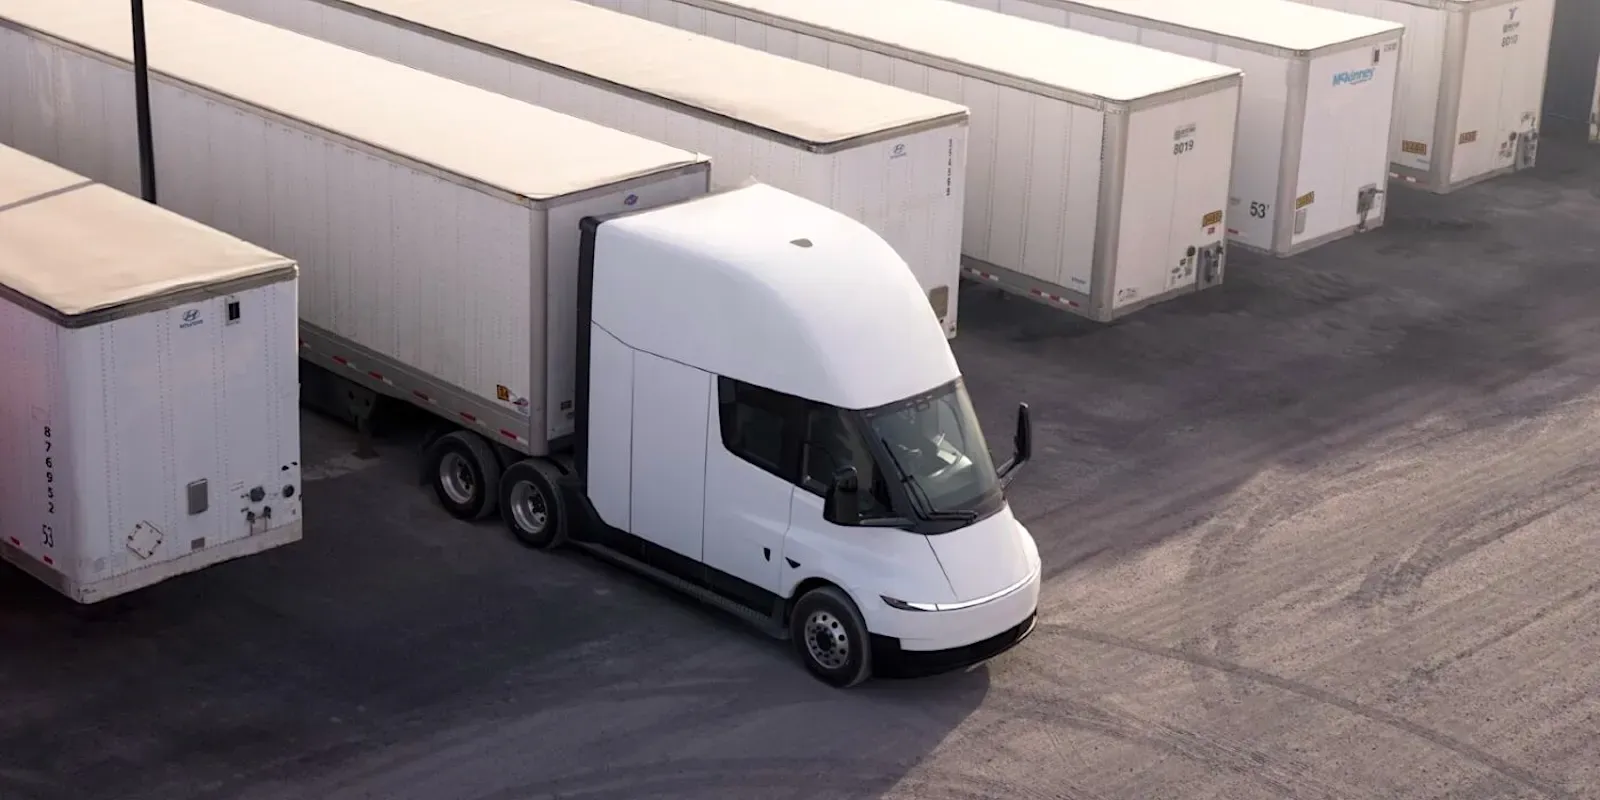
Gdy krajowe ceny diesla zbliżają się do poziomu 7 dolarów za galon, a ciężarówki Tesla Semi o cenie 290 000 dolarów w końcu trafiają do klientów, warto ponownie przyjrzeć się temu, w jaki sposób ustawa Trumpa One Big, Beautiful Bill Act (OBBA) przyczyniła się do wzmocnienia ulgi z sekcji 179, oraz sprawdzić, jak może ona pomóc twojej flotylli jak najszybciej zrezygnować z diesla.
W centrum tego podejścia leży fakt, że IRS nie rozróżnia rodzajów paliwa, więc nie istnieje odrębna kategoria amortyzacji dla ciężarówek komercyjnych napędzanych prądem w porównaniu z tymi na diesel. Istotne są zatem kryteria dotyczące zastosowania pojazdu oraz jego kategorii majątkowych. Zgodnie z wytycznymi IRS dotyczącymi amortyzacji, jednostki ciągnicze przeznaczone do jazdy drogowej klasyfikuje się jako majątek o okresie amortyzacji 3 lata i podlegają 20-letniemu progu zwrotu, umożliwiającemu 100% dodatkową amortyzację. Tesla Semi może więc korzystać z tej samej zasady co jej konkurencja na diesel – zasady 179. Ale nie bądźmy naiwni – to nie są tylko dobre wieści dla nabywców Tesla Semi. Elektryczne wozy śmieciowe, elektryczne pojazdy służbowe, elektryczne przyczepy chłodnicze na baterie, a nawet niektóre duże elektryczne wózki widłowe mogą korzystać z tych samych przyspieszonych zasad amortyzacji, ponieważ IRS klasyfikuje je jako „specjalistyczne pojazdy biznesowe”, bez rozróżnienia między pojazdami elektrycznymi, diesla, na gaz ziemny, wodoru, magicznym proszku wróżek czy czymkolwiek innym.
Od publikacji naszego pierwotnego artykułu pojawiły się również dodatkowe zmiany w zakresie podatków. Na początku tego roku IRS wydało zawiadomienie 2026-11, które dostarcza dodatkowych wskazówek dotyczących trwałego przywrócenia 100% ulgi na amortyzację dla aktywów spełniających określone warunki, nabytych po 19 stycznia 2025 roku. Oznacza to, że firmy spełniające warunki mogą łączyć ulgę z art. 179 z ulgą na amortyzację przy zamawianiu sprzętu służącego do działalności gospodarczej – a tutaj kluczowe jest właśnie zamawianie. IRS ma określone zasady określania, kiedy sprzęt jest uważany za nabyty na podstawie pisemnej, wiążącej umowy, a twój doradca podatkowy oraz dealer ciężarówek prawdopodobnie mogą pomóc ci znaleźć sposób, aby te zasady działały na twoją korzyść.
Możesz przeczytać oryginalny artykuł (z kilkoma poprawkami wprowadzonymi, aby był zgodny z najnowszymi wytycznymi z Notice 2026-11 i Publication 946) poniżej. Przeczytaj go uważnie, dwukrotnie przejrzyj oświadczenie o wyłączeniu odpowiedzialności, a następnie daj nam znać, co myślisz, w komentarzach.
OPUBLIKOWANO PO POŁOWIE PAŹDZIERNIKA 2026 R.
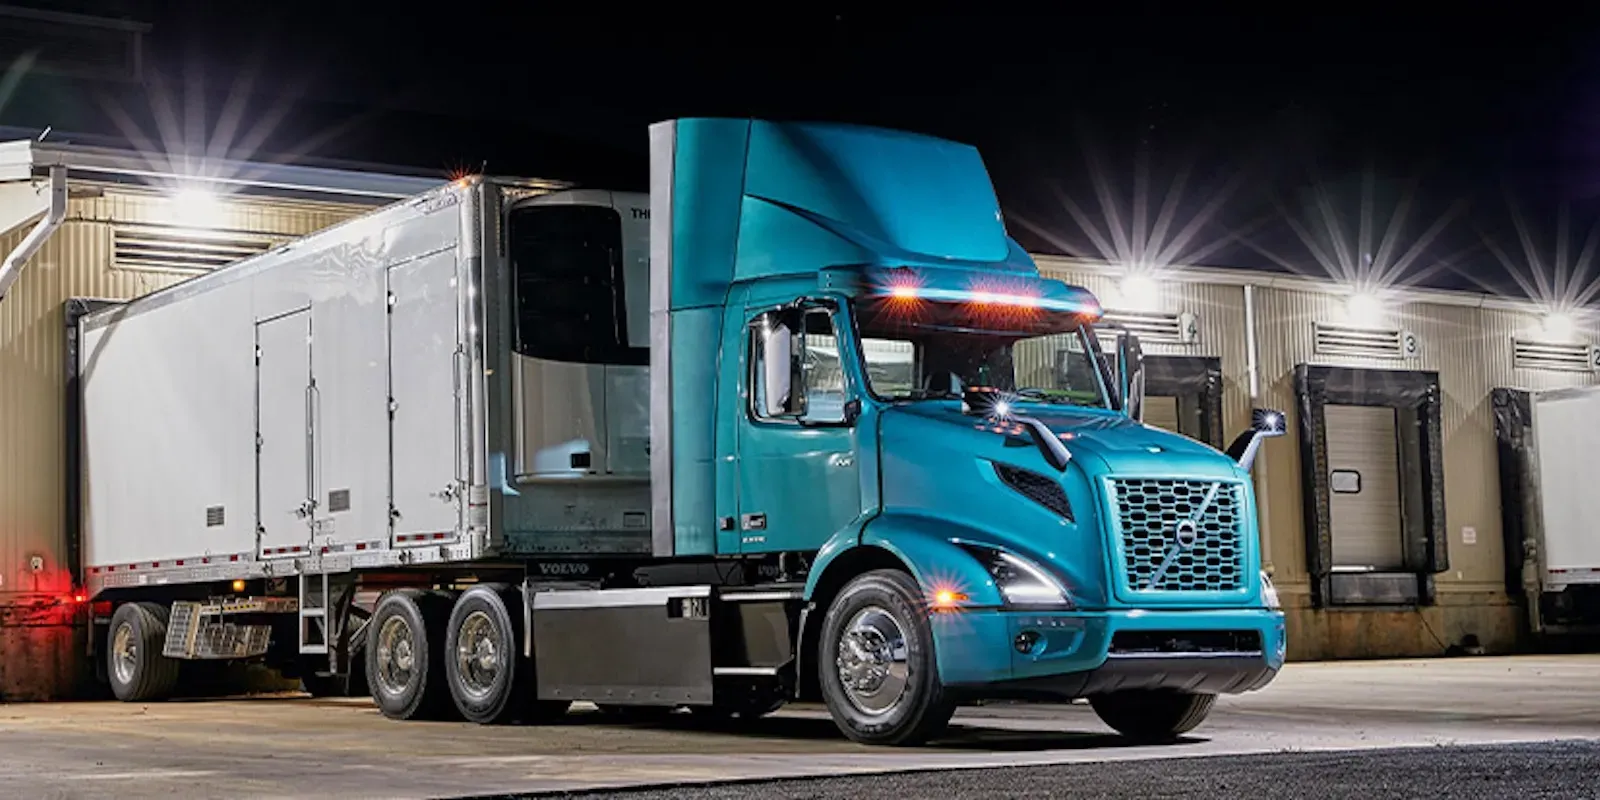
Po wygaśnięciu kredytu na czyste pojazdy komercyjne (sekcja 45W) 30 września „ekspertowie” szybko przewidywali spowolnienie sprzedaży pojazdów elektrycznych w czwartym kwartale. Jednak przy ponad 6800 stronach Kodeksu podatkowego wciąż obowiązujących, zintensyfikowana ulga podatkowa z sekcji 179 może nadal zapewnić udany rok dla pojazdów elektrycznych używanych w celach komercyjnych.
Ustawa One Big, Beautiful Bill Act (OBBBA) z 2025 roku zniszczyła cele Ameryki dotyczące niezależności energetycznej i doprowadziła do tego, że jej przemysł samochodowy jeszcze bardziej straci na przewadze w wyścigu pojazdów elektrycznych wobec chińskiego przemysłu, ale utrata artykułu 45W nie była jedyną zmianą wpisaną do regulaminu IRS. Artykuł 179, umożliwiający natychmiastowe obniżenie kosztów w przypadku aktywów trwale wartościowych, został w 2025 roku znacznie wzmocniony.
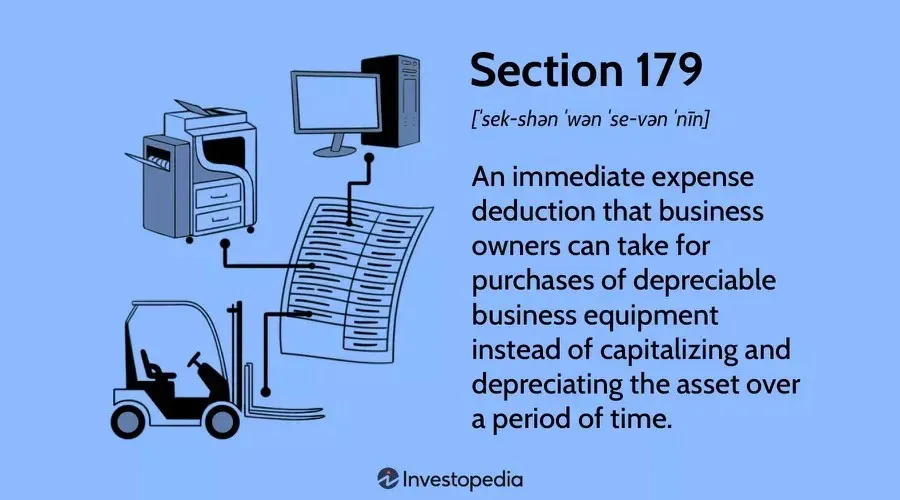
Odliczenie kosztów zgodnie z artykułem 179 dotyczy takich przedmiotów jak samochody, sprzęt biurowy, maszyny przemysłowe oraz komputery. To szybkie odliczenie może zapewnić znaczne ulgi podatkowe właścicielom firm kupującym sprzęt niezbędny do rozpoczęcia działalności.
INVESTOPEDIA
Zrewidowany kredyt podatkowy z sekcji 179 (a dokładniej, obniżka kosztów) umożliwia 100% odliczenie za zakupy sprzętu – jego kwota podwoiła się i wynosi teraz 2,5 miliona dolarów. Stopniowe wycofywanie tego odliczenia zaczyna się przy inwestycjach kapitałowych w wysokości 4 milionów dolarów i spada do zera przy kwocie 6,5 miliona dolarów. Może być stosowany do nowych i używanych pojazdów, a także do infrastruktury do ładowania, systemów magazynowania energii w postaci baterii, specjalistycznych narzędzi i wielu innych rzeczy (o ile są one nowe dla danego podatnika).
Wykorzystanie przepisów podatkowych
„Ale poczekajcie”, jak to mówią. „Jest jeszcze coś!”. Zrewidowana sekcja 168(k) również umożliwia dodatkowe szybsze amortyzowanie wybranego sprzętu i aktywów, co przyspiesza ich amortyzację i zmniejsza obciążenie podatkowe.
Rozdział 179 oraz ulga od amortyzacji nie są ze sobą sprzeczne, co oznacza, że firmy nie muszą przekroczyć limitu wydatków określonego w rozdziale 179, aby móc skorzystać z obu rozwiązań. Operator floty może zdecydować się odliczyć część kosztu zakupu pojazdu lub sprzętu spełniającego warunki na podstawie rozdziału 179, a następnie zastosować ulgę od amortyzacji do pozostałej wartości podlegającej odliczeniu.
Dzięki przywróceniu 100% ulgi od amortyzacji dla aktywów spełniających warunki nabytych po 19 stycznia 2025 roku, taka kombinacja może umożliwić firmom odliczenie w pierwszym roku całkowitych kosztów użyteczności biznesowej elektrycznego ciężarówki lub innego sprzętu komercyjnego, pod warunkiem spełnienia obowiązujących wymogów i ograniczeń.
To dość skomplikowane (a który kodeks podatkowy nie jest?), ale te zachęty podatkowe są doskonałe dla firm, które chcą nabyć wystarczającą ilość urządzeń elektrycznych, aby przekroczyć limit wydatków zgodnie z sekcją 179 – a biorąc pod uwagę nowy plan zakupów ciężarówek typu Uber/Tesla, ciągły rozwój rynku elektrycznych traktorów terminalowych oraz chęć niektórych przedsiębiorstw energetycznych do wspierania zarówno elektrycznych pojazdów komercyjnych, jak i wdrażania inteligentnej infrastruktury do ładowania pojazdów elektrycznych, ta liczba może być większa, niż myślisz.
Oświadczenie dotyczące opinii Electrek
Prawo podatkowe jest dziwne. Trzeba przestrzegać nie tylko federalnych przepisów i regulacji podatkowych, ale także regulacji stanowych, a nawet lokalnych na poziomie hrabstw i miast. Dlatego warto upewnić się, że nie wpadniesz w takie same kłopoty jak Capone.
Jeszcze gorsza jest sytuacja, gdy twój ulubiony dziennikarz (Cześć!) jest prawdopodobnie idiotą. Zatrudnij certyfikowanego biegłego rachunkowego i eksperta od prawa podatkowego, który pomoże ci rozeznać się w bardziej skomplikowanych aspektach twojej konkretnej sytuacji – ale nie pozwól, by złożoność interakcji z ludźmi cię spowolniła. Ci naprawdę bogaci ludzie płacą znacznie mniej podatków niż my, ponieważ nie boją się prosić o pomoc swoich księgowych.
W skrócie: nadal istnieje wiele zachęt dla operatorów flot, którzy chcą zelektryfikować swoją działalność.
ŹRÓDŁA | ZDJĘCIA: Equipment World, Investopedia, Volvo.