
Aptera (SEV) ogłosiło teraz, że potrzebuje 25 milionów dolarów na rozpoczęcie produkcji, a cena akcji spadła o 15%.
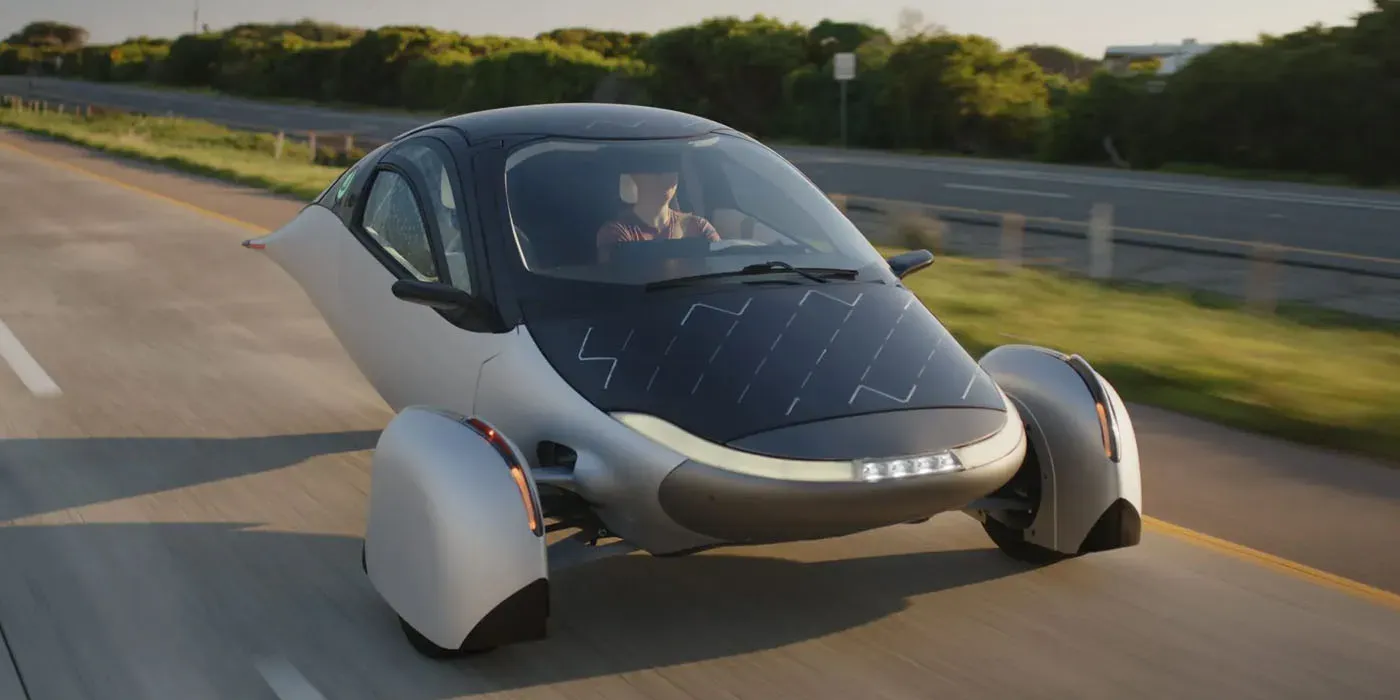
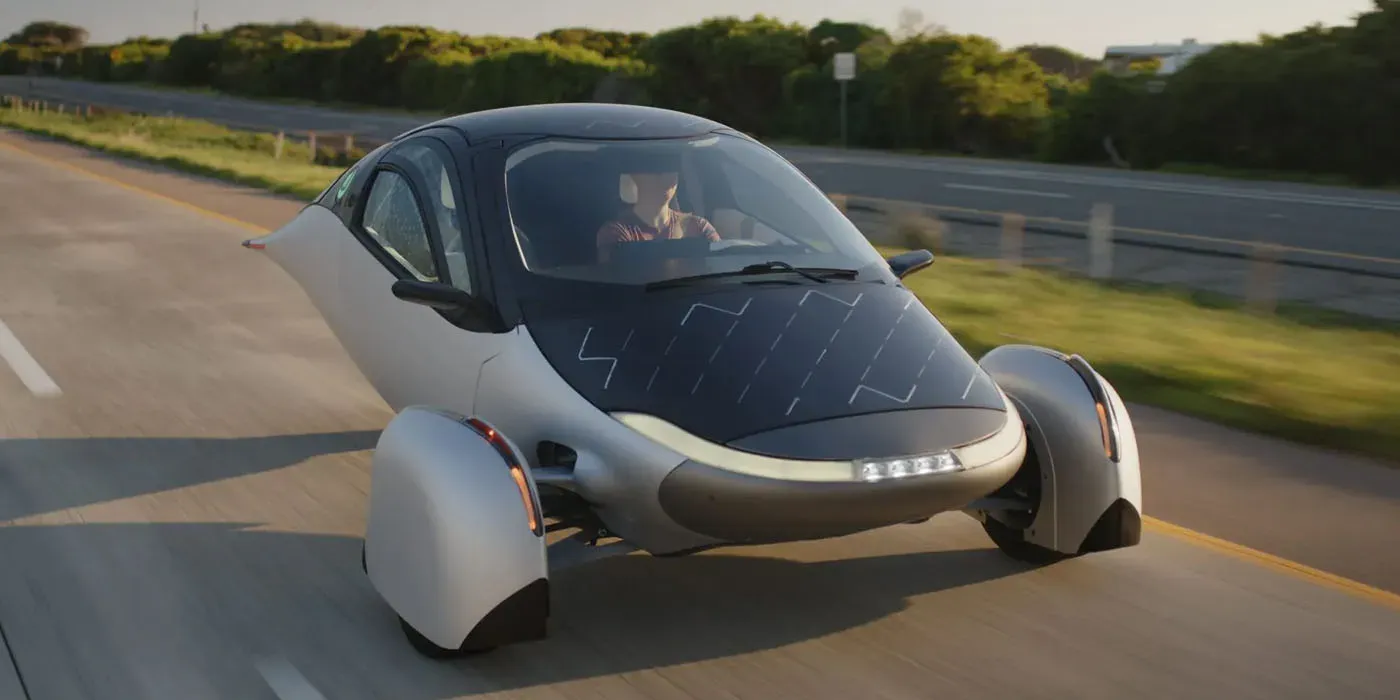
Aptera (SEV) twierdzi teraz, że potrzebuje jedynie około 25 milionów dolarów, aby rozpocząć produkcję swojego samochodu elektrycznego napędzanego energią słoneczną, co jest mniejszą kwotą niż 40–45 milionów dolarów, które podało zaledwie siedem tygodni temu.
Na papierze to dobra wiadomość. Jednak rynek jej nie przyjął: akcje Aptery spadły o około 15% po tym ogłoszeniu, przez co wartość rynkowa tej firmy zajmującej się samochodami słonecznymi wynosi obecnie około 69 milionów dolarów.
Mniejsza kwota, ten sam problem
W raporcie za II kwartał 2026 roku opublikowanym w sierpniu Aptera podała, że potrzebuje 40–45 milionów dolarów na rozpoczęcie produkcji w małych ilościach w swojej fabryce w Carlsbad, a dodatkowo 140–160 milionów dolarów, aby osiągnąć większą skalę produkcji.
Nowy plan, opublikowany dzisiaj, jest znacznie bardziej oszczędny:
Około 25 milionów dolarów na rozpoczęcie produkcji, przy czym pierwsze 40 pojazdów ma zostać wyprodukowanych do końca 2026 roku
Kolejne 40 milionów dolarów na zwiększenie produkcji do 500 pojazdów miesięcznie, co według Aptery oznacza samowystarczalność.
Kolejne 50 milionów dolarów na narzędzia do masowej produkcji, z celem wytworzenia około 20 000 pojazdów rocznie.
Łącznie to około 115 milionów dolarów, w porównaniu z wcześniejszymi 180–205 milionami dolarów. Aptera przypisuje to swojemu niedawnemu sojuszowi z Launch Design, zmianom w projekcie dostosowanym do produkcji, międzynarodowym dostawcom oraz aktualizacji listy materiałów z rzeczywistymi cenami od dostawców.
Dostawy do klientów przewidziane są na początek 2027 roku, „pod warunkiem uzyskania finansowania”.
Cele ciągle się zmieniają.
Słyszeliśmy już wcześniej podobne wersje tej historii. Pod koniec 2024 roku Aptera próbowała pozyskać 60 milionów dolarów na rozpoczęcie produkcji w małych ilościach, określając harmonogram dostaw jako „zmienny cel”. Wtedy pierwsze 60 samochodów w edycji Launch Edition miało trafić do klientów w 2025 roku.
W styczniu, po publicznym ofercie emisji akcji w wartości 9 milionów dolarów po cenie 2 dolary za akcję, firma nadal planowała dostawy do klientów na rok 2026. Teraz ten termin przesunięto na 2027 rok.
Ponadto sytuacja finansowa firmy jest trudna. Na koniec czerwca Aptera miała w banku 10,1 miliona dolarów, a według jej raportu 10-Q, który zawiera ostrzeżenie o kontynuacji działalności, miesięcznie wydaje od 2 do 2,2 miliona dolarów na bieżące operacje. W lipcu pozyskała dodatkowe 6 milionów dolarów poprzez umowę typu warrant, a ma kredyt kapitałowy w wysokości 75 milionów dolarów, chociaż korzystanie z niego oznacza sprzedaż akcji na rynku, który stale obniża ich cenę.
Nawet 25 milionów dolarów to duża suma. To ponad jedna trzecia wartości całej firmy na giełdzie w dzisiejszych warunkach.
Najlepszą częścią wciąż jest produkt
To wszystko nie zmienia faktu, co czyni Apterę interesującą. Jest to dwuosobowy, trzykołowy pojazd elektryczny o tak wysokiej efektywności, że panele słoneczne na jego karoserii faktycznie odgrywają kluczową rolę. TÜV Rheinland zmierzył aż 4,75 kWh energii dziennie z zintegrowanych paneli słonecznych w słoneczne warunki, co daje około 40 mil jazdy dziennie bez konieczności ładowania.
Aptera otrzymała również certyfikat zgodności EPA w czerwcu i zamówiła karoserie oraz podwozia dla pierwszych 40 pojazdów. Podaje się, że jest już 49 300 rezerwacji.
Opinia Electrek
Uwielbiamy koncepcję Aptery. Jeśli samochód będzie wystarczająco efektywny, panele słoneczne na dachu przestaną być tylko gadżetem i staną się rzeczywistym źródłem paliwa. Zarówno Lightyear, jak i Sono Motors próbowały tego osiągnąć, ale skończyły bez pieniędzy. Aptera to ostatnia poważna próba, a dane TÜV potwierdzają słuszność tej koncepcji.
Jednak tańszy plan jest dobrą wiadomością tylko wtedy, gdy ktoś go sfinansuje. Aptera od dwóch lat ma trudności z pozyskaniem jakichkolwiek środków, a każda kolejna próba finansowania jeszcze bardziej osłabia akcjonariuszy. Reakcja rynku na poziomie 15% pokazuje, że inwestorzy interpretują dzisiejsze informacje jako sygnał, iż Aptera nie ma innego wyjścia, jak tylko rozcieńczyć swoją udziałową własność, aby móc rozpocząć produkcję.
