
ANIE o odnawialnych źródłach energii: albo Włochy zmienią kurs, albo pożegnajmy cel na rok 2030
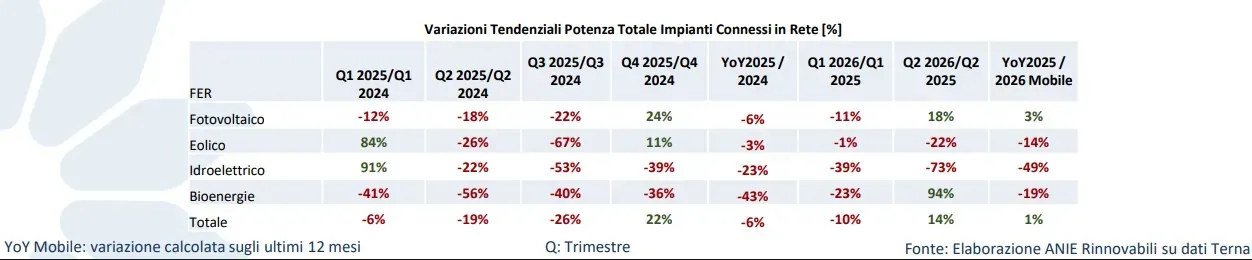
ANIE ponownie ostrzega przed problemami z źródłami odnawialnymi: rynek włoski próbuje odradzić się w drugim kwartale 2026 roku, ale to ożywienie nie wystarcza, by mówić o prawdziwej przyspieszeniu. Po sześciu miesiącach spadków moc źródeł odnawialnych rośnie o 14% w ujęciu rocznym, przy czym największy wpływ ma fotowoltaika (+18%). W pierwszych sześciu miesiącach roku zainstalowano 2.918 MW nowej mocy, do której dochodzi jeszcze około 550 MW w ramach modernizacji istniejących instalacji. Aby osiągnąć cel wyznaczony na 2026 rok, konieczne będzie dodatkowe 3,3 GW do grudnia.
Rekordowe źródła odnawialne: w 2025 roku zainstalowano 814 GW w energetyce słonecznej i wiatrowej
Fotowoltaika podtrzymuje wzrost mocy źródeł odnawialnych
Dane z Obserwatorium FER przy ANIE, opracowane na podstawie informacji od Terny, pokazują rynek wciąż daleki od trajektorii strukturalnego wzrostu. W ciągu ostatnich dwunastu miesięcy ogólny wzrost mocy z odnawialnych źródeł energii wyniósł zaledwie 1%, po spadku odnotowanym w 2025 roku.
Fotowoltaika pozostaje głównym motorem nowych instalacji. Od stycznia do czerwca podłączono 83 732 instalacje fotowoltaiczne o łącznej mocy 2 610,9 MW – co stanowi około 90% nowej mocy FER zainstalowanej w tym półroczu.
Znacznie mniejszy jest wkład innych technologii: energetyka wiatrowa dodала 295,2 MW dzięki 21 instalacjom, energetyka wodna – 5,4 MW dzięki 16 instalacjom, a bioenergie – 7,4 MW dzięki 22 instalacjom.
Koszt zgromadzony od 2021 roku grozi utratą
Najciekawszy wynik pojawia się jednak w porównaniu z trajektorią dzielenia obciążeń. Pod koniec 2025 roku Włochy miały dodatni margines około 1,6 GW w stosunku do ustalonych celów, który powstał dzięki instalacjom wdrożonym w latach poprzednich.
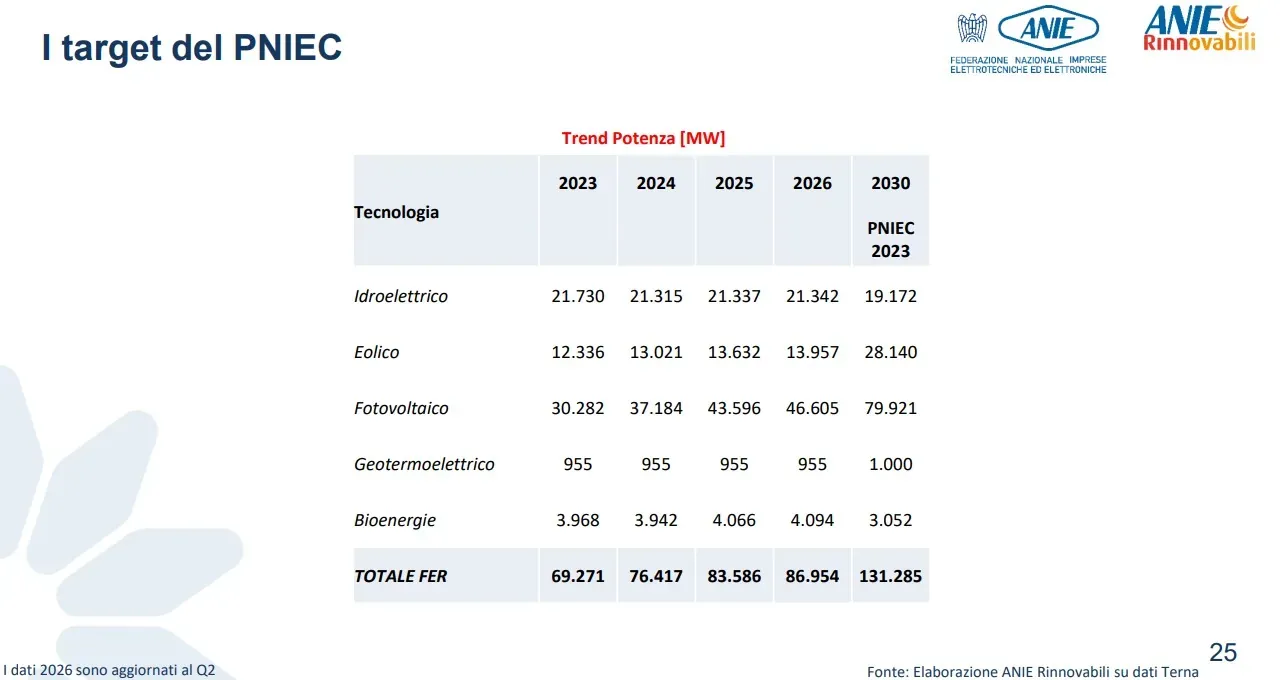
Dzięki 2.918 MW nowych instalacji oraz około 550 MW modernizacji w pierwszej połowie 2026 roku całkowity postęp w porównaniu z tą trajektorią wynosi około 5 GW. Roczny cel na 2026 rok jest jednak ustalony na 8,3 GW.
Aby to osiągnąć, konieczne będzie dodanie kolejnych 3,3 GW w drugiej połowie roku, przy tempie w zasadzie podobnym do tego z pierwszych sześciu miesięcy. Cel nie jest niemożliwy do osiągnięcia, ale margines zgromadzony w poprzednich latach zostałby faktycznie wykorzystany.
Po 2026 roku jeszcze surowsze cele
To jest kwestia wymagająca największej uwagi. Osiągnięcie celu na rok 2026 nie oznaczałoby rozwiązania problemu szybkości instalacji.
Plan zakłada bowiem 10 GW w 2027 roku, 11 GW w 2028 roku, 13 GW w 2029 roku oraz 15 GW w 2030 roku. Margines bezpieczeństwa zgromadzony do tej pory może więc zostać wykorzystany w celu skompensowania wzrostu, który jeszcze nie osiągnął wymaganego tempa.
Sytuacja wydaje się jeszcze trudniejsza, gdy spojrzymy na ostateczny cel: od obecnych około 86 GW mocy odnawialnej zainstalowanej konieczne będzie osiągnięcie poziomu 131 GW do 2030 roku. Oznacza to dodanie około 44 GW w nieco ponad cztery lata.
Główny problem? Pozwolenia i połączenia
Kwestia ta dotyczy nie tylko dostępności kapitału czy zdolności przemysłowych. ANIE Rinnovabili wskazuje na procedury uzyskiwania pozwoleń jako jeden z głównych hamulców inwestycji, obok niepewności regulacyjnej.
Prezes Andrea Cristini apeluje w szczególności o uwolnienie opinii dotyczących oceny wpływu na środowisko związanych z projektami o mocy 13 GW, które obecnie są poddawane ocenie przez Prezydium Rady Ministrów.
Na porządku dziennym znajduje się również ogłoszona reforma mechanizmu przydziału mocy łączeniowej oraz ukończenie określenia obszarów nadających się do tego celu – proces, który trwa już od lat.
Często dalej od siebie znajdują się duże elektrownie i rozproszona produkcja energii
Również struktura wzrostu pokazuje system o różnych prędkościach. W sektorze fotowoltaicznym segment mieszkalny nadal zwalnia, odnotowując spadek o 20% w ciągu ostatnich dwunastu miesięcy. Z kolei segment komercyjny i przemysłowy rośnie o 8% w tym samym okresie.
Bardziej zróżnicowany jest obraz w przypadku dużych instalacji: segment Utility Scale spada o 12% w porównaniu z pierwszym kwartałem, podczas gdy segment Large Utility Scale wykazuje wzrost o 197% w ujęciu bieżącym oraz o 12% w ciągu dwunastu miesięcy, co jest efektem silnych fluktuacji w projektach o dużych rozmiarach.
Rozkład terytorialny potwierdza tę polaryzację. Apulia, Sycylia i Lacjum czerpią korzyści przede wszystkim z dużych instalacji fotowoltaicznych i wiatrowych, natomiast Lombardia i Wenecja zachowują silną obecność małych i średnich instalacji fotowoltaicznych.
Dla Włoch kluczowe nie jest więc tylko osiągnięcie planowanej liczby do 2026 roku. Prawdziwym wyzwaniem jest stworzenie zdolności autoryzacyjnych, przemysłowych oraz sieciowych, które umożliwią stabilne zwiększanie tempa instalacji, bez konieczności corocznego korzystania z wcześniej zgromadzonego zapasu.
PRZECZYTAJ TAKŻE: Armaroli: „W energetyce jądrowej więcej ogłoszeń niż projektów: Odnawialne źródła i magazynowanie energii mają priorytet” oraz obejrzyj WIDEO
Artykuł poprzedni
Rozpoczyna się (22 września) program dotacyjny dla stacji ładowania: 80% w formie pełnej dotacji
Artykuł następny
Sieci elektryczne – UE może zaoszczędzić 10,6 miliarda dzięki inteligentnemu ładowaniu