
Xpeng ha registrato un fatturato di 19,74 miliardi di yuan nel Q2 2026. I robot Dogotix hanno ricevuto 900 milioni di dollari e una propria valutazione.
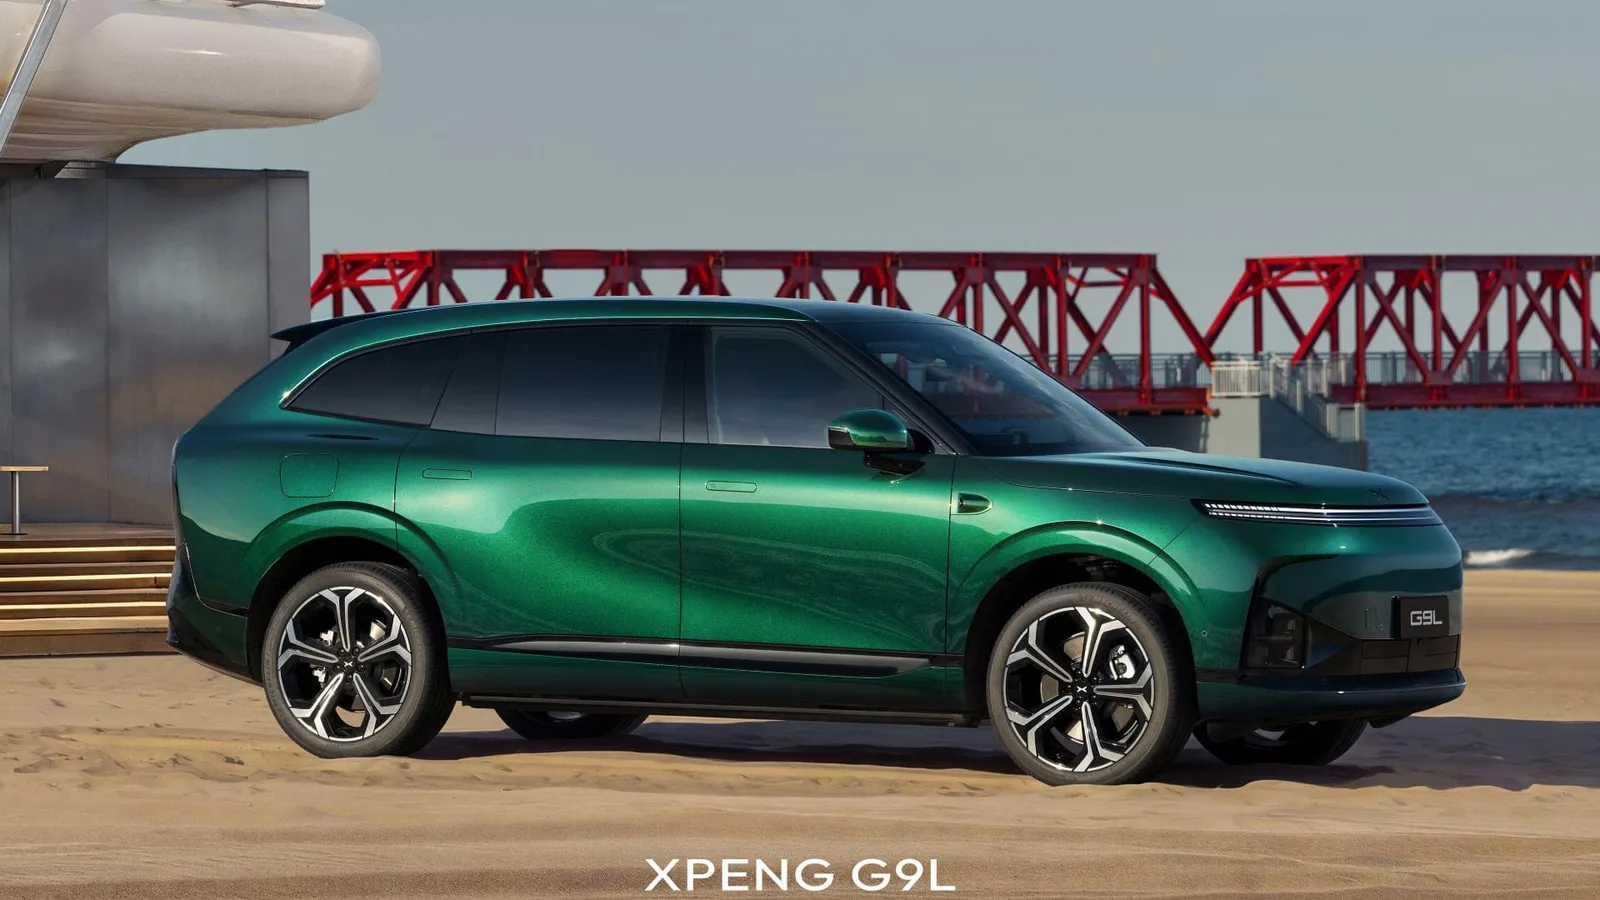
Xpeng ha chiuso il secondo trimestre del 2026 con un fatturato di 19,74 miliardi di yuan, ovvero circa 2,5-2,9 miliardi di euro/dollari a seconda del tasso di cambio e del metodo di conversione. Parallelamente, l’azienda ha scorporato il business robotico Dogotix, che ha raccolto oltre 900 milioni di dollari in una serie di finanziamenti per un valore complessivo di 6,3 miliardi di dollari.
Indice
Mostra
Nascondi
Per un produttore di auto elettriche, questa è una notizia più importante del semplice risultato trimestrale. Sulla carta, Xpeng assomiglia sempre meno a un normale produttore di veicoli elettrici e sempre di più a un gruppo che vuole guadagnare contemporaneamente con auto, software e robot. Solo che il costo di questa trasformazione è già visibile.
I risultati di Xpeng: il fatturato cresce, ma anche le perdite
Nel secondo trimestre del 2026 Xpeng ha consegnato 103.295 automobili. Questo è praticamente lo stesso numero dell’anno precedente, quando ne furono consegnate 103.181, ma molto superiore rispetto al più debole primo trimestre del 2026, chiuso con 62.682 unità.
Un aumento così rapido sembra positivo, ma è necessario mantenere le proporzioni. Il primo trimestre in Cina tende ad essere più debole a causa del Capodanno cinese, e all’inizio dell’anno il mercato ha subito un colpo a causa della riduzione degli sussidi per le auto elettriche. Il semplice recupero dal Q1 non indica ancora che Xpeng sia tornato su una strada di forte crescita.
I ricavi del gruppo sono ammontati a 19,74 miliardi di yuan, il che rappresenta un aumento del 8,0% su base annua e del 51,5% su base trimestrale. Di questi, le vendite di automobili hanno generato 17,05 miliardi di yuan, ovvero solo l’1,0% in più rispetto all’anno precedente. Qui si evidenzia il problema: le consegne sono stabili su base annua, e lo stesso vale praticamente per i ricavi derivanti dalle auto.
I margini diventano ancora più interessanti. Il margine lordo dell’intero gruppo è aumentato al 20,7% rispetto al 17,3% dell’anno precedente. Sembra positivo. Tuttavia il margine sui soli automobilieri è sceso dal 14,3% al 12,1%. Xpeng lo spiega con il passaggio a nuove generazioni di modelli e con costi più elevati legati all’aggiornamento dell’offerta. Questo è credibile, ma per gli azionisti significa comunque che le automobili oggi non generano profitto in modo così significativo come dovrebbero.
A livello netto, l’azienda è ancora in perdita. La perdita netta del trimestre è stata di 1,34 miliardi di yuan, contro i 480 milioni di yuan dell’anno precedente. In termini non-GAAP, la cifra è stata di 1,24 miliardi di yuan. Quindi non ci sono miglioramenti a livello di risultato finale. Ci sono costi crescenti per il marketing, lo sviluppo della rete di vendita e le provvigioni dei rivenditori. A questi si aggiungono spese per ricerca e sviluppo.
Gli investimenti in R&S sono aumentati del 32,1% raggiungendo i 2,91 miliardi di yuan, mentre i costi di vendita, generali e amministrativi sono cresciuti del 15,2% fino a 2,50 miliardi di yuan. Non si tratta di cifre trascurabili. Xpeng finanzia contemporaneamente nuove auto, i propri sistemi AI, la guida autonoma e i robot umanoidi. È un obiettivo ambizioso, ma non sarà economico.
A fine giugno l’azienda disponeva di 40,48 miliardi di yuan in contanti, equivalenti, depositi e investimenti a breve termine. Questo costituisce un cuscinetto di sicurezza, sebbene non infinito.
Volkswagen ha contribuito di più alle margini che alle vendite di auto
La parte più significativa del rapporto non riguarda affatto le automobili. I ricavi derivanti da servizi e altre attività sono aumentati del 93,9% su base annua, raggiungendo i 2,70 miliardi di yuan. La margine di questo settore ha toccato il 75,1%, rispetto al 53,6% dell’anno precedente.
Questo risultato è dovuto principalmente alla collaborazione tecnologica con Volkswagen. I tedeschi detengono circa il 5% delle azioni di Xpeng e utilizzano le sue tecnologie per i veicoli sviluppati per il mercato cinese. Tra questi vi è il Volkswagen ID.UNYX 08, basato sulla piattaforma Edward di Xpeng, nonché altri modelli che sfruttano l’architettura elettronica condivisa CEA.
In sintesi, oggi Xpeng guadagna non solo dalla vendita dei propri veicoli, ma anche dalla cessione delle proprie competenze tecniche a un partner più grande. Ed è proprio questo fattore ad aver aumentato i margini di tutto il gruppo. Per Xpeng è una buona notizia, poiché dimostra che la tecnologia ha un reale valore. Per i conducenti in Europa è anche un segnale che il produttore cinese non è più soltanto una marca di alternativa economica a Tesla o Volkswagen: sta diventando un fornitore di tecnologie per lo stesso Volkswagen.
Nel frattempo, la firma sta preparando nuovi modelli. Uno dei più importanti dovrebbe essere il Mona L03, pensato come auto elettrica per il mercato di massa europeo. Il prezzo di partenza previsto è di 35.600 euro. Sembra un prezzo ragionevole per l’Europa odierna, ma solo l’arrivo nelle concessionarie e le specifiche tecniche reali potranno dimostrare se si tratta davvero di un concorrente per il Model Y e l’offensiva cinese di BYD, o semplicemente un’altra auto “ben valutata sui fogli di progetto”.
Dogotix e il robot IRON. Xpeng vuole ripetere l’operazione con le auto, ma questa volta nei robot umanoidi
Parallelamente ai risultati finanziari, Xpeng ha annunciato un importante round di finanziamento per il proprio business robotico. La società Dogotix ha raccolto oltre 900 milioni di dollari, e il suo valore dopo il round raggiunge i 6,3 miliardi di dollari. Si tratta del record per un singolo round di finanziamento privato nel settore cinese dell’AI incarnata.
La struttura della transazione è piuttosto precisa. Circa 600 milioni di dollari provengono da capitali esterni, tra cui IDG Capital e Gaorong Ventures, nonché, a livello strategico, Tencent e Alibaba. Altri 200 milioni di dollari sono forniti da una società affiliata a Xpeng, mentre circa 100 milioni di dollari vengono investiti da entità controllate dalla dirigenza, tra cui He Xiaopeng e Brian Gu.
Dopo la transazione, Xpeng manterrà circa l’81,97% delle azioni di Dogotix; tuttavia, in caso di ulteriore diluizione e esercizio di opzioni aggiuntive, questa percentuale potrebbe scendere intorno all’86,41%. Di conseguenza, il controllo rimarrà in mano a Xpeng e i risultati di Dogotix continueranno ad essere consolidati nei bilanci del gruppo.
Il piano è semplice: dare alla robotica una sua valutazione e un canale di finanziamento separato, in modo che non appesantisca ulteriormente il bilancio della divisione automobilistica più del necessario. Gli investitori, però, hanno ricevuto garanzie solide. Se Dogotix non effettuerà un IPO qualificato entro 7 anni dal primo chiusura del round di finanziamento, potranno richiedere il riacquisto delle azioni. Il prezzo di riacquisto dovrà essere il più alto tra due valori: il costo dell’investimento più un tasso annuo del 8%, oppure il 120% del costo dell’investimento più eventuali dividendi arretrati. Questa non è più una semplice dimostrazione tecnologica: qui qualcuno dovrà rendere conto dei risultati.
IRON dovrebbe entrare in produzione già nel 2026
Il robot IRON ha un nome davvero ambizioso. Xpeng indica 76 gradi di libertà per tutto il corpo e 21 gradi di libertà per ciascuna mano. I calcoli sono gestiti da tre sistemi proprietari Turing AI, che insieme dovrebbero fornire 2250 TOPS di potenza computazionale. Il robot è progettato per funzionare con il modello locale Physical AI ed eseguire compiti complessi senza controllo remoto.
Quest’ultimo aspetto è particolarmente importante, perché nel settore degli umanoidi spesso l’impressione che si ha deriva dal fatto che qualcuno controlli tutto al di fuori dell’inquadratura. Xpeng sottolinea molto chiaramente l’autonomia di funzionamento “sul dispositivo”. Giustamente. E altrettanto giusto è che questa autonomia venga verificata solo quando IRON uscirà dalle scene e dai saloni espositivi.
Dogotix si trova attualmente in una fase cruciale di pre-produzione. IRON è già entrato in produzione su piccola scala a prova nel fabbricato di Canton, mentre la linea di produzione di massa è in fase di avvio finale. L’obiettivo rimane invariato: la produzione su larga scala entro la fine del 2026.
I primi impieghi del robot avverranno nei negozi e nei campus di Xpeng, mentre a partire dal 2027 il robot sarà messo in vendita in Cina e nei mercati esteri. Sarà utilizzato per supportare le vendite, presentare i prodotti e svolgere attività di assistenza. L’azienda parla anche di una capacità produttiva superiore a 1000 unità al mese, e in dichiarazioni più ottimistiche addirittura di alcune migliaia di unità al mese, a seconda della domanda.
Si tratta ancora di un mercato molto precoce. Anche se oggi Xpeng è più vicino alla commercializzazione reale rispetto ad alcuni concorrenti, tra cui Tesla con l’Optimus, ciò non significa ancora che il settore degli umanoidi inizierà subito a generare profitti significativi. Dogotix ha registrato una perdita netta non auditata di 369 milioni di yuan nel 2025, rispetto ai 87 milioni di yuan dell’anno precedente. L’impatto economico è estremamente elevato.
Cosa succederà con Xpeng?
Per il terzo trimestre del 2026 l’azienda prevede consegne tra 115.000 e 121.000 veicoli e un fatturato compreso tra 21,70 e 23,40 miliardi di yuan. Dopo luglio, in cui sono stati consegnati 38.027 veicoli, ciò implica la necessità di mantenere un ritmo di circa 38.487-41.487 veicoli al mese ad agosto e settembre.
È fattibile, ma senza grandi riserve. Xpeng deve ora realizzare contemporaneamente tre cose: una crescita stabile delle vendite di auto, una monetizzazione efficace della collaborazione con Volkswagen e la prima fase concreta di commercializzazione dell’IRON. Uno di questi obiettivi è già in atto, un altro sta accelerando, mentre il terzo rimane ancora un progetto costoso.
Per ora, la parte più concreta di questa storia è piuttosto sorprendente. Xpeng ha migliorato i propri margini non grazie ai buoni profitti derivanti dalle auto, ma vendendo tecnologie e convincendo gli investitori sui robot. Domanda per voi: acquistereste oggi le azioni di un’azienda che promette più opportunità future nei robot umanoidi rispetto ai profitti ottenuti dalle auto?