
Auto elettrica per aziende: vantaggi e aspetti fiscali per i professionisti nel 2026
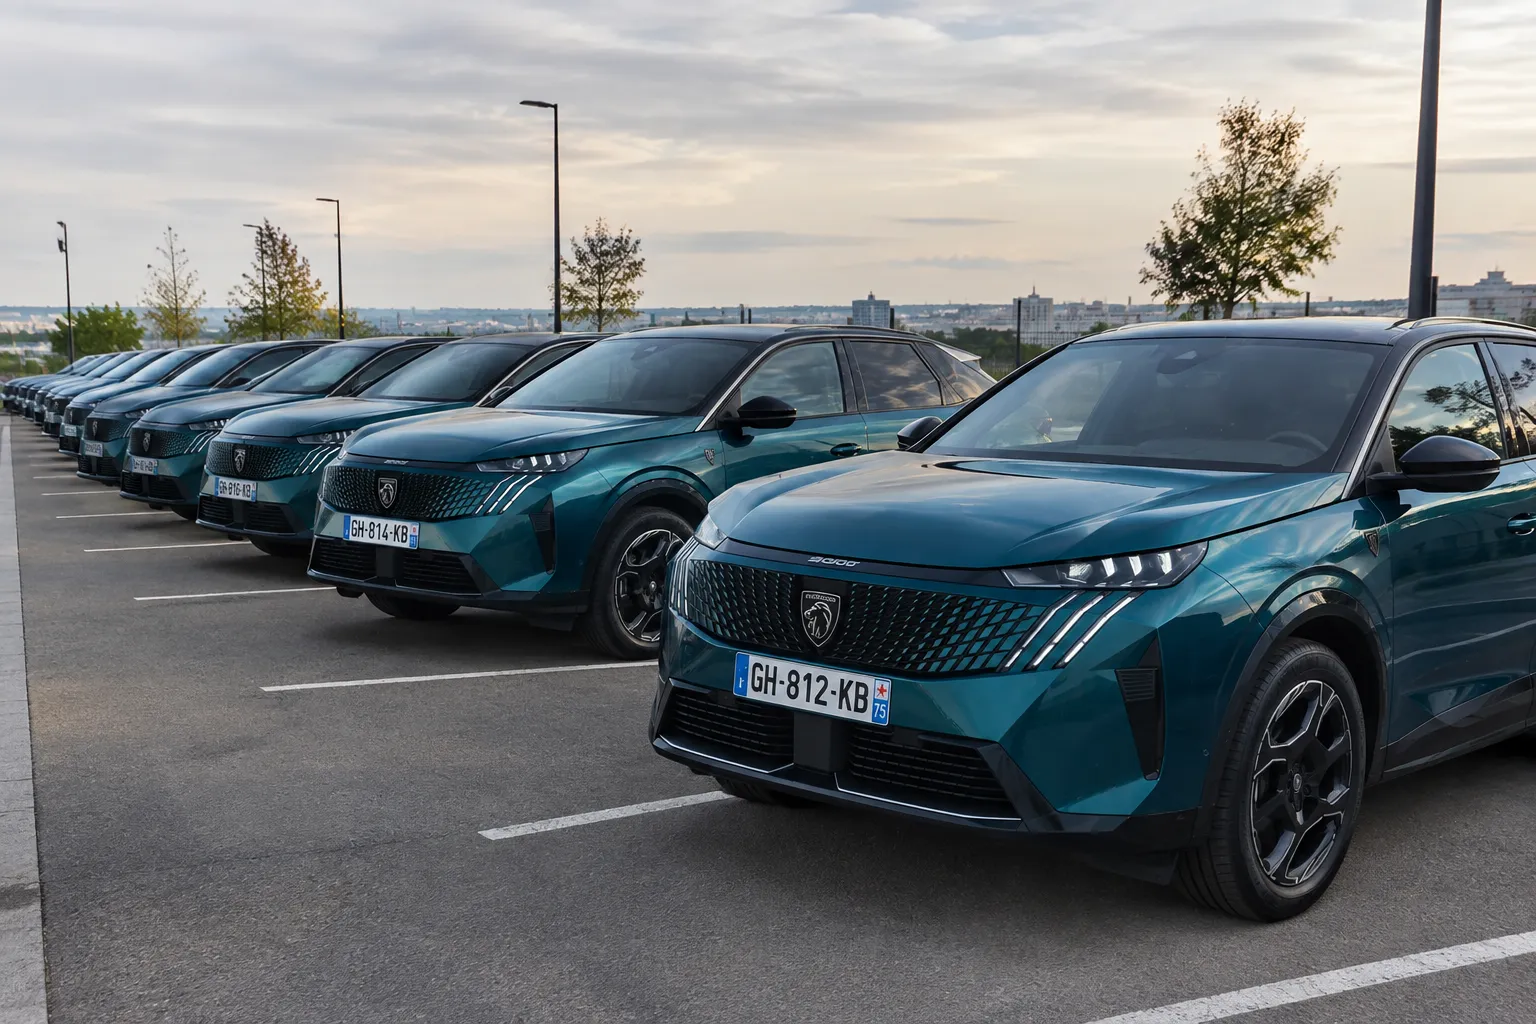
Il bonus ecologico è scomparso per le aziende. Tuttavia, l’auto elettrica rimane la scelta fiscale più vantaggiosa in ambito aziendale: agevolazione in natura ridotta, esenzione dalle tasse annuali e ammortamento più elevato. Il quadro completo per il 2026.
L’auto elettrica in azienda: quali vantaggi nel 2026?
Gli incentivi all’acquisto sono diminuiti per le imprese. Ciononostante, l’auto elettrica mantiene un vantaggio significativo in ambito aziendale. Il vero fattore determinante non è più il bonus, bensì la fiscalità: agevolazione in natura ridotta, esenzione dalle tasse e ammortamento più alto: tutti elementi che si sommano a vantaggio dell’azienda.
Anche il contesto spinge in questa direzione. Dal 2025, le aziende che gestiscono almeno 100 veicoli leggeri devono includere una percentuale sempre maggiore di veicoli a basse emissioni (meno di 50 g/km di CO2) nell’intera flotta: il 18% nel 2026, rispetto al 15% del 2025. Ogni veicolo mancante comporta un’imposta annuale incentivante. Per queste grandi flotte, quindi, il passaggio ai veicoli elettrici diventa un fattore redditizio.
Sussidi per l’acquisto nel 2026: ciò che rimane
Sia chiari: per un’auto aziendale, i sussidi diretti sono diventati esigui. Il valore si trova ormai nella fiscalità, descritta più in basso.
Bonus e incentivi per la conversione: aboliti per le aziende
Il bonus ecologico non è più disponibile per le persone giuridiche dal 2 dicembre 2024. Anche la quota di conversione è scomparsa nello stesso modo. Pertanto, un’azienda non può più fare affidamento su di essi per acquistare un’auto.
La quota CEE: ridotta per le auto private
I certificati di risparmio energetico hanno sostituito il bonus. Tuttavia, per un’auto aziendale privata, l’importo rimane basso, spesso alcune centinaia di euro. Le quote CEE più elevate sono destinate principalmente a privati e veicoli commerciali.
Gli aiuti locali
Per un’auto privata, gli aiuti locali sono ancora più rari rispetto a quelli destinati ai veicoli commerciali. Dipendono dalla regione e spesso sono accompagnati da condizioni specifiche: smantellamento di un veicolo vecchio, tetto di prezzo o ambito geografico definito da una ZFE. Inoltre, diversi incentivi per l’acquisto di un’auto rimangono riservati ai privati, come a Lione o nella Grande Parigi. Di seguito sono elencati i principali aiuti disponibili per le imprese nel 2026.
Regione
Pubblico destinatario
Aiuto (ordine di grandezza 2026)
Regione Grand Est
Aziende
4 000 € (auto o veicolo commerciale < 2,6 t), non cumulabile
Regione Provenza-Alpi-Costa Azzurra
Microimprese, piccole e medie imprese
3 000 € (veicolo elettrico < 2,5 t)
Regione Île-de-France
Piccole e medie imprese parigine (≤ 50 dipendenti)
Veicolo con tetto di prezzo di 47 000 € IVA inclusa
Eurometropoli di Strasburgo
Aziende
fino a 15.000 €, somma totale di tutti i sussidi
Toulouse Métropole
Aziende con meno di 250 dipendenti
4.000–5.000 € (con contributo aggiuntivo)
Grand Reims
Aziende che realizzano almeno il 50 % del fatturato in aree a traffico limitato
3.000 € (limite massimo di 20.000 € per 5 veicoli)
I importi indicati sono approssimativi e riferiti a settembre 2026. Questi sussidi dipendono da un budget annuale e cambiano rapidamente. La domanda viene spesso presentata prima dell’acquisto, accompagnata dalla documentazione necessaria. Un consiglio semplice: verificare le agevolazioni disponibili nella propria regione, dipartimento e comune. Va infine notato che la sovvenzione CEE per un’auto privata rimane bassa, intorno ai 500 € soltanto.
Il vantaggio in natura, il primo strumento fiscale
Quando un dipendente utilizza un’auto aziendale a scopo personale, si crea un vantaggio in natura. Questo vantaggio rientra nel suo reddito imponibile e costituisce base per il calcolo delle contribuzioni. Nel caso di un’auto elettrica, il calcolo risulta molto più favorevole.
Come si calcola il vantaggio in natura di un’auto elettrica?
Il metodo forfettario è il più comune. Si basa sul 15% del prezzo di acquisto IVA inclusa per veicoli di meno di 5 anni. Un’auto elettrica idonea allo score ecologico beneficia poi di una detrazione del 70%, limitata a 4.641,60 € all’anno (valore 2026).
Prendiamo ad esempio un’auto acquistata per 35.000 € IVA inclusa. La base forfettaria ammonta a 5.250 € all’anno. Per un’auto elettrica con score ecologico, la detrazione del 70% riduce l’importo a 3.675 €, portando il vantaggio in natura a 1.575 € all’anno.
Veicolo (acquisto 35.000 € IVA inclusa)
Detrazione
Vantaggio in natura annuale
Mese per mese
Termico o ibrido
Nessuno
5.250 €*
437,50 €
Elettrico senza punteggio ecologico
Nessuno
5.250 €
437,50 €
Elettrico con punteggio ecologico
70 % (3.675 €)
1.575 €
131 €
* Escluso il carburante. Se il datore di lavoro copre il costo del carburante, esso viene aggiunto al vantaggio in natura. Importi validi per un’auto messa a disposizione dal 1° febbraio 2025. Le auto elettriche assegnate prima di questa data mantengono una detrazione del 50 %, limitata a 2.026,30 €, senza requisiti di punteggio ecologico.
La differenza ammonta a 3.675 € all’anno sul reddito imponibile del dipendente, per due auto dello stesso prezzo. In pratica, la detrazione sale al 50 %, sempre limitata a 2.026,30 €, e rimane riservata ai modelli con punteggio ecologico.
Un altro vantaggio: l’elettricità pagata dal datore di lavoro non rientra nei calcoli. La detrazione, così come l’esclusione dell’elettricità stessa, è valida fino al 31 dicembre 2027.
Il punteggio ecologico
La detrazione del 70 % non è automatica. È riservata ai modelli che raggiungono il punteggio ambientale richiesto per ottenere il bonus ecologico. Questo punteggio tiene conto dell’impronta di carbonio legata alla produzione, il che penalizza soprattutto le auto prodotte al di fuori dell’Europa.
Questo criterio ha un peso notevole nella scelta di un modello. A parità di prezzo, due auto elettriche non hanno lo stesso costo per il dipendente: quella con punteggio ecologico alto divide il proprio vantaggio in termini di benefici reali per più di tre. Le aziende l’hanno capito bene. Nel primo semestre del 2026, l’82,56 % delle auto elettriche immatricolate da professionisti aveva un punteggio ecologico, rispetto a poco più di una su due nel 2024.
Ricarica sul posto di lavoro: nessun vantaggio in natura
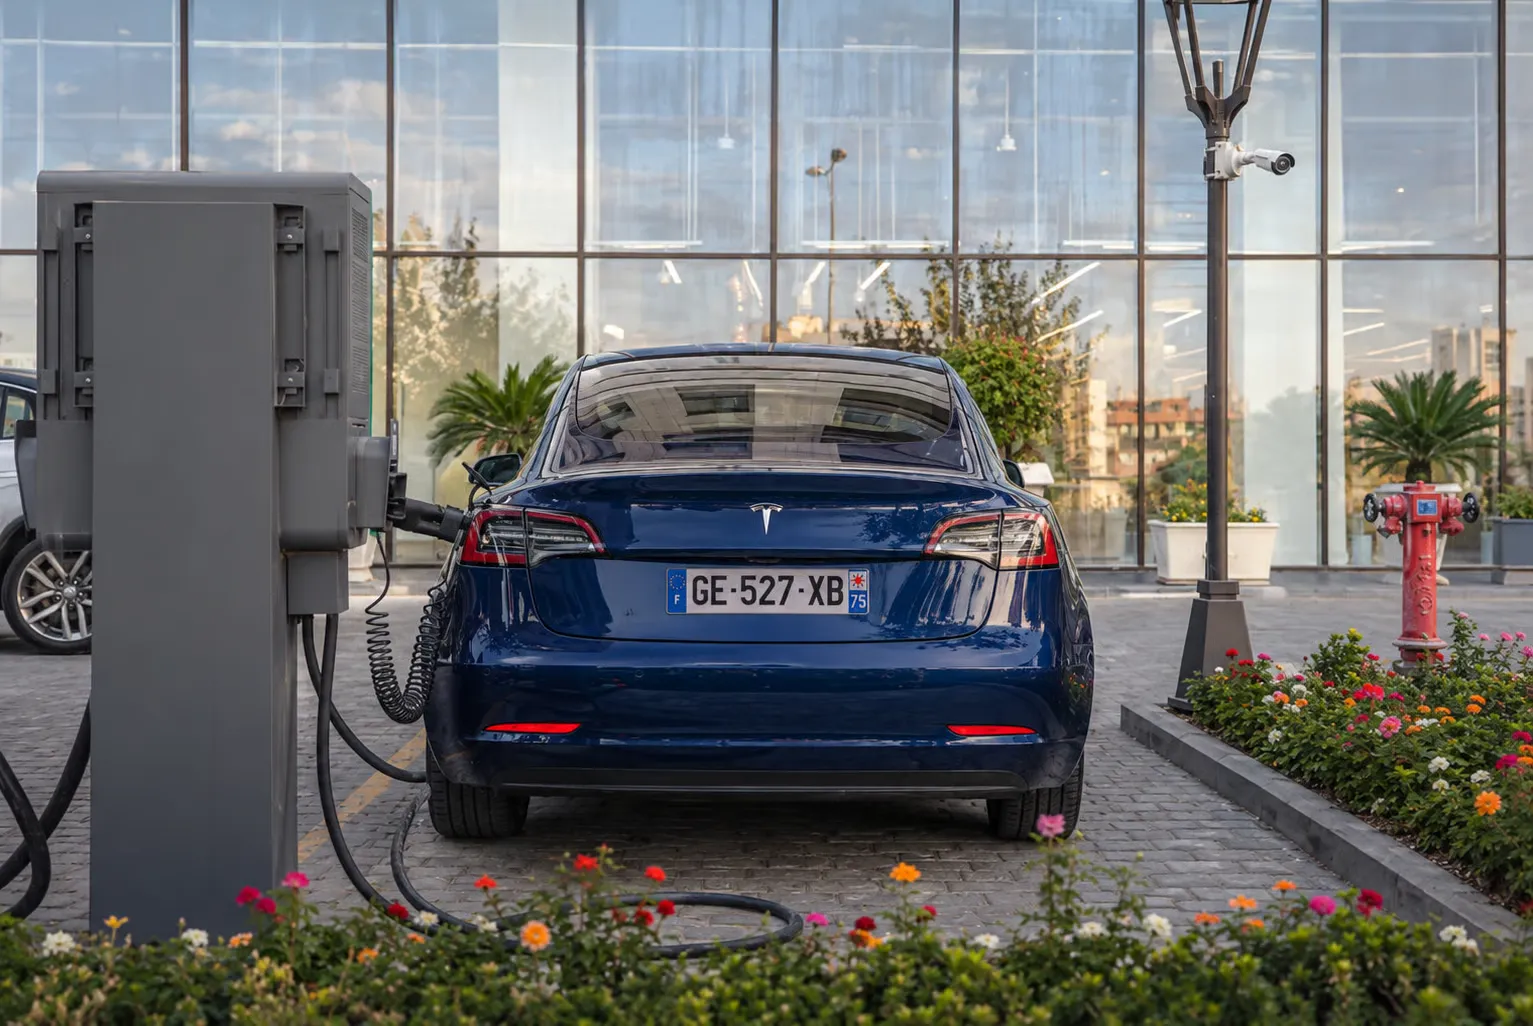
Ricaricare l’auto in ufficio non comporta alcun vantaggio in natura. Questa regola vale anche per i veicoli personali dei dipendenti. Rimane in vigore fino al 31 dicembre 2027.
Le tasse sui veicoli aziendali: l’elettrico esente
È una delle voci più onerose per una flotta a combustione. Su un’auto elettrica, questa tassa scende a zero.
La vecchia TVS è stata sostituita da due tasse annuali. La prima riguarda le emissioni di CO2. La seconda riguarda gli inquinanti atmosferici, in base all’età del veicolo e al tipo di motore. Per un’auto a combustione interna, il costo raggiunge rapidamente diverse centinaia di euro all’anno.
L’elettrica esente, l’ibrida in svantaggio
Un’auto 100 % elettrica è esente da entrambe le tasse. L’ibrida, invece, ha perso l’esenzione sul CO2 a partire dal 2025. Il suo vantaggio fiscale diminuisce quindi rispetto all’auto completamente elettrica. Per le flotte di almeno 100 veicoli, si aggiunge una terza tassa: la tassa annuale incentivante legata all’obiettivo del 18 % di veicoli a basse emissioni menzionato in precedenza. Ogni auto elettrica inclusa nella flotta avvicina l’azienda a questo obiettivo e riduce il costo complessivo.
Ammortamento e IVA: ciò che l’azienda può detrarre
Oltre alle tasse, l’auto elettrica ha un impatto minore sul reddito imponibile. Sono coinvolti due meccanismi.
Il tetto di ammortamento in base al CO2
Un’auto aziendale viene ammortizzata entro un tetto legato al livello di CO2. L’auto elettrica beneficia del tetto più alto; al di là di esso, la parte relativa del prezzo non è deducibile.
Emissioni di CO2
Tetto di ammortamento
Meno di 20 g/km (auto elettrica)
30.000 €
20–49 g/km
20.300 €
50–160 g/km
18.300 €
Più di 160 g/km
9.900 €
La differenza è evidente: 30.000 € per un modello elettrico, contro 9.900 € per un veicolo termico ad alte emissioni.
La batteria ammortizzata separatamente
La batteria può essere ammortizzata separatamente, se la fattura ne indica il costo. In tal caso questa parte è esente dal tetto previsto per il veicolo, migliorando così la deduzione complessiva.
IVA: i limiti delle auto private
Questo è il punto debole dell’auto rispetto al furgone. L’IVA sull’acquisto di un’auto privata non è rimborsabile, ad eccezione di attività specifiche come il taxi, il VTC o la noleggio. Al contrario, l’IVA sull’elettricità utilizzata per la ricarica è rimborsabile.
Accumulare, noleggiare o ottenere un rimborso?
L’azienda ha a disposizione tre opzioni, ciascuna con effetti fiscali diversi.
Accumulazione, LLD o LOA
Al momento dell’acquisto, l’azienda ammortizza il veicolo entro i limiti stabiliti. Nell’ambito di un noleggio a lungo termine, le rate di noleggio sono deducibili. Tuttavia, la parte relativa all’amortimento che supera tali limiti deve essere nuovamente reinserita nel calcolo. Per confrontare le diverse soluzioni, consultare il confronto sui leasing elettrici per professionisti.
L’indennità chilometrica, l’alternativa
In assenza di un veicolo aziendale, il dipendente può utilizzare la propria auto personale. In tal caso l’azienda gli versa un’indennità chilometrica. Buona notizia per le auto elettriche: il tasso di calcolo è aumentato del 20 %. Questa opzione evita un vantaggio in natura, ma trasferisce l’uso dell’auto al dipendente.
Quanto costa davvero un veicolo aziendale elettrico?
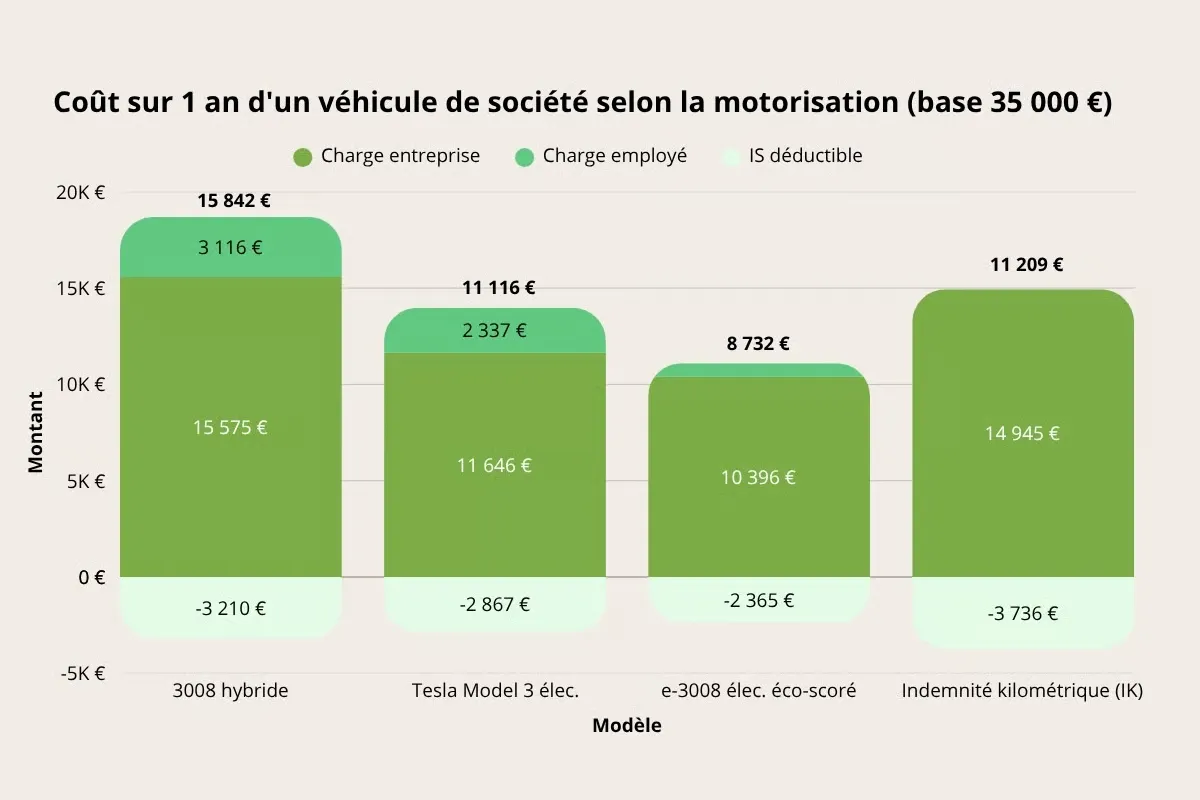
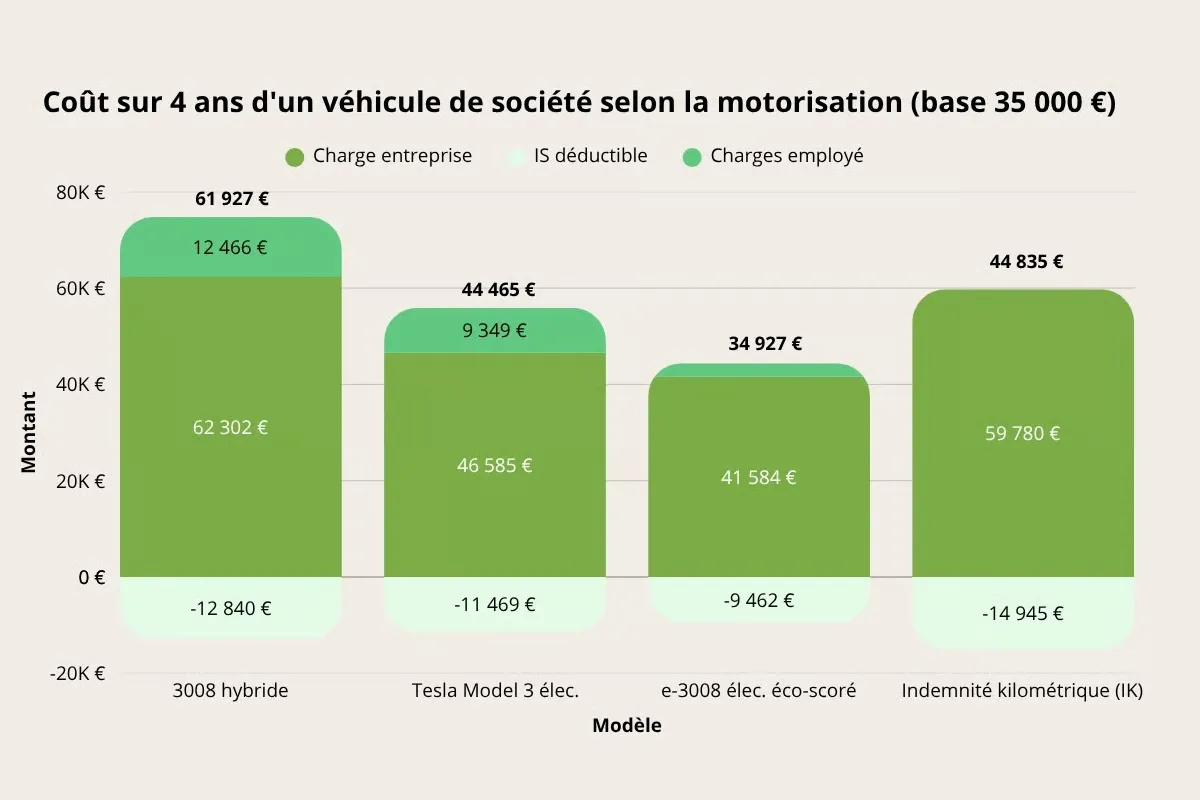
Il modo migliore per prendere una decisione rimane il calcolo del costo complessivo. Di seguito è riportata una comparazione a scopo illustrativo, basata su 35.000 €: include il costo per l’azienda, il vantaggio in natura per il dipendente e il risparmio fiscale per la società.
Soluzione (base 35.000 €)
Costo annuale
Costo su 4 anni
Peugeot 3008 ibrida
15.842 €
61.927 €
Tesla Model 3 elettrica
11.116 €
44.465 €
Peugeot e-3008 elettrica con punteggio ecologico elevato
8 732 €
34 927 €
Rimborso per chilometri percorsi
11 209 €
44 835 €
Dati forniti da 2C Consulting
L’auto elettrica con punteggio ecologico elevato risulta la meno costosa. La differenza rispetto all’ibrida ammonta a quasi 27 000 € in quattro anni. La differenza tra le due auto elettriche deriva dal punteggio ecologico: la e-3008, avente diritto a uno sconto del 70 %, riduce notevolmente il vantaggio in termini di valore per il dipendente.
Queste cifre rappresentano soltanto un esempio, da adeguare in base al modello, al prezzo e all’uso. Tuttavia la logica è valida nella maggior parte dei casi. Per quanto riguarda i veicoli commerciali, consultate anche la nostra guida sulle agevolazioni e le tasse per i veicoli commerciali elettrici.
Che cosa è cambiato per le aziende nel 2026
I bonus sono scomparsi per le persone giuridiche. Il vantaggio in natura è stato modificato a favore delle auto elettriche ecologiche. Gli ibridi, invece, subiscono maggiori tasse. La logica è chiara: ora tutti i vantaggi sono concentrati sulle auto completamente elettriche.
Domande frequenti
Come calcolare il vantaggio in natura di un’auto elettrica?
Si applica il 15 % del prezzo IVA inclusa per veicoli di meno di 5 anni. Un’auto elettrica idonea beneficia poi di una detrazione del 70 %, con un tetto massimo di 4.641,60 € all’anno.
Un’auto elettrica aziendale paga la TVS?
No. Un’auto 100 % elettrica è esentata dalle due tasse annuali che hanno sostituito la TVS.
Si può recuperare l’IVA su un’auto elettrica aziendale?
Non è previsto per l’acquisto di un’auto privata, fatta eccezione per attività come il taxi o la noleggio. L’IVA sull’elettricità utilizzata per la ricarica, invece, può essere rimborsata.
Quali incentivi per un’azienda nel 2026?
Nessun incentivo ambientale. È stato abolito per le persone giuridiche alla fine del 2024. Restano la quota CEE, ridotta, e alcuni sussidi locali.
Cos’è l’eco-score?
È il punteggio ambientale che determina l’incentivo. È presente in un elenco ufficiale e esclude alcuni modelli prodotti al di fuori dell’Europa. Consente uno sconto del 70 % sull’incentivo in natura.