
V2G avrebbe dovuto generare un guadagno di 720 euro all’anno per l’utente. Per ora vincono i sistemi chiusi e le carenze nei contatori.
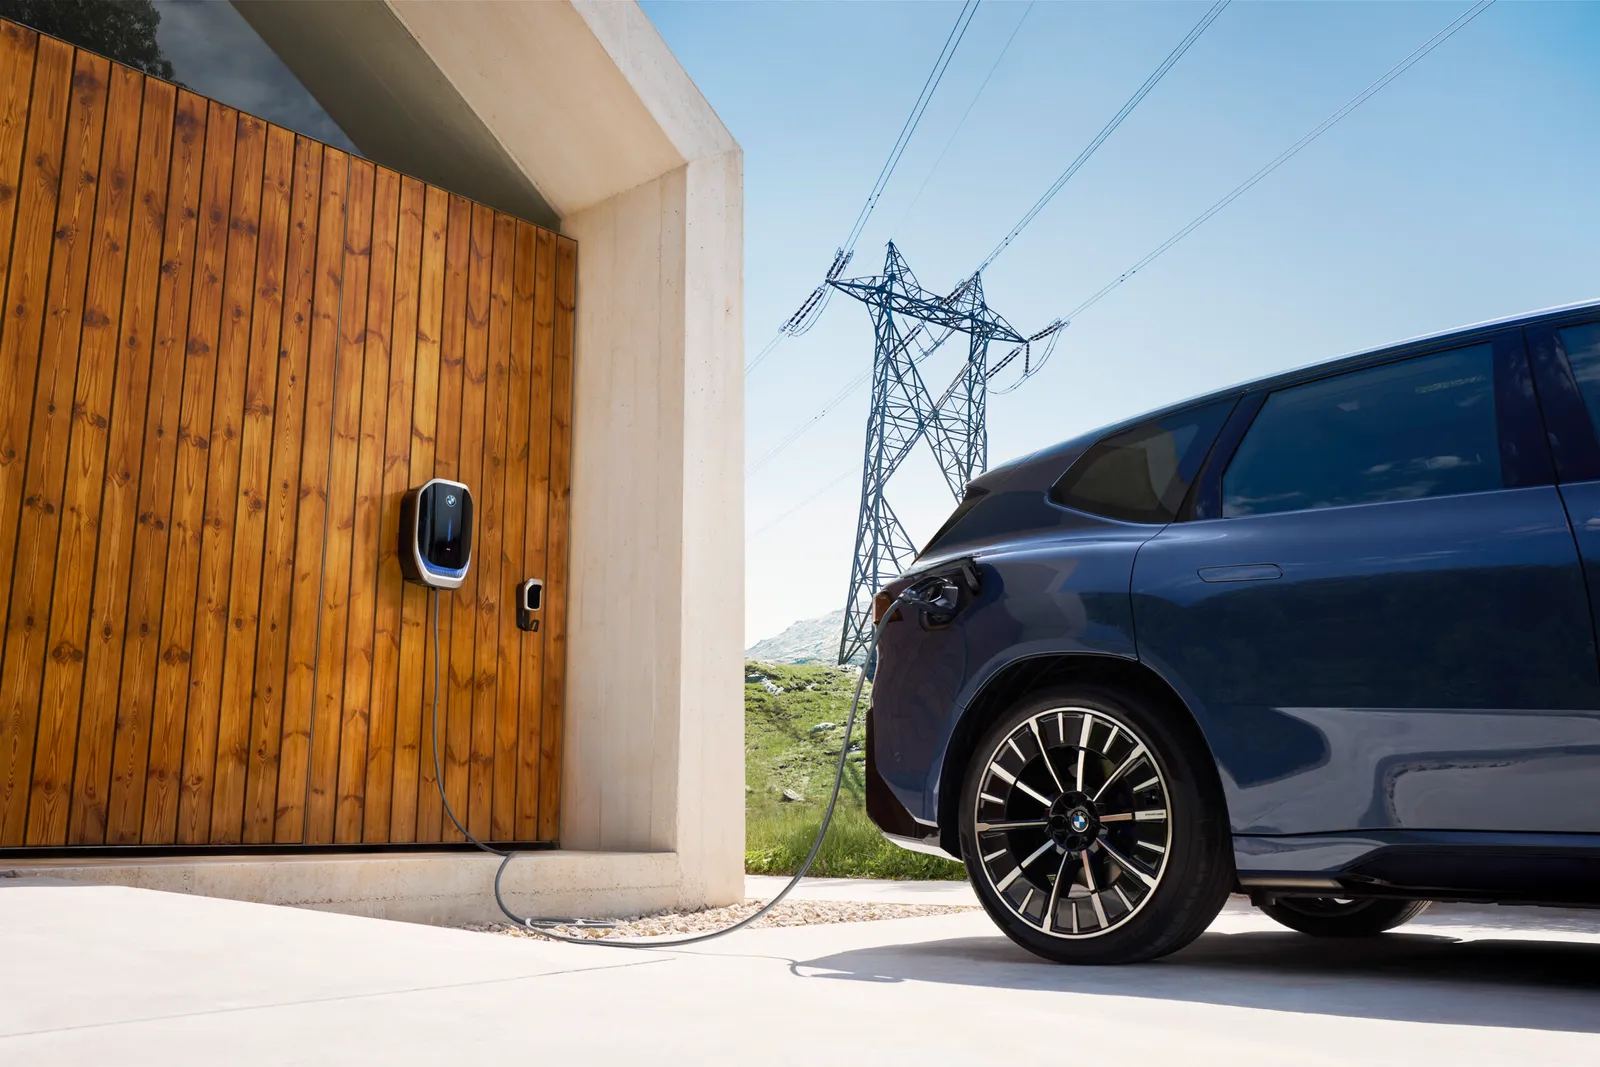
La ricarica bidirezionale torna tra le promesse dei produttori e delle aziende energetiche, ma c’è ancora un ampio divario tra le promesse e la loro attuazione concreta. In Germania, BMW e E.ON avevano parlato di 720 euro all’anno per i proprietari di un iX3, purché l’auto funzionasse come serbatoio di energia, ma tali offerte nella pratica reale sono ancora molto rare.
Indice
Mostra
Nascondi
Per i conducenti di veicoli elettrici non si tratta più di una questione legata al “se è possibile”, ma di “quando funzionerà senza complicazioni legate a wallbox, tariffe e operatori”.
720 euro sembrano una buona cifra, ma il V2G non è ancora un prodotto di massa
Sul papel il concetto è semplice: l’auto si carica quando la corrente è più economica e restituisce energia alla casa o alla rete quando i prezzi aumentano. BMW ed E.ON avevano calcolato che un proprietario di iX3 potrebbe ricevere 0,24 euro per ogni ora trascorsa collegato a un wallbox bidirezionale, il che porterebbe a 720 euro all’anno.
Il problema è che queste soluzioni praticamente non si vedono. Non si tratta della mancanza di tecnologie all’interno dell’auto stessa, poiché la batteria di trazione fa esattamente ciò per cui è stata progettata: assorbe ed restituisce energia. Il problema inizia a un livello superiore, ovvero nella comunicazione tra l’auto e il caricabatterie, il contatore, il fornitore di energia e l’operatore della rete.
Markus Hackmann di P3 Group indica diversi ostacoli. Primo, una standardizzazione frammentata. Secondo, un numero insufficiente di contatori intelligenti. Terzo, il rischio legato alle garanzie da parte dei produttori. Quarto, modelli di business poco scalabili al di fuori di progetti isolati e chiusi. In breve: la tecnologia c’è, ma manca ancora un prodotto di massa.
Un buon esempio sono la Germania. Secondo la Bundesnetzagentur, la quota di sistemi di misura intelligenti lì è soltanto del 5,5%. Si tratta di un livello molto basso per un mercato che ama parlare di trasformazione energetica.
Volkswagen vuole V2G, ma nemmeno all’interno del gruppo c’è un percorso chiaro
Nel gruppo Volkswagen questo argomento viene promosso da tempo, e non solo a livello di presentazioni. Si dice che le auto del gruppo, comprese le future piccole vetture elettriche dalla classe Polo alla Skoda Epiq, siano progettate per il V2G. Tuttavia, accanto alle ambizioni si osserva anche caos.
Elli raccoglie interessati per un’offerta che promette un reddito fino a 720 euro all’anno. Parallelamente, Skoda annuncia il prodotto Moon. Due aziende dello stesso gruppo operano nello stesso settore. Questo non sembra un ecosistema maturo e uniforme.
Dietro le quinte si sta facendo molto. Ambibox ha sviluppato un wallbox DC prodotto da Nebula, appartenente a CATL, che è stato utilizzato nei progetti Skoda e Moon. EcoG sta sviluppando software per questo settore. The Mobility House da anni promuove la tecnologia V2G, mentre Herbert Diess critica apertamente le strutture rigide degli operatori della rete di distribuzione. Quindi l’expertise c’è, ma conoscenza e hardware da soli non bastano ancora per conquistare il mercato.
C’è poi il vecchio problema, poco allettante, rappresentato dalle tariffe di rete e dalle normative. Se l’energia utilizzata per caricare o restituire energia alla rete è soggetta a doppie spese, l’aspetto economico diventa rapidamente insostenibile.
Il problema più grande sono gli ecosistemi chiusi
Oggi V2G richiede spesso un insieme specifico: l’auto giusta, il wallbox adatto, la tariffa corretta e un partner energetico idoneo. Per il cliente ciò significa essere “bloccati” in un sistema specifico. Invece della libertà di scelta, si ottiene un pacchetto da cui è difficile uscire.
È proprio l’interoperabilità multilaterale che deve cambiare le cose. Il gruppo di lavoro IEA 53 sta lavorando affinché il sistema di carica bidirezionale funzioni tra molti partecipanti al mercato, e non soltanto all’interno di un singolo ambiente aziendale. Attualmente, nella norma europea ISO 15118-20 in modalità dinamica, 57 dei 186 parametri rimangono opzionali. È un numero elevato; troppo elevato se si vuole sviluppare una rete su larga scala.
A titolo di confronto, la Cina dispone della norma GB/T, mentre il Giappone dimostra da anni con CHAdeMO che la standardizzazione può essere semplicemente più pratica. L’Europa è ancora nella fase di definizione delle regole.
Entrano in gioco anche le norme AFIR, ovvero il regolamento dell’Unione per le infrastrutture a combustibili alternativi, che potrebbe fornire parzialmente un quadro normativo. Tuttavia, le sole normative dell’Unione non sostituiranno i contatori, l’integrazione e un’offerta significativa per i clienti.
Chi guadagnerà per primo e quali conseguenze per la Polonia
È più semplice avviare un’attività lì dove ci sono grandi volumi di energia e orari di lavoro prevedibili. Pertanto, i primi veri beneficiari del V2G potrebbero essere le flotte aziendali, il trasporto e la logistica, piuttosto che un autista privato che parcheggia a volte davanti al proprio palazzo e altre volte davanti all’ufficio.
Anche a casa la concorrenza non dorme. I serbatoi di energia fissi stanno diminuendo rapidamente in costo. Ad esempio, Ankersolix offre un set plug-and-play con una capacità di 5 kWh per 1599 euro o 10 kWh per 2698 euro. Con un tasso di cambio di circa 4,3 zł per euro, si tratta di importi di circa 6,9 mila zł e 11,6 mila zł. Si tratta di somme che ancora una decina di anni fa sarebbero sembrate un errore nel listino prezzi.
In Polonia questo tema esiste più a livello di sperimentazione e annunci che di un mercato pronto per Kowalski. Operatori come GreenWay, Orlen Charge, Tauron ed Ekoen si concentrano attualmente principalmente sul caricamento tradizionale, piuttosto che su un V2G di massa per clienti privati. Se questo mercato dovesse svilupparsi maggiormente da noi, probabilmente partirà dalle case dotate di pannelli solari, dalle flotte aziendali e da offerte personalizzate per un singolo partner. Per ora potrebbe essere sufficiente, ma non parlerei ancora di un mercato aperto.
V2G non è scomparso, ma sta passando dal livello di progetto all’aspetto noioso legato a standard, contatori e fatturazioni. Secondo voi, in Polonia verrà adottato più rapidamente l’auto come serbatoio di energia o comunque un classico serbatoio domestico accanto ai pannelli solari?