
Veicolo elettrico utilitario: quali agevolazioni per i professionisti nel 2026?
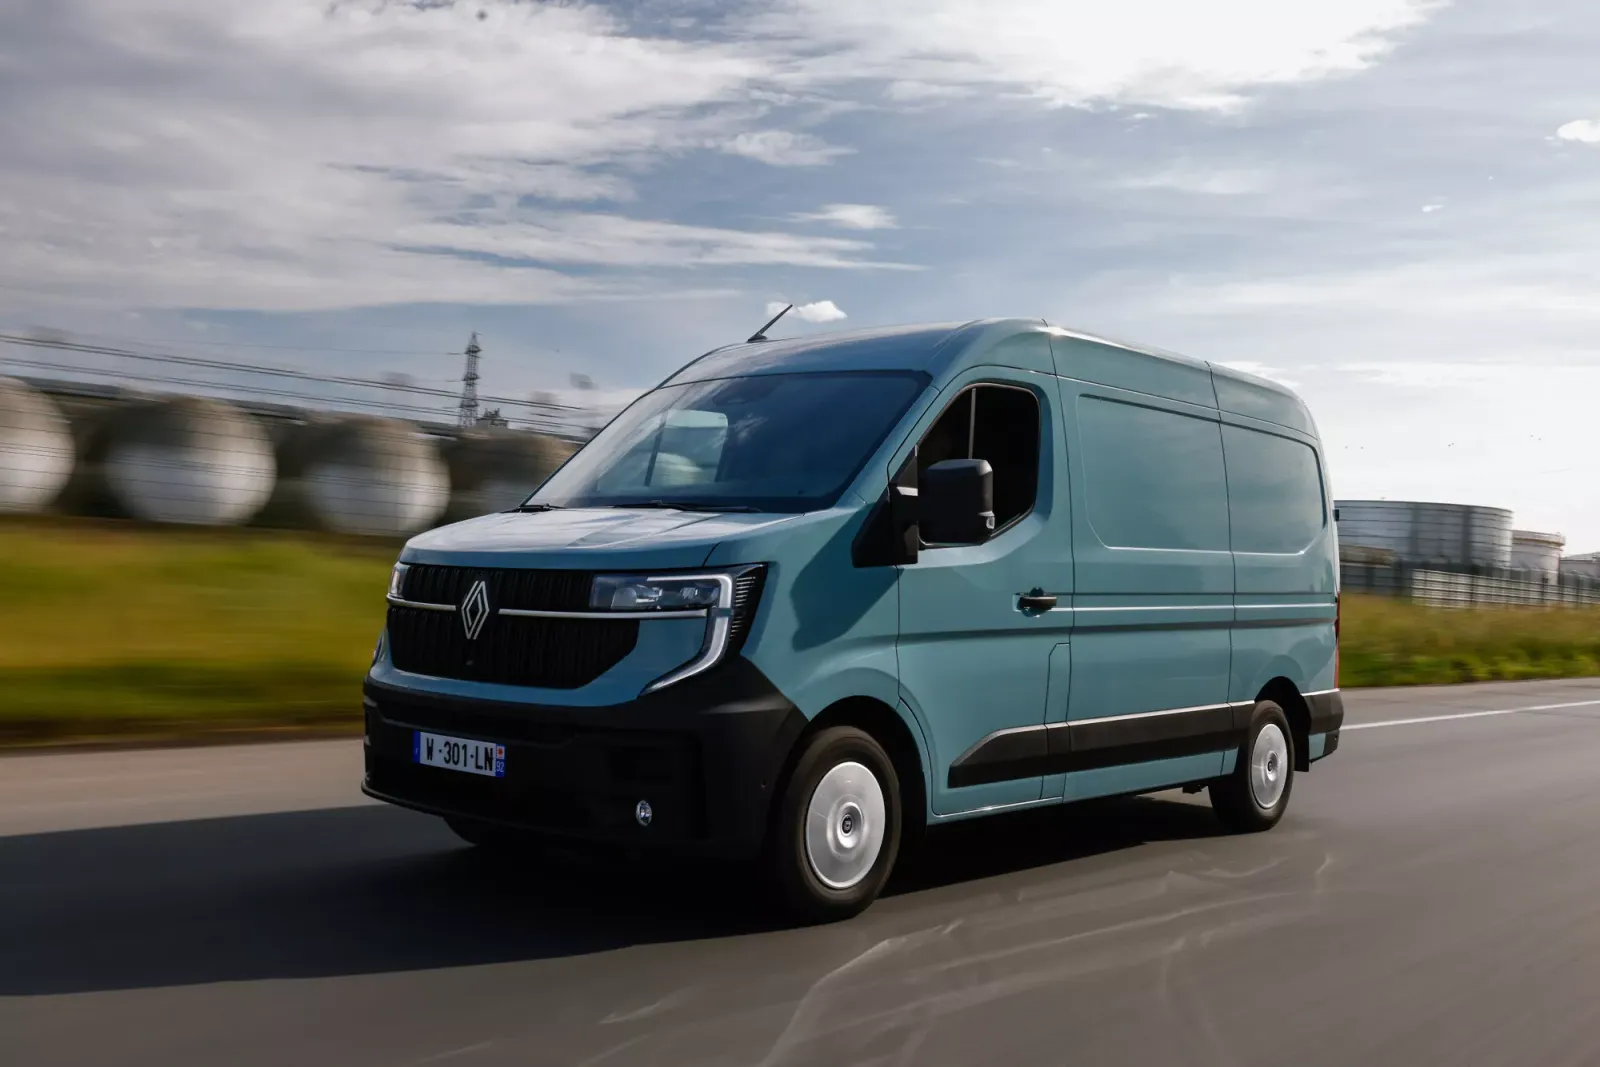
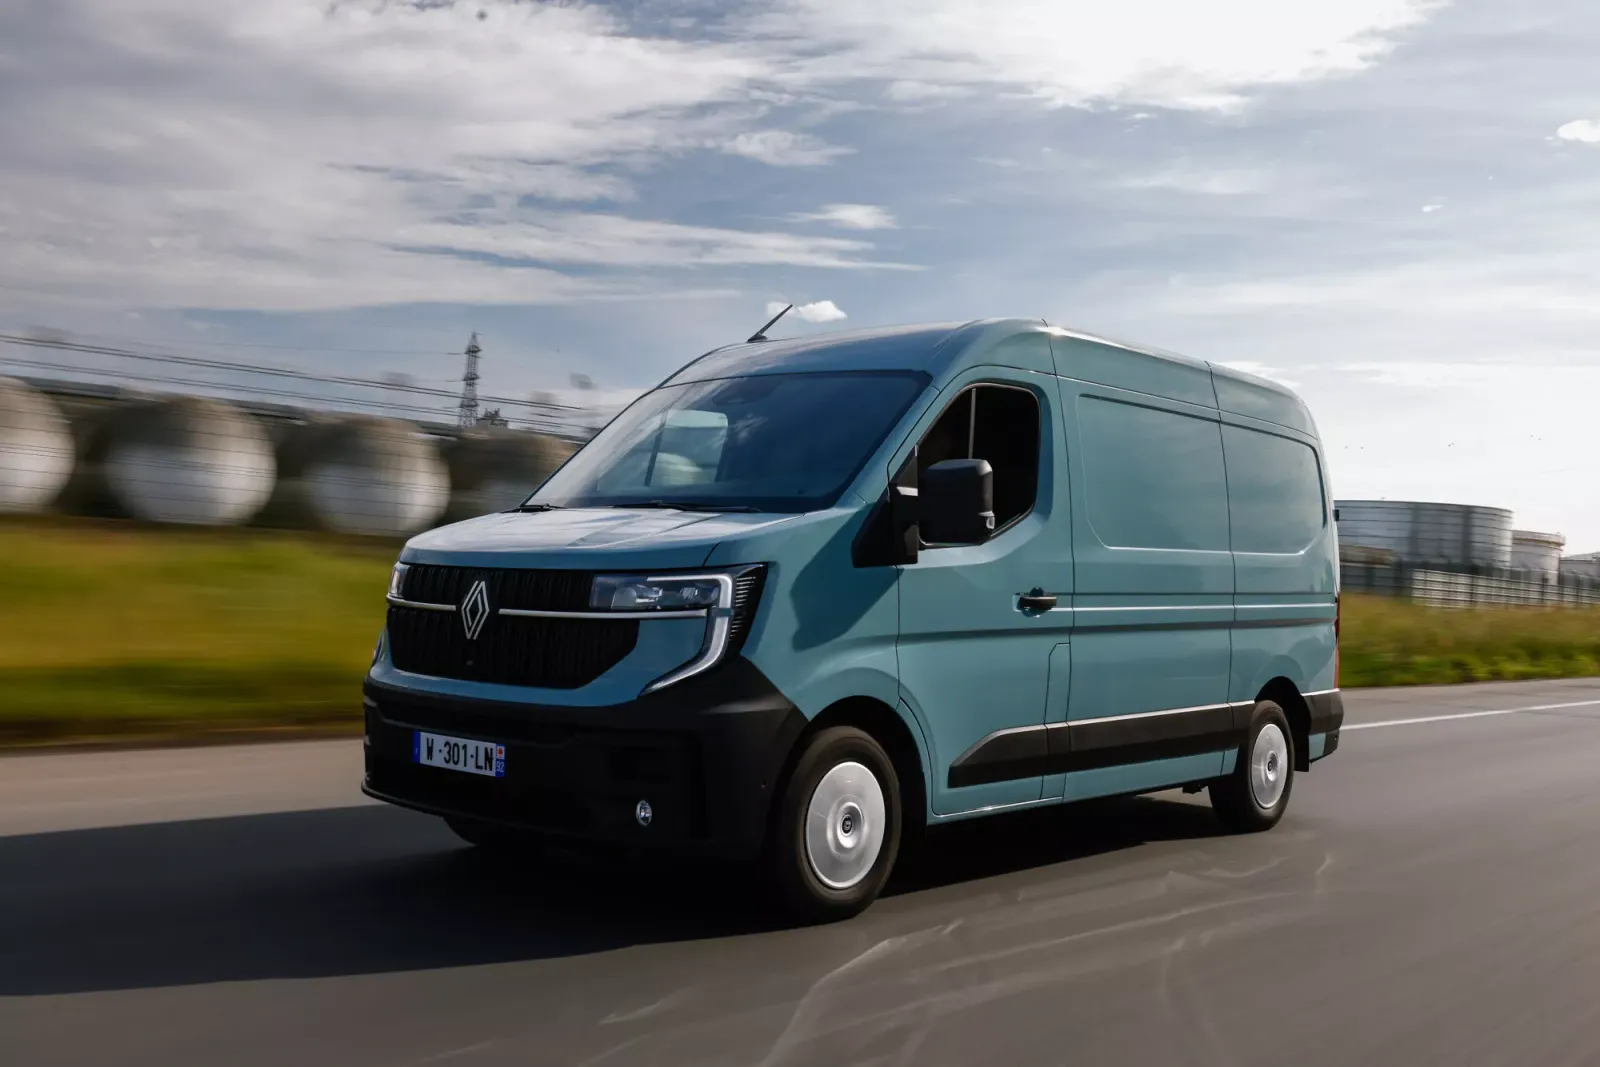
Il bonus ecologico e la proroga per la conversione sono scomparsi per i professionisti. Tuttavia, l’acquisto di un furgone elettrico continua ad essere sostenuto nel 2026: bonus CEE, agevolazioni locali e tassazione vantaggiosa. Facciamo il punto sui dispositivi disponibili.
Gli incentivi per l’acquisto di un furgone elettrico ancora utilizzabili nel 2026
Sì, un professionista può ancora ridurre il costo di un furgone elettrico nel 2026. Restano attivi tre strumenti: il bonus CEE, le agevolazioni locali e la proroga per il retrofit. Spesso si combinano con i vantaggi fiscali, descritti di seguito.
Il bonus CEE, lo strumento principale a livello nazionale
La prima CEE ha sostituito il bonus per i professionisti. Non viene erogata dallo Stato: sono le aziende fornitrici di energia a finanziarla, nell’ambito dei certificati di risparmio energetico.
Il regime si applica ai veicoli commerciali leggeri nuovi di categoria N1. Alcuni modelli N2 rientrano anch’essi, con una deroga di peso fino a 3,5 tonnellate. Tre operazioni danno diritto al bonus: l’acquisto, il noleggio a lungo termine (LLD o LOA di almeno 24 mesi) e il retrofit.
Dal decreto del 18 maggio 2026, l’importo dipende dal peso del veicolo. Viene aggiunta una maggiorazione per i modelli assemblati nell’Area economica europea e iscritti nell’elenco dell’ADEME. Per i volumi più elevati, il bonus raggiunge fino a circa 9.500 € (importo indicativo aggiornato a settembre 2026).
Profilo
Regime
Importo indicativo 2026
Azienda (persona giuridica)
Sussidio UE per veicoli commerciali
fino a circa 9.500 € (modelli grandi assemblati nell’EEE)
Imprenditore individuale
Sussidio “Coup de pouce”
a seconda dei redditi, con bonus per chilometraggio professionale a partire dal 1° settembre 2026
I importi rimangono indicativi. Variano in base al fornitore e al prezzo di mercato dei certificati. È meglio confrontare diverse offerte prima di firmare. Il sussidio non è soggetto a IVA e viene generalmente detratto direttamente dalla fattura.
Sussidi locali
Molte amministrazioni locali sostengono il passaggio ai veicoli elettrici. Regioni, dipartimenti e metropoli finanziano il rinnovo delle flotte professionali. Questi sussidi dipendono dalla zona geografica e spesso si cumulano con il sussidio UE. È necessario verificare i limiti di cumulo specifici per ciascun programma.
Zona geografica
Pubblico di riferimento
Aiuto (ordine di grandezza 2026)
Regione Provenza-Alpi-Costa Azzurra
Imprenditori individuali, PMI
fino a 15.000 €
Città di Parigi
Aziende con meno di 50 dipendenti
33 % del prezzo IVA inclusa, tetto di 6.000 €
Metropoli del Grande Parigi
PMI
fino a 6.000 €
Metropoli di Lione
Professionisti
fino a 5.000 € (veicolo commerciale leggero)
Aix-Marseille-Provence
Sostituzione di un veicolo commerciale a motore termico
1.000–3.000 €
Grenoble, Tolosa, Strasburgo
Professionisti
1.500–3.000 € (variabile)
I importi indicati sono ordini di grandezza rilevati a settembre 2026. Queste agevolazioni dipendono da un budget annuale e cambiano rapidamente. La domanda viene spesso presentata prima dell’acquisto, accompagnata dalla documentazione necessaria. Un semplice consiglio: verificare le misure disponibili nella propria regione, dipartimento e comune. Per individuare il modello più adatto alla propria attività, consultare anche la guida all’acquisto di veicoli elettrici utilitari.
E le zone a basse emissioni?
Le ZFE rimangono in vigore nel 2026. Il Parlamento aveva votato la loro abolizione nella primavera dello stesso anno. Tuttavia, il Consiglio costituzionale ne ha annullato l’efficacia il 21 maggio 2026 per motivi procedurali.
Circa venti metropoli applicano ancora restrizioni in base alla vignetta Crit’Air. Un veicolo commerciale elettrico vi può circolare senza limitazioni. Tuttavia l’argomento è ancora oggetto di dibattito, con nuove proposte di legge. È consigliabile seguire le regole della propria metropola prima di effettuare qualsiasi acquisto.
La sovvenzione per il retrofit elettrico
Il retrofit consiste nella conversione di un motore termico in un motore elettrico. Anche le persone giuridiche possono beneficiare della sovvenzione, a condizione di scegliere la conversione elettrica. Il retrofit verso un veicolo ibrido ricaricabile non è disponibile per le aziende.
Per un veicolo commerciale leggero, l’aiuto copre il 40% del prezzo di acquisto. Il importo è limitato a 4.000, 6.000 o 8.000 € a seconda della classe del veicolo. Il professionista abilitato anticipa la sovvenzione e la detrarrà dalla fattura. Le persone fisiche devono comunque rispettare determinati requisiti di reddito.
La tassazione, il vero strumento per risparmiare con i veicoli utilitari
Gli aiuti diretti sono diminuiti notevolmente. La tassazione diventa quindi lo strumento principale per risparmiare. Per un veicolo utilitario, risulta addirittura più vantaggiosa rispetto a un’auto. Si accumulano tre vantaggi, senza limiti penalizzanti.
Una IVA rimborsabile al 100 %
Un’azienda può recuperare l’IVA sostenuta per l’acquisto di un veicolo utilitario. Ciò riduce immediatamente del 20 % il prezzo di acquisto. Un’auto privata non garantisce questo diritto, salvo casi specifici.
Anche l’IVA relativa all’elettricità utilizzata per la ricarica è rimborsabile. Allo stesso modo, l’IVA relativa alle spese di manutenzione può essere detratta. La differenza rispetto a un veicolo turistico è evidente.
Un ammortamento senza limiti
Nel caso di un’auto turistica, l’amortamento è limitato in base ai livelli di CO2 (articolo 39-4 del CGI). Il limite raggiunge i 30.000 € per un modello elettrico, 18.300 € per veicoli con un livello di CO2 compreso tra 50 e 160 g/km, e 9.900 € per quelli con valori superiori.
Un veicolo commerciale N1 è esentato da questo tetto massimo. Il costo di acquisto viene ammortizzato interamente, in genere in quattro o cinque anni. I canoni di locazione LLD, LOA o leasing vengono detratti al 100%. Anche la batteria, fatturata separatamente, viene ammortizzata, al di fuori di questo tetto.
Esenzione dalle tasse annue sui veicoli aziendali
L’antica TVA è stata sostituita da due tasse annue: una sul CO2 e l’altra sui inquinanti. Queste tasse riguardano i veicoli turistici. I veicoli commerciali N1 non rientrano nel loro ambito, indipendentemente dal tipo di motore.
Pertanto un veicolo commerciale elettrico gode di due tipi di protezione: l’esenzione per non rientrare nell’ambito di applicazione delle tasse e l’esenzione legata alle zero emissioni. Per un veicolo turistico a combustione, queste tasse possono raggiungere rapidamente diverse centinaia di euro all’anno per veicolo.
La trappola dei derivati VP
Un derivato VP è un N1 simile a un’auto, spesso a due posti con pavimento piatto. Teoricamente mantiene le caratteristiche di veicolo commerciale. Tuttavia l’amministrazione controlla l’uso effettivo del veicolo.
Un utilizzo simile a quello di un’auto può portare a una rivalutazione della categoria. L’azienda perde così l’esenzione e torna al tetto di ammortamento previsto. Il fattore chiave rimane la prova dell’uso a fini professionali. È ancora possibile avere cinque posti, purché non ci siano più di due file di sedili.
Ricarica: una postazione a disposizione dell’azienda
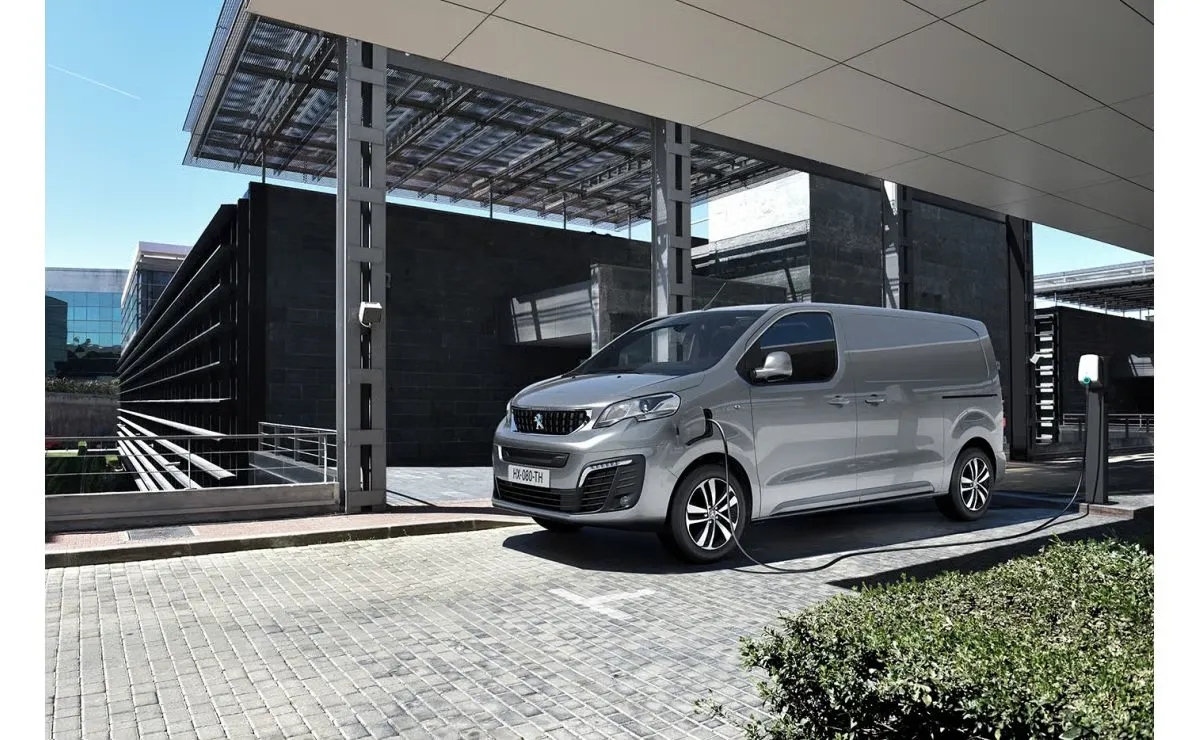
La ricarica di un veicolo commerciale avviene spesso presso il deposito, di notte. In tal caso la colonnina diventa un elemento da integrare nel progetto. La sua tassazione rimane vantaggiosa, anche se gli incentivi sono diminuiti.
Una colonnina ammortizzabile, una IVA recuperabile
Una colonnina installata sul posto rappresenta un bene immobile. Viene ammortizzata nel corso della sua durata di utilizzo. L’IVA relativa può essere recuperata per uso professionale.
Alcuni equipaggiamenti consentono un’amortizzazione accelerata, nell’ambito della transizione energetica. L’installazione deve essere effettuata da un professionista certificato IRVE. Questa è una condizione per accedere agli incentivi.
Il futuro nel 2026: un sostegno ormai raro per le flotte leggere
Advenir ha notevolmente ridotto i propri sussidi. Le colonnine per flotte nei parcheggi privati non sono più finanziate dal 2023. I bonus destinati ai professionisti del settore automobilistico sono scomparsi dal 1° gennaio 2026.
Oggi Advenir si concentra principalmente sui veicoli pesanti e su progetti collettivi in condominio. Per un artigiano, è meglio rivolgersi ai sussidi locali e all’ammortamento. Da sapere: fino al 31 dicembre 2027, ricaricare sul posto di lavoro a scopo personale non conferisce alcun vantaggio in natura.
Avere o no un furgone elettrico in affitto?
Il professionista ha a disposizione tre opzioni: l’acquisto, la LLD e la LOA. Con l’acquisto, l’azienda ammortizza il veicolo e recupera la IVA. Con l’affitto, i canoni di locazione sono deducibili, senza limite massimo per un furgone.
La LLD semplifica la gestione e migliora la liquidità finanziaria. La LOA prevede l’opzione di acquisto alla scadenza del contratto. La detrazione CEE è valida anche per i contratti di noleggio, a partire da 24 mesi. Per confrontare le diverse soluzioni, consultare il confronto dei leasing elettrici per professionisti.
Quanto risparmia davvero un artigiano?
I calcoli vengono effettuati al prezzo al netto di IVA, poiché il professionista può recuperare l’IVA pagata. Prendiamo in considerazione un furgone compatto, con una percorrenza annua di 20.000 km per 4 anni. I prezzi di acquisto sono indicativi; i costi energetici si riferiscono a settembre 2026.
Il contesto influisce notevolmente sui calcoli. A settembre 2026 il diesel raggiunge in media 2,40 € al litro, un record. L’elettricità, invece, costa circa 0,20 € per kWh. La differenza di costo in base all’uso diventa quindi considerevole.
Voci di spesa (al netto di IVA)
Furgone elettrico
Furgone diesel
Prezzo di acquisto al netto di IVA (indicativo)
35 000 €
28 000 €
Contributo CEE
− 5 000 €
—
Costo netto di acquisto
30 000 €
28 000 €
Energia per 4 anni (80 000 km)
circa 2 670 €
circa 10 400 €
Manutenzione per 4 anni
circa 2 000 €
circa 4 000 €
Costo totale per 4 anni
circa 34 670 €
circa 42 400 €
Dopo quattro anni la differenza raggiunge quasi 7 700 € a favore del veicolo elettrico. Entrambi i veicoli beneficiano dell’IVA e hanno un ammortamento illimitato. La differenza dipende quindi dal contributo CEE e, soprattutto, dai costi energetici. Un sostegno locale amplierebbe ulteriormente questa disparità.
Questo calcolo non tiene conto né dell’accesso alle ZFE né del valore di rivendita. Rimane puramente indicativo e deve essere adeguato in base al modello, al chilometraggio e alla zona geografica. Sul campo, dei professionisti confermano l’interesse di questo passaggio. Da leggere anche: il racconto di Hervé, che è passato al Kangoo E-Tech, e quello di un artigiano che punta a percorrere 500.000 km con il suo veicolo elettrico.
Sussidi per i veicoli commerciali elettrici: ciò che è scomparso nel 2026
Il bonus ecologico non è più disponibile per le persone giuridiche dal 2 dicembre 2024. Anche la proroga per la conversione è stata eliminata per le aziende. Solo il retrofit mantiene un incentivo specifico.
Queste eliminazioni spiegano il cambiamento di logica. La tassazione e il bonus CEE diventano i principali strumenti per risparmiare. Un veicolo commerciale elettrico continua quindi ad essere sostenuto, ma in modo diverso rispetto al passato.
Domande frequenti
Si può ancora ottenere il bonus ecologico per un furgone professionale?
No. Il bonus è stato abolito per le persone giuridiche il 2 dicembre 2024. La quota CEE ne ha preso il posto come aiuto nazionale.
Qual è l’aiuto disponibile per un autonomo?
La IVA è rimborsabile su un furgone elettrico?
Sì, al 100% sull’acquisto. Anche la IVA relativa all’elettricità e alle manutenzioni è rimborsabile.
Un furgone elettrico paga le tasse sui veicoli d’impresa?
No. I furgoni N1 rimangono esenti da queste tasse. Un modello elettrico è comunque esentato.
Vi sono agevolazioni per il retrofit di un furgone?
Sì. La sovvenzione per il retrofit elettrico copre il 40 % del prezzo. È soggetta a un tetto in base alla classe del veicolo.