
La crescita inarrestabile di Leapmotor — Rapporto sulle vendite di veicoli elettrici in Cina ad agosto (45% di quota per i BEV)
Sostieni il lavoro di CleanTechnica con una sottoscrizione a Substack, su Patreon o tramite Stripe. Aiutaci a produrre tutto il contenuto di alta qualità e originale che pubblichiamo settimana dopo settimana, nonostante le sfide rappresentate dall’AI per lo scraping dei contenuti, dai social media antisociali, dall’inflazione e da altri ostacoli.
I prezzi elevati della benzina e un flusso ininterrotto di nuovi veicoli elettrici hanno permesso ad agosto di raggiungere una quota di mercato del 65% per i veicoli elettrici, un nuovo record!
Tuttavia, se in passato il record di quota di mercato era stato raggiunto grazie a forti vendite di veicoli elettrici, questa volta il risultato record è dovuto a un calo significativo dei veicoli a combustione interna. Il mercato complessivo è diminuito del 24% rispetto all’anno precedente, arrivando a circa 1,5 milioni di vendite. In mezzo a questi numeri negativi — i veicoli ibridi plug-in sono diminuiti del 30% e i modelli ad autonomia estesa del 22% — l’unico tipo di motore con risultati positivi sono stati i veicoli elettrici, che hanno registrato un aumento del 1% rispetto all’anno precedente.
L’aggiunta della quota del 45% delle auto elettriche a batteria alle PHEV (20% di quota) ha significato che, ad agosto, il 65% di tutti le auto vendute in Cina era dotato di presa di ricarica! Se questa tendenza continuerà in futuro, il mercato cinese sarà completamente elettrificato entro il 2030 e sarà composto al 100% da auto elettriche a batteria entro il 2035!
Questo ottimo risultato ha portato la quota del 2026 al 57%, già superiore di 3% rispetto al risultato dell’intero anno 2025. Le sole auto elettriche a batteria hanno raggiunto il 38% (rispetto al 33% del 2025).
A questo ritmo, prevedo che la quota finale delle auto elettriche in Cina per il 2026 sarà superiore al 60%, con le sole auto elettriche a batteria che supereranno il 40%. E quando il più grande mercato automobilistico mondiale sarà così elettrificato… allora l’industria dei motori a combustione interna sarà in seri guai.
(Il che significa che investire denaro nella ricerca e sviluppo per le tecnologie a combustione interna oggi è come gettare i soldi via, poiché non ci sarà abbastanza tempo per recuperare i costi di investimento.)
Un’altra statistica interessante è che la distribuzione tra veicoli elettrici puri e ibridi plug-in sta cambiando, a vantaggio dei VEI. All’inizio dell’anno, gli PHEV ne traevano vantaggio grazie alla diminuzione delle vendite dei VEI dovuta agli incentivi, ma i veicoli elettrici puri stanno tornando con forza. Ad agosto la proporzione era del 69% contro il 31%, a favore dei VEI, con una media per il 2026 del 67%/33%.
Storicamente, questa è la più alta quota di VEI dal 2023, e rappresenta un passo verso il ritorno alla distribuzione del 80% contro il 20% dei primi anni sul mercato cinese degli EV. Con la fine degli incentivi per gli PHEV entro la fine di quest’anno, il 2027 potrebbe essere il primo anno dal 2022 in cui si registrerà nuovamente una simile distribuzione delle vendite.
Un altro cambiamento significativo che si sta verificando nell’industria automobilistica cinese è l’aumento dell’importanza delle esportazioni per i produttori locali. Solo ad agosto sono state esportate quasi un milione di unità (888.000), con un aumento del 78% rispetto all’anno precedente; la quota di veicoli elettrici in queste esportazioni segue da vicino quella del mercato interno: il 58% di veicoli elettrici ad agosto, contro il 40% nello stesso mese dell’anno scorso.
A causa di queste significative esportazioni mensili di veicoli elettrici da parte dei produttori cinesi, unitamente all’ascesa di aziende locali come Vinfast in Vietnam, Togg in Turchia o Tata e Mahindra in India, i produttori tradizionali non solo faticano nel mercato cinese, che è il più grande al mondo, ma sono sotto pressione anche altrove; pertanto è solo un’illusione pensare che possano resistere all’ondata dei veicoli elettrici mantenendo i loro modelli a combustione nei mercati al di fuori della Cina.
Un effetto secondario di questa spinta all’esportazione è che, poiché anche le esportazioni cinesi sono fortemente basate su veicoli elettrici, anche i mercati di esportazione stanno diventando sempre più orientati verso i veicoli elettrici man mano che i produttori cinesi acquisiscono quote di mercato sempre maggiori.
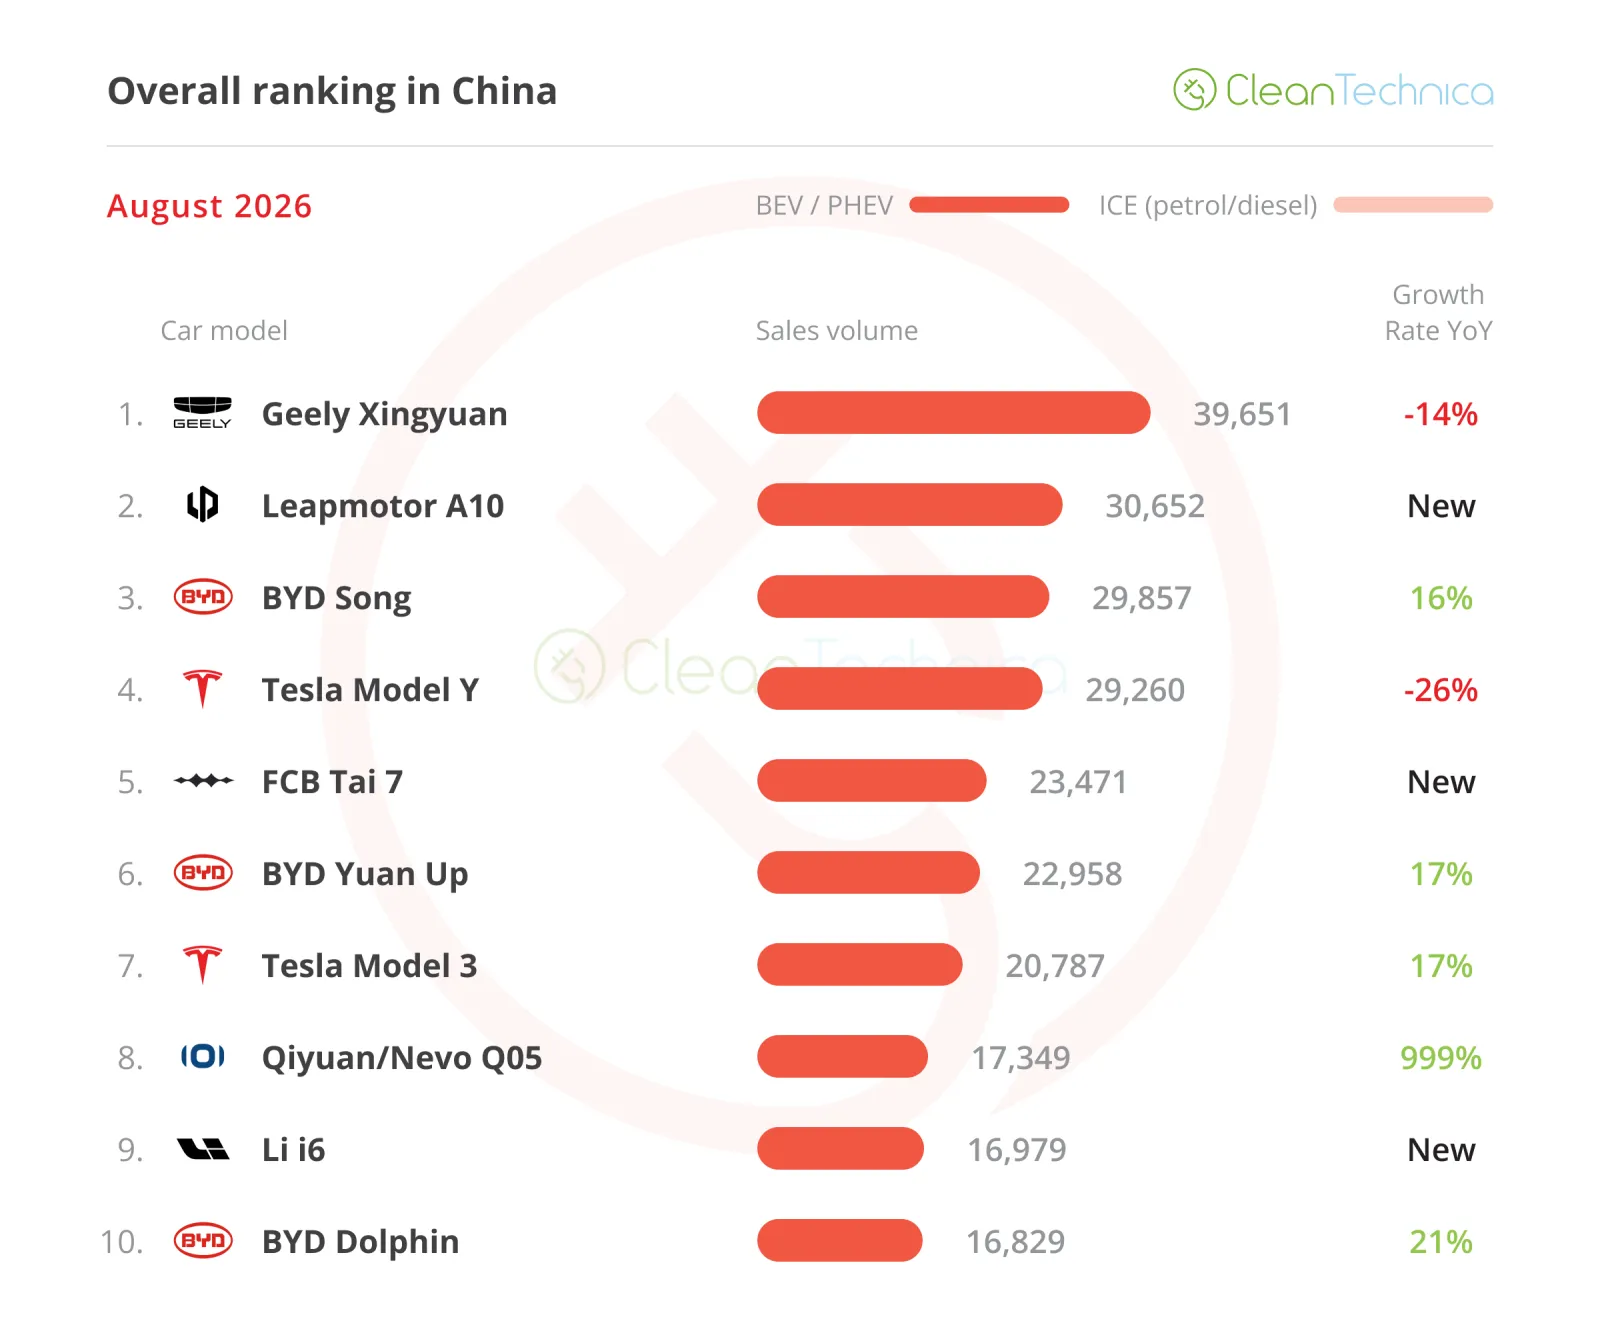
L’estinzione dei veicoli a combustione interna è evidente anche nella classifica generale: ad agosto infatti nel mercato complessivo ci sono altri dieci modelli interamente elettrici tra i primi posti — otto dei quali sono modelli puramente elettrici! (Per questo motivo, a partire dal mese prossimo non mostrerò più la classifica generale dei dieci modelli migliori — a causa di… ridondanza).
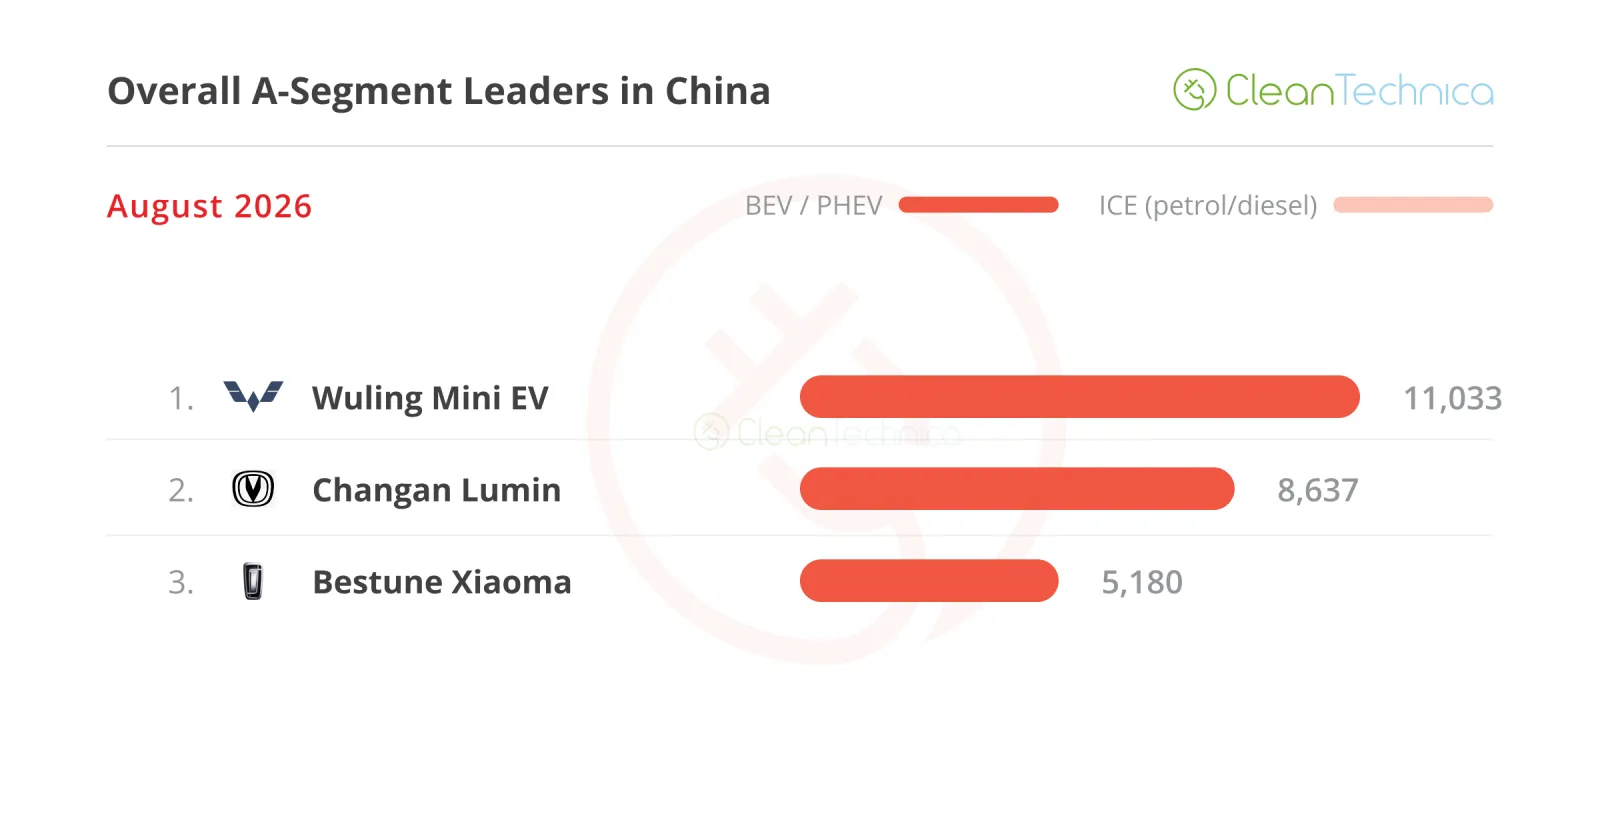
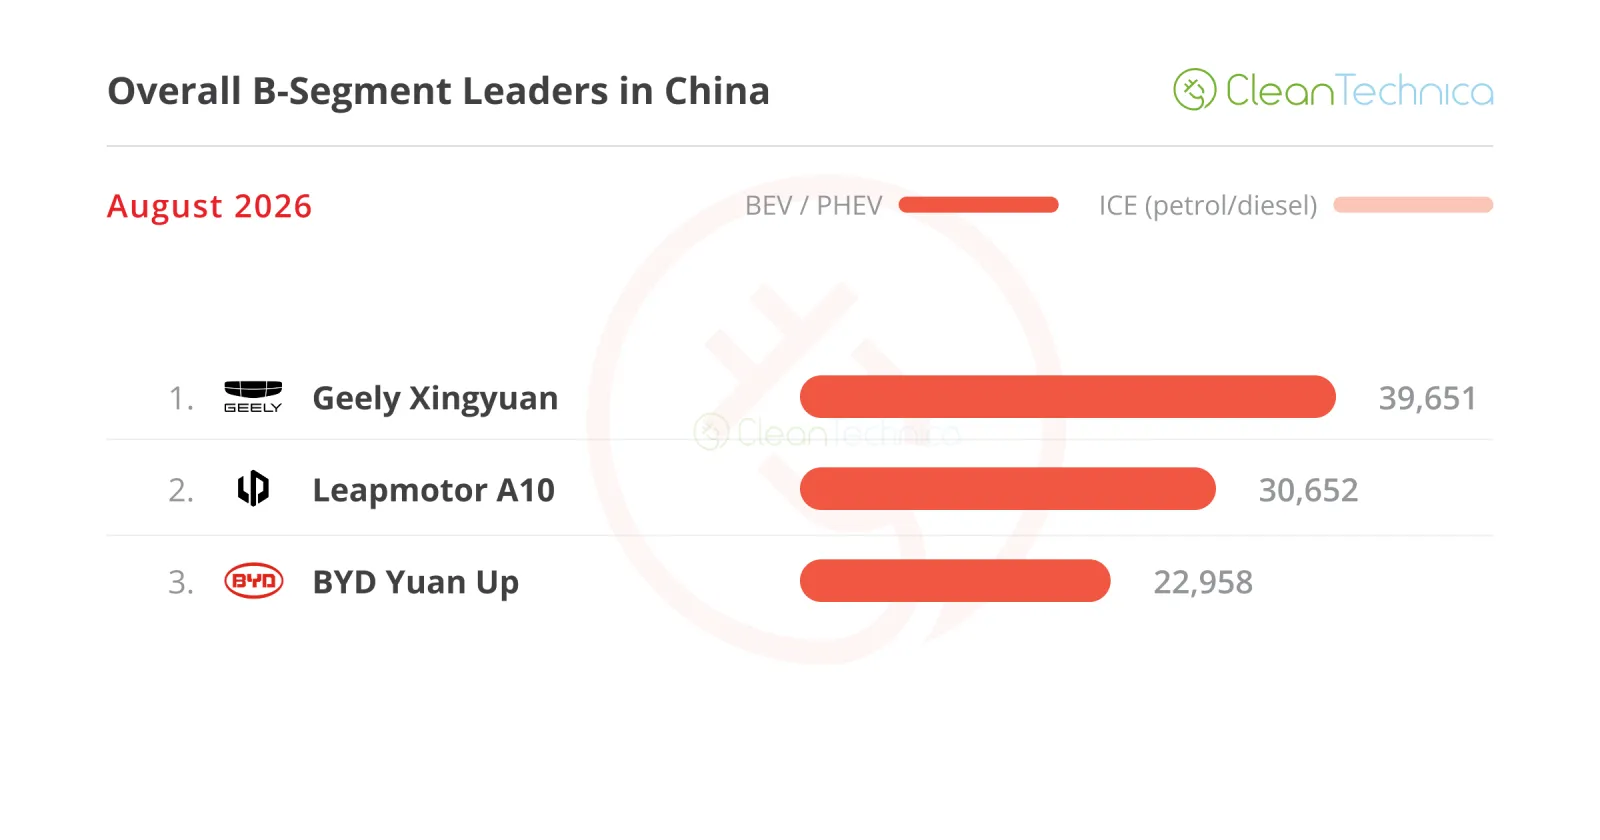
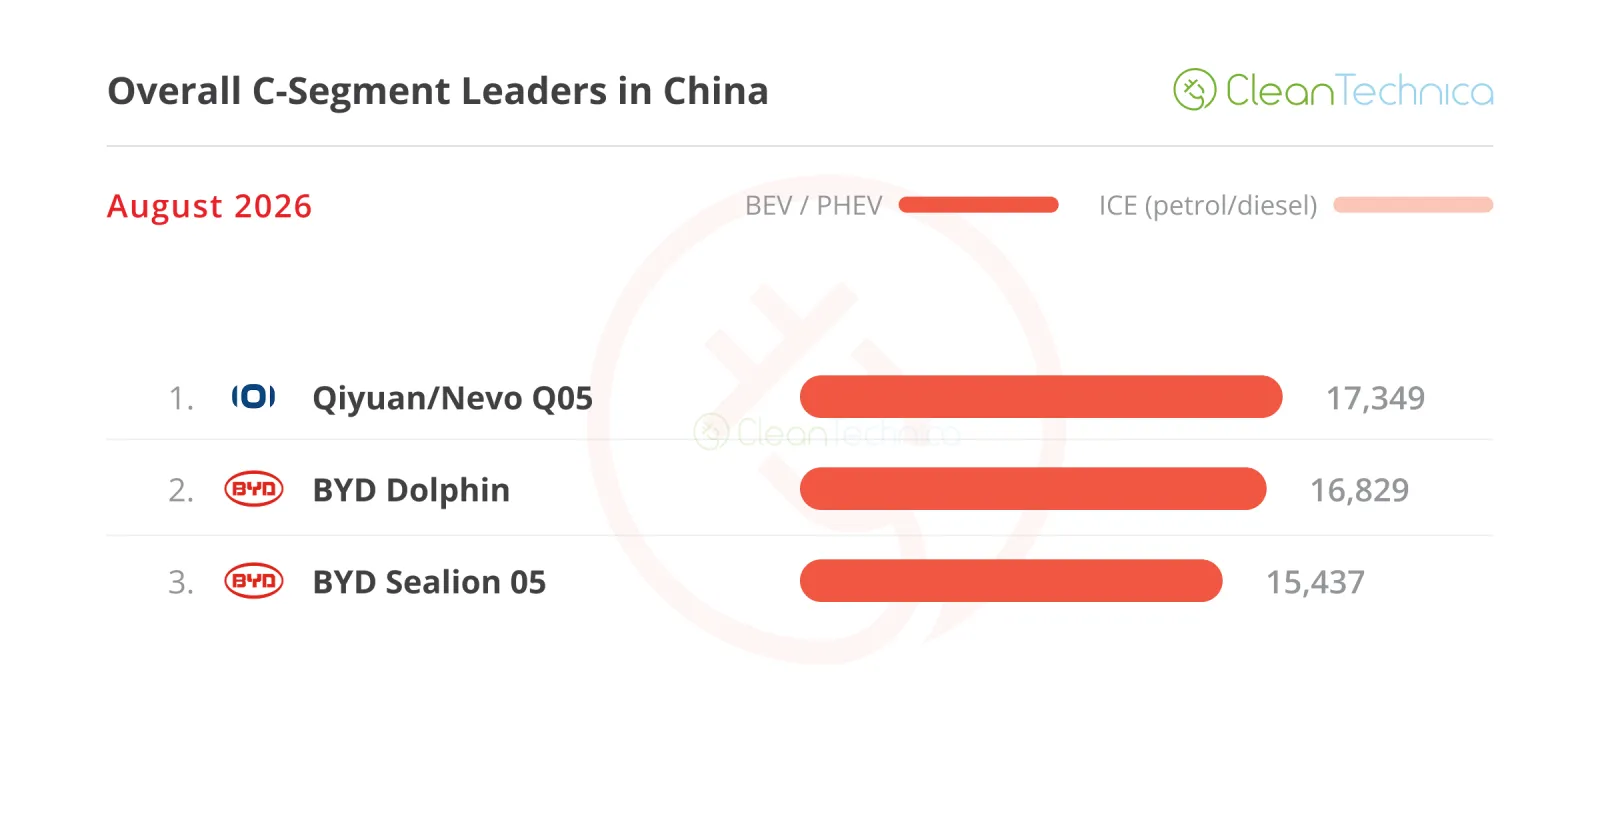
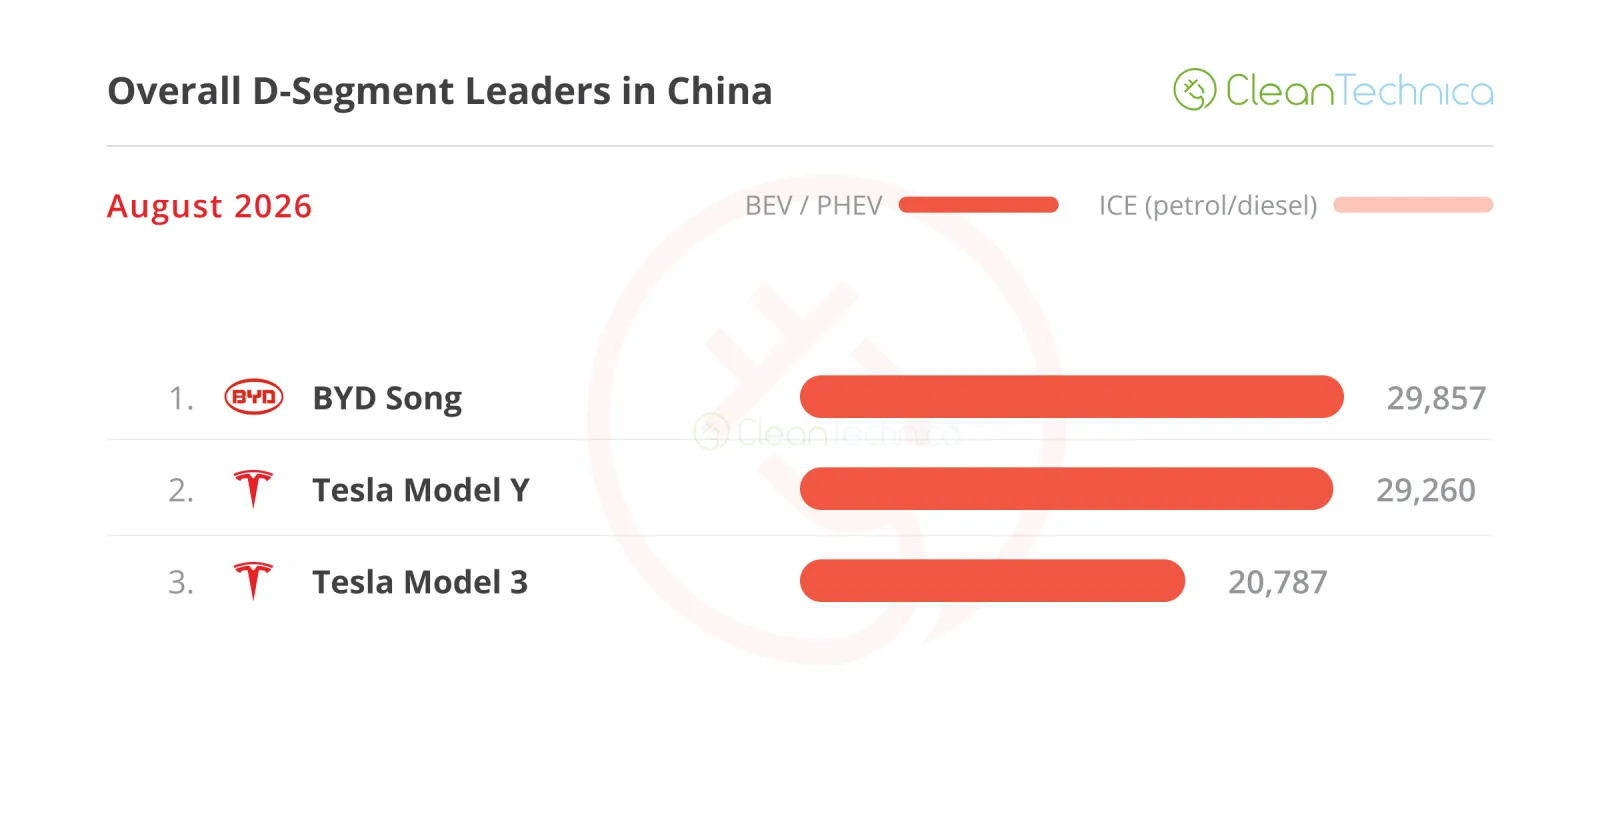
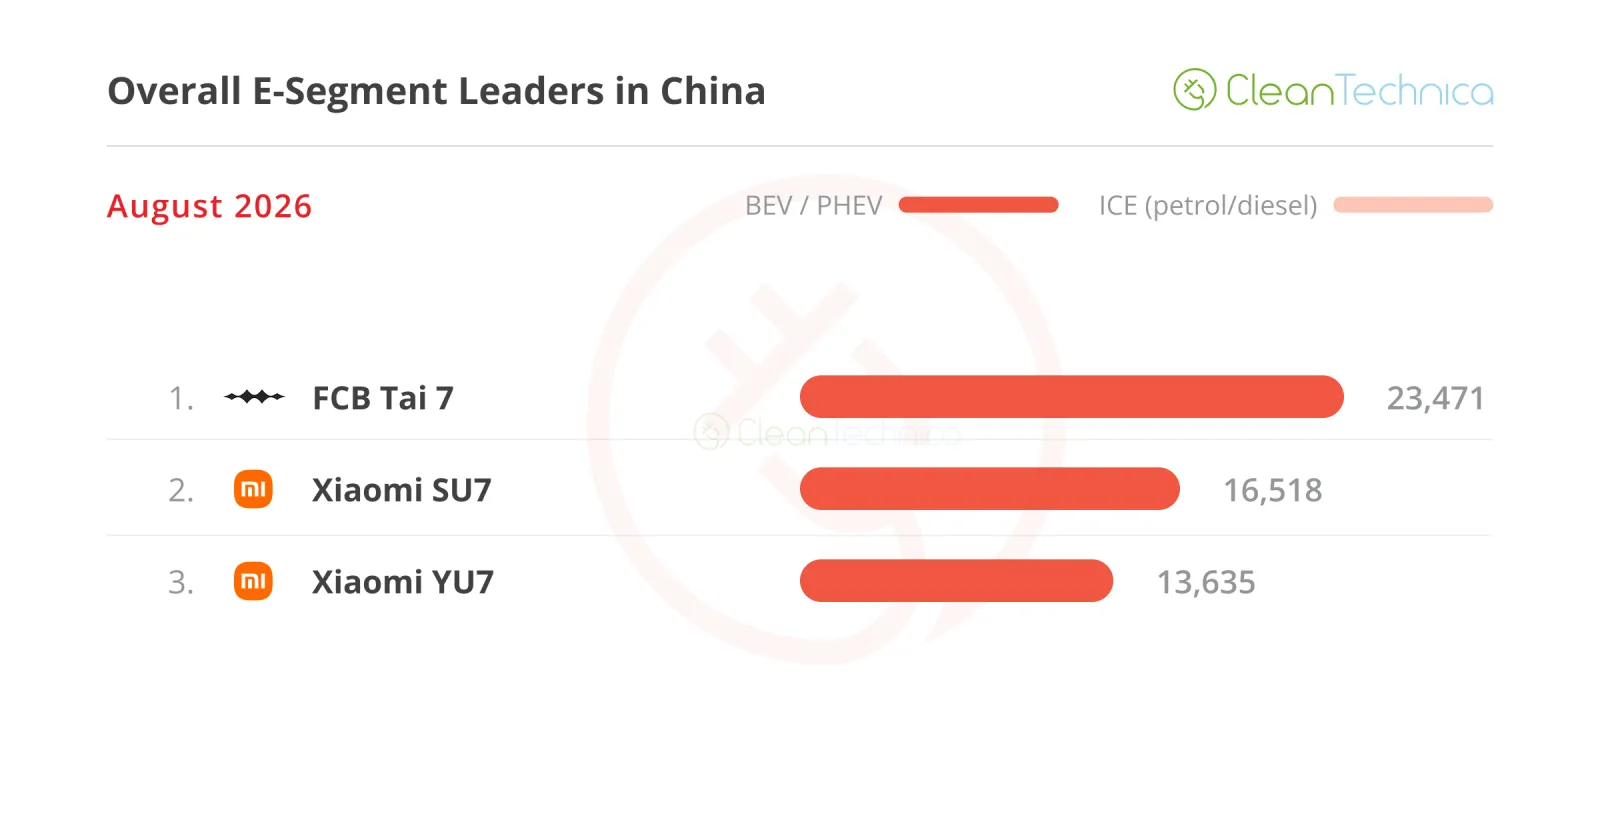
Osservando i modelli più venduti in diverse categorie di dimensioni, l’estinzione dei motori a combustione interna è evidente. Tutte le categorie presentavano modelli elettrici al 100%, e tra questi solo tre non erano completamente a batteria.
Dando un’occhiata rapida alle cinque categorie di dimensioni, il punto di forza è rappresentato dal Fang Cheng Bao Tai 7, che supera i modelli Xiaomi. Tuttavia, dato che il produttore di telefoni si è trasformato in una startup dedicata alle auto elettriche pronta a lanciare i nuovi Giga-SUV (Skynomad, N70 e N90), la leadership di FCB potrebbe rivelarsi temporanea.
Inoltre, due osservazioni riguardo alle due categorie più piccole: il segmento B sta vivendo il suo momento migliore di sempre, con i concorrenti che cercano di replicare la formula del Geely Xingyuan. Finora nessuno è riuscito ad avvicinarsi a esso, ma Leapmotor è sulla strada giusta, visto che la produzione del suo nuovo crossover A10 continua ad aumentare. Leapmotor non ha ancora finito di lavorare sul segmento B, poiché l’hatchback A05, un vero rivale del Geely Xingyuan, è già stato lanciato e a agosto ne erano state vendute oltre 8.000 unità. Con l’arrivo imminente anche di una nuova generazione di BYD Seagull, progettata appositamente per superare il Geely Xingyuan, la categoria dei subcompatti è ora l’aspetto più interessante del mercato cinese delle auto elettriche.
Per quanto riguarda le auto urbane, le vendite sono state influenzate dalla riduzione degli sussidi avvenuta all’inizio dell’anno, con questa categoria che si riprende lentamente dai risultati deludenti dei primi mesi. Sebbene il Wuling Mini EV rimanga l’unico concorrente rilevante nel complesso, il Changan Lumin ha raggiunto le 8.637 unità ad agosto, il miglior risultato dell’anno, permettendogli di conquistare il secondo posto in questa categoria. Ci è riuscito superando il Xiaoma di Bestune e il Panda di Geely. Tuttavia, ciò di cui questa categoria aveva davvero bisogno erano nuovi modelli. Il BYD Racco, forse?…
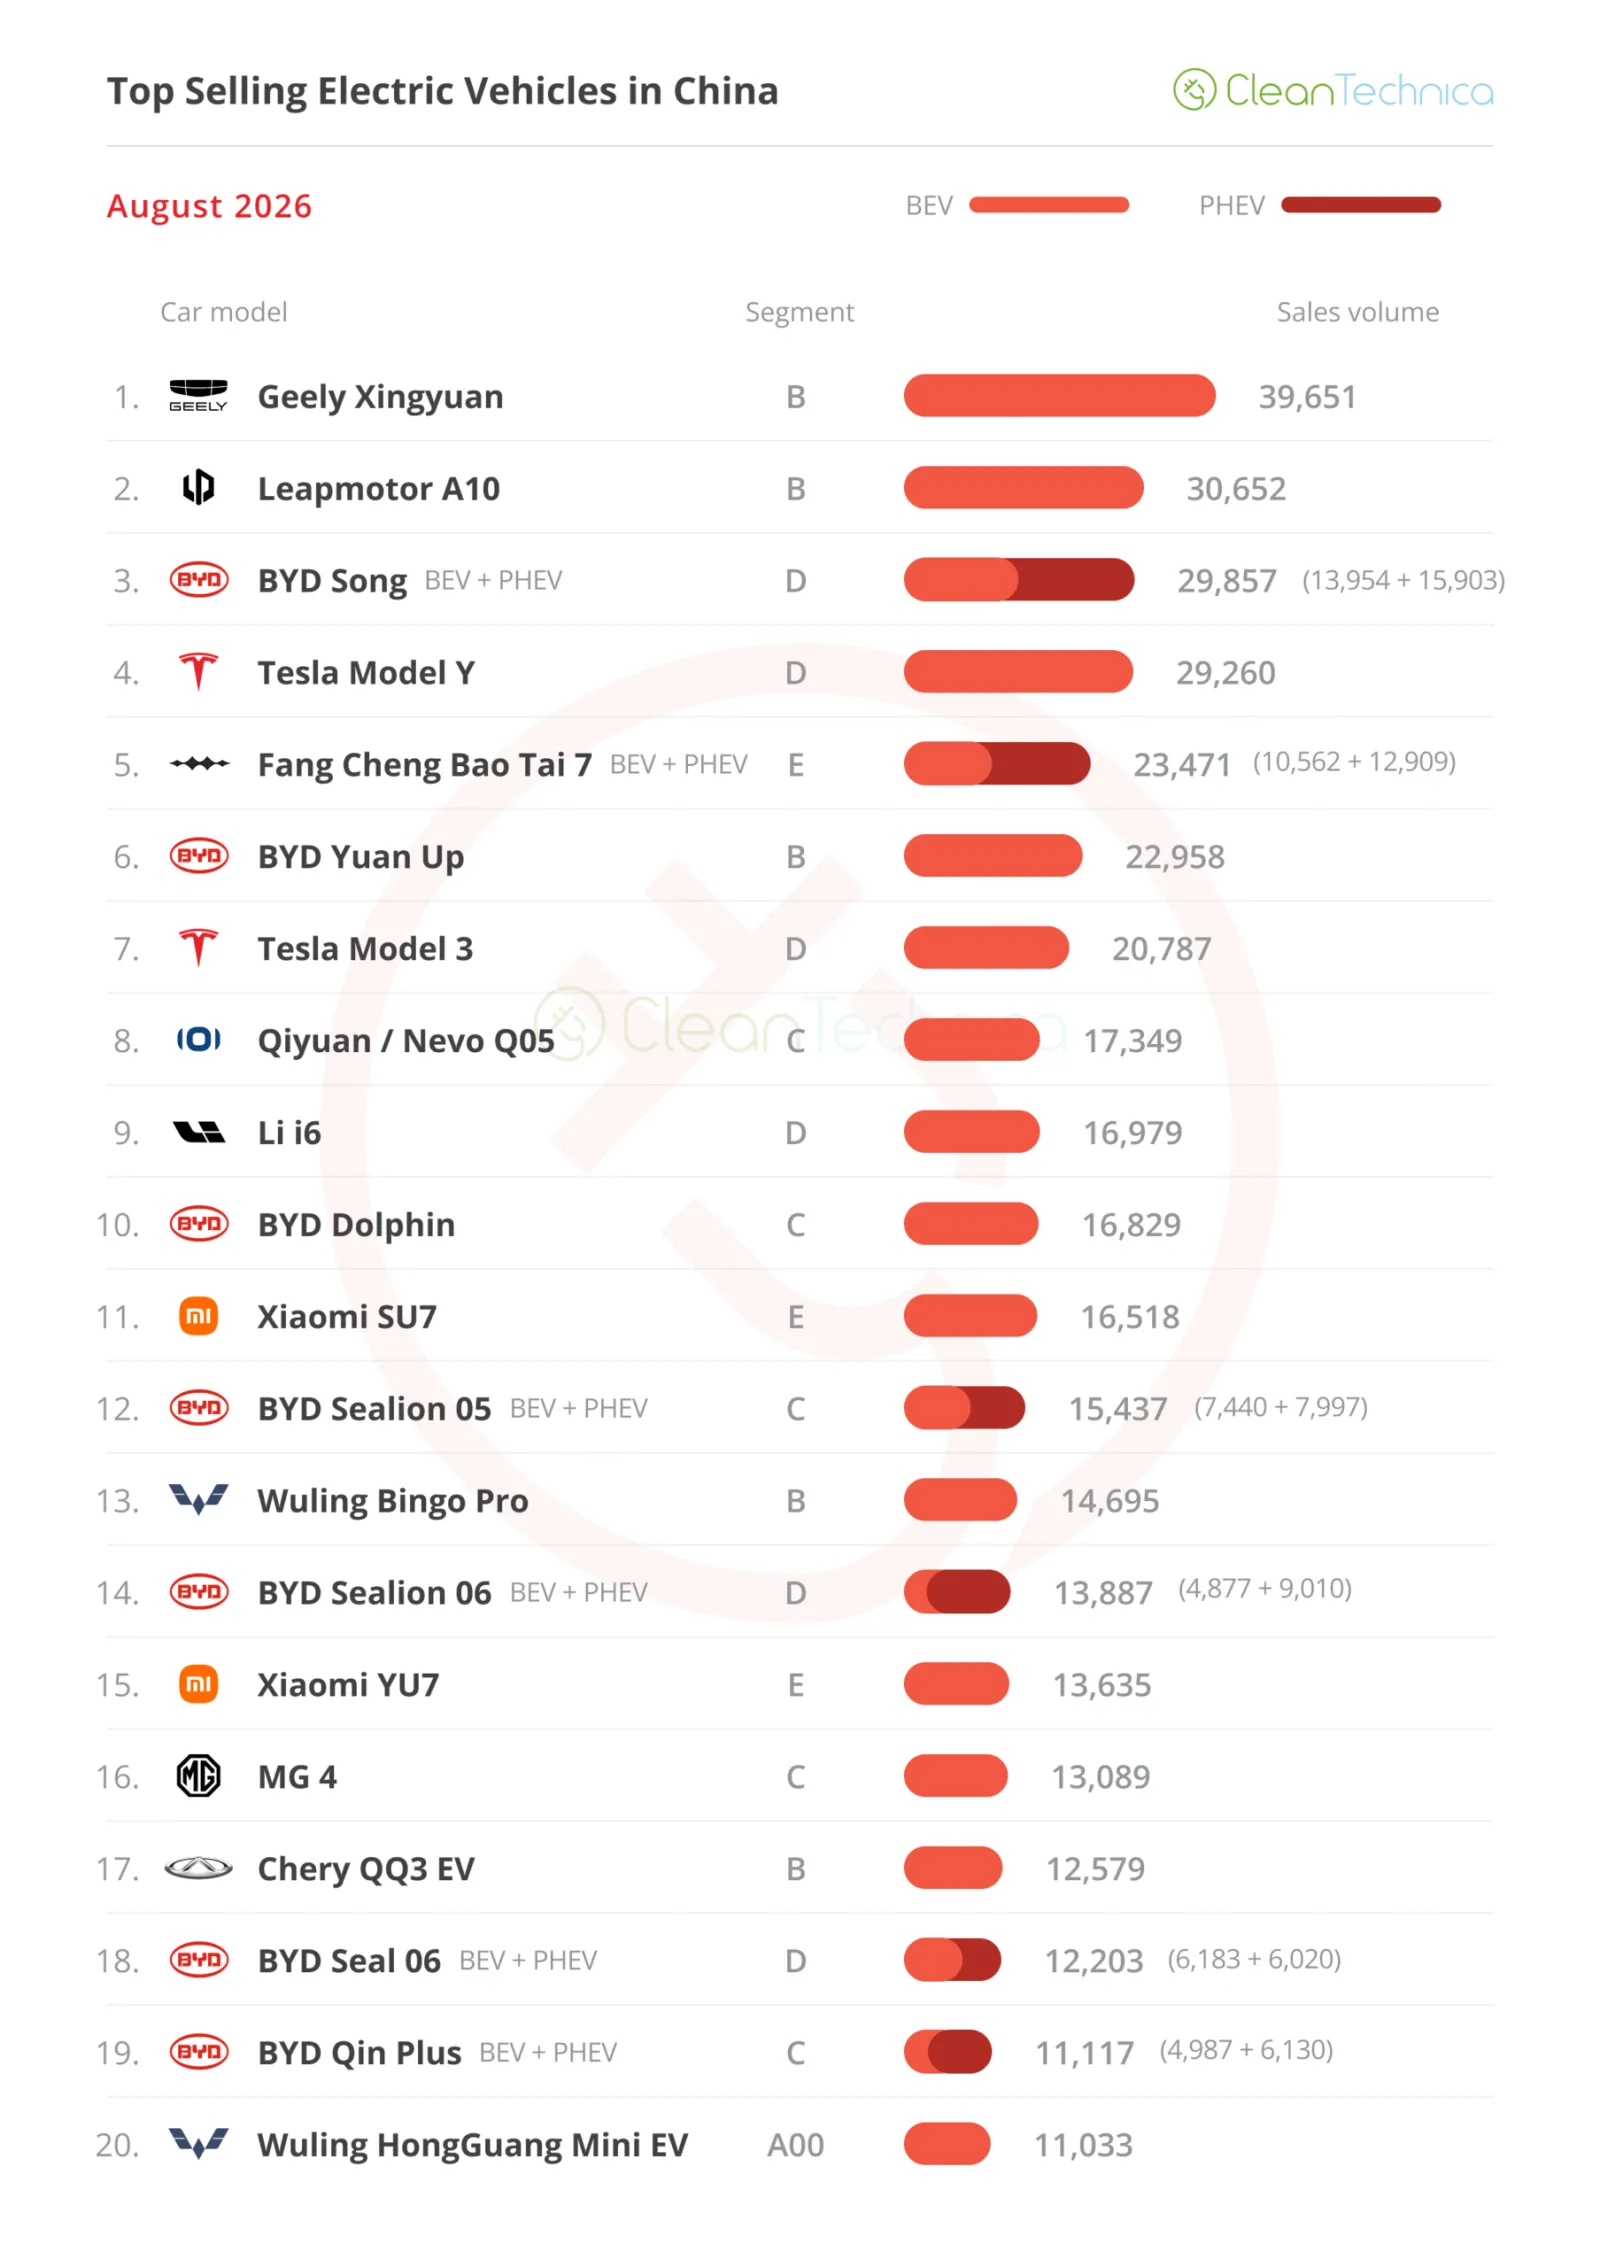
Ecco ulteriori informazioni e commenti sui modelli elettrici più venduti ad agosto:
#1 — Geely Xingyuan
Un BYD Dolphin al prezzo di un BYD Seagull (10.000 dollari USA). Si tratta di una nota interna di Geely per descrivere la formula del Geely Xingyuan durante lo sviluppo di questo modello chiave. Con un nome interessante — Xingyuan significa “porgere un desiderio a una stella” — sembra che Geely abbia visto esaudito il proprio desiderio. Questo piccolo hatchback ha permesso al produttore di Hangzhou di conquistare il tanto agognato trofeo del modello più venduto. Ad agosto, il modello Geely ha vinto un altro trofeo come modello più venduto, grazie a 39.651 registrazioni, un risultato che aveva un sapore a metà tra gioia e amarezza: da un lato era il miglior risultato del hatchback dallo scorso novembre, ma dall’altro rappresentava comunque una diminuzione del 14% rispetto ad agosto 2025. Una prova che in Cina la concorrenza non dorme mai: il hatchback di Geely deve ora affrontare i concorrenti del segmento B di Leapmotor, l’A10 e l’A05; il Wuling Bingo di nuova generazione; il nuovo QQ3 di Chery; senza dimenticare il Yuan Up di BYD; e, soprattutto, il nuovo...
La generazione BYD Seagull ha un solo obiettivo: strappare la corona di best seller a Xingyuan.#2 — Leapmotor A10
Tutto continua ad andare bene per questo marchio emergente, con il suo nuovo modello A10 che promette di diventare la stella di un lineup già molto forte. Grazie a 30.652 registrazioni, questo piccolo crossover continua ad aumentare la produzione, ottenendo già la sua prima medaglia d’argento. Il modello mantiene l’attenzione tipica del marchio per il rapporto qualità-prezzo, con un prezzo estremamente basso di 66.000 yuan (10.000 dollari). Inoltre, l’A10 offre una personalità distintiva, poiché il design abbandona lo stile standard bianco di Leapmotor per qualcosa di più personale, soprattutto grazie alle luci anteriori e posteriori e all’effetto tetto fluttuante. Ci si chiede a quale altezza arriverà questo crossover quando raggiungerà la velocità di crociera. Potrebbe diventare il best seller?
#3 — BYD Song (BEV+PHEV)
L’SUV di medie dimensioni di BYD continua a fare il passaggio alla nuova generazione. Grazie all’aumento delle vendite del nuovo telaio Ultra, il modello di punta di BYD si è classificato al terzo posto con 29.857 registrazioni, portando i risultati su base annua nuovamente in territorio positivo. Le vendite sono aumentate del 16% rispetto allo stesso mese dell’anno precedente. Una volta che la nuova generazione sarà pienamente disponibile, il Song diventerà nuovamente un avversario temibile da sconfiggere per la concorrenza. La nuova generazione Ultra dispone di lidar e di una ricarica DC da 1.500 kW, e queste due caratteristiche non sono nemmeno gli aspetti più impressionanti del modello: il vero punto di forza è il prezzo. Inizia da 152.000 yuan (o 22.000 dollari) con la batteria da 76 kWh, e sale fino a 180.000 yuan (o 26.000 dollari) con la batteria da 83 kWh. A titolo di confronto, il Tesla Model Y in Cina parte da 259.000 yuan (38.250 dollari)…. Ci si può aspettare che il Song viva una seconda giovinezza nella seconda metà dell’anno, e dovrebbe rimanere quasi insuperabile.
Potrebbe essere possibile spodestare la Tesla Model Y dal secondo posto: l’ultimo posto sul podio dovrebbe essere raggiungibile quest’anno. E forse l’oro nel 2027?#4 — Tesla Model Y
La versione con passo allungato, chiamata in modo creativo “L”, sta aiutando la Model Y in Cina. Tuttavia, ad agosto le consegne sono arrivate a 29.260 unità, con un calo significativo del 26% rispetto ad agosto 2025. La versione a passo lungo si sta rivelando di grande aiuto per questo crossover statunitense, mantenendo vive le vendite della Model Y, ma le nuove varianti possono fare solo fino a un certo punto. Mentre la maggior parte dei concorrenti diretti sta passando a piattaforme 800V e aggiungendo nuove funzionalità, la Model Y, ormai di sei anni, inizia a sembrare un po’ datata. Ciononostante, c’è abbastanza domanda per questa crossover Tesla da assicurarle una posizione sul podio quest’anno. L’anno prossimo? È difficile immaginarla lì.
#5 — Fang Cheng Bao Tai 7 (BEV+PHEV)
L’ala premium di BYD, Fang Cheng Bao, sta ottenendo grandi successi. Questo grande
Land Rover
SUV, il Tai (Ti?) 7, ha registrato 23.471 nuove immatricolazioni lo scorso mese, il record assoluto per l’anno. Le versioni a batteria di questo Defender cinese sono state recentemente lanciate (con batterie da 92 e 106 kWh), dotate anche della tecnologia di ricarica rapida, e stanno vendendo molto bene ora che il mercato si sta spostando verso i veicoli completamente elettrici. Ad agosto, le versioni a batteria (12.909 unità) hanno addirittura superato in vendite quelle ibride (10.562)! Grazie a un design robusto, specifiche competitive e un interno di qualità per la sua fascia di prezzo, si tratta di uno di quei modelli che meritano assolutamente di essere esportati all’estero, per competere non solo con gli SUV di lusso delle marche premium, ma anche con i Land Cruiser e le Patrol che consumano moltissimo carburante.
Osservando il resto della classifica dei best seller, i punti di rilievo iniziano con il BYD Yuan Up al 6° posto, che ha ottenuto il miglior risultato dallo scorso settembre: 22.958 immatricolazioni, portando così tre veicoli di segmento B tra le prime sei posizioni.
Un altro punto di rilievo è stato la Tesla Model 3, che è salita all’7° posto grazie a 20.787 immatricolazioni, il miglior risultato registrato finora quest’anno. Si tratta di un fenomeno temporaneo o la berlina Tesla è tornata in forma? Non essendovi cambiamenti evidenti nella sua offerta di valore, sorge il dubbio sul motivo di questa nuova forza.
Nella seconda metà della classifica, altri due veicoli elettrici di segmento B stanno attirando l’attenzione: la nuova generazione del Wuling Bingo ottiene il miglior risultato finora (14.695 registrazioni), il massimo per questa gamma dal maggio 2025, mentre il nuovo Chery QQ3 EV sale al 17° posto grazie a un record di 12.579 registrazioni, il che dimostra che la produzione è ancora in crescita.
Al di fuori dei primi 20 posti, l’evento principale è stato l’arrivo trionfale dell’Haval H10 nella categoria dei veicoli di lusso per il tempo libero. Questo SUV imponente sembra in grado di schiacciare intere montagne sotto di sé. Con 600 cavalli di potenza e un peso di 2.600 kg, rappresenta la scommessa di Great Wall per superare tutti gli SUV Fang Cheng Bao. Con un inizio così forte, sembra proprio che possa riuscirci…
Un altro importante veicolo PHEV in arrivo proviene dal marchio di lusso di Chery, Luxeed, che sembra aver ottenuto un grande successo con il suo nuovo monovolume, il V9. Con 8.312 registrazioni soltanto nel quarto mese di commercializzazione, il Luxeed V9 è ormai l’MPV più venduto in Cina: una buona notizia per un produttore che dispone di una politica di marchi piuttosto caotica (Chery possiede il marchio omonimo, ma esistono anche Exeed, Jetour, iCar, Luxeed, Rely, Karry, Omoda, Jaecoo, Ebro e Lepas).
Più in basso nella gerarchia dei modelli, l’allettante crossover Xpeng Mona L03 è già in vista: ha venduto 8.424 unità nel secondo mese di commercializzazione, diventando così il modello più venduto del marchio ad agosto. Si attendono grandi risultati dalla Mona L03. Ora tocca vedere se questo attraente veicolo elettrico soddisferà le aspettative.
Parlando di grandi aspettative, dopo il straordinario successo del Leapmotor A10, è ora che anche il suo fratello a hatchback, l’A05, inizi a aumentare la produzione. Il modello ha raggiunto 8.340 registrazioni già nel suo secondo mese sul mercato. Ci si chiede fino a che punto potrà arrivare l’A05, e un’altra domanda altrettanto importante è se consumerà le vendite dell’A10. Voglio dire, mettendoli uno accanto all’altro, l’unica differenza sembra essere che l’A10 è “sulle zampe di gallina”…
Osservando la classifica del 2026, il podio rimane invariato e, a meno che non accada qualcosa di inaspettato, dovrebbe rimanere così fino alla fine dell’anno: la piccola Geely ripeterà il suo successo del 2025, il Model Y tornerà al secondo posto dopo essere stato terzo nel 2025, e il BYD Song rientrerà sul podio dopo un anno di assenza.
Sotto le posizioni in cima alla classifica, il Fang Cheng Bao Tai 7 ha tratto vantaggio da un mese positivo salendo al 5° posto, mentre il Leapmotor A10 ha continuato a migliorare, guadagnando due posizioni ad agosto e arrivando all’8° posto. Considerato che il piccolo crossover di Leapmotor è ancora in fase di crescita, non mi sorprenderebbe se alla fine dell’anno superasse il FCB Tai 7. E al 5° posto…
Nella seconda metà della classifica, il BYD Dolphin è salito al 13° posto e potrebbe guadagnare un’altra posizione a settembre (il NIO ES8 al 12° posto è avanti di soli 41 unità). E con le tendenze attuali a favore dei veicoli elettrici di dimensioni compatte o piccole… sembra una vittoria facile.
Tuttavia le notizie più importanti si trovano altrove. C’è un modello affermato (Tesla Model 3) che torna nella classifica, al 17° posto. Questo sedano texano spera di salire di qualche posizione a settembre. Al 19° posto c’è un nuovo modello, il BYD Sealion 05, che punta a diventare un contendente per il titolo di best seller nella categoria compatta.
Guardando la classifica generale dei produttori, regna il rosso ovunque: tutti registrano cali significativi nelle vendite. Il -21% di Toyota potrebbe essere considerato un successo se confrontato con il -36% di BYD, il -24% di Geely e il crollo del 40%(!) della un tempo dominante Volkswagen, ora solo al 4° posto.
Allora, se i grandi player in cima stanno fallendo, chi vince?
Leapmotor. Questa startup di Hangzhou ha registrato un aumento sorprendente del 66% su base annua, raggiungendo 84.874 immatricolazioni e chiudendo il mese con un altro record, rimanendo a meno di 10.000 unità indietro rispetto alla Volkswagen.
E con l’arrivo di molti nuovi modelli (A10 e A05 in aumento, D19, D99…), ci si può aspettare che le vendite continuino a crescere, mettendo a rischio non solo la posizione di VW e Toyota mentre cercano di adattarsi alle nuove realtà del mercato, ma anche il colosso Geely potrebbe essere minacciato da Leapmotor.
Voglio dire, basta che l’A10 e l’A05 di Leapmotor inizino a sottrarre vendite significative al Geely Xingyuan perché Geely possa perdere il secondo posto nelle vendite a favore di Leapmotor…
Guardando al di sotto dei primi 10, un’altra startup sta registrando un forte aumento delle vendite: la NIO al 24° posto ha visto un incremento del 104% su base annua, raggiungendo le 21.000 unità, tutto grazie al successo dei suoi modelli ES8 ed ES9. Con un prezzo di partenza dell’ES8 di 57.000 dollari USA e dell’ES9 di 73.000 dollari USA, non sorprende che il prezzo medio di vendita di una NIO sia ora intorno ai 65.000 dollari USA…
D’altra parte, ci sono molte marche straniere in rosso scuro, tra cui la peggiore è Honda, che si è classificata solo 18ª ad agosto. Il marchio giapponese ha registrato un calo delle vendite del 50% su base annua ad agosto, arrivando a 27.000 unità. Nel frattempo, l’altra casa automobilistica giapponese Nissan, che pochi mesi fa sembrava aver trovato il modo per aumentare le vendite in Cina, è di nuovo in rosso scuro, con un calo delle vendite del 55% ad agosto a 24.000 unità, il che le fa occupare solo la 21ª posizione nella classifica.
In sintesi: il mercato automobilistico cinese è attualmente diviso in due realtà distinte — un mercato tradizionale basato su motori a combustione interna in declino, dove le vecchie case produttrici straniere mantengono ancora la maggioranza, e un mercato delle auto elettriche sempre più importante, dove i marchi locali dominano la scena.
Analizzando la classifica dei marchi automobilistici, non ci sono davvero molte novità. Il leader BYD mantiene saldamente la posizione di testa (17,2%, +0,1%), mentre il secondo classificato Geely conserva la sua quota del 7,2%.
Questo significa che Leapmotor in crescita (6,4%, +0,3%) si sta avvicinando rapidamente a Geely. Non sorprenderebbe se questo marchio emergente diventasse il nuovo secondo classificato entro un paio di mesi.
Nel frattempo, Tesla (4,7%) mantiene il quarto posto, ma con Wuling al quinto posto (4,7%) che rappresenta una minaccia alle sue spalle. Tuttavia, si prevede che Tesla mantenga la quarta posizione, poiché il suo picco di settembre dovrebbe aiutarla a prendere distanza da Wuling.
Per quanto riguarda i produttori originali, i gruppi automobilistici e le alleanze, BYD è in testa con una quota di mercato del 21,7%, in aumento dello 0,3% ad agosto. Il leader trae vantaggio dal continuo successo di Fang Cheng Bao e da un mese positivo per Denza.
Nel frattempo, Geely al secondo posto ha perso lo 0,2% di quota di mercato, scendendo al 11,9%, ma il conglomerato multinazionale mantiene comunque il secondo posto.
Saic al terzo posto è in calo (ora l’8% contro l’8,1% di luglio), ma rimane fermo all’ultimo posto sul podio, mentre Changan al quarto posto mantiene il 6,6%, in calo dello 0,1%.
Tuttavia, Leapmotor al quinto posto (6,4%, in aumento dello 0,3%) potrebbe superare presto Changan e forse minacciare anche Saic al terzo posto più avanti nell’anno.
Leapmotor sta diventando un’azienda seria, grazie a una gamma di prodotti ben definita ma allo stesso tempo ampia, che copre ogni tipo di auto, dalle city car a quelle di grandi dimensioni, senza però ricadere nelle complessità eccessive di BYD – dove esistono diversi modelli per una sola categoria (esempio: categoria berlina di medie dimensioni a batteria: BYD e7, Qin L EV, Seal 06 EV, Seal).
Dato che il mercato mainstream è già coperto, Leapmotor sta ora alzando l’asticella. Si sta preparando a lanciare una seconda marca in Cina entro la fine di quest’anno, sicuramente di fascia premium, visto che Leapmotor segue da vicino le orme di BYD.
Se vogliamo dare la mia opinione, dopo il lancio della seconda marca in Cina, potrebbe avvicinarsi a Stellantis e acquistare o creare una joint venture con Lancia a basso costo, ribattezzando i suoi modelli premium con il logo italiano in Europa.
Voglio dire, quando la marca di lusso Maserati collabora con JAC e Huawei per creare i loro prossimi modelli, con una versione cinese venduta come Maextro e quella italiana come Maserati, cosa impedisce a Stellantis di fare lo stesso con Lancia?
In ogni caso… mi sto allontanando dall’argomento. A questo ritmo, non mi sorprenderebbe se tra qualche anno (2030?), Leapmotor diventasse un produttore automobilistico più grande di Tesla… a livello globale.