
Il collasso del settore ICE prosegue: rapporto sulle vendite di veicoli elettrici in Cina a luglio (44% di share per i VE)
Sostieni il lavoro di CleanTechnica con una sottoscrizione a Substack, su Patreon o tramite Stripe. Aiutaci a produrre tutto il contenuto di alta qualità e originale che pubblichiamo settimana dopo settimana, nonostante le sfide rappresentate dall’AI per lo scraping dei contenuti, dai social media antisociali, dall’inflazione e da altri ostacoli.
I alti prezzi della benzina e l’onda ininterrotta di nuovi veicoli elettrici hanno permesso a luglio di raggiungere una quota di mercato record per i veicoli elettrici, con i modelli ibridi che hanno raggiunto il 65% di share!
Tuttavia, sebbene in passato si fosse raggiunto un record di quota di mercato grazie a forti vendite di veicoli elettrici, questa volta questo risultato eccezionale è dovuto a un calo significativo dei veicoli a motore a combustione interna. Il mercato complessivo è diminuito del 21% su base annua, arrivando a circa 1,5 milioni di unità vendute. I modelli alimentati da motore a combustione interna sono stati al centro di questa crisi, con i veicoli a benzina che hanno subito il calo più marcato nelle vendite (-44% su base annua). Sorprendentemente, i veicoli ibridi leggeri hanno registrato un calo del solo 4%, inferiore a quello degli ibridi plug-in (PHEV), che sono diminuiti del 21% a luglio, e dei modelli ad autonomia estesa (EREV), che hanno visto un calo del 17%.
Nonostante la situazione cupa descritta sopra, c’era ancora motivo di speranza. E qual potrebbe essere? I veicoli elettrici puri. Nonostante minori incentivi, i BEV hanno registrato un aumento del 6% su base annua, con 647.000 unità vendute. Ciò significa che i BEV hanno raggiunto una quota record del 44% nel mercato cinese!
L’inclusione dei veicoli ibridi plug-in (con una quota del 21%) ha portato a luglio al record del 65% di tutti le auto vendute in Cina dotate di presa di ricarica! Confrontando questo risultato con quello dell’anno precedente, si registra un miglioramento della quota del 11%. A luglio 2025 la quota dei veicoli plug-in era del 54%… Se questa tendenza continuerà, il mercato cinese sarà completamente elettrificato entro il 2030 e al 100% composto da veicoli a zero emissioni entro il 2035!
Questo ottimo risultato ha portato la quota del 2026 al 56%, già 2% in più rispetto al risultato dell’intero anno 2025. I soli veicoli a zero emissioni hanno raggiunto il 37% (rispetto al 33% del 2025).
A questo ritmo, prevedo che la quota finale dei veicoli elettrici in Cina per il 2026 sia intorno al 60%, con i soli veicoli a zero emissioni che supereranno il 40%. E quando il più grande mercato automobilistico mondiale sarà completamente elettrificato… allora l’industria dei motori a combustione interna si troverà in gravi difficoltà.
(Il che significa che investire denaro in R&S per la tecnologia ICE oggi è come gettare i soldi via, poiché non ci sarà abbastanza tempo per recuperare i costi dell’investimento.)
Un’altra statistica interessante è che la distribuzione tra veicoli elettrici puri e ibridi plug-in sta cambiando, a vantaggio dei VEI. All’inizio dell’anno i PHEV traevano vantaggio dalla diminuzione dei VEI dovuta agli incentivi, ma i veicoli elettrici puri stanno tornando con forza. A luglio la proporzione era del 68% contro il 32%, a favore dei VEI, con una media per il 2026 del 66%/34%.
Storicamente, questa è la più alta quota di VEI dal 2023, e rappresenta un passo verso il ritorno alla distribuzione del 80% contro il 20% dei primi anni sul mercato cinese degli EV. Con la fine degli incentivi per i PHEV entro la fine di quest’anno, il 2027 potrebbe essere il primo anno dal 2022 in cui si registrerà nuovamente una simile distribuzione delle vendite.
Un altro cambiamento significativo che si sta verificando nell’industria automobilistica cinese è l’aumento dell’importanza delle esportazioni per i produttori locali. Solo a luglio sono state esportate oltre mezzo milione di unità, con un aumento del 148% rispetto all’anno precedente; la quota di veicoli elettrici in queste esportazioni segue da vicino quella del mercato interno: il 59% a luglio contro il 45% a luglio del 2025.
A causa di queste notevoli esportazioni mensili di veicoli elettrici da parte dei produttori cinesi, i tradizionali produttori non solo faticano nel mercato cinese, che è il più grande al mondo, ma subiscono pressioni anche altrove; pertanto è solo un’illusione pensare che possano resistere al “tsunami” cinese mantenendo i loro modelli a combustione nei mercati esteri.
Un effetto secondario di questa spinta alle esportazioni è che, poiché anche le esportazioni cinesi sono in gran parte composte da veicoli elettrici (circa la metà del volume totale), anche i mercati di destinazione stanno diventando sempre più orientati ai veicoli elettrici man mano che i produttori cinesi acquisiscono quote di mercato sempre maggiori.
Anche la crisi del mercato delle auto a combustione interna è evidente nella classifica generale. Nei primi mesi dell’anno, i modelli a combustione interna occupavano le posizioni più alte, ma a seguito di quanto accaduto a maggio e giugno, a luglio nel mercato complessivo si registra nuovamente un top 10 interamente formato da veicoli elettrici, di cui sette sono modelli completamente elettrici!
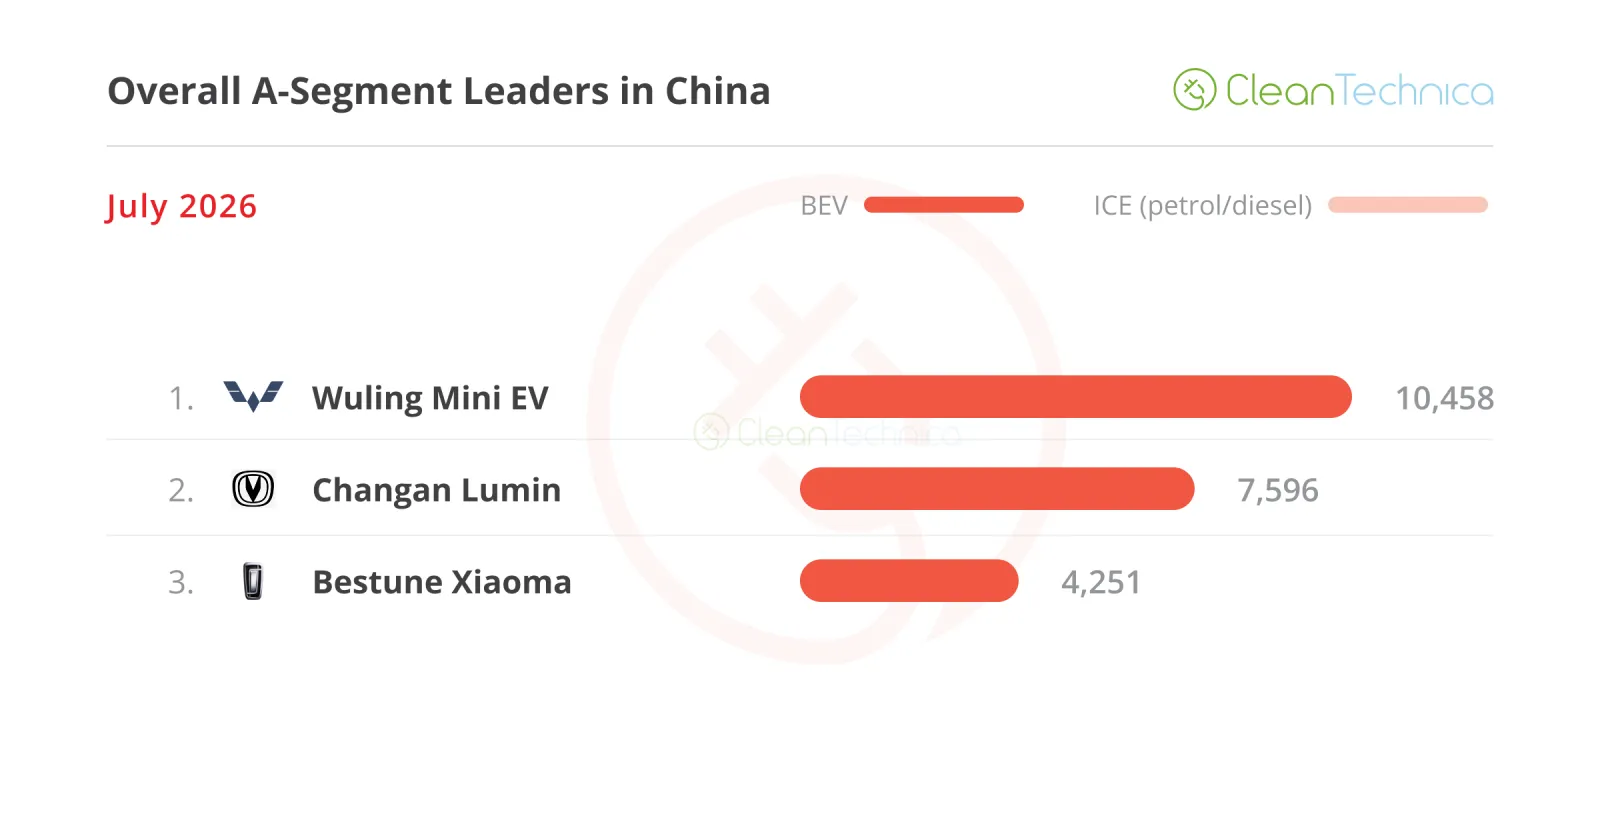
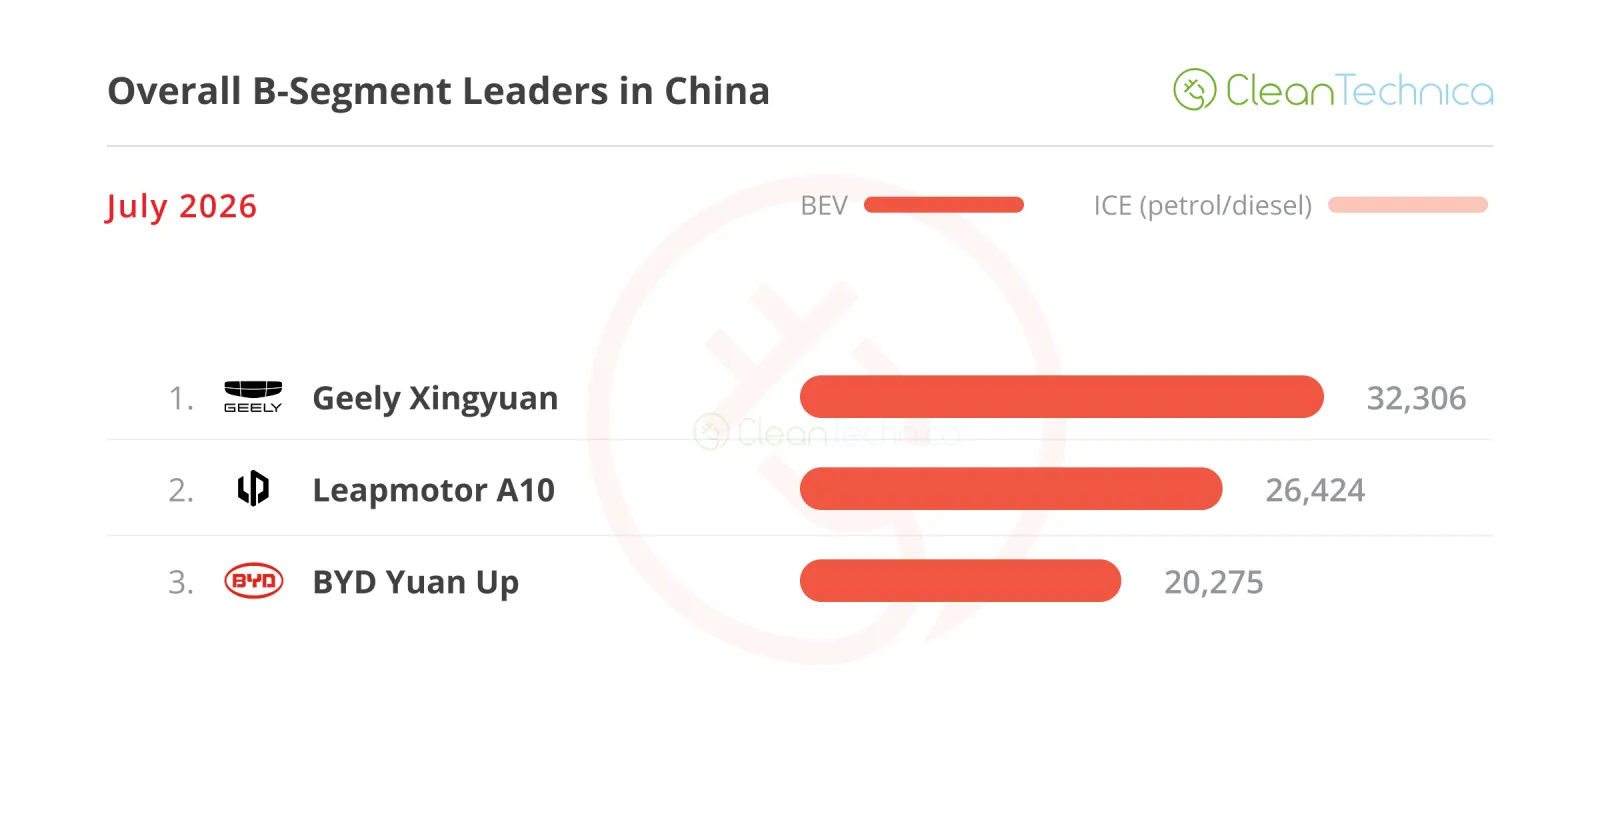
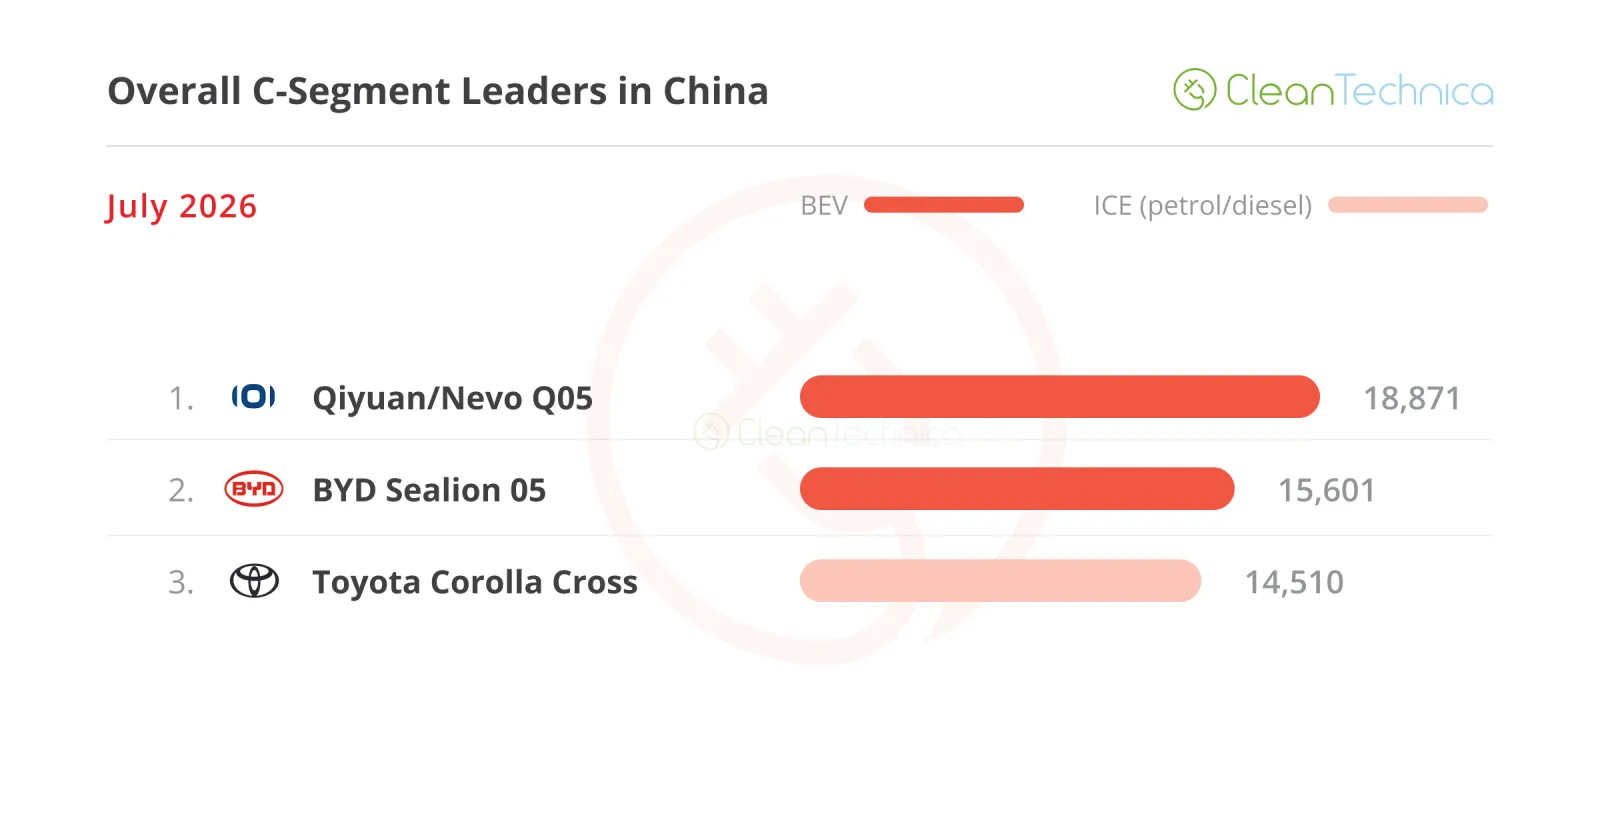
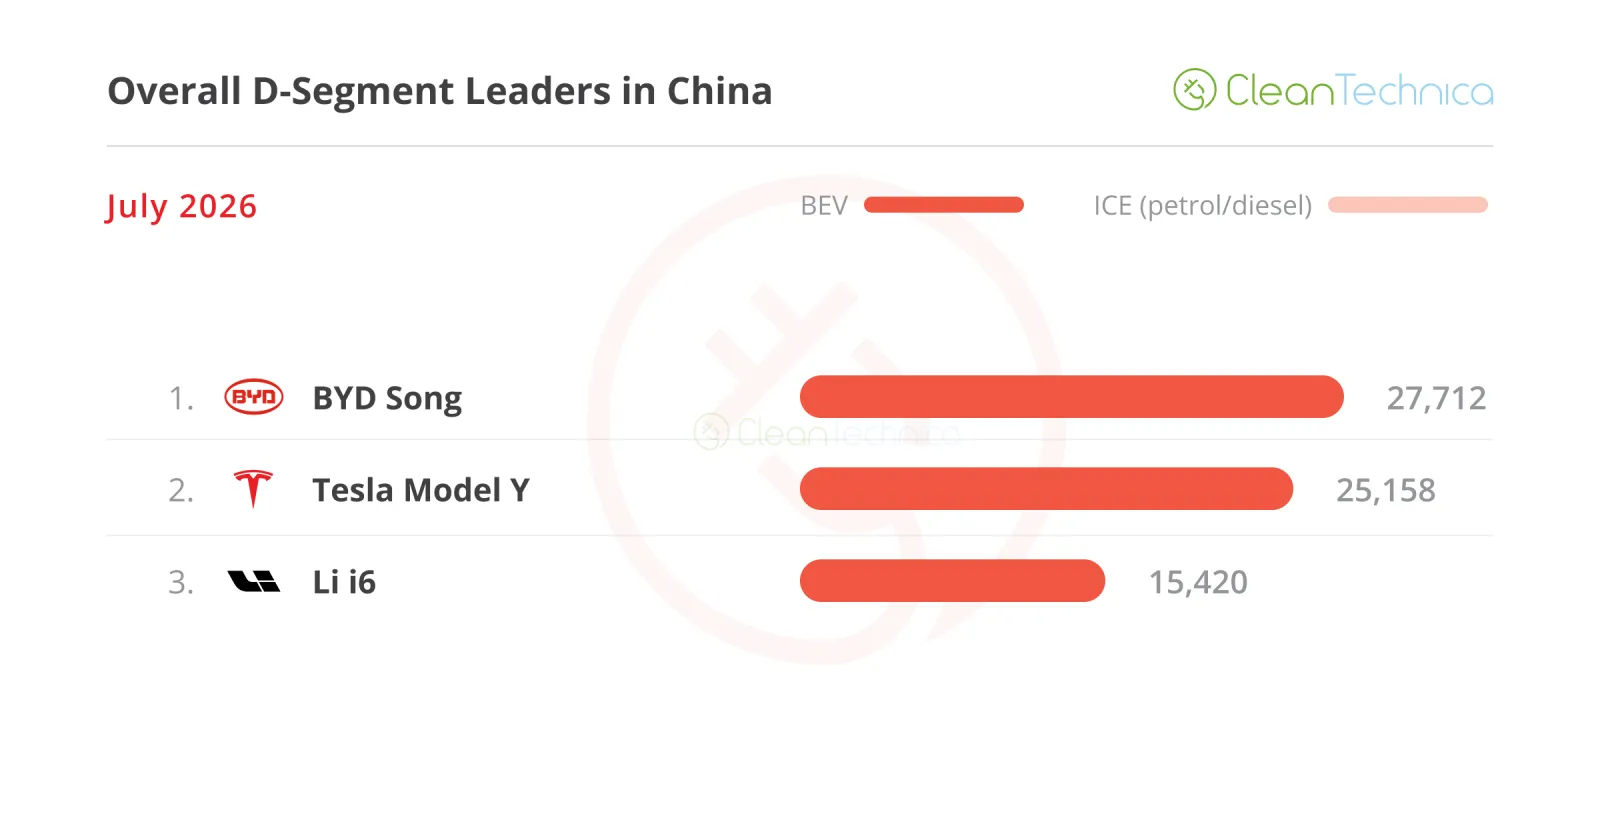
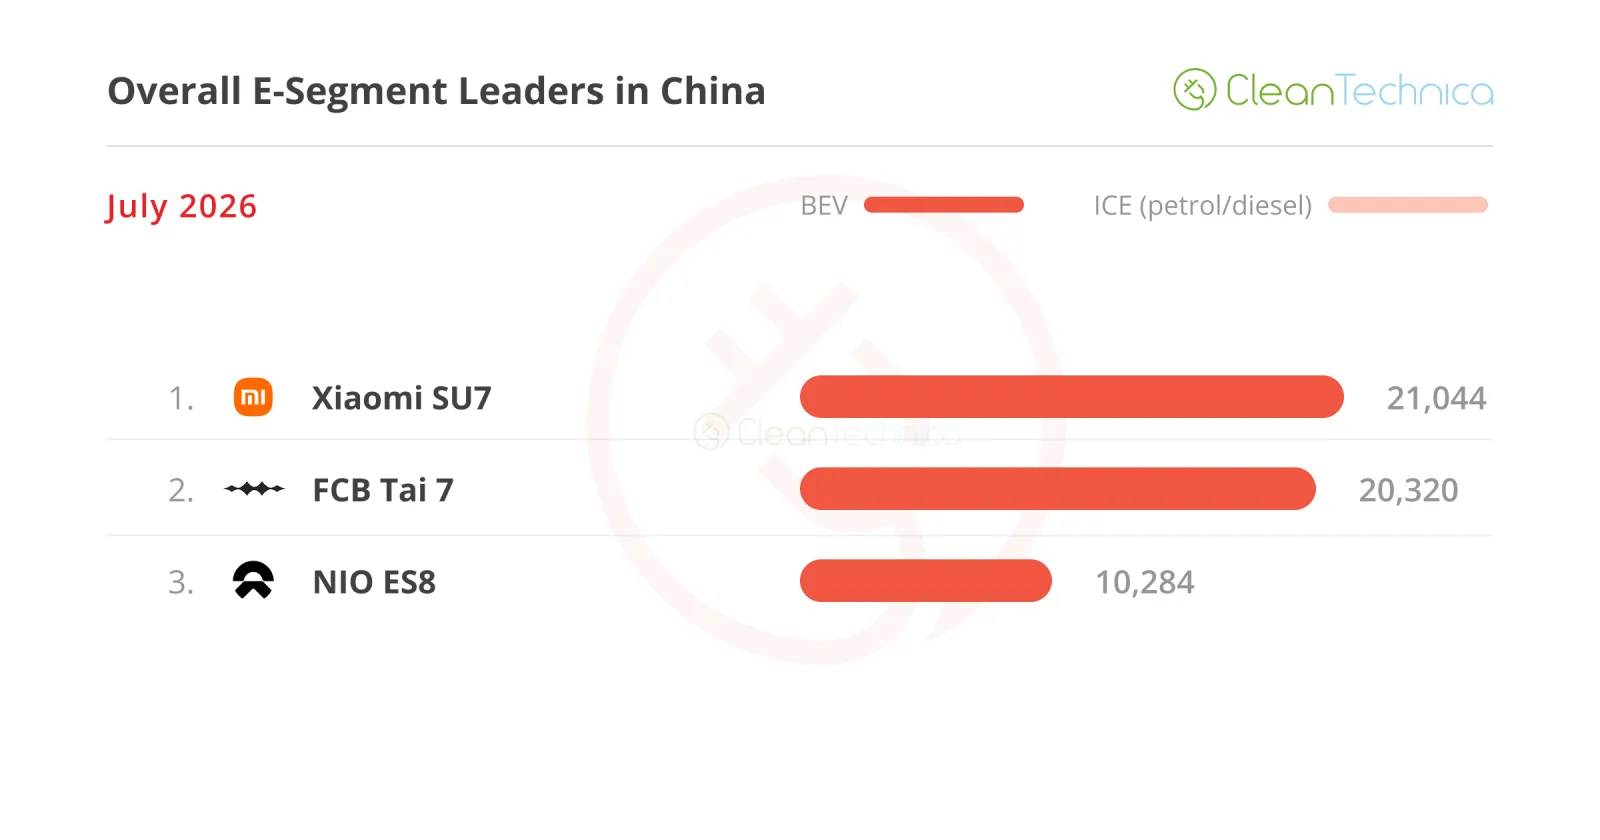
Osservando i modelli più venduti in diverse categorie di dimensioni, la trasformazione verso le auto elettriche è evidente anche in questo caso. Ad eccezione del segmento C, tutte le altre categorie presentavano modelli ibridi al 100%, e tra questi solo quattro non erano completamente elettrici.
Dando un’occhiata rapida alle cinque categorie di dimensioni, il punto saliente è la sorprendente leadership del crossover Qiyuan/Nevo Q05 nella categoria compatta; un’altra sorpresa è rappresentata dall’unica auto a combustione interna presente, la Toyota Corolla Cross, che a fine luglio si è classificata al terzo posto.
La fedeltà al marchio conta ancora, vero, Toyota?
La domanda è: per quanto tempo? Credo che sia solo questione di tempo prima che modelli come l’MG 4 o le auto elettriche Mona di XPENG (la Mo3 e la futura L03) siano in grado di eliminare l’ultimo rappresentante dei motori a combustione interna dal podio delle auto compatte.
Nella categoria delle dimensioni complete, il NIO ES8 è riuscito a tenere lontano dal podio lo Xiaomi YU7, ma con il Leapmotor D19 che si avvicina, fermandosi a circa 200 unità di distanza dal potente NIO, potremmo avere una sorpresa ad agosto….
Inoltre, due osservazioni riguardo alle due categorie più piccole: il segmento B sta vivendo il suo momento migliore di sempre, poiché le marche cercano di replicare la formula del Geely Xingyuan. Finora nessuno è riuscito ad avvicinarsi a esso, ma Leapmotor potrebbe essere sulla strada giusta, visto che la produzione del suo nuovo crossover A10 continua ad aumentare. Inoltre, Leapmotor non ha ancora terminato i lavori sul segmento B: l’A05, un vero concorrente del Geely Xingyuan, dovrebbe arrivare a breve. Con l’arrivo imminente anche della nuova generazione di BYD Seagull, progettata appositamente per superare il Geely Xingyuan, la categoria dei subcompatti è ora l’elemento più interessante del mercato cinese delle auto elettriche.
Per quanto riguarda le auto urbane, le vendite sono state influenzate dalla riduzione degli sussidi avvenuta all’inizio dell’anno, con questa categoria che si riprende lentamente dai risultati deludenti dei primi mesi. Sebbene il Wuling Mini EV rimanga l’unico modello rilevante nel complesso, il Changan Lumin ha raggiunto le 7.596 unità a luglio, il miglior risultato dell’anno, permettendogli di conquistare il secondo posto in questa categoria, superando il Xiaoma di Bestune e il Panda di Geely. Tuttavia, ciò di cui questa categoria aveva davvero bisogno erano nuovi modelli. Il BYD Racco, forse?…
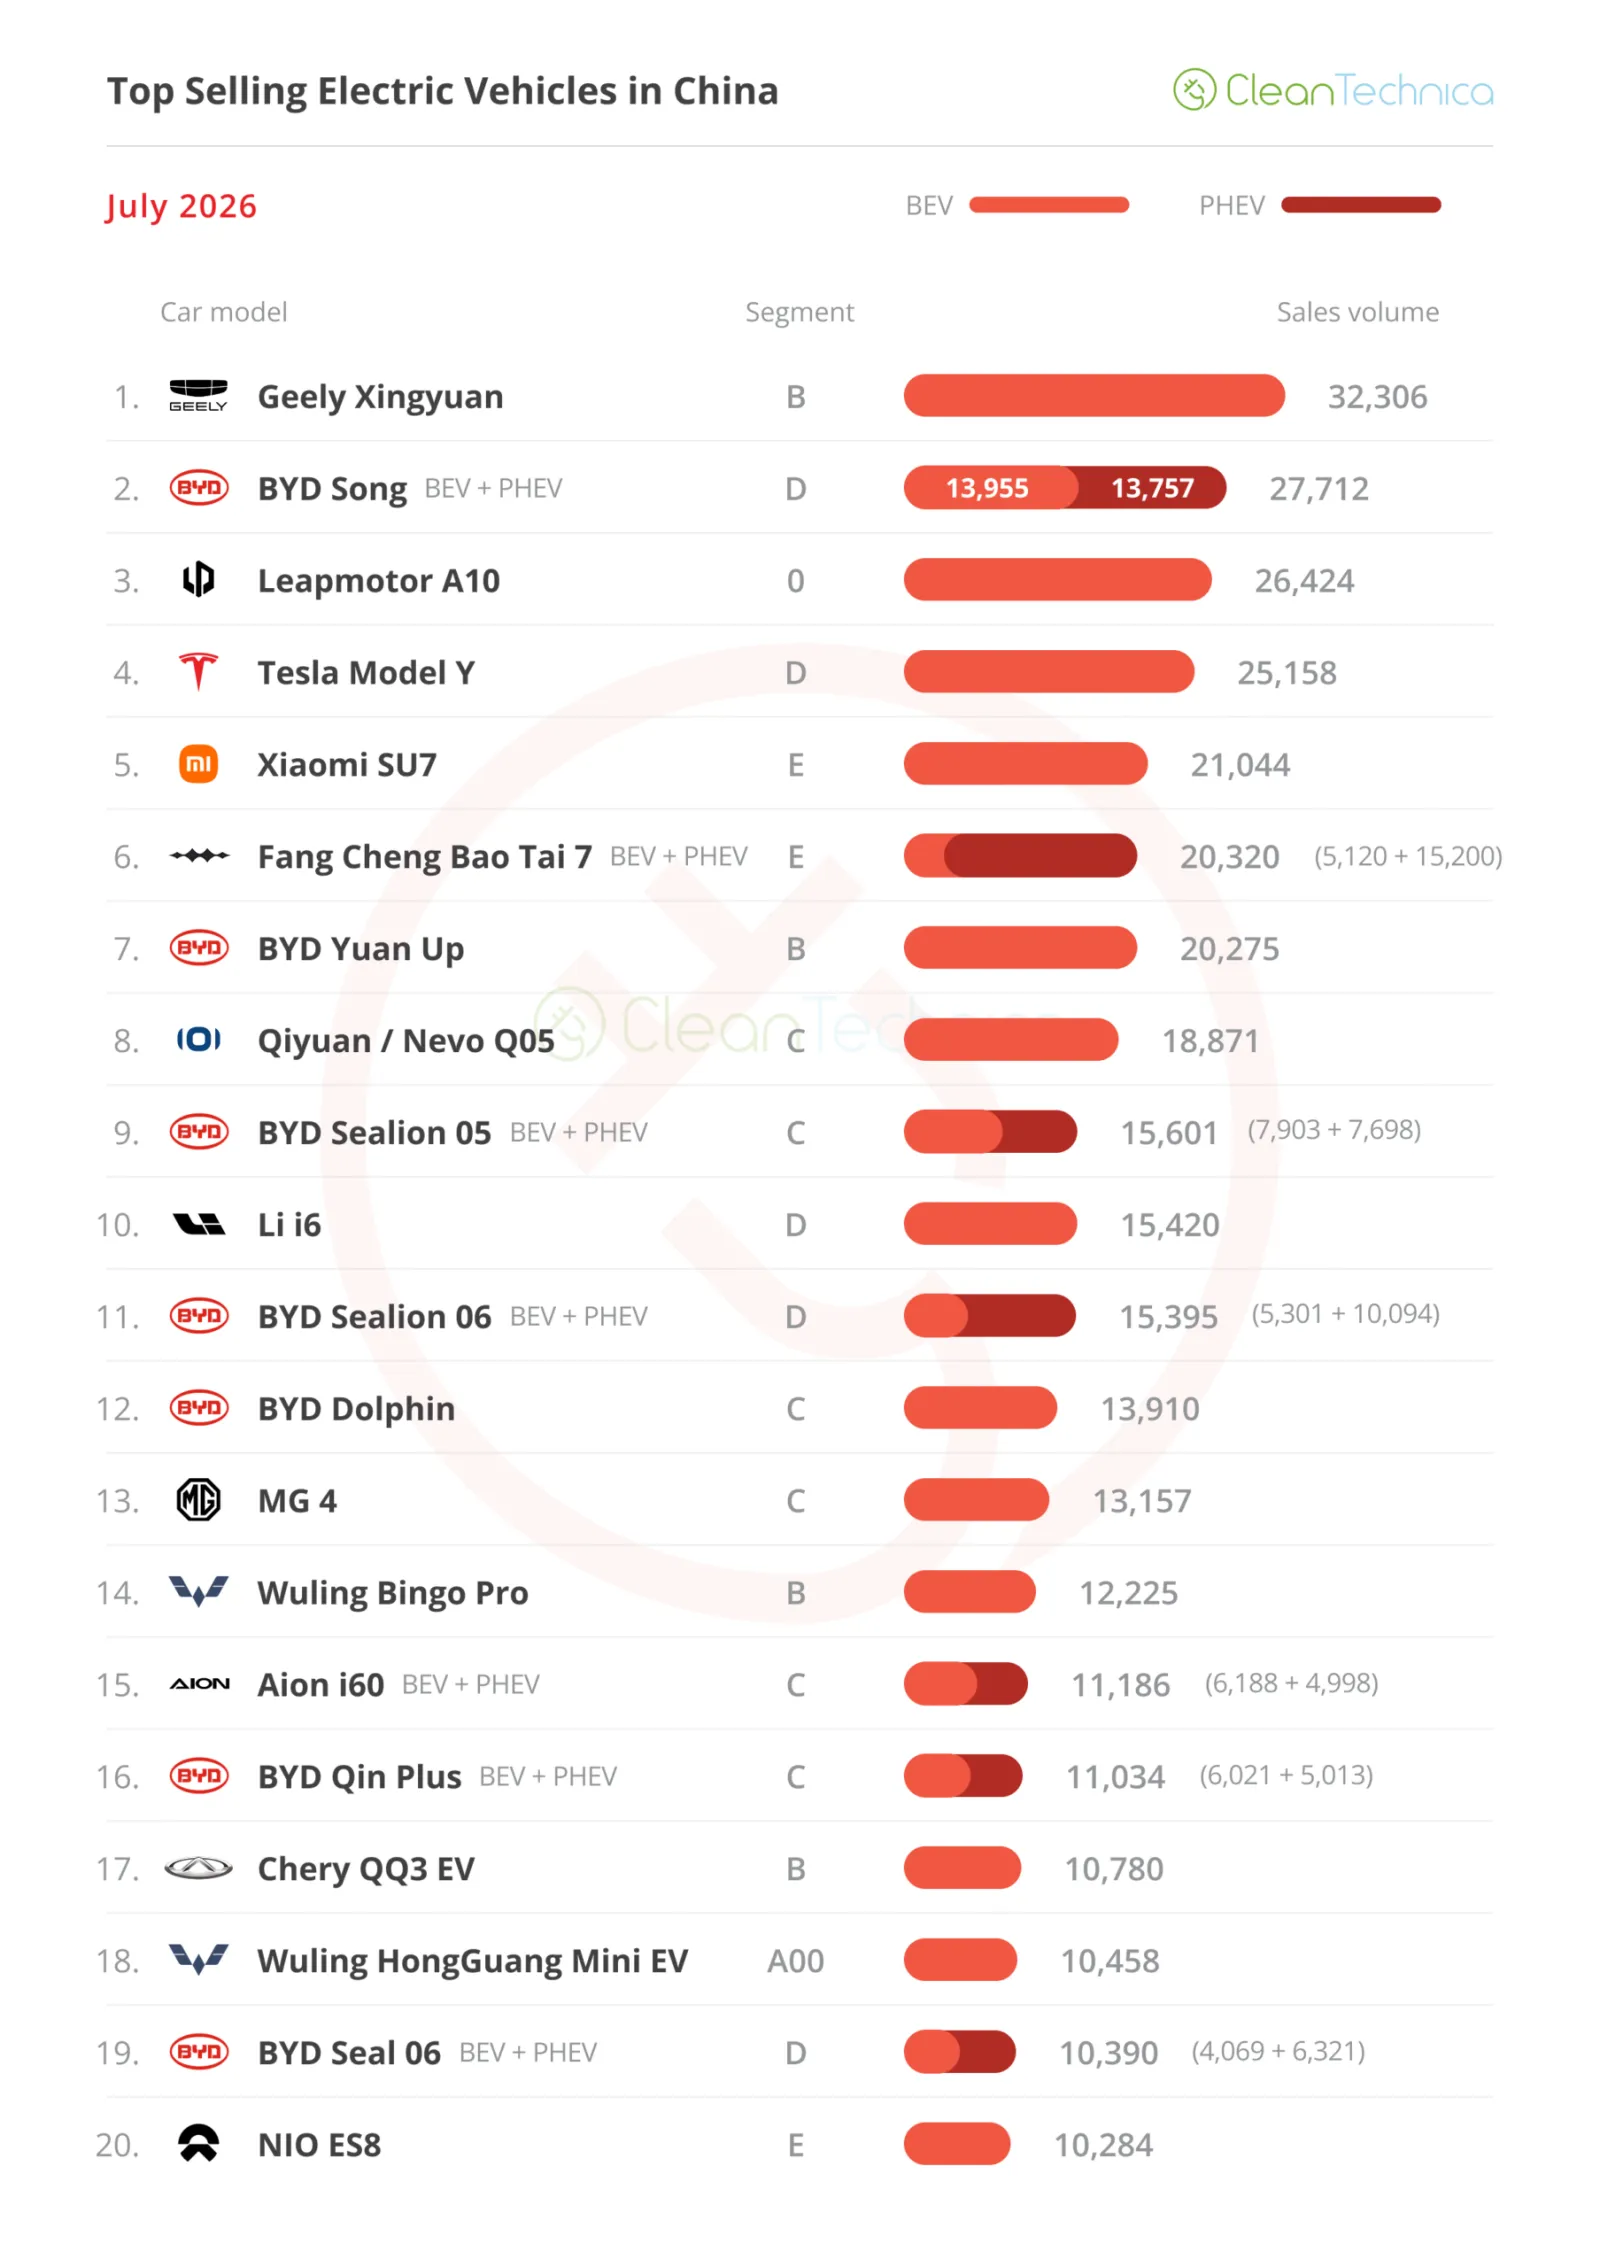
Ecco ulteriori informazioni e commenti sui modelli elettrici più venduti a luglio:
#1 — Geely Xingyuan
Un BYD Dolphin al prezzo di un BYD Seagull (10.000 dollari USA). Si tratta di una nota interna di Geely per descrivere la formula del Geely Xingyuan durante lo sviluppo di questo modello chiave. Con un nome interessante — Xingyuan significa “porgere un desiderio a una stella” — sembra che Geely abbia visto esaudito il proprio desiderio. Questo piccolo hatchback ha permesso al produttore di Hangzhou di conquistare il tanto agognato trofeo del modello più venduto. A luglio, il modello Geely ha vinto un altro trofeo come modello più venduto, grazie a 32.306 registrazioni, che tuttavia rappresentavano una diminuzione del 27% rispetto a luglio 2025. Una prova che in Cina la concorrenza non dorme mai: l’hatchback di Geely deve ora affrontare i concorrenti del segmento B di Leapmotor, l’A10 e l’A05, il Wuling Bingo di nuova generazione, il nuovo QQ3 di Chery, per non dimenticare il BYD Yuan Up e, soprattutto, il nuovo BYD Seagull, che ha un solo obiettivo: strappare la corona al Xingyuan.
#2 — BYD Song (BEV+PHEV)
L’SUV di medie dimensioni di BYD è in una fase di transizione, e si percepisce chiaramente. Grazie all’aumento delle vendite della nuova versione Ultra, il modello di punta di BYD si è classificato al secondo posto, con 27.712 registrazioni. In questo modo ha ridotto la flessione delle vendite su base annua a soli il 7%. Una volta che la nuova generazione sarà pienamente disponibile, la Song diventerà nuovamente un avversario temibile da superare per i concorrenti. La nuova generazione Ultra dispone di lidar e di una ricarica DC da 1.500 kW, e queste due caratteristiche non sono nemmeno gli aspetti più impressionanti del modello: il vero punto di forza è il prezzo. Inizia da 152.000 yuan (o 22.000 dollari) con la batteria da 76 kWh, e sale a 180.000 yuan (o 26.000 dollari) per la versione da 83 kWh. A titolo di confronto, il Tesla Model Y in Cina parte da 259.000 yuan (38.250 dollari)…. Ci si può aspettare che la Song viva una seconda giovinezza nella seconda metà dell’anno; anche se dovrebbe essere difficile spodestare il Tesla Model Y dalla seconda posizione, l’ultima posizione…
Il podio dovrebbe essere alla portata quest’anno. E forse l’oro nel 2027?#3 — Leapmotor A10
Tutto continua ad andare bene per questo marchio emergente, con il suo nuovo modello A10 che promette di diventare la stella di un lineup già molto forte. Grazie a 26.424 registrazioni, questo piccolo crossover continua ad aumentare la produzione, ottenendo già il suo primo piazzamento sul podio. Il modello mantiene l’abituale focus sulla qualità-prezzo tipico del marchio, con un prezzo estremamente basso di 66.000 yuan (10.000 dollari). Inoltre, l’A10 offre una personalità distintiva: il design abbandona lo stile standard bianco di Leapmotor per qualcosa di più personale, soprattutto grazie alle luci anteriori e posteriori e all’effetto tetto fluttuante. Ci si chiede a che livello arriverà questo crossover una volta raggiunta la velocità di crociera. Materiale per il podio?
#4 — Tesla Model Y
La versione con passo allungato, chiamata in modo creativo “L”, sta contribuendo al successo del Model Y in Cina. Tuttavia, a luglio le consegne sono arrivate a 25.158 unità, con una diminuzione del 18% rispetto a luglio 2025. La versione con passo lungo si sta rivelando di grande aiuto per questo crossover statunitense, permettendo al Model Y di mantenere le vendite stabili, ma le nuove varianti possono fare solo fino a un certo punto. Mentre la maggior parte dei concorrenti diretti sta passando a piattaforme 800V e aggiungendo nuove funzionalità, il Model Y, ormai di sei anni, inizia ad apparire un po’ obsoleto. Ciononostante, questo crossover Tesla ha una domanda sufficiente per assicurargli una posizione di rilievo quest’anno. L’anno prossimo? È difficile pensare che possa raggiungerla.
#5 — Xiaomi SU7
Il re delle berline. Le cose continuano ad andare bene per questo modello sportivo: il nuovo veicolo elettrico di questa casa automobilistica raggiunge nuovamente il top 5 grazie a 21.044 registrazioni. Grazie a un elevato livello di tecnologia, grande comfort e uno spirito sportivo, il successo del SU7 dimostra che la categoria delle berline è ancora vitale. Bisogna soltanto renderle attraenti… Dopotutto, in un mondo pieno di crossover e SUV noiosi, le berline possono essere ciò che erano le coupé e le auto sportive qualche decennio fa: scelte più affascinanti per chi ritiene che i modelli più adatti alle famiglie siano troppo monotoni e poco interessanti.
Guardando il resto della classifica dei best seller, l’highlight nella prima metà è stato il Fang Cheng Bao Tai 7, che ha ottenuto i migliori risultati di quest’anno con 20.320 registrazioni, mentre il Li Auto i6 ha avuto un mese difficile, scendendo al 10° posto con 15.420 registrazioni.
Nella seconda metà della classifica la situazione è stata più interessante. L’Aion i60 di GAC è entrato nella classifica, grazie a 11.186 registrazioni, stabilendo un nuovo record per i crossover compatti. Anche il nuovo Chery QQ3 EV si è trovato in territorio record, classificandosi al 17° posto tra i primi 20, con un record di 10.780 registrazioni. Chery nutre grandi aspettative per questo nuovo modello, poiché l’azienda di Wuhu spera di poter ripetere il successo del Geely Xinguyan con il proprio piccolo hatchback.
Un’ultima osservazione sul BYD Seal 06, al 19° posto a luglio: non per le sue performance di vendita in sé – dopotutto, 10.390 consegne non rappresentano un mese particolarmente positivo per questo veicolo di medie dimensioni – ma perché oltre 1.500 unità appartenevano alla versione station wagon, una percentuale non trascurabile delle sue vendite che dimostra ulteriormente come le station wagon stiano iniziando a diventare popolari in Cina, un mercato fino a poco tempo fa al massimo marginale. Con anche altre station wagon che registrano un successo moderato (NIO ET5, Zeekr 7 GT…), si può sperare che in futuro queste vetture traggano vantaggio dalla saturazione legata alla moda attuale degli SUV/crossover e con l’arrivo di nuovi modelli.
Al di fuori dei primi 20, alcuni modelli meritano una menzione.
Nella categoria dei land yacht, sia Leapmotor che Xpeng hanno presentato le proprie soluzioni, aumentando la produzione e raggiungendo volumi significativi. Il D19 di Leapmotor ha registrato il suo primo risultato a cinque cifre (10.043 immatricolazioni), il che indica che dovrebbe riuscire a entrare tra i primi 20 in breve tempo, mentre il Range Rover GX di Xpeng ha visto la consegna di 7.016 unità.
Nella fascia inferiore, il BYD Yuan Plus ha registrato il miglior risultato del mese dall’settembre scorso, con 9.246 immatricolazioni, grazie a una nuova generazione di questo crossover compatto che dovrebbe aiutarlo a tornare tra i primi 20.
Osservando la classifica del 2026, il podio è rimasto invariato e, a meno che non accada qualcosa di inaspettato, dovrebbe rimanere così fino alla fine dell’anno: la piccola Geely ripeterà la vittoria del 2025, il Model Y tornerà al secondo posto dopo essere stato terzo nel 2025, mentre il BYD Song rientrerà sul podio dopo un anno di assenza.
Sotto le posizioni del podio, il BYD ha avuto due modelli in crescita. Il BYD Yuan Up è salito al 7° posto, mentre nella seconda metà della classifica il BYD Seal 06 ha approfittato del pessimo risultato dell’AITO M7 (solo 4.500 unità) per salire di una posizione, raggiungendo il 17° posto.
Tuttavia le notizie più importanti si trovano altrove. Il “Climber of the Month” è stato il recentemente introdotto Leapmotor A10, che è salito di nove posizioni, passando dal 19° posto a giugno alla sua attuale posizione di 10°. Visto che questo piccolo crossover è ancora in fase di crescita, non mi sorprenderebbe se presto raggiungesse il 7° posto.
Anche Changan ha avuto un mese positivo: il suo modello di fascia media Qiyuan Q05 è salito di una posizione, arrivando al 11° posto, mentre il suo modello più premium, Deepal S05, è entrato nella classifica al 20° posto.
“Ehi, non vedo il Tesla Model 3 nella classifica!” E i vostri occhi non vi ingannano. La berlina statunitense non è tra le prime 20, poiché a luglio è scesa al 21° posto, circa 400 unità sotto il Deepal S05 al 20° posto. Certo, tornerà nella classifica, se non ad agosto, sicuramente a settembre, grazie al solito picco di fine trimestre. Ma…
Questa è la nuova realtà del Model 3. Dopo aver vinto il titolo di veicolo elettrico più venduto in Cina nel 2020, diventando l’unico modello straniero ad averlo ottenuto, e dopo essersi classificato al 3° posto l’anno successivo, ha registrato un declino lento ma costante. Ora la sua ambizione si limita semplicemente a rimanere tra le prime 20.
A luglio di quest’anno ne sono state consegnate soltanto 2.091 unità, un calo del 78% rispetto all’anno precedente(!). Sebbene esistano diverse spiegazioni per questo calo, il Model Y, attualmente al secondo posto nella classifica, non registra un simile crollo delle vendite. Pertanto, oltre ad essere un modello più vecchio, rientra anche in una categoria, quella delle berline, generalmente colpita dalla tendenza verso i crossover/SUV. Tra le prime 20 posizioni ci sono 12 modelli di questo tipo, contro quattro hatchback e quattro berline.
Tuttavia, è confrontando queste berline con la Tesla Model 3 che si comprende il vero motivo per cui il modello americano sta rimanendo indietro:
Tesla non può competere in termini di prezzo, poiché i suoi concorrenti vendono a metà prezzo, ma non può più competere nemmeno in termini di rapporto qualità-prezzo, visto che la berlina Xiaomi rappresenta una proposta migliore (e, oserei dire, più attraente) a un prezzo più o meno identico.
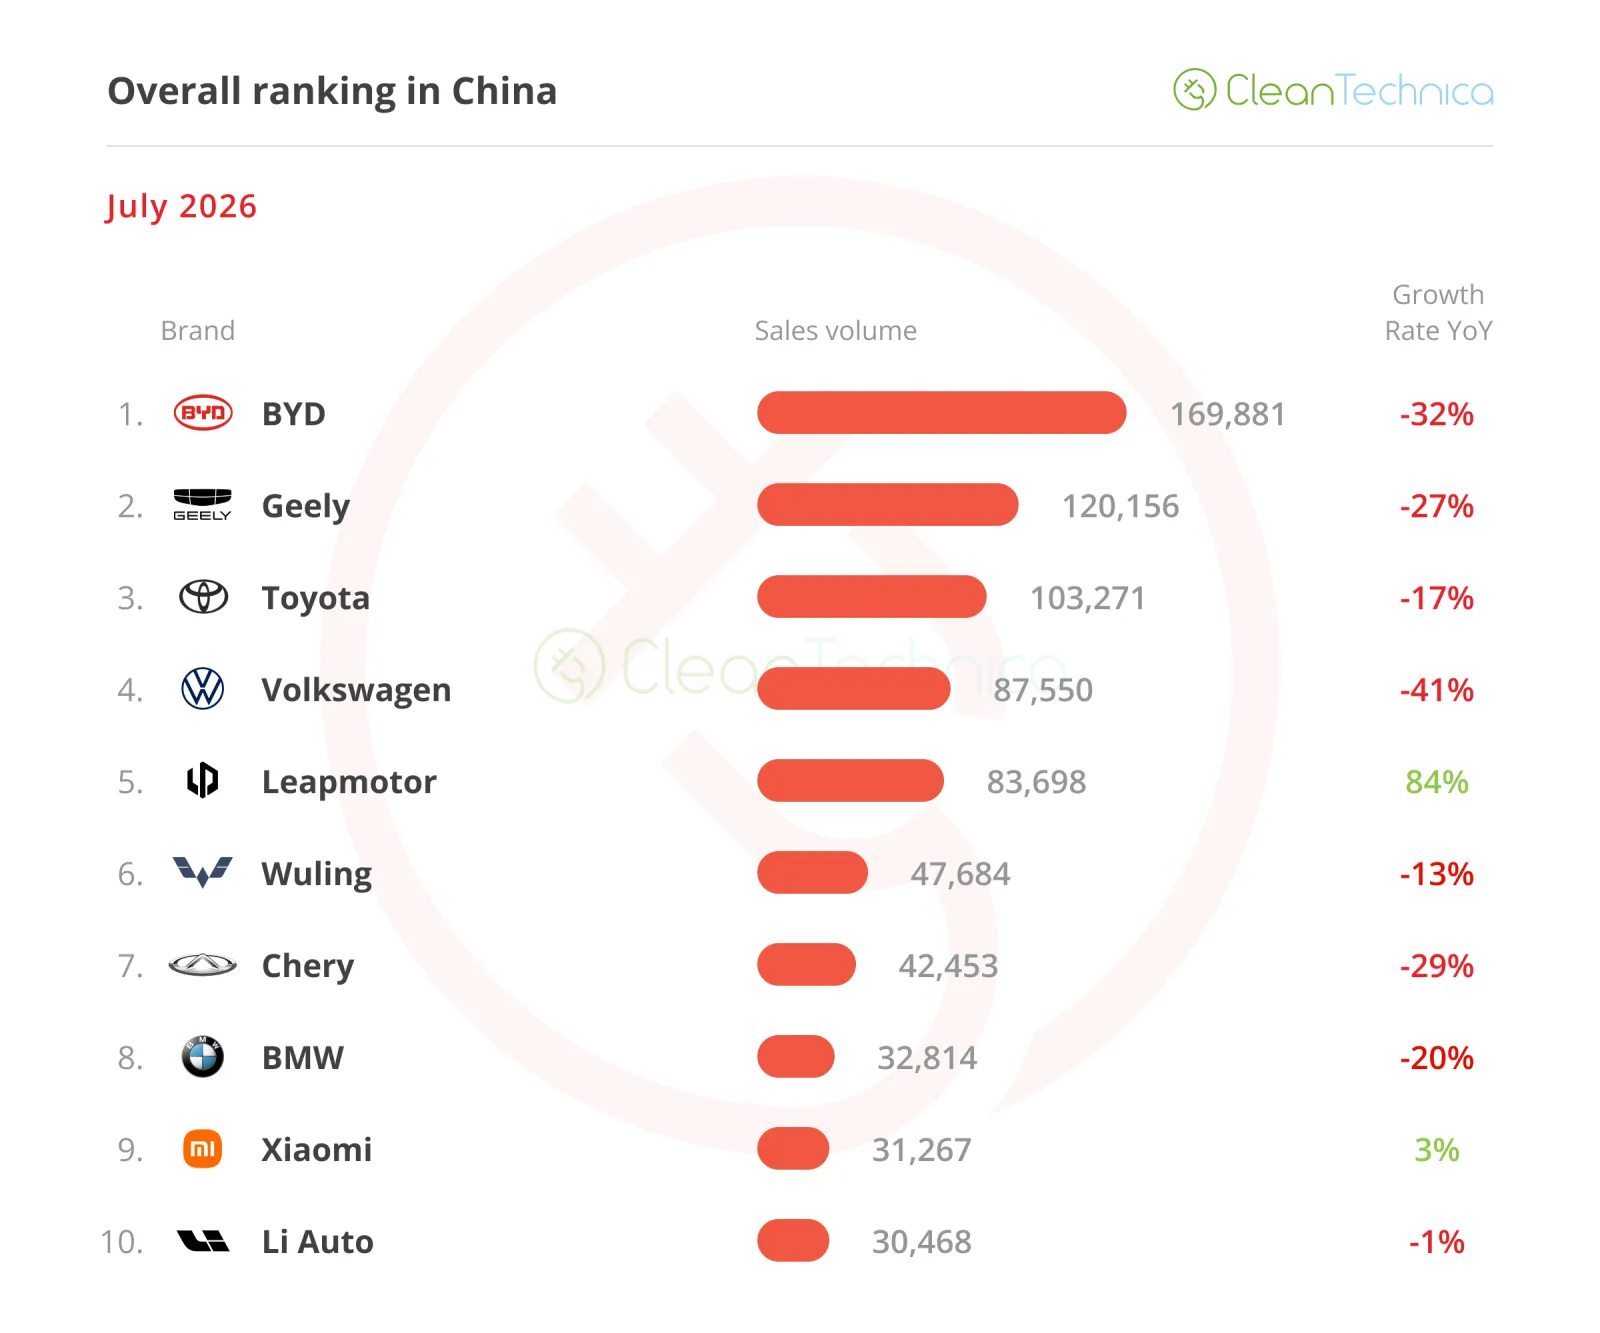
Osservando la classifica generale dei produttori, regna il rosso ovunque. Tutti registrano un calo delle vendite molto significativo: il -17% di Toyota potrebbe essere considerato un successo se si confronta con il -32% di BYD, il -27% di Geely e il drastico calo del 41%(!) della un tempo dominante Volkswagen, ora solo al quarto posto.
Allora, se i grandi player in cima stanno fallendo, chi vince?
Risposta: le startup. In particolare Leapmotor. Questa azienda di Hangzhou ha registrato un aumento sorprendente del 84% su base annua, raggiungendo 83.698 unità immatricolate, terminando il mese a meno di 4.000 unità dal livello di Volkswagen…
E con l’arrivo di nuovi modelli (A10 e D19 in produzione, nuovo A05, D99…), ci si può aspettare che le vendite continuino a crescere, mettendo in pericolo non solo le posizioni di VW e Toyota mentre cercano di adattarsi alle nuove realtà del mercato, ma anche la potente Geely potrebbe trovarsi minacciata da Leapmotor.
Voglio dire, basta che LP con i modelli A10 e A05 inizino a sottrarre vendite significative al Geely Xingyuan perché il Geely possa perdere la sua medaglia d’argento, passandola a Leapmotor…
Guardando al di sotto delle prime 10 posizioni, ci sono altre marche che registrano un forte aumento delle vendite, come la Zeekr al 16° posto. La linea premium del Geely ha registrato un aumento del 75% su base annua, con 26.000 unità vendute. Al 12° posto c’è un altro marchio premium, questa volta il Fang Cheng Bao di BYD, che vede un aumento del 109% su base annua, con 29.000 unità vendute. Nel frattempo, il Qiyuan/Nevo si trova al 14° posto, con 28.000 unità vendute, un aumento del 108% rispetto allo stesso periodo del 2025.
Dal canto altro, ci sono molte marche straniere in forte calo, tra cui la più sorprendente è Honda, che a luglio si è classificata solo 18ª, con un calo delle vendite del 44% su base annua, arrivando a 25.000 unità vendute, un quarto di quelle registrate dalla rivale Toyota nello stesso mese.
E poi c’è General Motors. Dopo aver confermato che Chevrolet sta lasciando la Cina, anche Buick si trova in una situazione difficile, con un calo delle vendite del 37% su base annua a luglio, fino a circa 23.000 unità.
Molte altre marche sono sul punto di andarsene. A luglio, Ford ha venduto soltanto 3.800 unità, con un calo del 61% su base annua. Nello stesso periodo, Lincoln ne ha vendute 1.500, con un calo del 49% su base annua, mentre sia Peugeot che Citroen ne hanno vendute meno di 1.000, circa la metà rispetto all’anno precedente.
In sintesi, il mercato automobilistico cinese è attualmente diviso in due realtà distinte: un mercato tradizionale in declino, dominato ancora dalle case automobilistiche straniere, e un mercato delle auto elettriche in costante crescita, dove le marche locali dominano la scena.
Analizzando la classifica delle marche automobilistiche, ci sono molte novità. La leader BYD mantiene saldamente la prima posizione (17,1%), mentre il secondo classificato Geely continua a perdere terreno (7,2%, rispetto al 7,4% di prima).
Questo significa che Leapmotor, in crescita del 6,1% (un aumento dello 0,6%), è ora a meno di 1% da Geely; pertanto non sorprenderà se, tra un paio di mesi, questa startup diventerà il nuovo secondo classificato.
Nel frattempo, Tesla (4,7%, in calo dello 0,4%)
a malapena
mantiene il 4° posto, con Wuling al 5° posto (4,7%) che si avvicina minacciosamente. Tuttavia, ci si può aspettare che Tesla conservi la posizione numero 4, poiché il picco di settembre dovrebbe aiutarla a prendere distanza da Wuling.
Li Auto al 6° posto (4,1%) e Xiaomi al 7° sono ancora lontane dalla marca SAIC, quindi i primi 5 posti dovrebbero rimanere invariati nei mesi a venire.
Per quanto riguarda i produttori originali/le catene automobilistiche, BYD è in testa con una quota di mercato del 21,4%, in aumento dello 0,3% a luglio. Il leader trae vantaggio dal continuo successo di Fang Cheng Bao e da un mese positivo per Denza.
Nel frattempo, Geely al secondo posto ha perso lo 0,2% di quota di mercato, scendendo al 12,1%, ma il conglomerato multinazionale mantiene comunque il secondo posto.
Saic al terzo posto è in calo (8,1%) a causa di un mese difficile per Wuling, ma rimane fermo all’ultimo posto del podio, mentre Changan al quarto posto è stabile (6,7%, in calo dello 0,1%).
Tuttavia, Leapmotor al quinto posto (6,1%, in aumento dello 0,6%) potrebbe diventare presto una minaccia per Changan al quarto posto, e forse anche per Saic al terzo posto più avanti nell’anno.
Leapmotor sta diventando un player serio grazie a una gamma di prodotti ben definita ma allo stesso tempo ampia, che copre ogni tipo di auto, dalle city car alle grandi dimensioni, senza però ricorrere alle complessità eccessive di BYD, dove esistono diversi modelli per una sola categoria (ad esempio: categoria berlina di medie dimensioni a batteria: BYD e7, Qin L EV, Seal 06 EV, Seal).
A questo ritmo, non mi sorprenderebbe affatto se tra qualche anno (2030?), Leapmotor diventasse un produttore automobilistico più grande di Tesla… a livello globale.