
Previsioni dei risultati di Tesla (TSLA) per il terzo trimestre 2026: ricavi stabili, profitti in calo
Tesla pubblicherà i risultati finanziari del terzo trimestre 2026 domani, 21 ottobre, dopo la chiusura del mercato. La conferenza stampa sui risultati seguirà alle 17:30, ora del fuso orientale.
Wall Street prevede che i ricavi rimangano stabili e che l’utile per azione diminuisca del 10% rispetto all’anno precedente, nonostante Tesla abbia già superato di oltre 24.000 veicoli le stime previste dagli analisti.
Consegne e utilizzo dell’energia da parte di Tesla nel Q3 2026
Gli numeri relativi alle consegne sono già noti: Tesla ne ha effettuate 486.532 nel terzo trimestre, il 2,1% in meno rispetto al record storico di 497.099 registrato nel Q3 2025, ma comunque molto al di sopra delle 461.974 unità stimate dagli 24 analisti consultati.
Nel corso del trimestre ne ha prodotte soltanto 464.391. Di conseguenza Tesla ha consegnato 22.141 auto in più di quante ne abbia prodotte, segnando il secondo trimestre consecutivo in cui riduce le scorte dopo aver prodotto circa 50.000 veicoli in eccesso nel Q1.
Rimane comunque un’azienda incentrata su due modelli: il Model 3 e il Model Y hanno rappresentato 478.237 delle consegne totali, mentre i “restanti modelli” (Cybertruck, Semi e le unità rimanenti di Model S e X) sono scesi del 48% su base annua, arrivando a 8.295 unità.
Il settore dello storage energetico è risultato il punto debole. Tesla ha utilizzato 13,7 GWh, un aumento del 9,6% rispetto ai 12,5 GWh dell’anno precedente, ma comunque ben al di sotto dei circa 15,9 GWh previsti dagli analisti e inferiore ai 14,2 GWh registrati nel Q4 2025.
Entrate di Tesla per il Q3 2026
Il consenso di Wall Street prevede un fatturato di 28,06 miliardi di dollari, mentre i valori forniti da Estimize sono leggermente più ottimistici, a 28,36 miliardi di dollari. In ogni caso, si tratta di un valore simile a quello di 28,1 miliardi di dollari riportato da Tesla nel terzo trimestre del 2025. Le stime di Wall Street vanno da 25,1 miliardi a 30,6 miliardi di dollari.
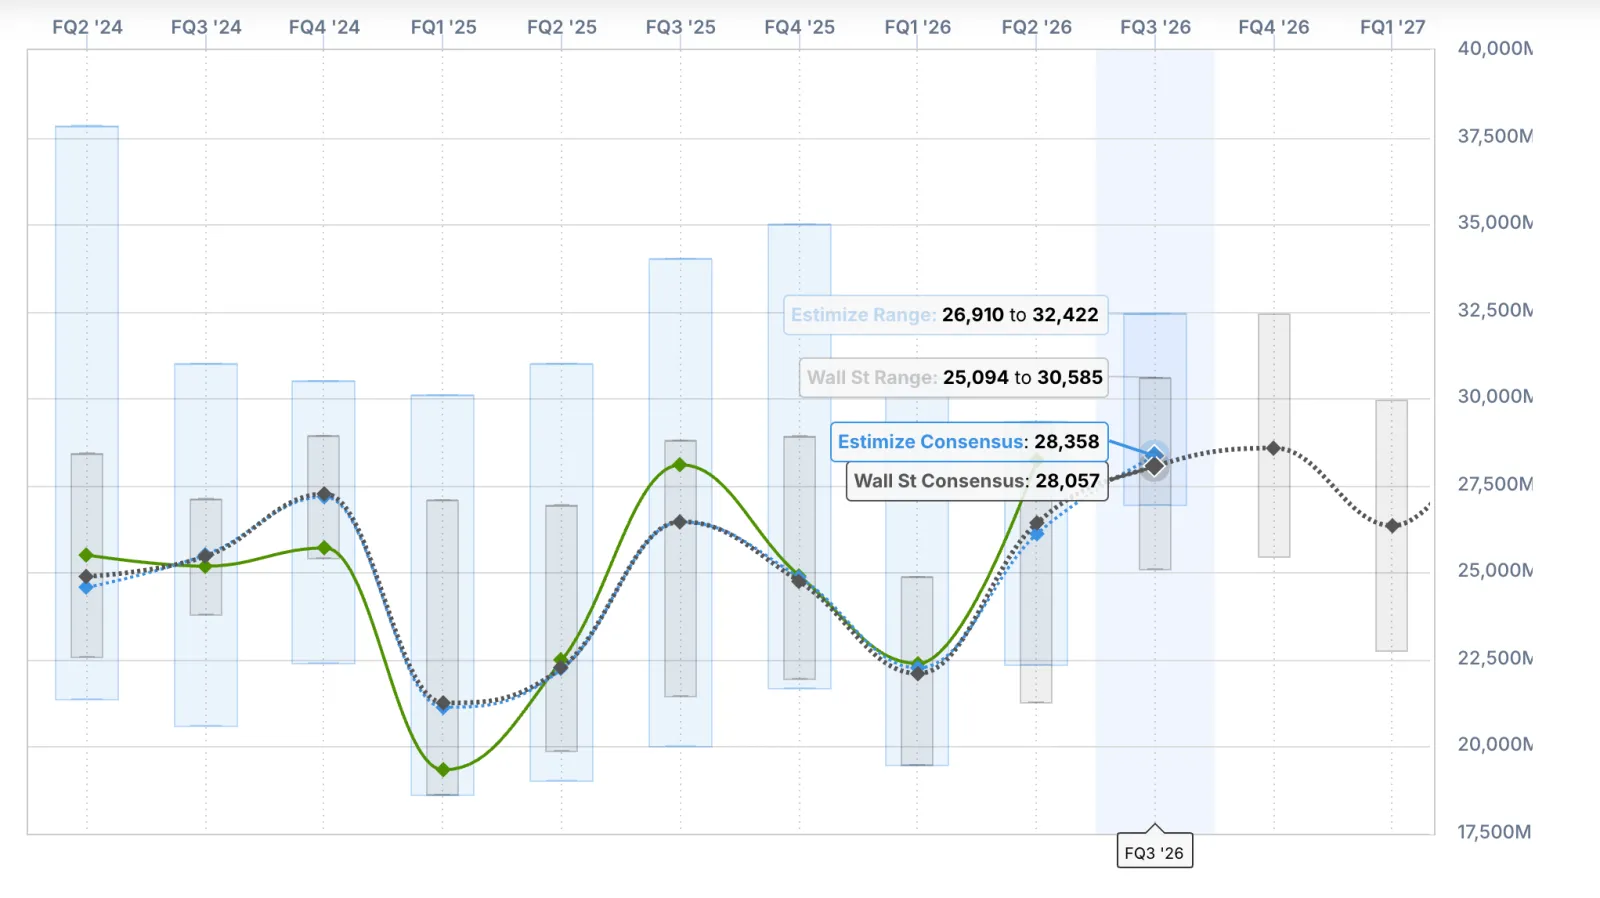
Un valore stabile non è poi così negativo come sembra. Il fatturato del terzo trimestre 2025 è stato gonfiato dagli acquirenti statunitensi che si sono affrettati ad ottenere il credito fiscale di 7.500 dollari prima della scadenza del 30 settembre 2025; pertanto raggiungere lo stesso livello senza tale credito rappresenterebbe comunque un risultato decente.
Ma guardate il quadro complessivo. Tesla ha registrato un fatturato di 28,24 miliardi di dollari nel secondo trimestre del 2026, grazie a 480.126 veicoli consegnati e 13,5 GWh di capacità di storage. Nel terzo trimestre i numeri sono stati ancora migliori, tuttavia Wall Street prevede un fatturato leggermente inferiore, con Estimize che stima un aumento di soli circa 120 milioni di dollari, il che indica che entrambe le stime tengono conto di prezzi medi di vendita più bassi.
Risultati finanziari Tesla Q3 2026
Gli analisti si aspettano un utile per azione non-GAAP di 0,45 dollari, in calo del 10% rispetto ai 0,50 dollari del terzo trimestre del 2025. La stima media fornita da Estimize è leggermente più alta, pari a 0,48 dollari, mentre le previsioni di Wall Street vanno da 0,30 a 0,70 dollari.
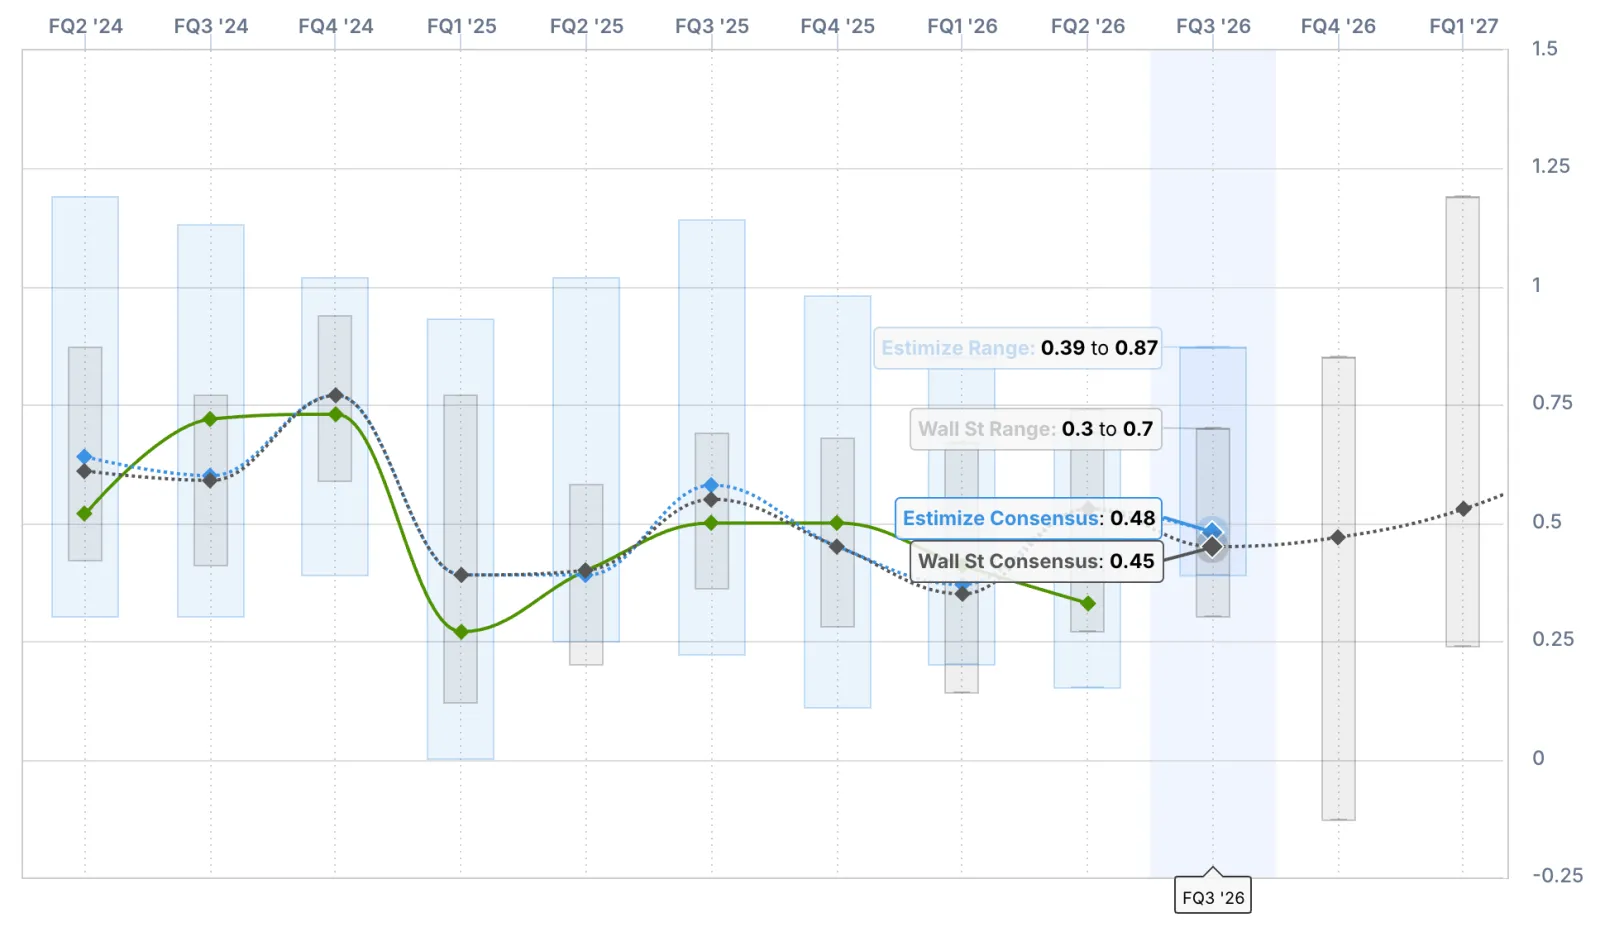
Prendete questa cifra con le pinze. Nel secondo trimestre, Tesla ha registrato un valore di 0,33 dollari, contro una stima media di 0,53 dollari, poiché il suo margine operativo è crollato al 1,4%. Il reddito operativo è diminuito del 57% fino a raggiungere i 398 milioni di dollari, mentre le spese operative sono aumentate del 47% fino a raggiungere i 4,35 miliardi di dollari.
Tesla non ha rispettato le stime di EPS del mercato in due dei ultimi quattro trimestri. Inoltre, il suo EPS è diminuito su base annua in cinque dei ultimi sette trimestri.
Il primo indicatore su cui concentreremo l’attenzione è il margine lordo del settore automobilistico, escludendo i crediti normativi. Questo è sceso al 16,3% nel secondo trimestre rispetto al 19,2% del primo trimestre; Tesla ne ha attribuito la causa a una riduzione dei costi legati alle garanzie per 230 milioni di dollari e a agevolazioni fiscali che hanno favorito il primo trimestre ma non si sono ripetute.
Anche i crediti normativi non saranno in grado di salvare la situazione. Nel secondo trimestre hanno generato soltanto 146 milioni di dollari, una cifra inferiore del 67% rispetto all’anno precedente, e questo ricavo derivante da profitti netti continua a ridursi ora che i produttori automobilistici non devono più affrontare sanzioni federali CAFE.
Poi c’è il cash. Tesla ha registrato un flusso di cassa libero negativo per 1,09 miliardi di dollari nel secondo trimestre, poiché le spese per investimenti sono più che raddoppiate a 5,8 miliardi di dollari; la dirigenza prevede spese per investimenti superiori a 25 miliardi di dollari nel 2026, con un focus sugli investimenti nella seconda metà dell’anno. Un altro trimestre con flusso di cassa libero negativo non sorprenderebbe.
Anche il settore energetico merita attenzione. Il business legato alla storage ha registrato un margine lordo del 20,4% nel secondo trimestre, e Tesla prevede che a lungo termine questo valore rimarrà nell’intervallo tra il 20% e il 25%. Tuttavia, i risultati del terzo trimestre sono stati inferiori alle aspettative di oltre 2 GWh, quindi questo settore non compenserà in modo significativo le perdite.
L’incontro di domande e risposte su Say Technologies organizzato da Tesla si concluderà oggi alle 16:00, ora del fuso orientale. Sono state presentate 832 domande da circa 2.860 partecipanti che rappresentano 3,85 milioni di azioni.
Si tratta di un numero maggiore rispetto al trimestre precedente (circa 1.710 partecipanti), ma inferiore alla metà delle azioni coinvolte, che nel secondo trimestre erano 8,6 milioni.
Ecco le domande più importanti, ordinate in base al numero di azioni rappresentate:
“Come farà la flotta di Cybercab a espandersi oltre Austin, e qual è il percorso regolamentare al di fuori del Texas considerata la revisione sulla sicurezza aperta da parte della NHTSA?” (980 voti, 1,2 milioni di condivisioni)
“Quando possiamo aspettarci l’uso di FSD senza supervisione nelle auto dei clienti?” (1.200 voti, 1,1 milioni di condivisioni)
“Quando CyberCab sarà disponibile per l’acquisto o la proprietà da parte dei clienti?” (1.100 voti, 952.900 condivisioni)
“Qual è l’economicità per miglio percorsa con un robotaxi a pagamento, e come si confronta con l’obiettivo dei trenta centesimi?” (435 voti, 694.900 condivisioni)
Quando i proprietari di HW3 sapranno se riceveranno un aggiornamento hardware gratuito per l’uso di FSD senza supervisione (557 voti, 652.900 condivisioni)
“Qual è il costo per un’unità Optimus, e com’è descritto il primo cliente che effettuerà un pagamento?” (699 voti, 643.600 condivisioni)
La opinione di Electrek
Il settore automobilistico è in stallo. Le consegne sono aumentate dell’8,8% rispetto allo stesso periodo dell’anno precedente, raggiungendo le 1.324.681 unità, segnando una vera ripresa dopo due anni di calo; tuttavia il terzo trimestre è stato inferiore a quello dello scorso anno e Tesla vende ancora quasi nulla al di fuori del Model 3 e del Model Y.
Pertanto, in questo trimestre contano soprattutto i margini di profitto e le spese. Se i margini delle auto, esclusi i crediti, rimangono intorno al 16% e le spese operative smettono di crescere del 40% o più all’anno, il mancato raggiungimento degli obiettivi del secondo trimestre sarà stato un caso isolato. Altrimenti, Tesla spenderà più di 25 miliardi di dollari quest’anno in AI, Optimus, Cybercab e chip, mentre il suo business principale a malapena riesce a coprire i costi operativi. Si tratta di un’azienda automobilistica che finanzia una scommessa estremamente costosa utilizzando un margine di profitto in calo.
E agli azionisti, per lo più, non importa. Basta guardare le domande: Cybercab, FSD, Optimus, HW3. La principale richiesta riguardante la gamma di prodotti per consumatori di Tesla è stata quella di un furgone.
Sono completamente illusi, in attesa che nuovi prodotti discutibili generino profitti, mentre osservano i loro principali fonti di reddito smettere di crescere: una situazione del tutto evitabile se Musk non avesse scommesso l’intera azienda sull’autonomia troppo presto.