
Studi sull’Industrial Accelerator Act: il settore UE potrebbe non riuscire affatto a soddisfare la domanda di batterie
L’UE sta attualmente discutendo la bozza del “Industrial Accelerator Act” (IAA), finalizzato a stimolare la produzione e la competitività all’interno dell’Unione. L’ACEA ha ora presentato uno studio per analizzare in che misura la catena di approvvigionamento europea delle batterie sia effettivamente in grado di soddisfare i requisiti di questo pacchetto legislativo. Il risultato: un ampio divario.
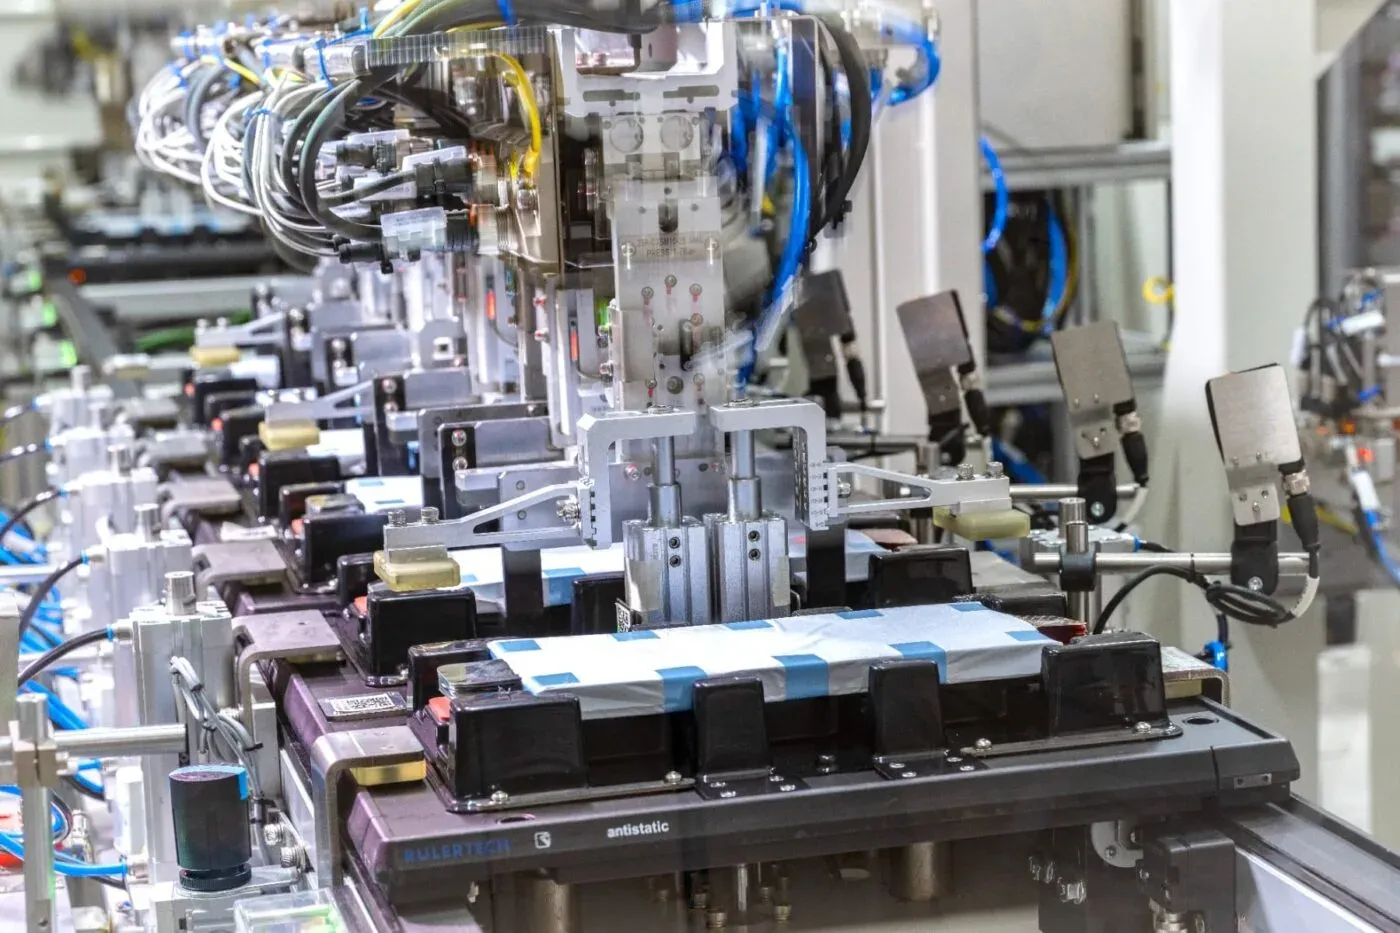
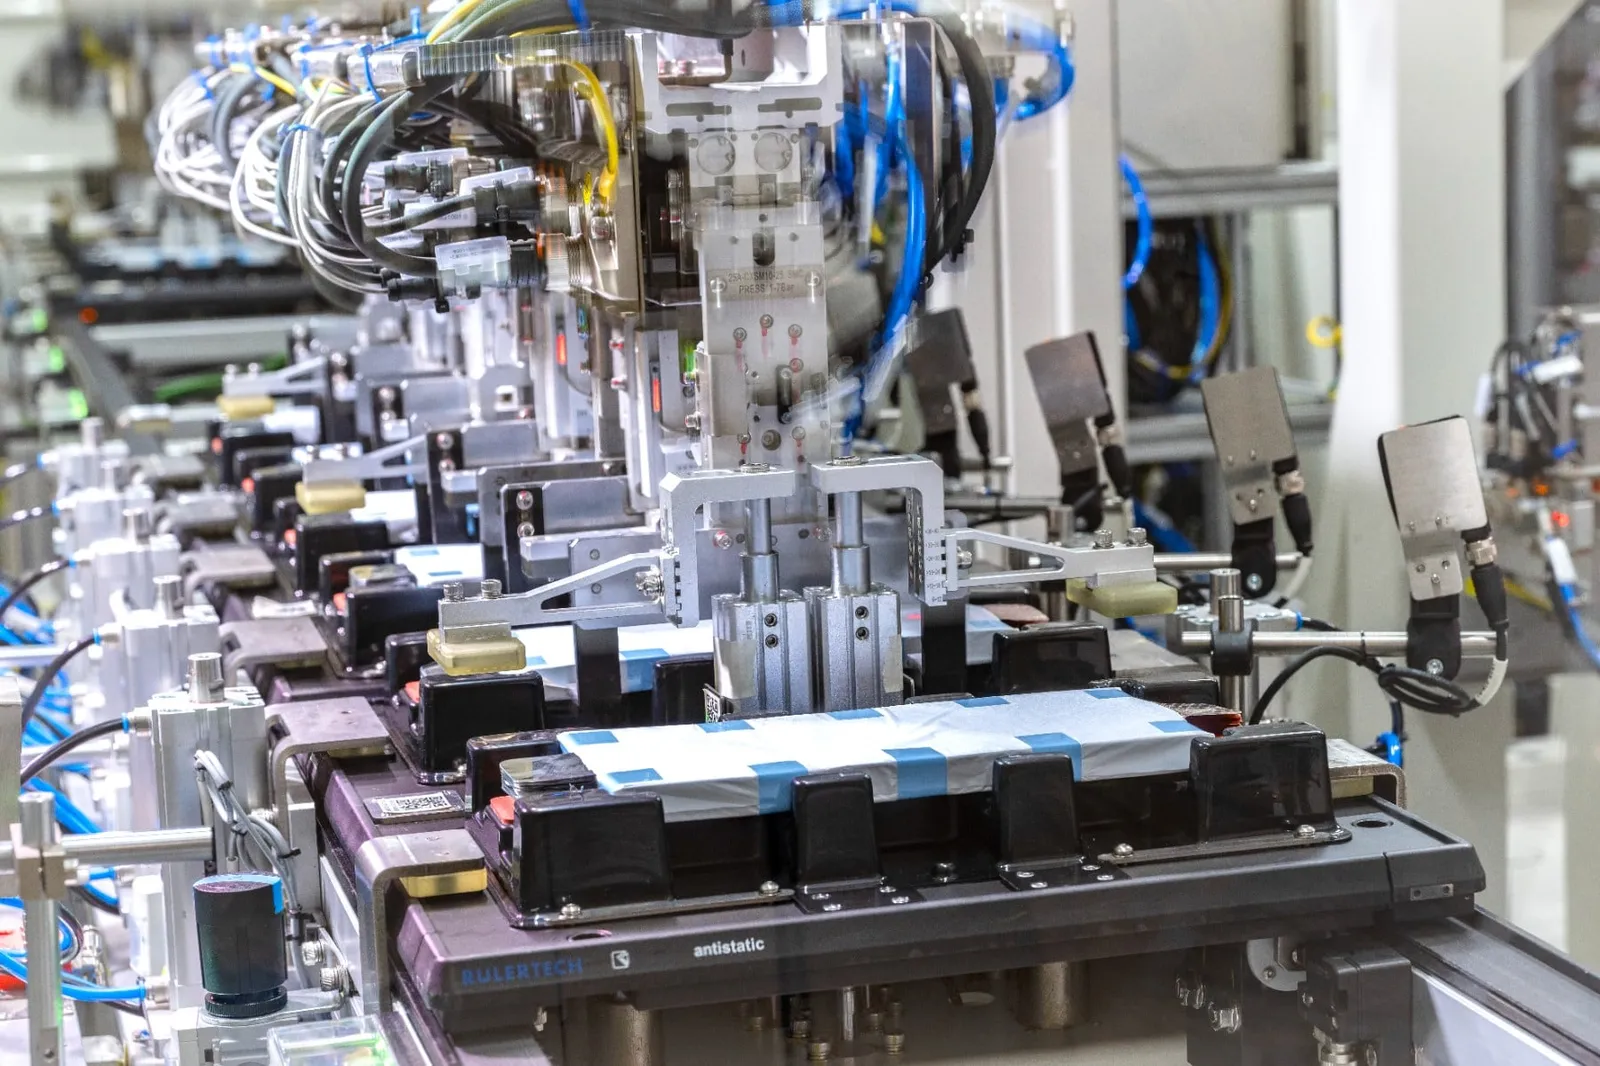
Produzione di batterie presso PowerCo, filiale di VW, a Salzgitter.
Immagine: PowerCo
L’Associazione dei Produttori Automobilistici Europei (ACEA) ha incaricato gli analisti di Mobility Global di condurre lo studio, i quali presentano ora un riassunto esecutivo di 19 pagine intitolato “IAA Impact Assessment: European Battery Supply Chain Outlook”. Il documento analizza quindi le conseguenze per le aziende operanti nel settore delle batterie e per l’intera industria automobilistica, qualora la IAA entrasse in vigore come proposto dalla Commissione a marzo. Importante: la legge non è ancora stata definitivamente approvata; i negoziati al Parlamento Europeo e nel Consiglio sono ancora in corso.
Innanzitutto: il messaggio principale dello studio è che requisiti rigorosi per la localizzazione della produzione di batterie non sono sufficienti a garantire nella pratica lo sviluppo locale della catena di valore delle batterie. Gli analisti riconoscono effettivamente “ostacoli strutturali profondi alla localizzazione della produzione di batterie”; la loro eliminazione potrebbe richiedere anni.
Tuttavia, passo dopo passo: secondo la bozza proposta per l’IAA, i requisiti per le batterie utilizzate in questo contesto dovrebbero essere introdotti in due fasi. Sei mesi dopo l’entrata in vigore della legge („intorno al 2027–2028“, secondo gli autori dello studio”), le batterie dovrebbero contenere tre componenti di origine UE, tra cui obbligatoriamente le cellule batteriche. Tre anni dopo l’approvazione („intorno al 2030–2031“), questo numero dovrebbe aumentare a cinque componenti provenienti dall’UE, tra cui le cellule batteriche, il sistema di gestione della batteria e i materiali catodici attivi (CAM).
Mobility Global ha esaminato tre scenari relativi al diverso livello di domanda industriale per le batterie europee. Il risultato: in tutti gli scenari l’offerta non riesce a tenere il passo con la domanda, nonostante la prevista crescita della produzione di celle batteriche europee fino a 306 GWh entro il 2032. Ciò significa che, a medio termine, non ci saranno abbastanza batterie conformi agli standard IAA per fornire in modo completo l’industria dei veicoli elettrici nell’Unione Europea. Lo studio prende in considerazione i prossimi dieci anni.
L’ACEA conclude: “L’offerta limitata rimarrà l’ostacolo principale per l’ampliamento dei veicoli idonei a beneficiare degli incentivi ‘Made in the EU’. Ad esempio, circa 3 milioni di veicoli potrebbero non essere qualificabili per tali incentivi a causa della carenza di offerta, qualora la normativa IAA entrasse in vigore nel 2028”. Gli incentivi denominati “Made in the EU” rappresentano un altro aspetto del pacchetto di leggi, finalizzato a garantire che i programmi nazionali sostengano innanzitutto l’economia dell’UE stessa.
L’ACEA sottolinea ancora una volta che la sfida relativa ai veicoli commerciali di medie e grandi dimensioni è ancora più marcata rispetto alle automobili: “Il divario tra offerta e domanda aumenterà ulteriormente entro il 2032, raggiungendo i 23 GWh, con una domanda che rappresenta circa quattro volte l’offerta europea disponibile”, secondo uno dei risultati principali dello studio.
Il sindacato evidenzia come problema centrale il fatto che la catena di valore delle batterie nell’UE presenti attualmente strutture deboli. Ecco i punti elencati dagli analisti a riguardo:
- La maggior parte delle gigafabbriche europee previste è orientata verso batterie NMC, mentre la domanda si sta spostando sempre di più verso batterie LFP a costo inferiore
- Le cellule prodotte in Europa rimangono comunque significativamente più costose rispetto a quelle importate.
L’ACEA conclude che i risultati “sottolineano la necessità di un approccio realistico e sostenibile dal punto di vista economico per la localizzazione”. L’efficacia dell’IAA dipenderà in definitiva non solo dall’ambizione delle sue richieste, “ma anche dal fatto che l’Europa riesca a creare le capacità necessarie, condizioni operative competitive e un quadro di investimento indispensabili per attuarle nella pratica”.
L’associazione integra inoltre il rapporto con raccomandazioni su come colmare il divario tra le aspettative e la realtà. L’ACEA consiglia di:
- Investimenti massicci nella fase preliminare: Per produrre CAM e AAM sul posto e soddisfare la domanda, è necessario effettuare investimenti significativi mirati allo sviluppo dei componenti di base necessari in questa fase – come ad esempio impianti per la produzione di sostanze precursori (pCAM) e per il trattamento del grafite (AAM)
- Spostamento della politica verso il supporto operativo: I decisori politici devono passare dalla semplice finanziazione della costruzione delle fabbriche a sostenere i costi operativi continui – in particolare gli elevati costi energetici – e al contempo rilasciare autorizzazioni ambientali in tempi rapidi per accelerare i cronoprogrammi dei progetti
regole per includere formalmente partner commerciali strategici; ciò permetterebbe all’Europa di aggirare i elevati costi energetici interni e di utilizzare joint venture internazionali per colmare il divario nei materiali.
acea.auto, acea.auto (studio, PDF)