
Ricerca SNE: i produttori OEM cinesi dominano sempre di più il mercato globale delle batterie per veicoli elettrici
Nel primo semestre di quest’anno, i produttori cinesi hanno conquistato più della metà del mercato delle batterie per veicoli elettrici e ibridi al di fuori della Cina, mentre i fornitori coreani e giapponesi hanno perso terreno. Questo è quanto emerge da una nuova analisi di SNE Research.
Immagine: Cora Werwitzke
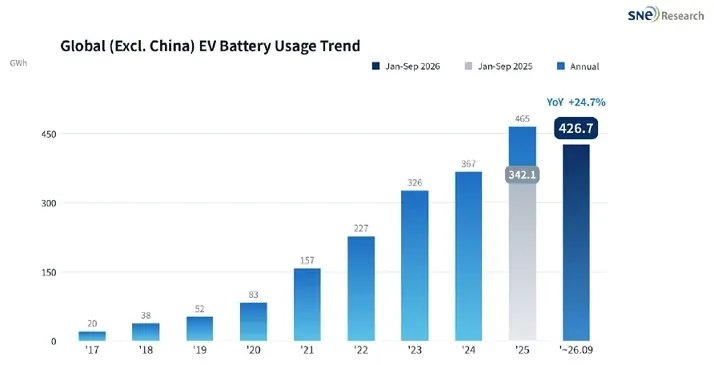
L’azienda sudcoreana di ricerca di mercato SNE Research ha analizzato la dinamica e la distribuzione delle quote di mercato nel settore delle batterie per veicoli elettrici al di fuori della Cina. Il risultato principale è che la capacità totale di queste batterie è salita a 426,7 GWh da gennaio a settembre. Di conseguenza, il mercato è cresciuto del 24,7 percento rispetto allo stesso periodo dell’anno precedente. I principali beneficiari sono i produttori cinesi di batterie.
“La quota di mercato complessiva delle sei aziende cinesi, tra cui [CATL, BYD, Gotion, SVOLT, CALB e EVE], è aumentata del 13,3%, passando dal 43,1% al 56,4%, superando la metà del mercato al di fuori della Cina”, afferma SNE Research. Solo CATL e BYD rappresentano il 44,5% del mercato. Nello stesso periodo del 2023, questa percentuale era ancora del 36,7%.
SNE Research ha analizzato in modo specifico le vendite di batterie per veicoli elettrici a batteria (BEV), ibridi caricabili (PHEV) e altri veicoli ibridi, sottolineando che la domanda regionale si è sviluppata in modo diverso. Gli analisti coreani osservano che la domanda in Europa e in Asia ha compensato la debolezza persistente in Nord America. È interessante notare che anche la Cina sembra essere in calo. Mentre SNE Research stima una crescita del 24,7 per cento per il mercato globale escludendo la Cina, l’aumento includendo la Cina è solo del 19,7 per cento. Di conseguenza, il ritmo complessivo di crescita nella Repubblica Popolare Cinese sta rallentando.
Le seguenti cifre sono disponibili direttamente per i produttori stessi: i tre produttori coreani – LG Energy Solution, SK On e Samsung SDI – hanno fornito complessivamente 113,0 GWh a livello mondiale (escludendo la Cina) da gennaio a settembre, con una diminuzione del 13,5 percento rispetto all’anno precedente. La loro quota di mercato complessiva è calata drasticamente di 11,7 punti percentuali, passando dal 38,2 percento al 26,5 percento. Secondo SNE Research, l’attività in Nord America è particolarmente in declino, dove la capacità batterica installata da questi tre produttori è quasi dimezzata, passando da 56,1 a 28,1 GWh. In Europa, invece, si è registrato un leggero aumento (da 58,7 a 63,0 GWh), così come in Asia (da 13,1 a 17,5 GWh).
Tuttavia, procediamo passo dopo passo. Dopo i primi nove mesi, la CATL torna a guidare la classifica. Al di fuori della Cina, l’azienda ha raggiunto un volume di 143,7 GWh, che corrisponde esattamente a un terzo del mercato. Rispetto all’anno precedente, la CATL ha registrato una crescita del 47 per cento. La sua quota di mercato è aumentata di 5,1 punti percentuali, raggiungendo il 33,7 per cento. Per quanto riguarda l’Europa, le statistiche di SNE Research mostrano un aumento del 35 per cento, da 71,5 a 96,8 GWh, mentre in Asia il volume è raddoppiato, arrivando a 27,1 GWh.
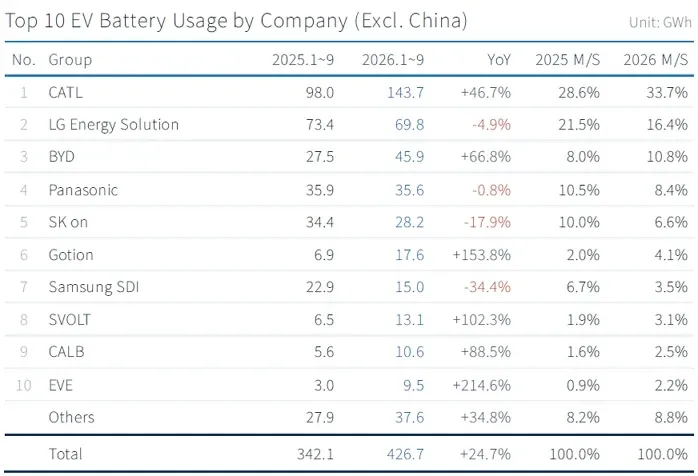
Secondo gli analisti, LG Energy Solution mantiene il secondo posto con 69,8 GWh (-4,9 percento rispetto all’anno precedente). Il suo business in Europa e in Asia si è sviluppato positivamente: in Europa è aumentato del 13 percento, raggiungendo i 38,6 GWh, mentre in Asia è cresciuto del 49 percento, arrivando a 11,1 GWh. Tuttavia, ciò non è stato sufficiente per compensare il forte calo in Nord America (-45 percento rispetto all’anno precedente, da 29,9 a 16,5 GWh). La quota di mercato di LGES è diminuita notevolmente di 5,1 punti percentuali, passando dal 21,5 percento al 16,4 percento.
In terza posizione c’è BYD, con 45,9 GWh (+67 percento rispetto all’anno precedente). La quota di mercato dell’azienda è cresciuta dall’8,0 percento al 10,8 percento. Secondo SNE Research, questa crescita si è distribuita tra Europa (17,4 GWh, +67 percento rispetto all’anno precedente), Asia (14,8 GWh, +41 percento rispetto all’anno precedente) e Sud America (7,1 GWh, +136 percento rispetto all’anno precedente).
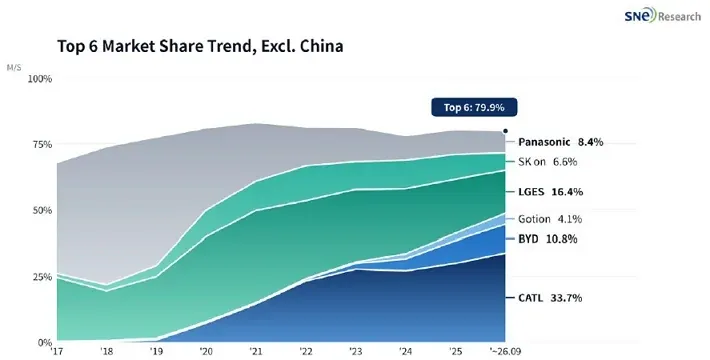
Dopo i primi nove mesi dell’anno, Panasonic si colloca al quarto posto con 35,6 GWh (in calo del 0,8% rispetto all’anno precedente). “I volumi di Tesla in Nord America hanno contribuito ai suoi risultati, ma la crescita è stata molto inferiore rispetto ai mercati al di fuori della Cina”, affermano gli autori. La quota di mercato di Panasonic è diminuita di 2,1 punti percentuali, arrivando all’8,4%. Guardando a un periodo ancora più lungo, l’esempio di Panasonic illustra particolarmente quanto il mercato sia cambiato negli ultimi anni:
Nel frattempo, SK On, al quinto posto, ha registrato perdite significative, con un volume che è sceso a 28,2 GWh (-18 percento su base annua). La sua quota di mercato è calata dal 10,0% al 6,6%. “L’azienda fornisce batterie a Hyundai Motor Group, Ford, Volkswagen e Mercedes-Benz, tra gli altri, ma il loro utilizzo è diminuito del 46,7% in Nord America e del 2,2% in Europa”, afferma lo studio.
Gotion, partner di VW, è cresciuta del 153,8% raggiungendo i 17,6 GWh, superando così Samsung SDI, che è scesa al settimo posto. Samsung SDI ha registrato soltanto 15,0 GWh (-34,4% su base annua), il calo più marcato tra le prime 10 aziende. La sua quota di mercato è scesa dal 6,7% al 3,5%. Mentre le vendite in Europa sono rimaste stabili a 9,4 GWh, Samsung SDI ha subito un grave calo in Nord America (-66% su base annua, da 12,0 a 4,1 GWh).
I primi 10 posti sono completati da tre fornitori cinesi di secondo livello: SVOLT, CALB ed EVE Energy. SVOLT ha registrato una crescita del 102 percento, raggiungendo 13,1 GWh; CALB del 88,5 percento, arrivando a 10,6 GWh; EVE Energy ha invece registrato un aumento enorme del 215 percento, arrivando a 9,5 GWh.
In sintesi, si può concludere che i tre produttori coreani e Panasonic hanno dovuto cedere quote di mercato sul mercato globale escludendo la Cina, mentre le sei aziende cinesi menzionate hanno ampliato in modo costante e rapido il proprio volume in Europa. Un fattore importante è la chimica delle cellule: “La quota di mercato delle batterie LFP sul mercato non cinese è aumentata del 11,9%, passando dal 15,8% al 27,7%, riflettendo la stessa tendenza. In Nord America”, hanno affermato gli analisti di ricerca di SNE. Ciò è dovuto al fatto che sono principalmente i produttori cinesi a guidare lo sviluppo della tecnologia LFP. In Europa, l’adozione delle batterie LFP è in aumento – “soprattutto nei modelli di fascia bassa, il che rende la competitività dei prezzi un criterio fondamentale nella selezione dei fornitori”, hanno aggiunto.
Sulla base dei dati, gli autori dello studio ritengono che i quadri politici regionali e la diversificazione della domanda determineranno principalmente la competitività dei fornitori. Alcuni produttori stanno ora passando sempre più alle batterie per la conservazione statica al fine di ottenere una maggiore diversificazione, soprattutto in Nord America. Per quanto riguarda l’Europa, gli analisti considerano il “Auto Package” e gli incentivi legati all’eliminazione progressiva dei motori a combustione, nonché eventuali regole legate al concetto di “Made-in-Europe”, fattori decisivi che influenzano la situazione.