
SNE Research: i produttori OEM cinesi dominano sempre di più il mercato mondiale delle batterie per auto elettriche
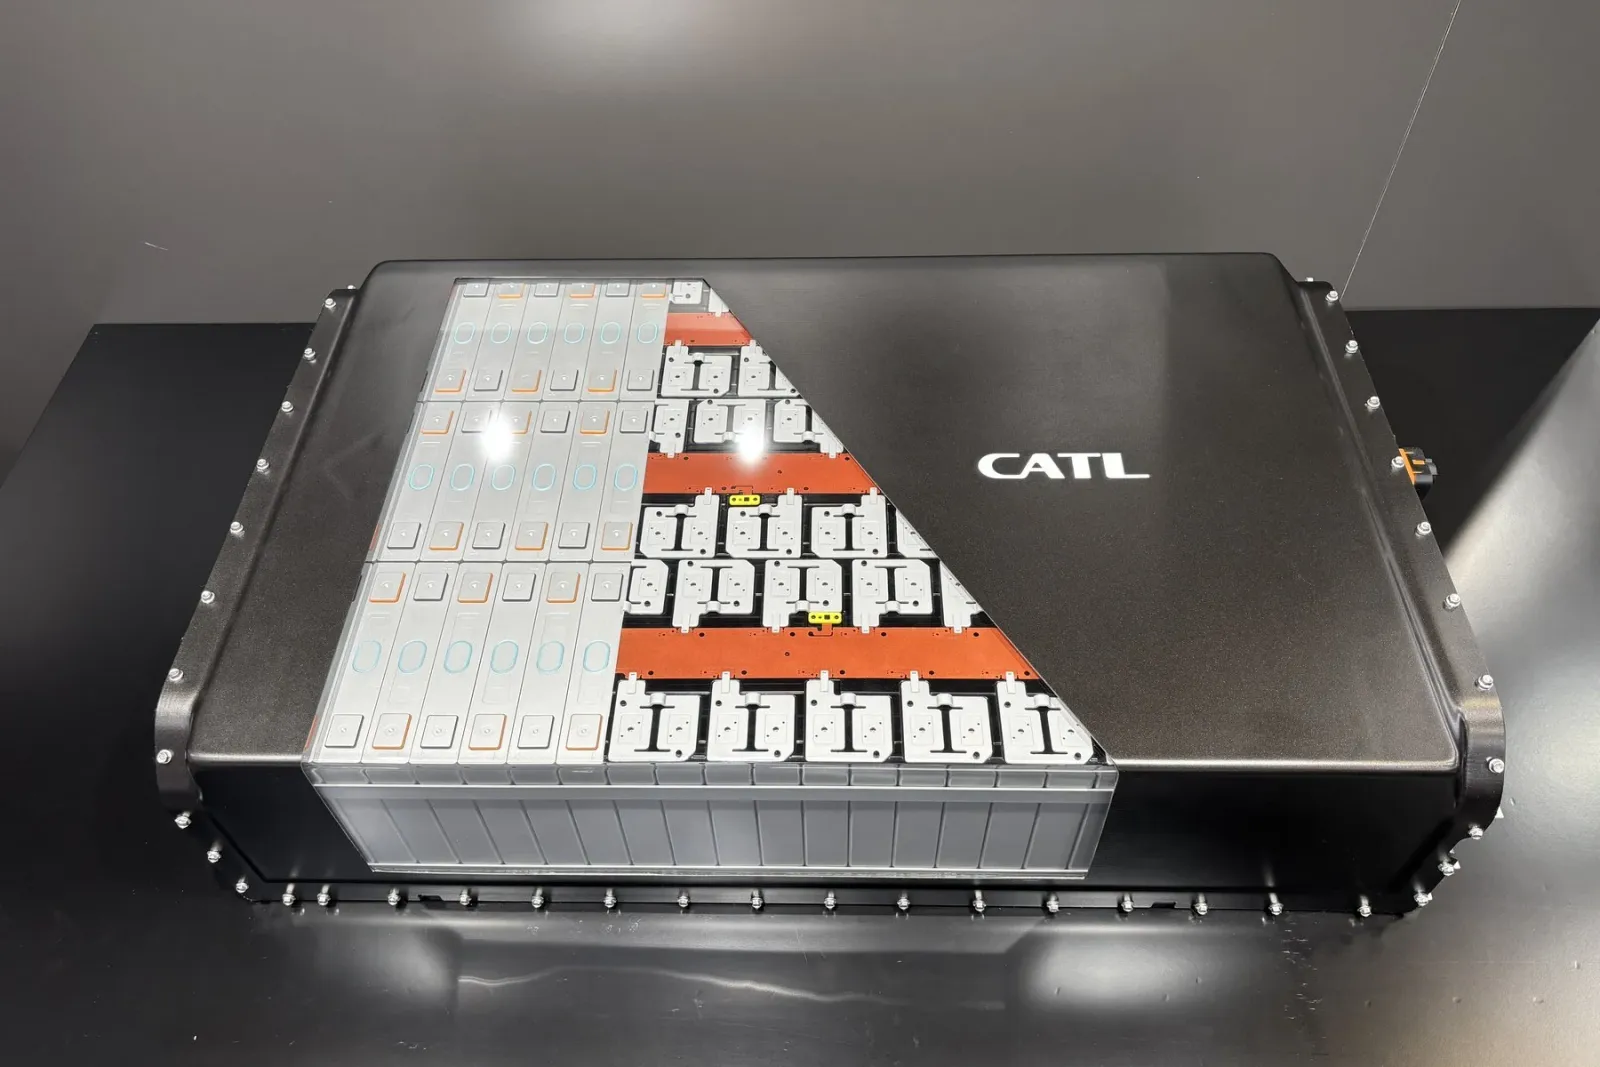
Nel primo semestre dell’anno, i produttori cinesi si sono assicurati più della metà del mercato delle batterie per veicoli elettrici e ibridi al di fuori della Cina. I fornitori coreani e giapponesi stanno tutti perdendo terreno. Questo emerge da una nuova analisi di SNE Research.
Immagine: Cora Werwitzke
L’azienda coreana di ricerca di mercato SNE Research ha analizzato le dinamiche e la distribuzione delle quote nel mercato delle batterie per auto elettriche al di fuori della Cina. La principale conclusione è che la capacità totale di queste batterie è salita, dal gennaio al settembre, a 426,7 GWh. Di conseguenza, il mercato è cresciuto del 24,7 percento rispetto allo stesso periodo dell’anno precedente. I principali beneficiari sono chiaramente i produttori cinesi di batterie.
“CATL, BYD, Gotion High-Tech, Svolt, CALB ed Eve Energy hanno insieme conquistato una quota del 56,4 percento in questo mercato estero, il che corrisponde a un aumento di oltre 13,3 punti percentuali rispetto allo stesso periodo dell’anno precedente”, afferma SNE Research. Solo CATL e BYD insieme rappresentano il 44,5 percento del mercato. Nello stesso periodo del 2025 la quota era del 36,7 percento.
SNE Research ha analizzato in particolare la vendita di batterie per veicoli elettrici, ibridi plug-in e altri ibridi. A livello regionale, la domanda si è sviluppata in modo diverso. Gli analisti coreani affermano che la domanda in Europa e in Asia è riuscita a compensare la debolezza persistente in Nord America. È interessante notare che anche la Cina sembra essere in difficoltà. Infatti, mentre SNE Research stima una crescita del mercato mondiale del 24,7%, l’aumento includendo la Cina è solo del 19,7%. La Repubblica Popolare Cinese rallenta quindi la dinamica complessiva.
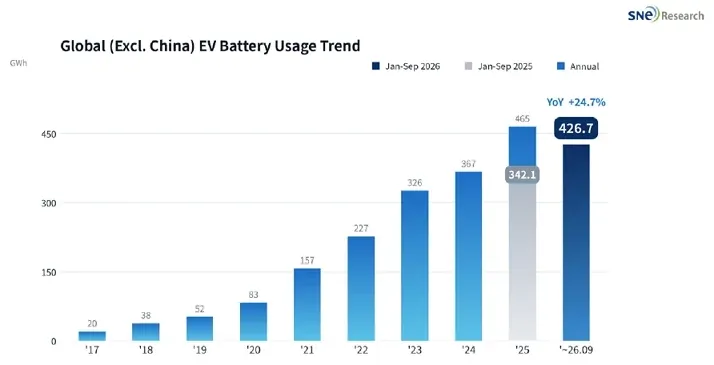
Riguardo ai produttori stessi, i seguenti sono i dati disponibili: i tre produttori coreani LG Energy Solution, SK On e Samsung SDI hanno contribuito da gennaio a settembre a livello mondiale (esclusa la Cina) con 113,0 GWh, un calo del 13,5 percento rispetto allo stesso periodo dell’anno precedente. La loro quota di mercato complessiva è diminuita di ben 11,7 punti percentuali, passando dal 38,2 al 26,5 percento. Secondo SNE Research, è soprattutto il business in Nord America a essere in calo, dove la capacità batterica installata da questi tre produttori è quasi dimezzata, passando da 56,1 a 28,1 GWh. In Europa, invece, si è registrato un leggero aumento (da 58,7 a 63,0 GWh), così come in Asia (da 13,1 a 17,5 GWh).
Ma procediamo per ordine. Dopo i primi nove mesi, il ranking vede ancora una volta in testa CATL. L’azienda ha raggiunto un volume di 143,7 GWh al di fuori della Cina, che corrisponde esattamente a un terzo del mercato. Rispetto all’anno precedente, CATL ha registrato un aumento del 47 percento. La sua quota di mercato è cresciuta di 5,1 punti percentuali, arrivando al 33,7 percento. Secondo le statistiche di SNE-Research, per l’Europa si è registrato un aumento del 35 percento, passando da 71,5 a 96,8 GWh, mentre in Asia il volume è raddoppiato, raggiungendo i 27,1 GWh.
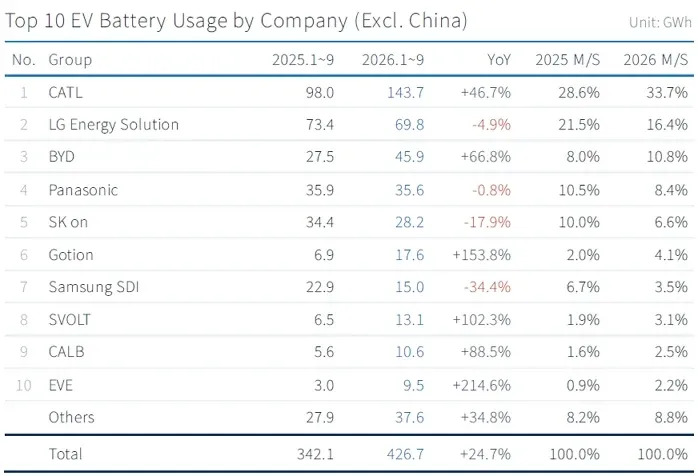
Secondo gli analisti, al secondo posto si colloca LG Energy Solution con 69,8 GWh (-4,9% rispetto all’anno precedente). L’attività in Europa e in Asia si è sviluppata positivamente: in Europa i volumi sono aumentati del 13% fino a raggiungere 38,6 GWh, mentre in Asia sono cresciuti del 49% arrivando a 11,1 GWh. Tuttavia, questo non è stato sufficiente a compensare il forte calo in Nord America (-45% rispetto all’anno precedente, da 29,9 a 16,5 GWh). La quota di mercato di LGES è diminuita notevolmente di 5,1 punti percentuali, passando dal 21,5% al 16,4%, a causa dell’aumento complessivo del mercato.
Al terzo posto si trova BYD, con 45,9 GWh (+67% rispetto all’anno precedente). La quota di mercato dell’azienda è cresciuta dall’8,0% al 10,8%. Secondo SNE Research, la crescita è stata distribuita tra Europa (17,4 GWh, +67% rispetto all’anno precedente), Asia (14,8 GWh, +41% rispetto all’anno precedente) e Sud America (7,1 GWh, +136% rispetto all’anno precedente).
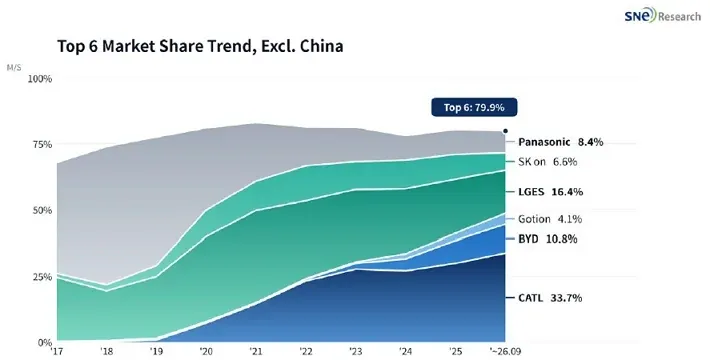
Dopo i primi nove mesi dell’anno, Panasonic occupa il quarto posto nella classifica con 35,6 GWh, registrando una flessione del 0,8% rispetto all’anno precedente. “Sebbene le quantità fornite a Tesla in Nord America abbiano contribuito ai risultati, la crescita è rimasta notevolmente inferiore a quella registrata sul mercato al di fuori della Cina”, commentano gli autori. La quota di mercato di Panasonic è diminuita di 2,1 punti percentuali, arrivando al 8,4%. Guardando indietro nel tempo, l’esempio di Panasonic mostra chiaramente quanto il mercato si sia trasformato negli ultimi anni:
Notevoli cali sono stati registrati da SK Onauf, che si è classificato al quinto posto, con un volume ridotto a 28,2 GWh (-18% rispetto all’anno precedente). La sua quota di mercato è scesa di conseguenza dal 10,0 al 6,6 percento. “L’azienda fornisce batterie, tra gli altri, a Hyundai Motor Group, Ford, Volkswagen e Mercedes-Benz. Tuttavia, l’utilizzo nelle Americhe è diminuito del 46,7% e in Europa del 2,2%”, si legge nello studio.
Gotion, partner di VW, ha invece registrato un aumento del 153,8%, raggiungendo i 17,6 GWh, superando così il produttore Samsung SDI, che è sceso al settimo posto. Samsung SDI ha registrato soltanto 15,0 GWh (-34,4% rispetto all’anno precedente), il calo più significativo tra le prime 10 aziende. La sua quota di mercato è scesa dal 6,7 al 3,5 percento. Mentre le vendite in Europa sono rimaste stabili a 9,4 GWh rispetto all’anno precedente, Samsung SDI ha subito un grave calo nelle Americhe (-66% rispetto all’anno precedente, da 12,0 a 4,1 GWh).
I tre fornitori cinesi di secondo livello completano la classifica dei primi 10: si tratta di SVOLT, CALB ed EVE Energy. SVOLT ha registrato una crescita del 102 percento, raggiungendo 13,1 GWh; CALB ha visto un aumento del 88,5 percento, arrivando a 10,6 GWh; EVE Energy ha ottenuto un incremento straordinario del 215 percento, portando il suo volume a 9,5 GWh.
In sintesi, si può affermare che i tre produttori coreani e Panasonic hanno dovuto cedere quote di mercato sul mercato mondiale ai produttori cinesi, mentre le sei aziende cinesi menzionate hanno ampliato costantemente e rapidamente la loro presenza in Europa. Un fattore importante è la chimica delle batterie: “L’aumento della quota di LFP sul mercato al di fuori della Cina, passata da il 15,8% al 27,7%, ovvero di 11,9 punti percentuali, riflette lo stesso trend”, sottolineano gli analisti. Sono infatti soprattutto i produttori cinesi ad essere all’avanguardia nella tecnologia LFP. In particolare in Europa, la diffusione del LFP sta aumentando – “soprattutto nei modelli di fascia bassa, il che rende la competitività dei prezzi un criterio decisivo nella scelta dei fornitori”, commenta SNE Research.
Gli esperti di ricerca forniscono anche una proiezione basata sui dati: secondo loro, saranno soprattutto le condizioni politiche regionali e la diversificazione della domanda a determinare la competitività dei fornitori. Alcuni produttori stanno infatti passando sempre più a batterie per sistemi di storage fissi al fine di raggiungere una maggiore diversificazione, soprattutto in Nord America. Per quanto riguarda l’Europa, gli analisti considerano tra gli altri il pacchetto automobilistico e l’attrattiva che esso rappresenta per i veicoli a combustione, nonché eventuali regole “Made-in-Europe”, come fattori determinanti.