
Pronto per la crescita: l’Europa disporrà di abbastanza celle per soddisfare la domanda e sviluppare il proprio settore industriale della catena di valore delle batterie.
Sostieni il lavoro di CleanTechnica con una sottoscrizione a Substack, su Patreon o tramite Stripe. Aiutaci a produrre tutto il contenuto di alta qualità e originale che pubblichiamo settimana dopo settimana, nonostante le sfide rappresentate dall’AI per lo scraping dei contenuti, dai social media antisociali, dall’inflazione e da altri ostacoli.
I requisiti di “Made-in-EU” per tutti i componenti delle batterie garantirebbero una domanda costante di queste celle e investimenti nella produzione intermedia.
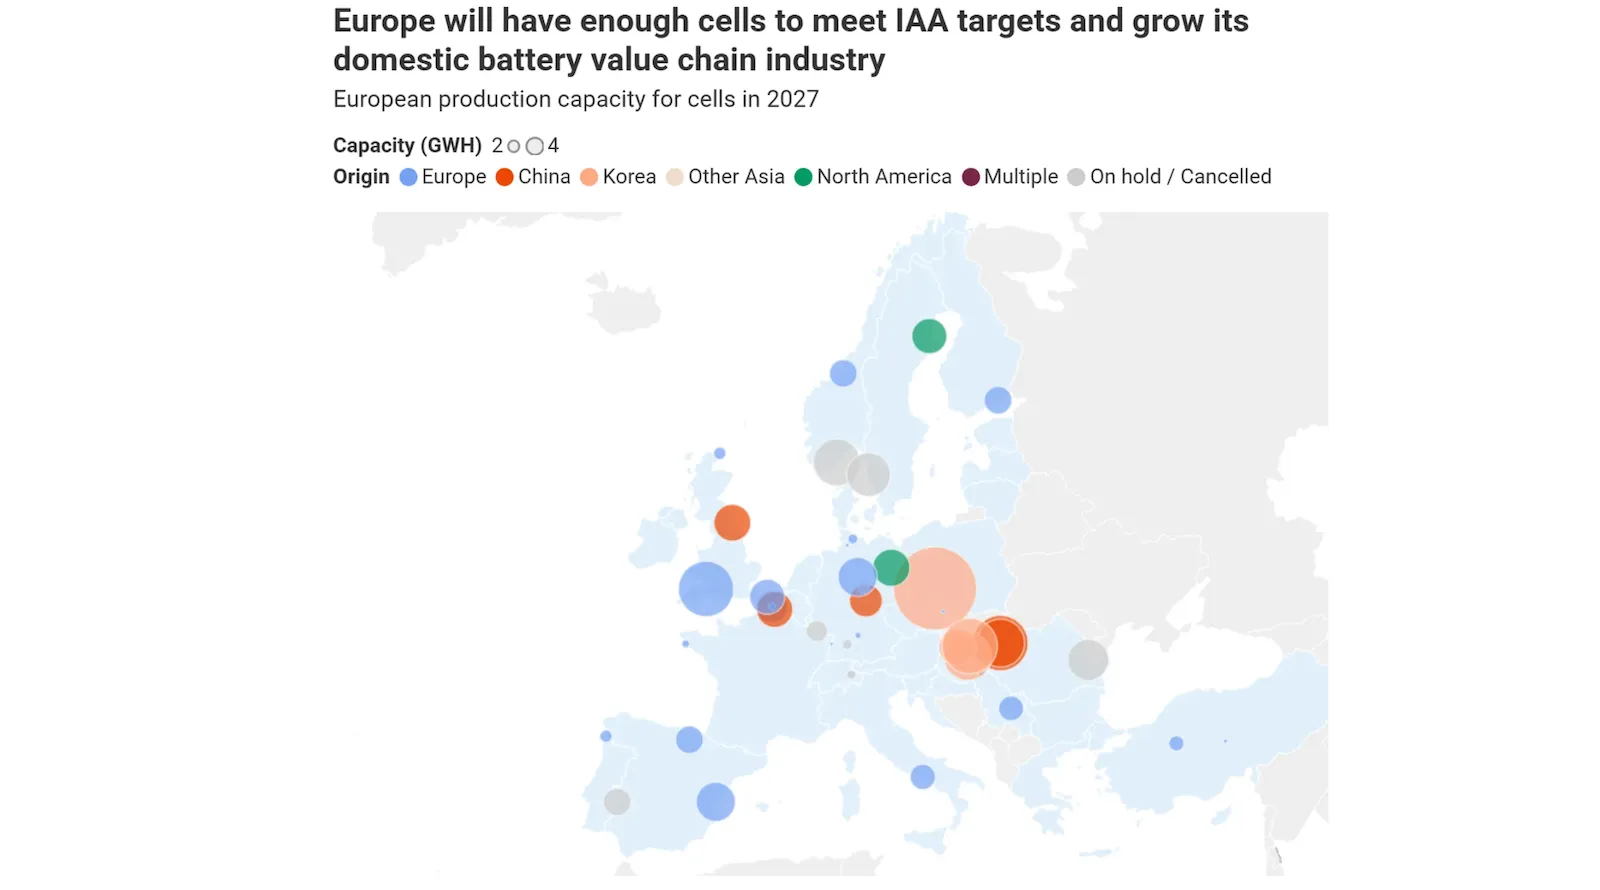
Una nuova analisi sulla fattibilità dei requisiti relativi alle celle e ai catodi¹ rivela che entro il 2030 saranno disponibili quantità sufficienti di celle prodotte in UE per l’ambito dell’IAA, inclusi i veicoli elettrici aziendali e privati che rientrano in schemi di sovvenzione o tassazione. Mentre le negoziazioni per il Industrial Accelerator Act (IAA) raggiungono una fase cruciale, l’analisi di T&E contraddice direttamente le recenti affermazioni dell’industria automobilistica secondo cui i criteri legati al contenuto locale sarebbero troppo ambiziosi.
L’Europa ha un’opportunità strategica per sviluppare un’industria batterie autoctona. Tuttavia, lo sviluppo del settore delle batterie nell’UE è estremamente sensibile alla certezza della domanda. Un sostegno mirato e immediato è fondamentale per competere con l’afflusso di importazioni cinesi di batterie, che non sono soggette a quasi nessuna tariffa. I requisiti relativi al contenuto locale per le cellule e i materiali attivi del catodo potrebbero portare a una domanda di batterie nell’UE aggiuntiva del 34% rispetto al livello attuale entro il 2027.
L’analisi di T&E mostra che l’UE può fornire un numero sufficiente di cellule per alimentare tutti i veicoli elettrici prodotti nell’UE che rientrano nell’ambito dell’IAA – automobili aziendali e private che ricevono sostegno pubblico – a condizione che tutti i progetti vengano realizzati, compresi quelli con livello di affidabilità medio.
Xavier Sol, Direttore per gli Investimenti Sostenibili e le Batterie presso T&E, ha dichiarato: “Il futuro della competitività industriale europea dipende da una semplice domanda: i posti di lavoro ad alto valore nel settore delle tecnologie pulite arriveranno in Europa o rimarranno in Asia? Una solida catena di valore locale per le batterie può garantire indipendenza strategica e proteggere gli posti di lavoro in un periodo delicato per il settore automobilistico dell’UE, ma è necessario un forte segnale politico attraverso l’IAA per sfruttare questo potenziale e ridurre i rischi per gli investimenti privati.”
Il punto di strozzamento nella catena di approvvigionamento delle batterie in Europa sono i componenti intermedi: i materiali attivi della catodina (CAM) e i loro precursori (pCAM). Questi vengono assemblati nelle celle lungo la catena di produzione. La Cina domina la produzione globale di pCAM e CAM per batterie al litio-ione, controllando fino al 90% della capacità produttiva mondiale a seconda della chimica utilizzata (e addirittura un valore più alto per le batterie LFP, con il 95%). L’industria delle batterie dell’UE fatica ancora a ottenere impegni chiari per l’acquisto di tali materiali e ad effettuare investimenti aggiuntivi nelle strutture per la produzione di CAM e pCAM.
“Gli ultimi anni hanno dimostrato che, purtroppo, una solida catena di valore europea per le batterie non si formerà da sola: la concorrenza proveniente dall’Asia è semplicemente troppo forte. Senza regole intelligenti da parte della domanda per i componenti delle batterie prodotti localmente, l’Europa rischia di perdere il proprio vantaggio nella corsa alle tecnologie pulite. Costruire una catena di valore locale e sicura può garantire la sicurezza dell’approvvigionamento, creare posti di lavoro e rafforzare la resilienza economica”, conclude Sol.
Prima che l’IAA entri in vigore, l’agenda “Made in Europe” dell’Europa affronterà il suo primo vero test di credibilità, con le regole relative al contenuto locale per i veicoli elettrici previste nell’Accordo di Commercio e Cooperazione UE-Regno Unito, che entrerà in vigore a gennaio. Tuttavia, i produttori automobilistici stanno nuovamente facendo pressione per un rinvio all’ultimo minuto. “Made in EU” dipende dalla credibilità delle regole dell’UE; poiché ora questa viene messa alla prova, l’UE deve rimanere ferma nelle proprie posizioni.
¹ Secondo la proposta attuale della Commissione, i componenti delle batterie per veicoli aziendali dovrebbero essere prodotti all’interno dell’UE, mentre le auto private sostenute con sovvenzioni potrebbero essere realizzate con partner in regime di libero scambio. Le principali ipotesi dell’analisi T&E includono: l’IAA copre i veicoli elettrici a basso carico (inclusi i furgoni), la produzione di celle nell’UE comprende progetti LFP e NMC, il rapporto tra canali privati e aziendali rimane come oggi, e la domanda di celle include i veicoli elettrici che già utilizzano celle europee, con un ulteriore spostamento delle produzioni per i veicoli elettrici assemblati in UE idonei. Le ipotesi riguardo all’aumento della produzione sono volontariamente pessimistiche.
