
NIO ha registrato il terzo trimestre consecutivo in utile. I margini rimangono stabili, mentre i costi continuano a diminuire.
Il 1° settembre NIO ha pubblicato i risultati del Q2 2026, mostrando per la terza volta consecutiva un risultato positivo secondo i criteri Non-GAAP. L’azienda ha registrato un utile netto Non-GAAP di 26 milioni di RMB e un utile operativo Non-GAAP di 207 milioni di RMB, con ricavi per 32,14 miliardi di RMB. Per il mercato, oggi è più importante sapere se NIO riesce a mantenere i margini e ad ampliare la propria scala, piuttosto che semplicemente chiedersi se abbia nuovamente subito perdite.
Nel Q2 il produttore cinese ha consegnato 107.658 automobili, il che rappresenta un aumento del 49,4% su base annua e del 29% su base trimestrale. I ricavi derivanti dalle vendite di automobili sono saliti a 29,06 miliardi di RMB, con un incremento del 80,1% rispetto all’anno precedente. Il margine su ciascun veicolo è stato del 18,5%, solo 0,3 punti percentuali in meno rispetto al Q1, ma ben 8,2 punti percentuali in più rispetto all’anno precedente. Questo è già un livello che molte giovani marche di veicoli elettrici in Cina non riescono ancora a raggiungere, poiché molte di esse hanno margini inferiori al 15%.
ONVO cresce più velocemente della marca NIO e influisce sulla struttura delle vendite
Nel secondo trimestre, il marchio principale NIO è stato responsabile di 60.945 veicoli, ONVO di 29.124 e Firefly di 17.589. Le quote di mercato sono state rispettivamente del 56,6%, 27,1% e 16,3%. Nel trimestre precedente erano del 70,1%, 16,0% e 13,9%.
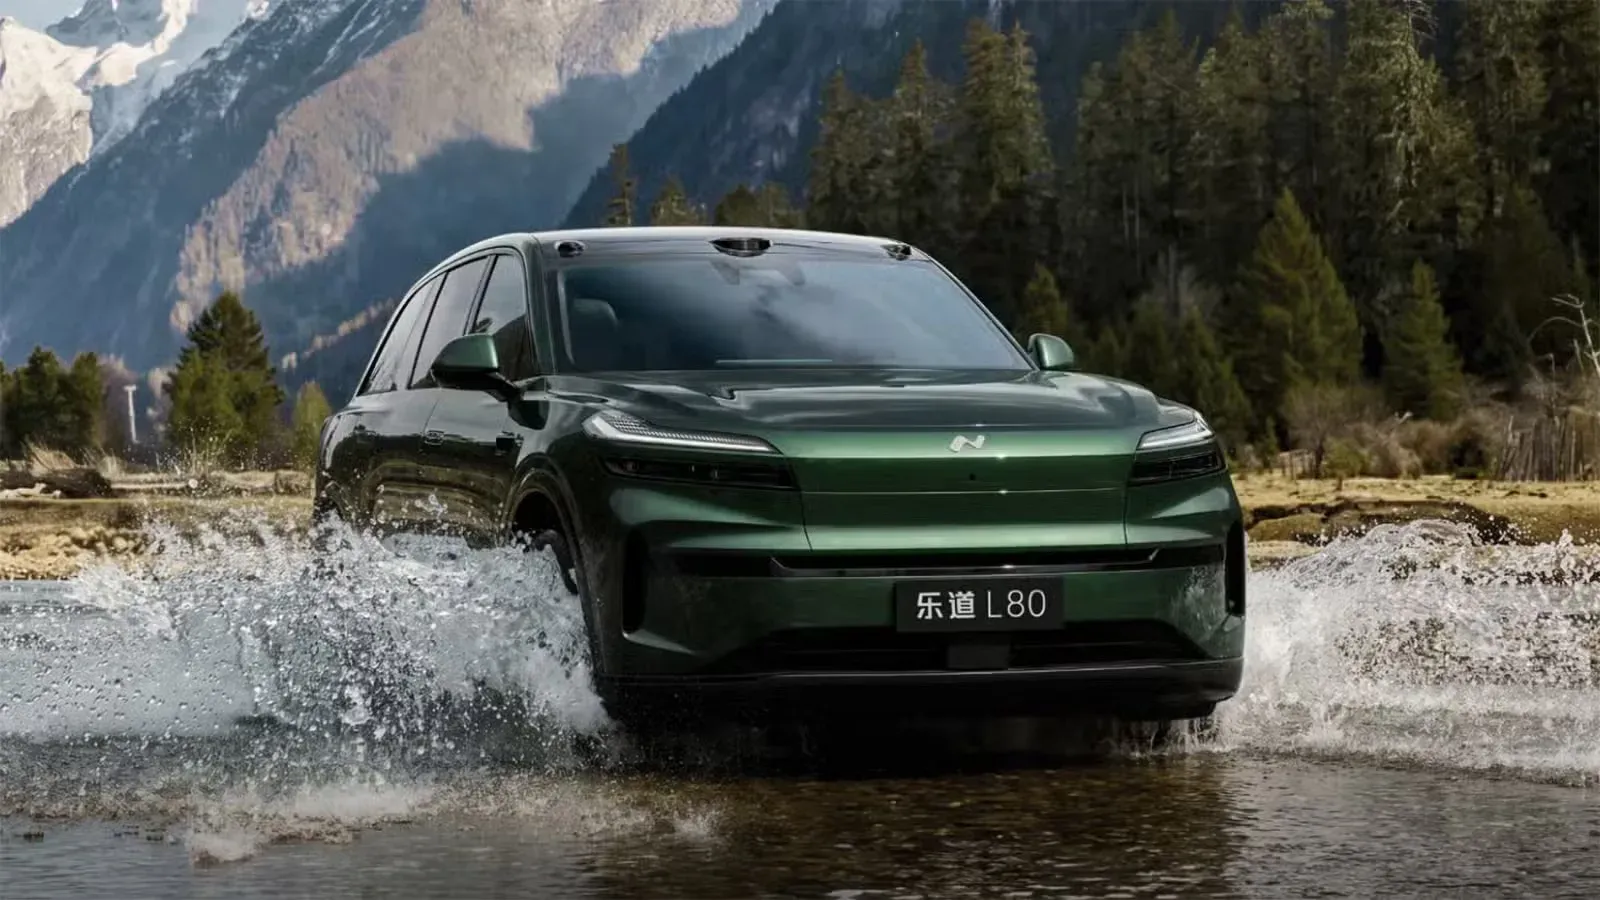
Il cambiamento è evidente: ONVO cresce rapidamente e con esso cambia anche la composizione delle vendite. Di solito ciò influisce negativamente sul margine di profitto, poiché il marchio principale NIO ha prezzi più elevati. Tuttavia, la diminuzione del margine è stata minima. Ciò suggerisce che ONVO, in particolare i modelli L80 e L90, genera profitti migliori di quanto si potesse prevedere.
Il problema è altrove. Nonostante un risultato positivo secondo i criteri Non-GAAP, l’azienda ha comunque registrato una perdita operativa di 347 milioni di RMB secondo i criteri GAAP e una perdita netta di 528 milioni di RMB. In breve, i veicoli iniziano a generare profitti, ma l’organizzazione continua ad essere troppo costosa.
R&S e vendite crescono troppo velocemente, e il terzo trimestre non promette un salto significativo
Gli investimenti in ricerca e sviluppo nel Q2 sono ammontati a 2,14 miliardi di RMB, il che rappresenta una diminuzione del 28,7% su base annua, ma anche un aumento del 13,8% su base trimestrale. Sono cresciuti ancora di più i costi di vendita, generali e amministrativi. I SG&A hanno raggiunto i 4,425 miliardi di RMB, con un aumento del 11,6% su base annua e del 26,5% su base trimestrale. Questo tasso è superiore a quello di crescita dei ricavi totali su base trimestrale, che è stato del 25,9%. Situazione negativa.
A ciò si aggiungono i costi delle materie prime. Stanley Qu ha affermato che rispetto alla fine del 2025 il costo di un’auto è aumentato di circa 14.000 RMB per unità, e nel secondo semestre dovrebbe aumentare ancora di 2-3.000 RMB per auto. L’obiettivo di margine per il Q3 e il Q4 è un livello “più o meno simile a quello del Q2”, ovvero intorno al 18%.
La previsione per il Q3 è cauta. NIO punta a 108-111 mila veicoli consegnati e a un fatturato compreso tra 33,285 e 34,051 miliardi di RMB. Ciò significa soltanto un aumento del 0,3-3,1 percento dei veicoli rispetto al Q2 e del 3,6-6,0 percento dei ricavi. In assenza di nuovi modelli nel trimestre, l’azienda conta piuttosto su una migliore composizione della gamma e su tagli dei costi più efficaci che su un aumento significativo del volume di vendite.
William Li ha aggiunto un secondo aspetto, più legato ai prodotti. Nel 2027 NIO si concentrerà sul rinnovo della gamma “5566”, mentre ONVO riceverà un nuovo modello di rilievo “strategico”. Non è stato detto esplicitamente se si tratti della berlina annunciata. Firefly rimarrà un marchio a un solo modello. Li ne ha paragonato la posizionamento a quello dell’iPhone, ovvero edizioni speciali e aggiornamenti invece di una gamma troppo frammentata. Ha inoltre affermato che la notorietà di ONVO è attualmente più o meno dove si trovava NIO 5-6 anni fa. L’azienda intende migliorare la situazione grazie a negozi integrati, marketing e offerte rivolte alle famiglie.
Sul papel, NIO è già entrata nella fase di raccolto dei frutti. La domanda non è se riesca a vendere 100 mila auto al trimestre, ma piuttosto se riuscirà a raggiungere le 150-200 mila senza che la rete di ricarica delle batterie e il modello a tre marchi diventino nuovamente un ostacolo. Secondo voi, ONVO riuscirà a realizzare questa crescita o è ancora troppo presto per essere così ottimisti?
Newsletter LovEV
Vuoi altri contenuti del genere?
Iscriviti: ti invieremo un riepilogo della settimana non appena la newsletter inizierà a essere inviata.