
Le auto elettriche cinesi non sono responsabili della possibile scomparsa di SEAT: c’è una ‘lotta’ interna in corso da diversi anni.
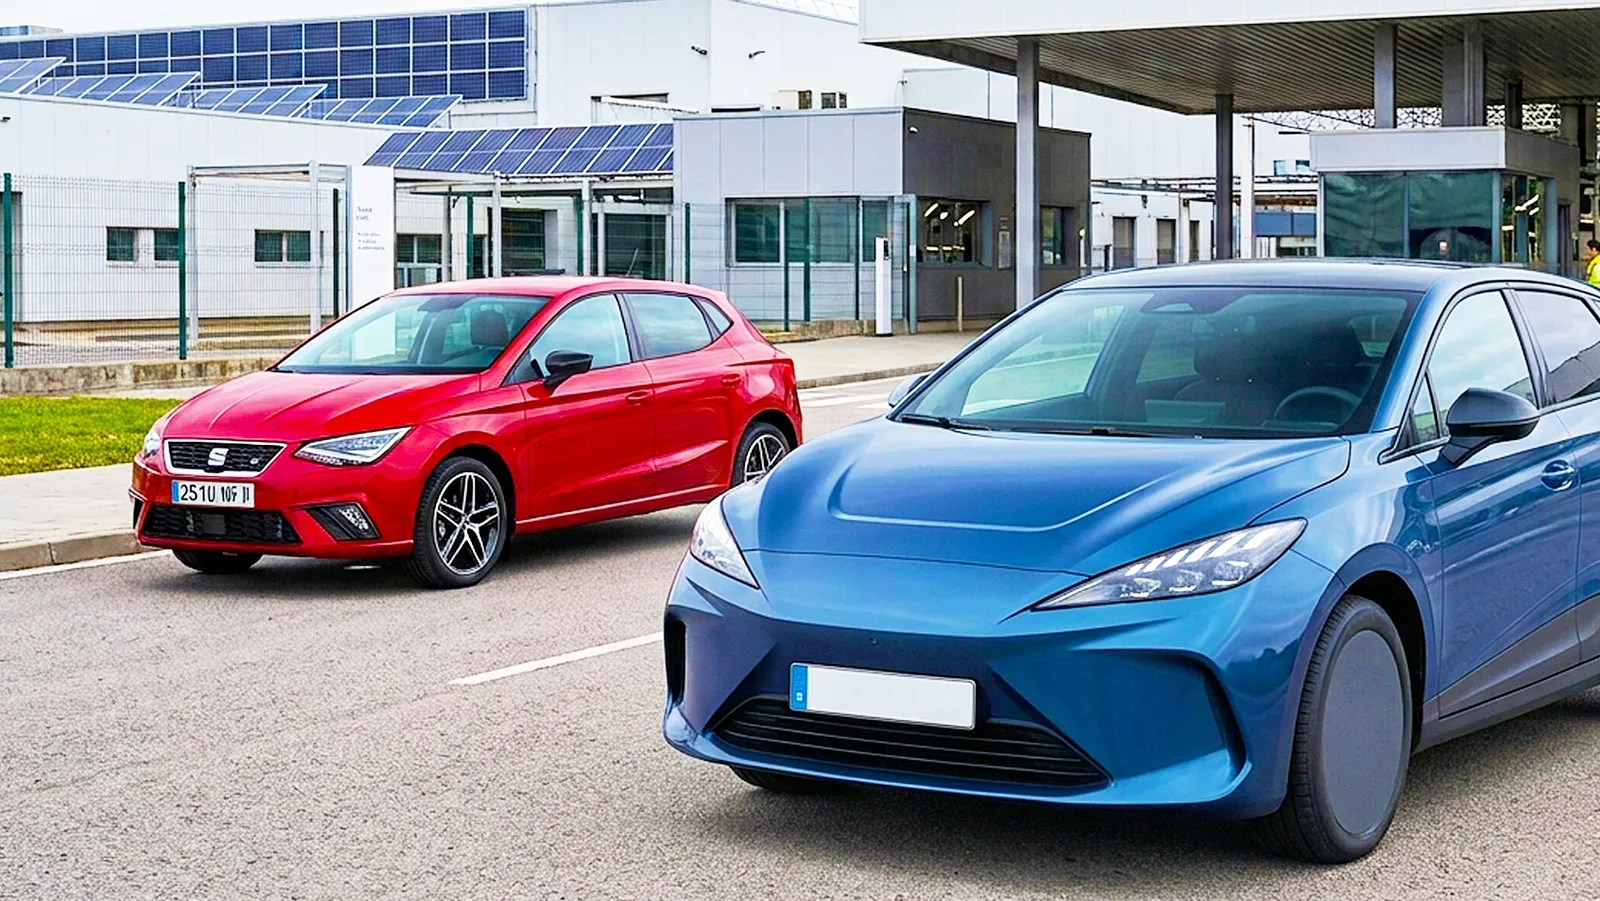
L’evoluzione di SEAT, CUPRA e Škoda permette di raccontare una di quelle storie che, a prima vista, sembrano semplici: un marchio cresce con forza, un altro perde quote di mercato e un terzo diventa uno dei principali attori del mercato europeo. Ma dietro le cifre si nasconde una realtà molto più complessa.
I tre marchi fanno parte dello stesso gruppo e condividono sempre più risorse, tecnologie e strutture industriali. Allo stesso tempo, competono per i clienti che possono trovarsi in segmenti simili. Il risultato è una paradosso: Volkswagen ha bisogno che i suoi marchi si differenzino ai confronti dei consumatori, mentre aumenta le sinergie tra di loro al di sotto di quel livello commerciale.
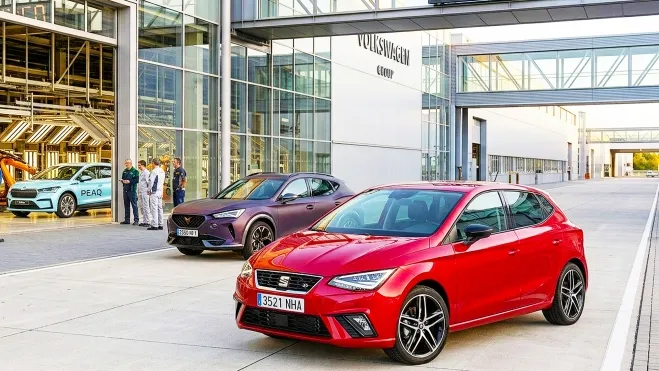
CUPRA ha già cambiato l’equilibrio all’interno di SEAT S.A.
I risultati del 2025 rappresentano il miglior punto di partenza per SEAT S.A., l’azienda che comprende sia SEAT che CUPRA: quest’ultima ha consegnato 586.300 veicoli in tutto il mondo, il 5,1% in più rispetto al 2024, registrando così il suo miglior risultato storico.
Tuttavia la ripartizione interna è cambiata radicalmente: CUPRA ha raggiunto le 328.800 unità, con un aumento del 32,5%, mentre SEAT ne ha consegnate 257.400, con una diminuzione del 17%. In altre parole, per la prima volta CUPRA ha superato SEAT in termini di volume annuale.
La differenza —71.400 veicoli— è notevole, ma sarebbe errato considerarla automaticamente come un trasferimento di clienti da SEAT a CUPRA. I dati sulle consegne non indicano da dove provenga ciascun acquirente. Tuttavia permettono di trarre un’altra conclusione: CUPRA è diventata il marchio principale di SEAT S.A. in termini di volume di consegne.
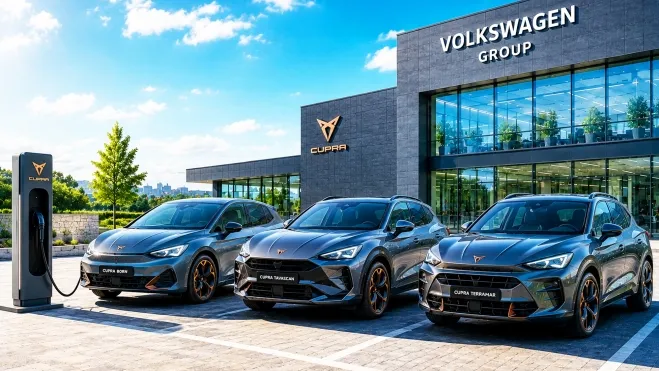
Anche l’andamento complessivo riflette questo cambiamento. Nel 2025 CUPRA ha celebrato la vendita del suo primo milione di veicoli dall’istituzione della marca come entità indipendente nel 2018. Il Formentor è stato il modello più venduto, con 104.400 unità, mentre il Terramar ha raggiunto le 66.000 consegne nel suo primo anno completo.
E la crescita non si è fermata lì. Nel primo semestre del 2026 CUPRA ha nuovamente stabilito un record, con 170.100 veicoli venduti, secondo Volkswagen.
La chiave non sta solo nel vendere di più, ma nel vendere in modo diverso
Il successo di CUPRA presenta una chiara dimensione commerciale, ma anche uno aspetto legato alla posizionamento sul mercato. Il marchio è nato nel 2018 e ha costruito un’identità propria attorno a concetti come il design, lo spirito sportivo e un’immagine più emotiva. La sua gamma si è ampliata progressivamente, includendo ormai anche modelli elettrici. Non avendo una storia precedente, se non quella di rappresentare la versione più sportiva delle auto SEAT, il suo posizionamento sul mercato, per decisione del Gruppo Volkswagen, si colloca tra Audi e Volkswagen.
Nel 2025 i modelli elettrici hanno rappresentato il 24,2% delle vendite di CUPRA, con 43.700 unità del Born e 36.000 del Tavascan.
SEAT, nel frattempo, sta seguendo un percorso diverso. Nel 2025 ha venduto meno unità, ma ha presentato le nuove Ibiza e Arona, definendo tale rinnovamento come una nuova fase per il marchio, legata al suo posizionamento di mobilità accessibile.
Questo permette di parlare di segmentazione all’interno dello stesso gruppo, ma non di sostituzione. Il fatto che CUPRA cresca mentre SEAT diminuisce non dimostra che Volkswagen abbia deciso di eliminare SEAT né che tutti i clienti abbandonati da SEAT finiscano in CUPRA.
In realtà, l’attività di SEAT dimostra che il marchio continua ad avere un ruolo definito all’interno della strategia del gruppo. L’azienda continua a commercializzare modelli come Ibiza, Arona e León e ha recentemente rinnovato i primi due.
Škoda introduce una terza variabile
SEAT non riesce del tutto a trovare il proprio posto sul mercato. Nel 2000, Volkswagen ha completato il processo di acquisto di Škoda diventando proprietaria del 100% di Škoda Auto.
Per prezzo e posizionamento, occupa un mercato strategico simile a quello di SEAT, che perde la battaglia di fronte alla notevole crescita del marchio di origine ceca.
Škoda ha consegnato 1.043.900 veicoli nel 2025, il 12,7% in più rispetto all’anno precedente. In Europa (UE27+4) ne ha consegnati 836.200, un aumento del 9,9%, diventando così per la prima volta il terzo marchio automobilistico più venduto in quel mercato.
Anche il marchio ceco sta crescendo notevolmente nel settore dell’elettrificazione. Nel 2025 ha consegnato 174.900 veicoli elettrici a batteria, il 119,8% in più, e 43.800 veicoli ibridi ricaricabili, il 108,6% in più. In Europa, i veicoli dotati di qualche tipo di propulsione ricaricabile hanno rappresentato il 25,7% delle consegne totali. Questi dati dimostrano che Škoda sta guadagnando importanza. Tuttavia, non indicano che questa crescita avvenga a scapito di SEAT.
Volkswagen ha preso in considerazione l’idea di trasformare SEAT nel “Alfa Romeo” del gruppo, ma sebbene sia nata nel 1950 e abbia svolto un ruolo fondamentale nell’industria automobilistica spagnola, il suo percorso è stato per decenni legato soprattutto alla produzione di automobili su larga scala e alla diffusione dell’automobile, piuttosto che alla creazione di un’immagine sportiva e di lusso.
C’è inoltre una ragione commerciale che non favorisce il marchio spagnolo nella conquista dei mercati internazionali. SEAT, in inglese, significa “sedile”, un nome difficile da far accettare in un mercato dove il marketing è così importante.
La paradosso: competono in alto e collaborano in basso
Volkswagen sta rafforzando il cosiddetto Brand Group Core, che comprende i marchi di maggior volume del gruppo e mira ad aumentare la cooperazione tra di essi. L’obiettivo è sfruttare gli effetti di scala senza che i marchi debbano offrire esattamente lo stesso prodotto.
La nuova famiglia di piccole auto elettriche ne è un esempio particolarmente chiaro. Volkswagen, CUPRA e Škoda hanno sviluppato quattro modelli sulla piattaforma elettrica MEB+: Volkswagen ID. Polo, CUPRA Raval e Škoda Epiq.
Lo stesso Gruppo Volkswagen sottolinea che i modelli condividono una piattaforma, tecnologie e determinate soluzioni, ma che ciascun marchio mantiene un carattere e una posizionamento propri.
Anche la strategia industriale è molto significativa. Nel 2026 è iniziata la produzione dello Škoda Epiq nello stabilimento Volkswagen Navarra, mentre il CUPRA Raval e il Volkswagen ID. Polo vengono prodotti a Martorell. Il Gruppo spiega esplicitamente queste decisioni in termini di sinergie e utilizzo flessibile della capacità produttiva.
In altre parole: lo stesso gruppo può produrre veicoli tecnologicamente correlati in impianti condivisi e, allo stesso tempo, cercare di far sì che i consumatori li percepiscano come prodotti diversi. Il marketing diventa così uno strumento industriale e non è più soltanto una questione di pubblicità.
Se due automobili utilizzano tecnologie correlate, condividono componenti o addirittura una stessa piattaforma, la differenziazione di marca acquisisce un’importanza maggiore. Il produttore deve giustificare al cliente perché dovrebbe scegliere l’una o l’altra.
È qui che le identità di SEAT, CUPRA e Škoda assumono un valore strategico.
CUPRA ha dimostrato di poter crescere rapidamente grazie a un’identità propria. Škoda ha consolidato una posizione di grande volume in Europa. E SEAT mantiene un posizionamento più accessibile mentre aggiorna parte della sua gamma.
Non esistono dati pubblici che permettano di affermare che Volkswagen abbia architettato una guerra tra le sue tre marche. Tuttavia ci sono prove che stia cercando di ottenere qualcosa di più sofisticato: che diverse marche condividano sempre più tecnologie e infrastrutture senza rinunciare a competere separatamente sul mercato.
La vera sfida per SEAT
Forse la domanda più importante non è perché CUPRA abbia superato SEAT e Škoda abbia vinto la battaglia sul mercato di massa, ma cosa significhi questo cambiamento per il suo futuro.
CUPRA dovrà mantenere l’attrattiva che ha spinto la sua crescita senza diluire la propria differenziazione, man mano che amplia le vendite e condivide sempre più tecnologie con altre marche. Škoda affronta un’altra sfida: continuare a crescere senza perdere lo spazio che si è costruita, avvicinandosi tecnologicamente alle sue marche sorelle.
SEAT, d’altra parte, doveva dimostrare che la sua proposta di valore rimane sufficientemente attraente all’interno di un gruppo in cui esistono alternative sempre più forti.
I dati, da soli, non permettono di parlare di un marchio vincente e due sconfitti. Quello che mostrano è qualcosa di diverso: la struttura interna del Gruppo Volkswagen sta cambiando.
CUPRA è già il marchio più importante tra i due di SEAT S.A. in termini di volumi di vendite; Škoda ha raggiunto una posizione storica in Europa; SEAT sta rinnovando i propri prodotti; e Volkswagen sta approfondendo la cooperazione industriale e tecnologica tra tutti loro.
La battaglia, quindi, non consiste necessariamente nel fatto che un marchio scompaia affinché un altro cresca. Consiste nel far sì che il consumatore trovi una ragione diversa per acquistare ciascuno di essi, anche quando dietro i loro loghi vi sia un’architettura industriale sempre più condivisa.