
I camion elettrici cinesi minacciano di conquistare il 25% del mercato europeo entro il 2030.
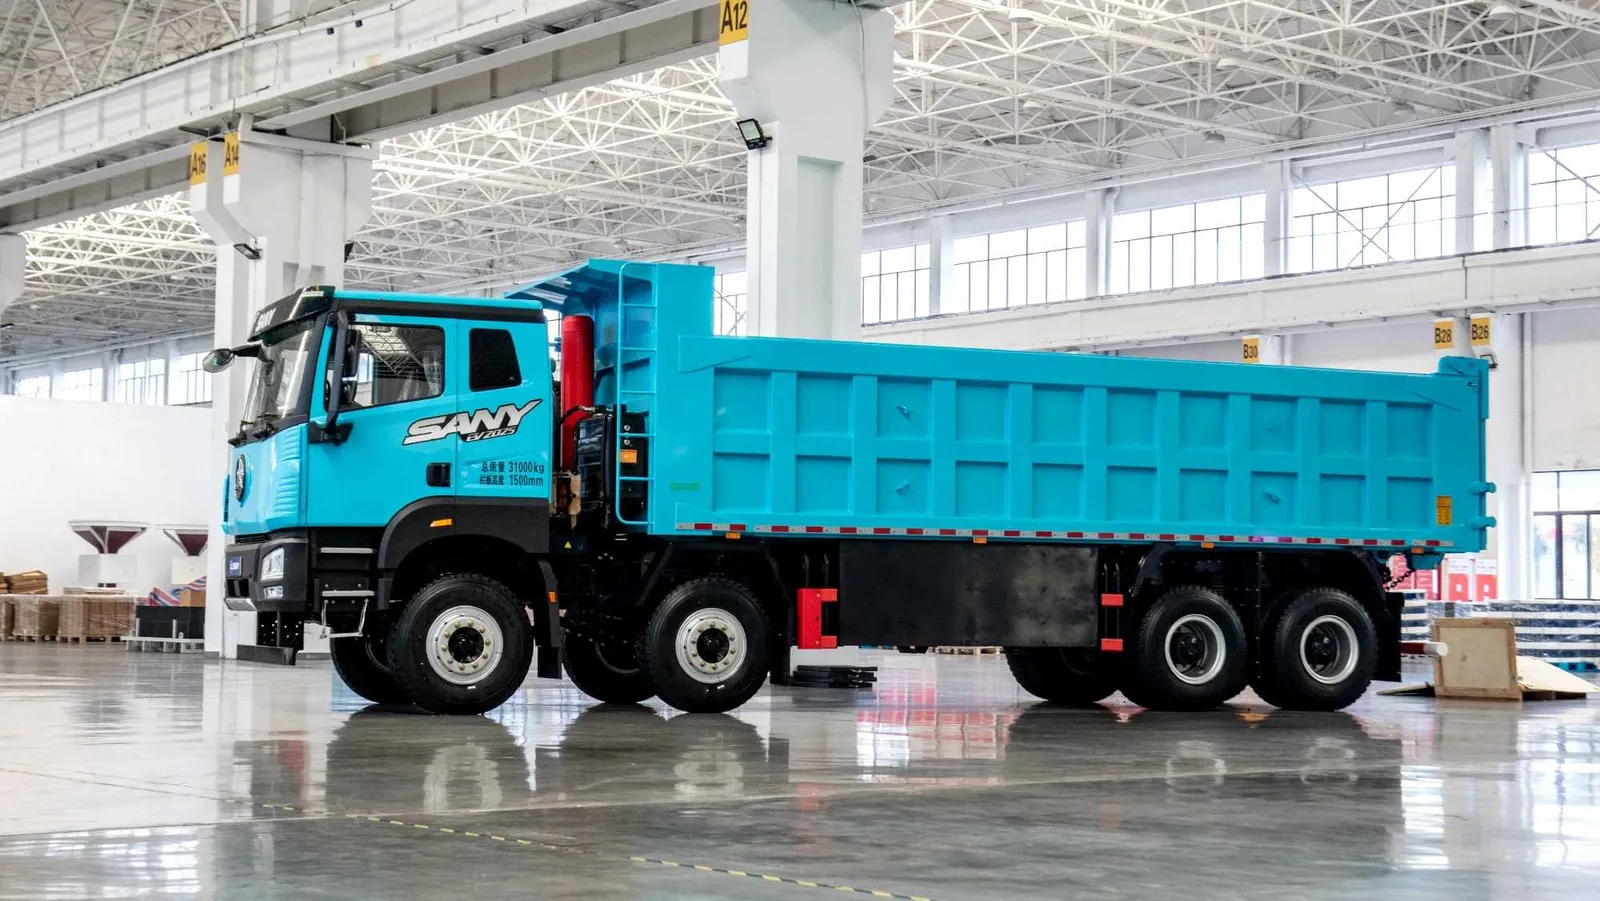
I produttori europei di camion si trovano di fronte a una nuova sfida nella loro transizione verso la mobilità elettrica: un’analisi di Transport & Environment (T&E) avverte che le marche cinesi e statunitensi potrebbero conquistare fino a un quarto del mercato europeo dei camion elettrici pesanti entro il 2030, se le marche europee non accelereranno il proprio processo di elettrificazione.
Il mercato europeo dei veicoli pesanti registra circa 245.000 unità all’anno ed è concentrato principalmente in produttori come Daimler Truck, Traton (gruppo che include marche come Scania e MAN), Iveco, DAF e Volvo Group. I camion a zero emissioni hanno rappresentato il 5,6% delle vendite nel 2025, il doppio rispetto all’anno precedente; in questo contesto, i produttori provenienti dalla Cina e dagli Stati Uniti stanno aumentando la loro presenza in Europa.

I nuovi concorrenti bussano alla porta
Aziende cinesi come Sany, Sinotruk, SuperPanther, FAW Trucks e Foton stanno preparando il loro ingresso o l’espansione nel mercato europeo, con particolare attenzione ai modelli elettrici. L’ampia esperienza maturata dalla Cina nello sviluppo e nella commercializzazione di questo tipo di veicoli potrebbe conferire loro un vantaggio aggiuntivo rispetto ai concorrenti europei. A queste si aggiunge Tesla, che ha annunciato piani per introdurre il proprio camion elettrico Semi in Europa.
Il problema è che il vantaggio di questi nuovi concorrenti non sarebbe soltanto tecnologico, ma anche economico. Lo studio di T&E stima che un camion elettrico cinese possa ridurre fino al 12% il costo totale di proprietà rispetto a un modello europeo equivalente. Per un’azienda di trasporti tedesca, ad esempio, la differenza potrebbe tradursi in un costo di 0,55 euro per chilometro rispetto ai 0,63 euro di un veicolo europeo, inclusa la valutazione residua. In un periodo di cinque anni, il risparmio potrebbe raggiungere i 43.000 euro.
La questione risulta particolarmente significativa in un settore caratterizzato da margini di profitto molto ridotti, solitamente compresi tra l’1,5 % e il 2 %. In queste condizioni, una riduzione superiore al 10 % del costo totale di proprietà può diventare un fattore decisivo quando si tratta di rinnovare una flotta. Inoltre, T&E afferma che i nuovi modelli elettrici sono in grado di competere con i veicoli europei in aspetti fondamentali per il trasporto di merci, come l’autonomia, i tempi di ricarica, la capacità di carico e l’efficienza energetica.
Stef Cornelis, direttore dei trasporti di merci e delle flotte di T&E, afferma: “Già esistono modelli di camion cinesi e statunitensi competitivi sul mercato europeo, e molti altri sono sul punto di arrivare. È un momento cruciale per il settore europeo dei trasporti su strada, che dovrebbe imparare da ciò che è accaduto nell’industria automobilistica. Fermare ora il ritmo dell’elettrificazione darebbe ai concorrenti statunitensi e cinesi l’opportunità di conquistare una quota di mercato significativa, sia in Europa che nel resto del mondo”.
Non c’è ancora motivo di panico
Pur tuttavia, le previsioni devono essere interpretate con cautela, poiché parte dell’analisi si basa su prezzi, specifiche tecniche e obiettivi commerciali di modelli che non sono ancora arrivati sul mercato europeo o il cui dato definitivo non è ancora noto. Il caso del Tesla Semi ne è un esempio chiaro, visto che le sue caratteristiche e il suo prezzo per l’Europa non sono ancora noti.
Pertanto, è necessario considerare l’avvertimento di T&E come un monito, poiché l’organizzazione ritiene che l’Europa abbia a disposizione un periodo di opportunità limitato per mantenere il primato nel settore dei veicoli pesanti. Allentare gli obiettivi di riduzione delle emissioni potrebbe rallentare l’elettrificazione e, allo stesso tempo, facilitare l’ingresso di concorrenti stranieri. Al contrario, si ritiene che mantenere una regolamentazione climatica ambiziosa e accelerare la transizione possa stimolare l’innovazione e permettere ai produttori europei di difendere la propria posizione.
“La concorrenza sarà vantaggiosa per le aziende di logistica e i consumatori, ma la transizione offre uno spazio limitato affinché gli operatori europei consolidati mantengano la loro leadership. Mentre esitano tra le tecnologie a combustione e quelle elettriche, cercando di ridurre gli obiettivi di emissione di CO2 per i camion, i nuovi attori hanno puntato interamente sull’elettrificazione”, conclude Cornelis.