
Sfruttare l’IAA per costruire la catena di valore delle batterie in Europa
Sostieni il lavoro di CleanTechnica con una sottoscrizione a Substack, su Patreon o tramite Stripe. Aiutaci a produrre tutto il contenuto di alta qualità e originale che pubblichiamo settimana dopo settimana, nonostante le sfide rappresentate dall’AI per lo scraping dei contenuti, dai social media antisociali, dall’inflazione e da altri ostacoli.
Perché gli incentivi per le batterie nell’Industrial Accelerator Act (IAA) sono essenziali e realizzabili.
La catena di valore delle batterie in Europa ha subito diversi rallentamenti negli ultimi anni. Tuttavia, non parte da zero. L’Industrial Accelerator Act (IAA) deve fornire lo slancio necessario per realizzare e ampliare i progetti. T&E mostra come gli incentivi previsti dall’IAA siano sia necessari che fattibili.
T&E ha esaminato la fattibilità degli obiettivi dell’IAA, nonché lo studio di Mobility Globa (commissionato da ACEA), secondo cui entro il 2028 esisterà un “divario delle batterie” di 150 GWh.
Un quarto della capacità annunciata per le celle a batteria nell’UE dal 2022 è stato annullato o messo in sospeso. La situazione in Germania è particolarmente preoccupante, poiché i progetti previsti per il 2035 sono stati ridotti della metà.
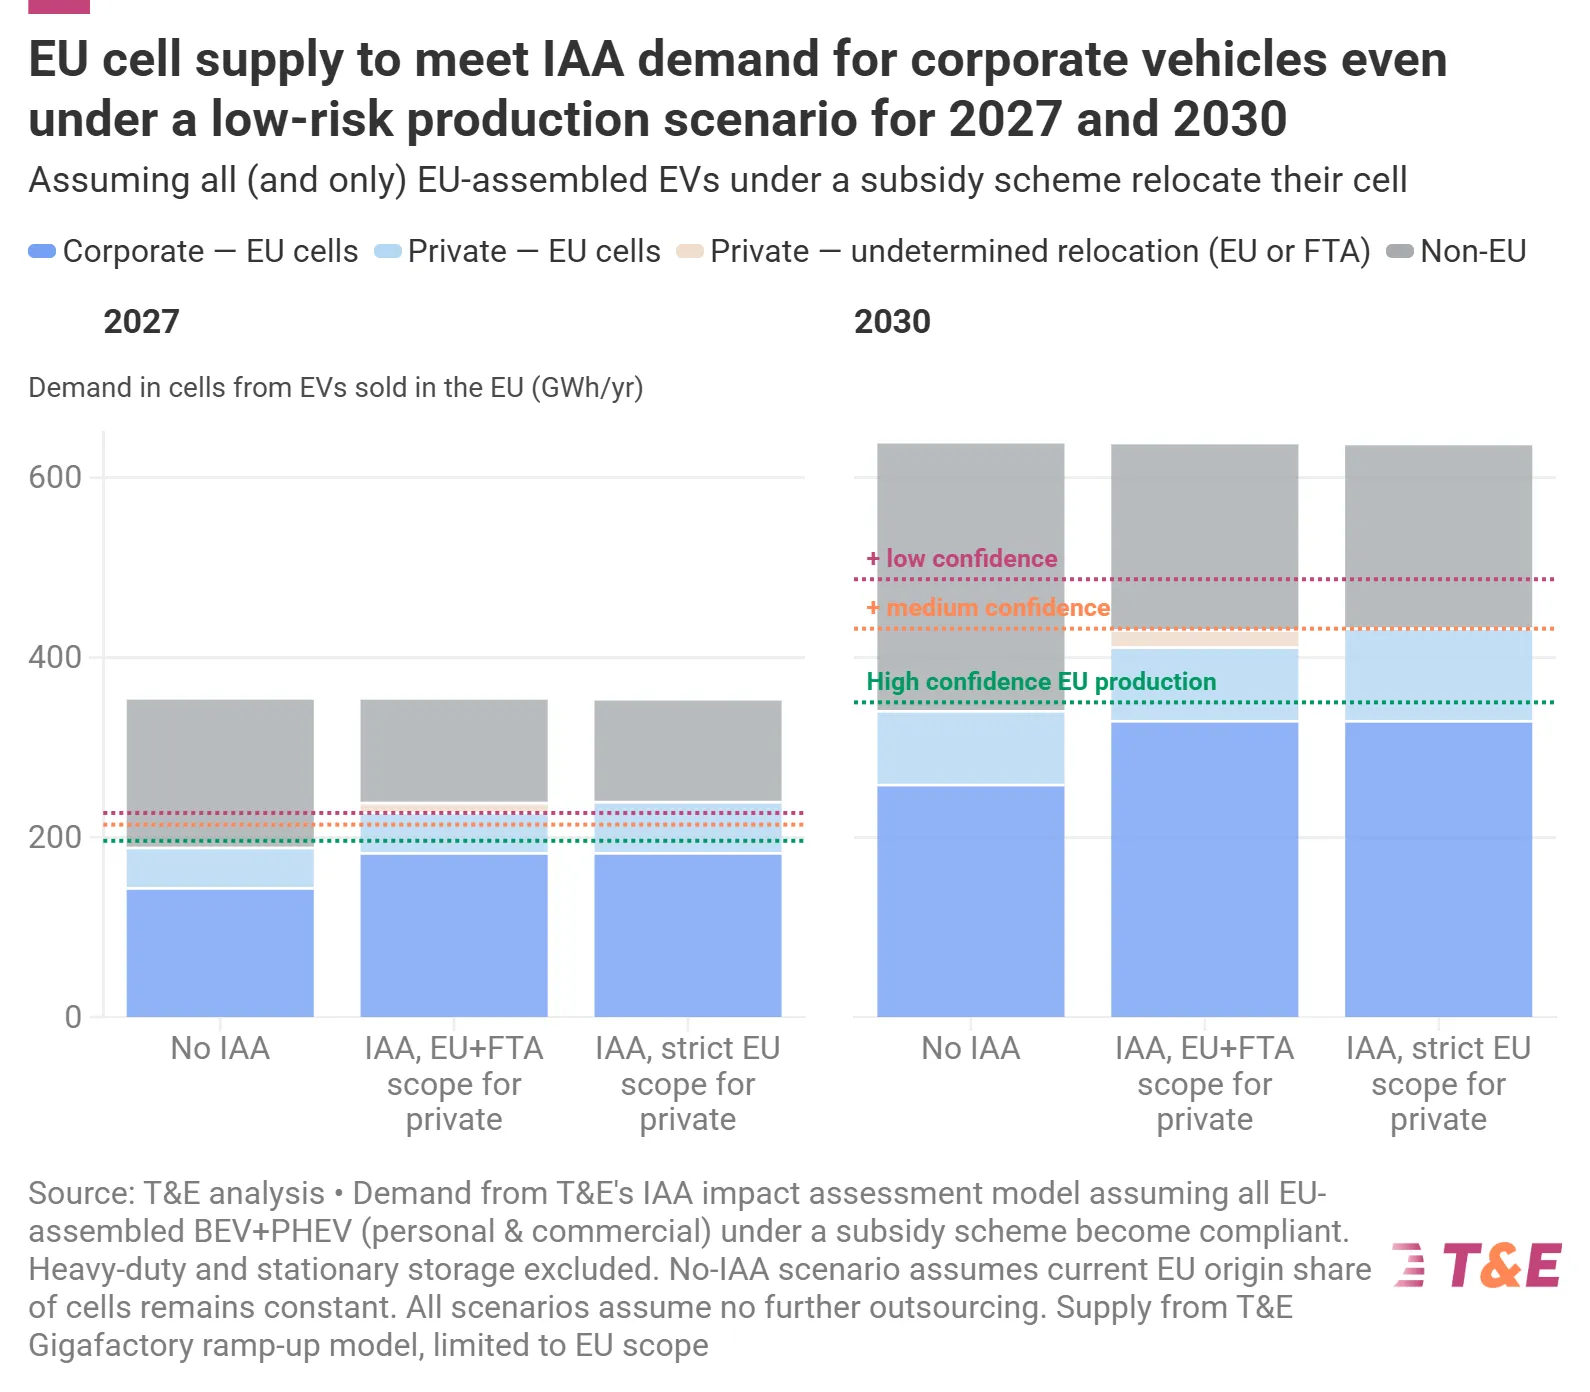
La produzione di celle nell’UE potrà soddisfare la domanda di veicoli aziendali entro il 2027. Entro il 2030, solo la produzione di celle nell’UE potrà alimentare i veicoli idonei ai programmi di sostegno (aziendali e privati).
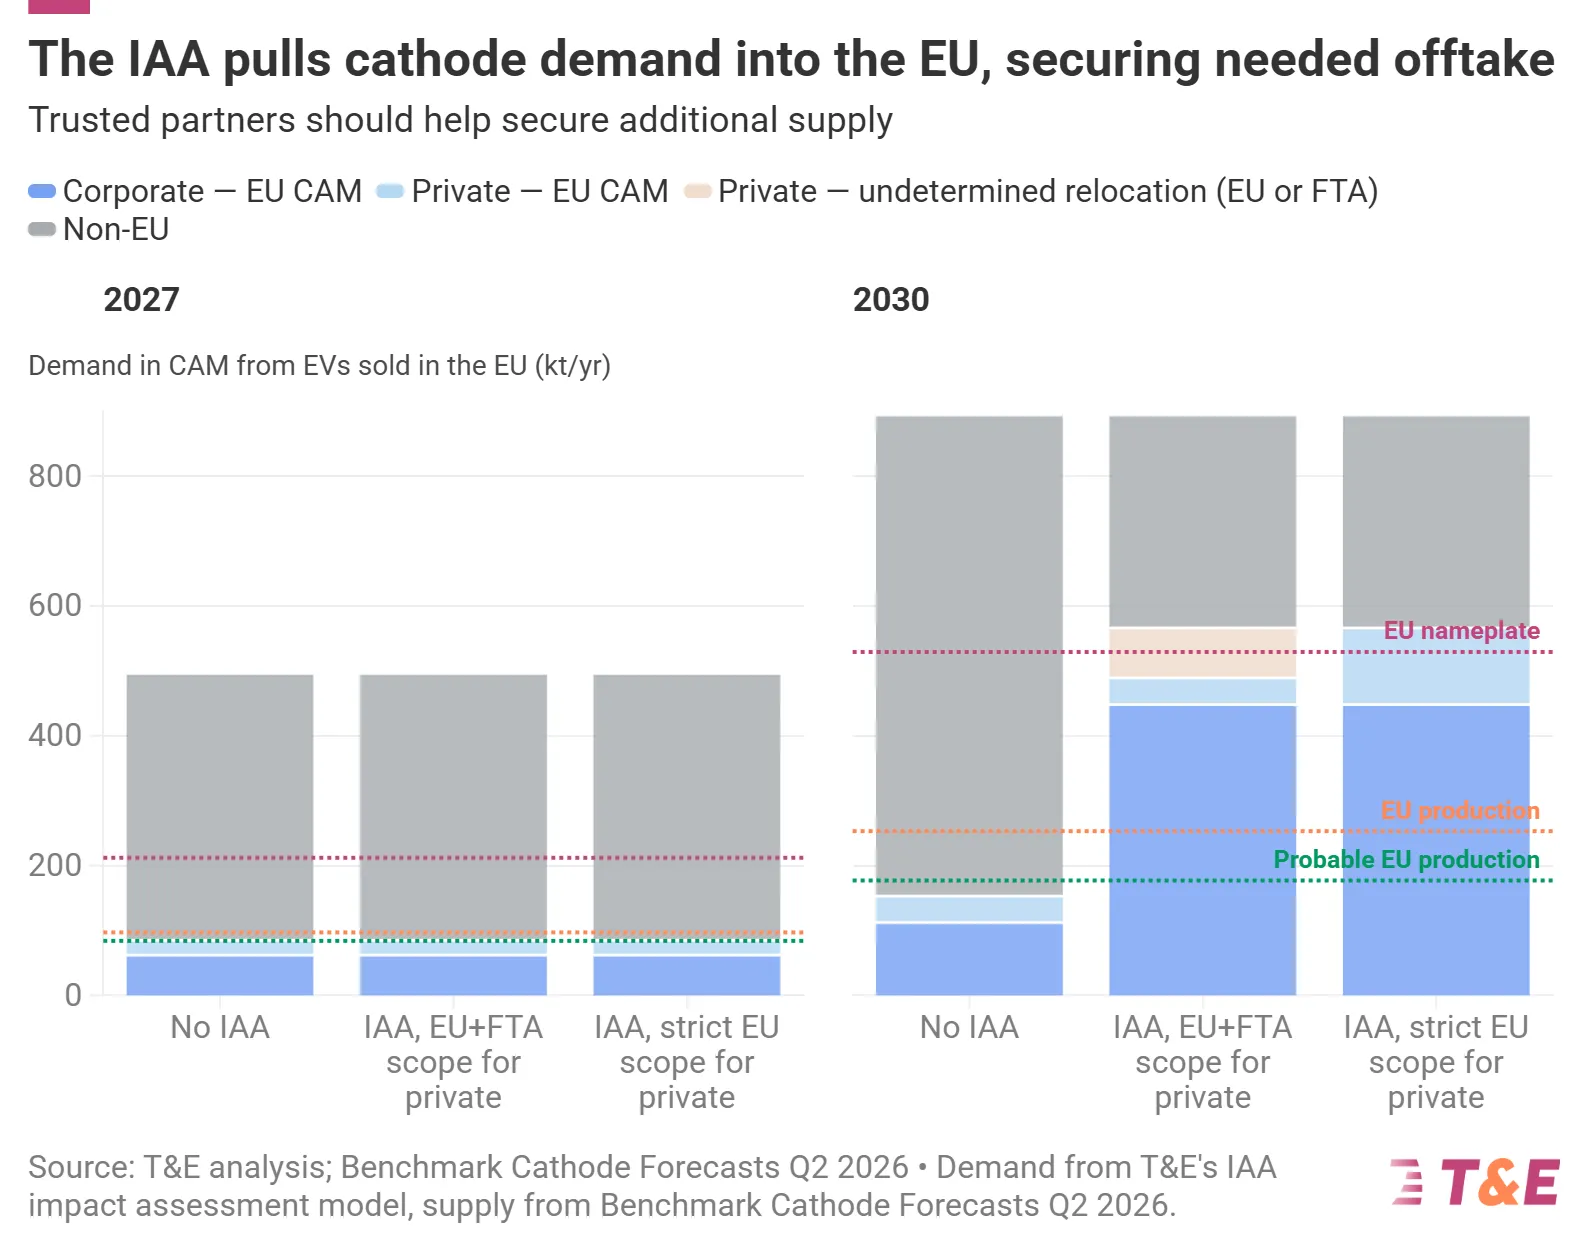
La domanda di catodi potrà essere soddisfatta almeno per i veicoli aziendali, grazie alla capacità annunciata, entro il 2030. L’IAA creerà una domanda stabile e favorirà la realizzazione dei progetti.
T&E ha analizzato le affermazioni dell’ACEA e ha individuato gravi difetti metodologici nei ragionamenti del settore, che hanno portato a una conclusione eccessivamente pessimistica riguardo alla capacità delle celle a batteria in Europa e agli aumenti di costo legati al trasferimento della catena di produzione delle batterie nel territorio europeo.
T&E rileva che un quarto della capacità annunciata dal 2022 è stata annullata o messa in sospeso. La Germania ne risente particolarmente, poiché il numero di progetti previsti per il 2035 è dimezzato. Attualmente, le aziende non europee, in particolare i produttori sudcoreani, rappresentano più del 72% della produzione attiva di celle batteriche nel continente.
Tuttavia, l’Europa non parte da zero. Più della metà delle celle presenti nei veicoli elettrici venduti sul mercato dell’UE oggi è già “Made in EU”. La catena di valore delle batterie europee si sta specializzando sia nelle chimiche NMC che in quelle LFP. Sebbene l’Europa sia ancora indietro per quanto riguarda le batterie LFP, il potenziale è notevole: l’Europa è sulla strada per produrre oltre 100 GWh di batterie LFP entro il 2030 e potrebbe raggiungere i 140 GWh se tutti i progetti previsti andranno a buon fine.
Nella produzione di materiali attivi per catodi (CAM), T&E rileva che, in assenza di ulteriori azioni, la Cina potrebbe mantenere oltre l’80% della produzione mondiale entro il 2035, con soltanto il 3% della produzione globale di catodi concentrato in Europa. Nonostante la Cina domini l’offerta mondiale, in Europa stanno emergendo diversi cluster per catodi basati su LFP e NMC. L’analisi di T&E mostra che la domanda di catodi può essere soddisfatta almeno per i veicoli aziendali, grazie alle capacità già annunciate. Tuttavia, per garantire l’approvvigionamento di CAM per i veicoli privati sussidiati, sarebbe necessario includere nel quadro di riferimento partner affidabili come il Canada e la Corea del Sud. Posticipare i requisiti relativi ai CAM è estremamente controproducente, poiché metterebbe a rischio lo sviluppo dei progetti locali in questo settore.
L’analisi di T&E rivela un legame ancora più debole nella catena di approvvigionamento delle batterie in Europa: il precursore CAM (pCAM). Nonostante la sua importanza strategica e il ruolo che svolge nel fornire materie prime alle raffinerie e ai riciclatori dell’UE, i limiti minimi per il pCAM non fanno ancora parte degli IAA. Dei 552,6 GWh di capacità per pCAM annunciati entro il 2030, solo 217,9 GWh sono ancora in fase di realizzazione.
T&E ha esaminato anche le affermazioni del settore
Le flessibilità proposte dai produttori di automobili – le cosiddette proposte di potenziamento delle flotte – minerebbero notevolmente l’efficacia degli IAA, poiché attualmente è possibile raggiungere requisiti ridotti grazie a un aumento del 70% nelle flotte con scarse modifiche strategiche. Posticipare i requisiti relativi alle celle e al CAM eliminerebbe i fattori di spinta essenziali per i progetti legati a queste tecnologie.
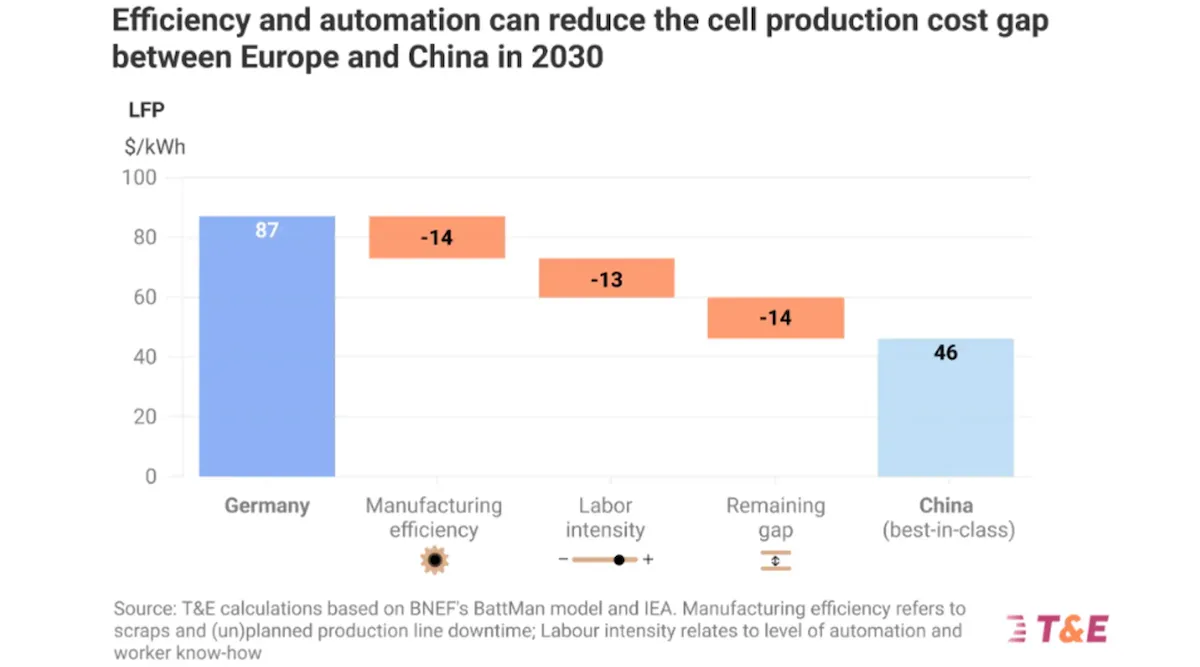
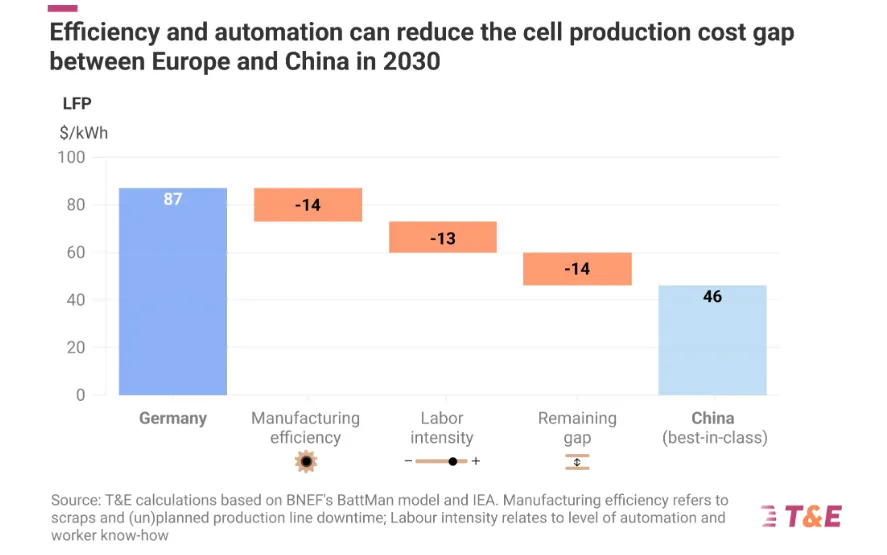
La stima di 150 GWh di “scarsità/gap nelle batterie” da parte di ACEA per il 2028 è esagerata e deriva da ipotesi contabili restrittive. Questo gap non rappresenta effettivamente una carenza di capacità fisica, ma piuttosto una scelta di allocazione commerciale da parte dei produttori originali. Sottraendo le celle batteria esportate nei veicoli assemblati nell’UE e escludendo quelle non compatibili con le attrezzature di assemblaggio locali, lo studio Mobility Global sottostima la reale capacità produttiva dell’UE. Inoltre, la domanda di veicoli prevista nell’ambito dell’IAA è sovrastimata. Allo stesso modo, gli aumenti di costo legati alle batterie prodotte in UE, come stimato dai costruttori automobilistici, sono esagerati. Gli aumenti di costo rimarranno limitati poiché le differenze di costo non sono statiche e diminuiranno nel tempo con lo sviluppo della produzione di batterie in Europa. T&E stima che il divario di costo tra le celle europee e quelle cinesi scenderà del 70% entro il 2030, aggiungendo soltanto 500 euro al costo di un’auto elettrica media.
Creare una domanda locale è fondamentale, poiché le aziende del settore delle tecnologie pulite, come i produttori di batterie e altri produttori di componenti, stanno attraversando quella che viene definita la “valle della morte” — la fase che va dalla produzione pilota alla produzione di massa — in cui i tassi di scarto sono elevati a causa dell’ottimizzazione dei processi industriali. L’IAA può aiutare queste aziende a sopravvivere e ad superare la dipendenza dalla Cina, creando una domanda aggiuntiva per i produttori nazionali.
Raccomandazioni principali
Mantenere invariati i requisiti relativi alle celle per il periodo 2027-2028. L’articolo 13 (ambito rigoroso dell’UE per le auto aziendali) dovrebbe rimanere nella sua forma attuale, poiché garantirà che la stragrande maggioranza del mercato (il 60% dei veicoli elettrici) venga prodotta nell’UE. In alternativa, si può adottare un approccio basato su partner affidabili, con criteri di partecipazione rigorosi, per le auto private e aziendali.
Mantenere invariati i requisiti CAM per il 2030 e includere tra questi i partner affidabili. I progetti CAM nell’UE non potranno sopravvivere senza ulteriori segnali di domanda.
Agliare un limite minimo per i componenti intermedi: il 20% per pCAM e il 10% per il materiale attivo dell’anodo (AAM) entro il 2032, da raggiungere grazie a partner affidabili. È urgente sviluppare capacità produttive nazionali nei settori intermedi per diversificarsi dalla Cina, sia dal punto di vista della resilienza che strategico. Ciò dovrebbe includere anche un limite minimo del 20% per litio, nichel, cobalto e grafite.
Adottare criteri rigorosi per determinare chi possa essere considerato un partner affidabile, al fine di ridurre i rischi legati alle soluzioni elusive. Una condizione fondamentale dovrebbe essere l’esclusione dei progetti nei paesi terzi gestiti da un paese che detiene più del 40% della capacità produttiva globale.
È necessario rendere obbligatorie le batterie per i piccoli veicoli elettrici prodotte in UE a partire dal 2029/2030, poiché la capacità europea di produzione di batterie LFP sarà pienamente sufficiente per coprire questo segmento di mercato.
Rifiutare la proposta degli OEM di aumentare il livello di conformità richiesto al 70% su tutto il parco veicoli, poiché ciò elimina i fattori determinanti necessari per ridurre i rischi legati alle celle batterie e ai progetti CAM. Affinché l’IAA sia efficace, è necessario consentire le decisioni finali di investimento.
Articolo di T&E. Di Franziska Grüning, responsabile delle materie prime. Bruxelles (UE)
Leggi il riassunto. Leggi la reazione di T&E allo studio dell’ACEA.
