
Lezioni dalla transizione dell’India ai veicoli elettrici
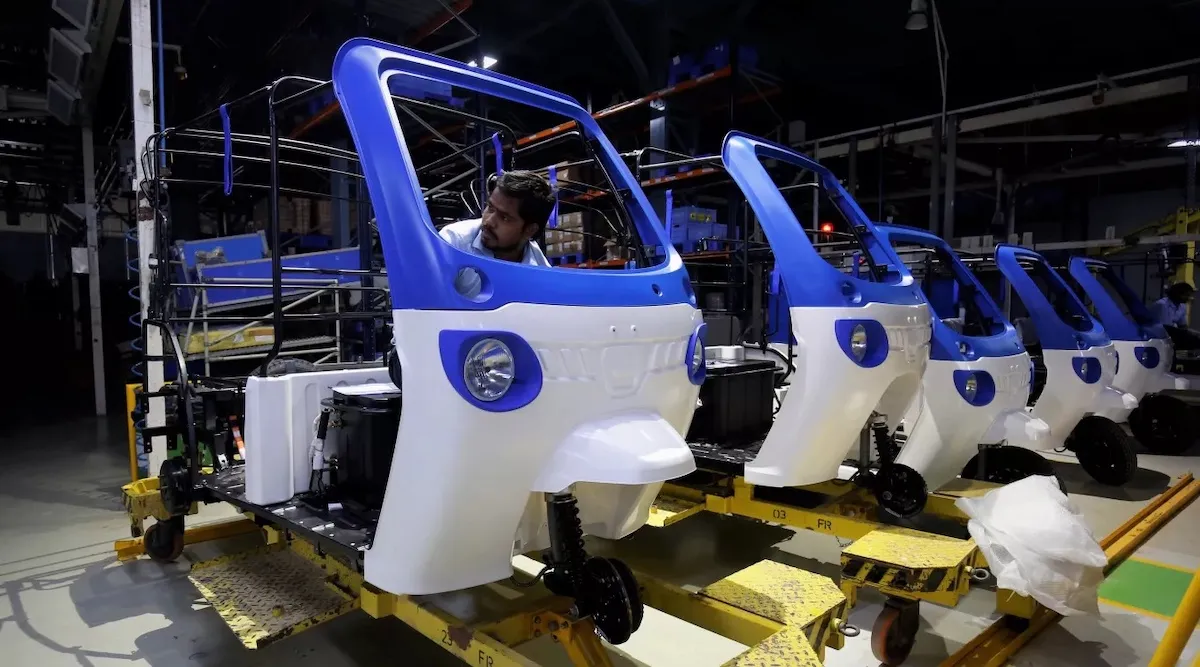
Una fabbrica di auto elettriche a Bangalore, in India. Fonte: Abhishek Chinnappa/Climate Visuals Countdown, CC BY-NC-ND 4.0
Sostieni il lavoro di CleanTechnica con una sottoscrizione a Substack, su Patreon o tramite Stripe. Aiutaci a produrre tutto il contenuto di alta qualità e originale che pubblichiamo settimana dopo settimana, nonostante le sfide legate all’AI per il scraping dei contenuti, ai social media antisociali, all’inflazione e ad altri ostacoli.
Cosa possono insegnare le strategie statali indiane per le auto elettriche ai decisori politici in tutto il mondo.
A cura di Swapnil Fulari, specialista nei trasporti puliti presso NRDC India; Amitosh Gautam, rappresentante per gli stati (Gujarat e Maharashtra) presso NRDC India; e Harshit Gupta, rappresentante per gli stati (Uttar Pradesh) presso NRDC. Articolo di NRDC.
Il mercato dei veicoli elettrici in India ha acquisito una forte dinamica. Secondo i dati di registrazione dei veicoli forniti dal governo indiano, le vendite cumulative di veicoli elettrici hanno raggiunto ora i 10,21 milioni su un totale di oltre 449 milioni di veicoli sulle strade indiane; inoltre, la quota dei veicoli elettrici nelle nuove vendite di veicoli è salita all’8,25 percento nell’anno fiscale terminato a marzo 2026, rispetto al 7,48 percento dell’anno precedente. Questa crescita riflette un sostegno politico mirato: programmi come PM E-DRIVE, gli incentivi legati alla produzione per l’industria automobilistica (PLI) e quelli per lo sviluppo delle batterie a celle chimiche avanzate (PLI-ACC) – un’iniziativa federale volta a potenziare la capacità produttiva nazionale in questo settore – hanno ridotto i costi e diminuito i rischi per produttori e acquirenti. Anche altri paesi che intendono procedere con la transizione verso i veicoli elettrici possono fare riferimento agli stessi strumenti politici.
Mentre la politica nazionale stabilisce i parametri di riferimento, i risultati sono determinati a livello statale. Il ritmo di adozione, le categorie di veicoli che guidano questo processo e il modo in cui vengono distribuiti i benefici variano tutti, poiché gli stati hanno adottato strategie diverse. Alcuni danno priorità alla capacità industriale, altri stimolano la domanda prima che la produzione sia matura, mentre altri si concentrano sulla regolamentazione. Nessuno di questi approcci è fisso o esclusivo. Gli stati possono combinare e sequenziare i fattori legati alla produzione, alla domanda e alle politiche in ordini diversi, e queste lezioni sono applicabili non solo in India ma anche a qualsiasi governo nazionale che intenda accelerare l’adozione dei veicoli elettrici.
La scommessa sulla produzione: Costruire l’offerta prima della domanda
La politica industriale offre una via evidente per la transizione verso i veicoli elettrici: creare una base produttiva per attirare investimenti, rafforzare le catene di approvvigionamento e generare posti di lavoro. Tuttavia, le fabbriche risolvono solo metà del problema. Generare domanda è più difficile, poiché dipende dalla diminuzione dei costi di acquisto, dalla disponibilità di infrastrutture per la ricarica e dalla fiducia dei consumatori nel fatto che i veicoli elettrici soddisfino le loro esigenze. Niente di tutto ciò proviene da una fabbrica. La capacità produttiva da sola non garantisce che i consumatori acquistino i veicoli.
Gujarat è uno degli stati indiani che adotta una strategia incentrata sull’offerta: un approccio economico volto ad aumentare la capacità produttiva per stimolare la crescita, piuttosto che gestire la domanda dei consumatori, confidando che questa seguirà di conseguenza. Non è l’unico in questo ambito: anche Tamil Nadu e Maharashtra hanno creato poli industriali simili. Tuttavia, l’esperienza di Gujarat evidenzia chiaramente i limiti di tale approccio. Lo stato ospita 12 produttori di equipaggiamenti originali riconosciuti (OEM), tra cui Tata Motors, MG Motor e Maruti Suzuki, sostenuti da 10 impianti approvati nell’ambito del programma PLI-Auto, un’iniziativa federale che fornisce incentivi finanziari ai produttori automobilistici in base al volume di produzione. Gujarat ha inoltre attirato ingenti investimenti nel settore della produzione di batterie, tra cui una significativa somma assegnata tramite PLI-ACC a Reliance New Energy, la divisione batterie di Reliance Industries. Questa forte capacità produttiva non è ancora stata sfruttata appieno.
Questo ha portato a livelli di adozione dei veicoli elettrici simili a quelli locali. La quota di Gujarat tra i nuovi veicoli elettrici è stata solo del 3,63 percento nell’anno fiscale terminato a marzo 2026 e del 1,33 percento in modo cumulativo, entrambi ben al di sotto delle medie nazionali del 8,05 percento e del 2,17 percento rispettivamente. Una riduzione temporanea della tassa stradale ha aumentato le vendite del 75 percento all’inizio del 2026, dimostrando che la domanda può rispondere rapidamente ai giusti incentivi. Tuttavia, l’incentivo è scaduto a marzo senza una proroga confermata, e le vendite sono nuovamente calate.Tamil Nadu dimostra come possa apparire la stessa strategia di produzione quando abbinata a iniziative volte ad aumentare la domanda. Lo stato dispone di 38 impianti approvati nell’ambito del programma PLI-Auto, più di qualsiasi altro stato tranne il Maharashtra, e ospita il premio PLI-ACC più grande del paese: l’assegnazione di 20 gigawattora da parte di Ola Cell Technologies, pari a metà dei 40 GWh assegnati a livello nazionale. A differenza del Gujarat, Tamil Nadu ha abbinato questo impegno produttivo a incentivi mirati alla domanda: la sua Politica per le auto elettriche del 2023 prevede un rimborso del 100 percento dell’imposta sulle merci e sui servizi statali (SGST) per i produttori di veicoli elettrici, in aggiunta agli incentivi federali, mentre gli acquirenti beneficiano di una esenzione totale dall’imposta stradale, dalle tasse di registrazione e dalle tariffe di permesso fino alla fine del 2025. Di conseguenza, la quota di veicoli nuovi elettrici in Tamil Nadu ha raggiunto l’8,24 percento nell’esercizio fiscale terminato a marzo 2026, seguendo da vicino il tasso nazionale anziché essere molto inferiore.
restando molto indietro rispetto a quanto fatto dal Gujarat. La lezione non è che la politica industriale abbia fallito nel Gujarat e avuto successo nel Tamil Nadu: entrambi gli stati hanno adottato incentivi per la produzione simili. La differenza sta nel fatto che il Tamil Nadu ha abbinato i propri sforzi produttivi a misure volte a stimolare la domanda, mentre il Gujarat non l’ha ancora fatto.La storia del Gujarat non è un monito, ma una storia ancora in corso. L’industria manifatturiera ha sviluppato capacità industriali, attirato investimenti e rafforzato la posizione dello stato nell’ecosistema delle auto elettriche in India. Tuttavia, la sola offerta non basta a creare un mercato: è necessario coltivare intenzionalmente una domanda sostenuta, una lacuna che il Gujarat sembra ora voler colmare con la sua futura Politica di Mobilità Verde 2026, una politica più ambiziosa che mira a far sì che il 30 percento delle nuove immatricolazioni di veicoli sia costituito da auto elettriche o alimentate da altri combustibili verdi entro il 2031.
La domanda prima di tutto: come la richiesta dei clienti può stimolare l’offerta
Il pensiero industriale convenzionale presuppone che i governi debbano creare capacità produttive prima che i consumatori acquistino. Diversi stati indiani dimostrano che la produzione di veicoli elettrici non deve necessariamente precedere la domanda: una forte domanda interna può attirare investimenti da sola, semplicemente dimostrando agli investitori che il mercato esiste davvero.
Karnataka è uno stato che racconta una storia diversa. La domanda è stata stimolata meno dal trasporto condiviso o informale e più dall’aumento dei costi del carburante e dai redditi più alti nell’economia tecnologica di Bengaluru, il che ha reso sempre più attraente la proprietà di veicoli elettrici privati. Karnataka è diventato il terzo mercato di veicoli elettrici più grande dell’India, con i motocicli elettrici che rappresentano quasi il 78 percento di tutte le registrazioni di veicoli elettrici. Lo stato ha inoltre creato la rete di ricarica più estesa del paese: oltre 6.000 stazioni pubbliche, quasi un quarto del totale indiano, concentrate soprattutto a Bengaluru.
Tra l’Uttar Pradesh e il Karnataka la lezione è la stessa, nonostante le fonti della domanda siano diverse: un mercato non ha bisogno di fabbriche per poter crescere. Ha bisogno di acquirenti e di infrastrutture di ricarica in grado di tenere il passo con la crescente domanda. La produzione tende a seguire una volta che entrambi questi elementi sono realtà.
Come le politiche possono plasmare i mercati
Nemmeno ogni stato ha bisogno di una fabbrica per guidare lo sviluppo. A volte basta solo certezza normativa: obiettivi chiari, requisiti graduati e tempistiche prevedibili. Se attuate correttamente, queste misure possono accelerare la transizione più rapidamente dei soli sussidi o della domanda di mercato, fornendo a acquirenti e produttori fiducia riguardo alla direzione in cui si sta muovendo il mercato.
Delhi, capitale dell’India, rappresenta un esempio migliore di qualsiasi altra città del paese in questo ambito. La sua Politica sugli veicoli elettrici per il 2026, valida fino al 2030, non si affida tanto ai sussidi ma impone semplicemente il passaggio ai veicoli elettrici. A partire da gennaio 2026, gli aggregatori di flotte e i gestori di consegne non potranno più aggiungere nuovi veicoli a due ruote o veicoli commerciali leggeri a benzina o diesel alle loro flotte. I veicoli a due ruote dotati di motore a combustione interna che già possiedono dovranno essere eliminati entro la fine del 2026. Le iscrizioni di veicoli a tre ruote con motore a combustione interna cesseranno del tutto a partire dal 2027, mentre quelle dei veicoli a due ruote partiranno dal 2028. L’obiettivo è raggiungere il 95 percento di nuove iscrizioni di veicoli elettrici entro il 2027 e il 30 percento dell’intera flotta entro il 2030, con investimenti paralleli in infrastrutture di ricarica per tenere il passo.
Delhi si distingue grazie a normative efficaci piuttosto che alla capacità di produzione. L’India Electric Mobility Index è una classifica congiunta realizzata da NITI Aayog (il think tank per le politiche pubbliche del governo indiano) insieme a partner del settore, che monitora i progressi nei veicoli elettrici a livello statale. In questa classifica, Delhi è uno dei pochissimi stati considerati tra i leader. Ha inoltre creato la più grande flotta di autobus pubblici elettrici del paese: quasi 4.850 unità a luglio 2026, con ulteriori veicoli in arrivo. L’esperienza di Delhi dimostra che normative ben progettate in grado di generare domanda possono essere uno strumento politico più efficace rispetto a incentivi alla produzione o sussidi per gli acquirenti: anche in assenza di una base industriale, requisiti chiari e scadenze precise possono creare un mercato altrettanto velocemente, se non addirittura più rapidamente, rispetto agli investimenti nella produzione.
Non esiste un modello unico per una transizione riuscita verso i veicoli elettrici
Nessuno di questi percorsi rappresenta una destinazione finale. La produzione, la domanda e la regolamentazione sono punti di partenza, non linee d’arrivo. Gli stati che hanno fatto i progressi maggiori non sono quelli che hanno padroneggiato un solo fattore chiave, ma quelli che hanno continuato a svilupparsi anche oltre. Lo stato del Maharashtra ne è un esempio lampante: dispone di 85 impianti per la produzione di veicoli elettrici, più di qualsiasi altro stato. Ha inoltre registrato circa 280.000 vendite di veicoli elettrici nell’anno fiscale terminato a marzo 2026, che hanno rappresentato quasi l’11 percento delle vendite totali di veicoli elettrici in India nello stesso anno, guidando l’adozione di tali veicoli nei settori delle due ruote, dei veicoli passeggeri e degli autobus elettrici.
Andhra Pradesh e Telangana sono stati che dimostrano due modi diversi in cui le regioni più piccole possono creare domanda da sole. Andhra Pradesh ha aggiunto i propri incentivi direttamente sugli schemi del governo centrale: un rimborso completo dell’SGST, la quota dello stato sulla tassa sulle merci e i servizi indiana (GST), oltre a uno sconto del 50 percento sulle tasse elettriche per la ricarica delle auto elettriche. Questo sostegno ha permesso ad Andhra Pradesh di diventare silenziosamente uno dei principali stati indiani per la produzione di batterie, a giudicare dal suo contributo al PIL nazionale in quel settore. Telangana ha invece adottato un approccio più limitato: esenzione completa dalle tasse stradali e di registrazione fino alla fine del 2026, oltre a un accordo del marzo 2026 che prevede sconti fino al 20 percento per i dipendenti del governo statale che acquistano auto elettriche.
Ci sono ancora molte azioni da intraprendere per ogni stato: ritirare più rapidamente dal servizio i veicoli più vecchi a motore a combustione, installare colonne di ricarica nelle abitazioni e nei luoghi di lavoro anziché solo sulle autostrade, e dare importanza al trasporto merci. Solo i camion rappresentano una quota esagerata delle emissioni legate ai trasporti. Niente di tutto ciò può avvenire senza che anche il governo nazionale faccia la sua parte: mantenendo programmi come PM E-DRIVE, il programma nazionale di incentivi per i veicoli elettrici, finanziati e prevedibili abbastanza a lungo affinché gli stati possano effettivamente pianificare in base ad essi. L’elettrificazione deve essere considerata anche come un problema sistemico e non come una serie di incentivi separati; un problema in cui domanda, offerta e prontezza della rete devono progredire tutti insieme.
Tre lezioni per i responsabili politici in tutto il mondo
Domanda e offerta non devono necessariamente svilupparsi nello stesso ordine, ma alla fine entrambe sono importanti. Il Gujarat mostra i limiti di una crescita dell’offerta senza una domanda sufficiente. Il Tamil Nadu dimostra il valore di sviluppare sia l’una che l’altra contemporaneamente. L’Uttar Pradesh evidenzia come una forte domanda possa da sola attirare investimenti manifatturieri.
Le normative che creano domanda possono dare risultati migliori rispetto ai soli sussidi. Delhi non ha quasi creato una propria base per la produzione di veicoli elettrici, ma i suoi obblighi e le scadenze precise l’hanno resa uno dei leader del paese in questo settore. La certezza politica si è rivelata di per sé una sorta di strategia industriale.
Non esiste una sequenza unica corretta; è necessario un impegno costante. Andhra Pradesh, Maharashtra e Telangana hanno partito da punti di forza diversi – scala manifatturiera, incentivi fiscali o sussidi mirati – e hanno continuato a svilupparsi su quella base invece di fermarsi una volta attivata una sola misura.
Le politiche specifiche variano in base al paese, ma vale la stessa regola ovunque: partire da un punto di forza esistente e sviluppare ulteriormente da lì.
L’esperienza dell’India dimostra che non esiste un unico percorso per la transizione verso veicoli elettrici. Gli stati possono guidare il processo attraverso la produzione, la domanda o le normative, ma le transizioni più riuscite combinano questi strumenti e li sequenziano in modo mirato, sviluppando nel tempo sia i mercati che la capacità produttiva. A livello nazionale, l’elemento chiave è una visione chiara che conceda agli stati flessibilità per sfruttare i propri vantaggi comparativi – che si tratti di industrie esistenti, della domanda di mercato o delle capacità politiche – anziché un modello unico che tutti gli stati dovrebbero copiare.