
La situazione di Volkswagen è molto peggiore di quanto previsto.
Volkswagen presenta nuovamente dei risultati contabili che lasciano poco spazio all’ottimismo. Il gruppo tedesco affronta una situazione particolarmente complicata: problemi in Cina, pressioni sui prezzi e una riorganizzazione che influisce negativamente sui suoi risultati mentre cerca di riacquistare competitività. La situazione è seria, ma per comprendere appieno la sua gravità è necessario separare il peggioramento delle attività commerciali dagli adattamenti contabili che hanno aumentato le perdite.
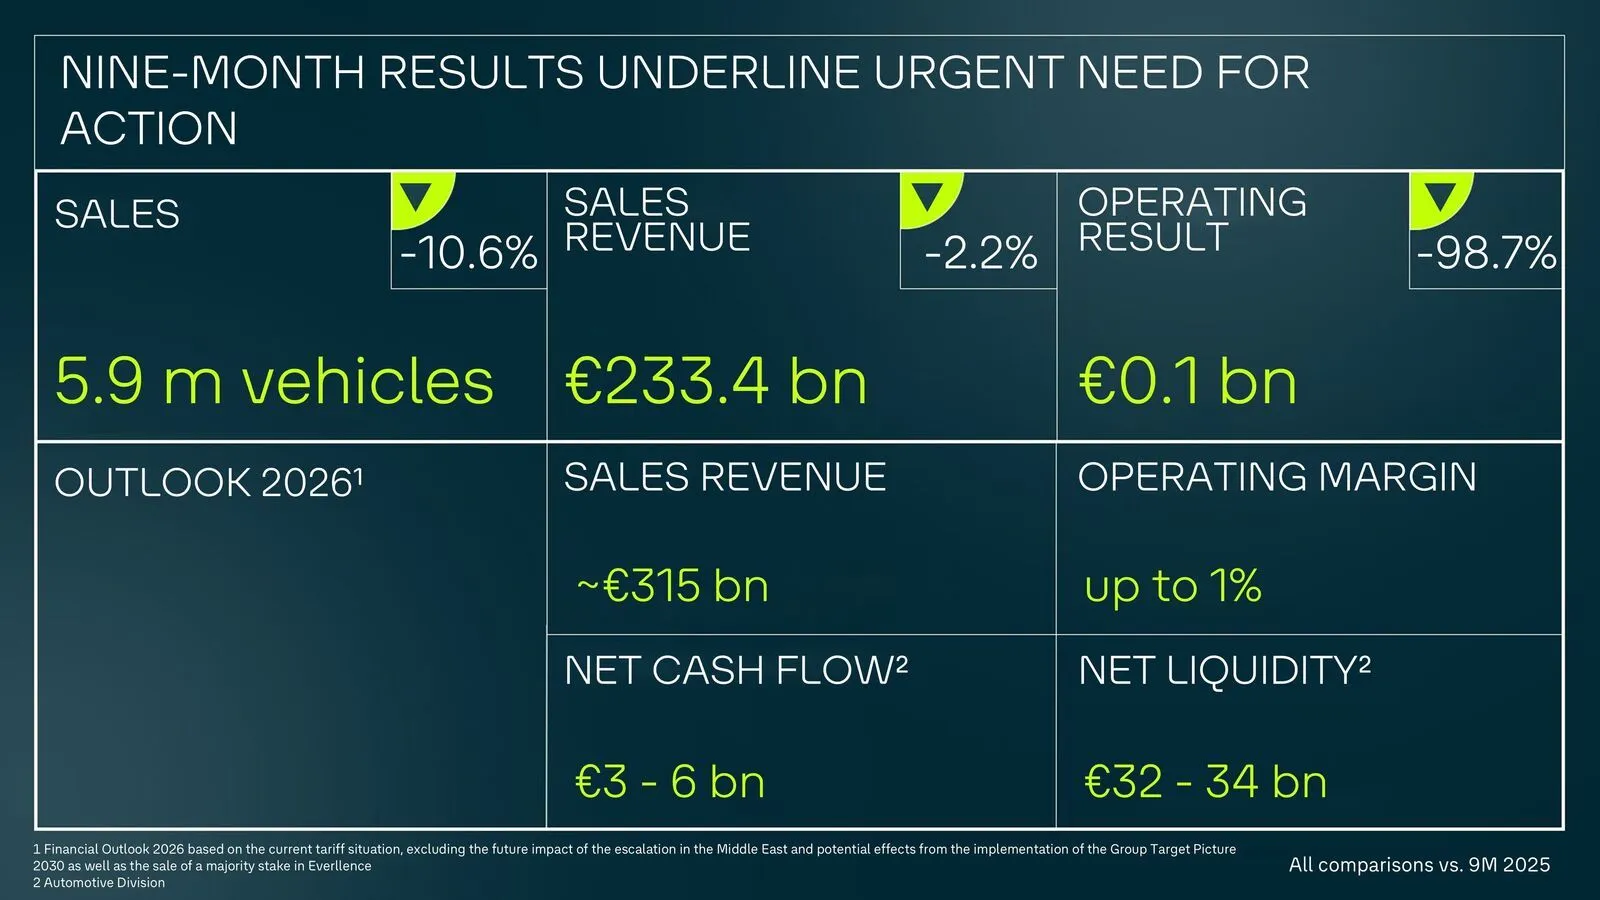
Il gruppo ha chiuso il terzo trimestre del 2026 con perdite operative per 5.860 milioni di euro, rispetto ai 1.299 milioni dello stesso periodo dell’anno precedente. Il risultato è notevolmente peggiore delle aspettative: gli analisti stimavano perdite di circa 2.600 milioni. Anche il fatturato non è migliorato, registrando una flessione del 6,3% fino a raggiungere i 75.277 milioni di euro.
Il calo trimestrale ha praticamente annullato l’utile operativo accumulato per il resto dell’esercizio. Da gennaio a settembre, quest’ultimo è sceso a 71 milioni di euro, il 98,7% in meno rispetto all’anno precedente. Se si considera il risultato dopo tasse, il bilancio di quei nove mesi è chiaramente negativo: perdite per 2.720 milioni, contro un utile di 3.405 milioni nell’esercizio precedente.
Buena parte del desplome responde a 8.700 millones de euros en partidas extraordinarias, de los que 7.800 millones se concentraron en el tercer trimestre. Destaca un deterioro contable de 6.400 millones asociado al fondo de comercio de Porsche, además de ajustes sobre activos en China y gastos relacionados con la venta prevista de Volkswagen Osnabrück. No todo ese impacto supone una salida inmediata de dinero, aunque sí refleja una revisión a la baja del valor de determinados negocios.
Tuttavia, anche l’eliminazione di queste voci straordinarie non porta a conti particolarmente confortevoli. Il margine operativo rettificato dei primi nove mesi è del 3,8%, un tasso di redditività che lo stesso direttore finanziario, Arno Antlitz, ritiene insufficiente per continuare a investire con forza. Volkswagen deve finanziare nuovi prodotti e tecnologie mentre cerca al contempo di ridurre una struttura dei costi sempre più onerosa.
La Cina passa da fonte di profitti a fonte di pressione
Per anni, la Cina è stata uno dei principali sostegni economici del gruppo. Ora, la concorrenza locale, la lenta espansione della sua gamma di modelli elettrici e il deterioramento del mercato hanno cambiato la situazione. La partecipazione di Volkswagen nei risultati operativi delle sue società joint venture in Cina ha generato perdite per 113 milioni di euro fino a settembre, rispetto ai 744 milioni di profitto dell’anno precedente.
Il problema non si limita nemmeno al mercato cinese. Gli esperti indicano anche le tariffe statunitensi e una concorrenza sempre più intensa in Europa come altri fattori che riducono la redditività. Volkswagen deve difendere le proprie vendite e adeguare i prezzi mentre trasforma la sua offerta, una combinazione che lascia meno margine per assorbire errori o ritardi.
In questo contesto sorge una paradosso interessante per la transizione energetica. Secondo il gruppo, le auto elettriche rappresentano il 40% del suo portafoglio di ordini in Europa, ma attualmente generano meno profitti rispetto ai modelli a combustione interna. La domanda c’è; la sfida consiste nel produrre e vendere queste auto con un livello di redditività sufficiente. Confondere le due questioni porterebbe a una diagnosi errata del problema.
La soluzione proposta da Oliver Blume prevede una riorganizzazione profonda. Reuters ha riportato di un piano per ridurre 100.000 posti di lavoro nell’intero gruppo e la possibile chiusura di fino a quattro fabbriche in Germania. Si tratta di misure che incontrano forte opposizione da parte dei sindacati e la cui attuazione potrebbe scatenare un conflitto lavorativo di ampia portata. Le possibili chiusure non devono essere considerate definitive.
L’azienda vuole anche semplificare la propria gamma di prodotti, ridurre le spese generali e migliorare l’efficienza industriale. Per il periodo 2026, mantiene una previsione di margine operativo fino all’1%, molto lontano dall’obiettivo iniziale compreso tra il 4% e il 5,5%. Con un profitto così esiguo, qualsiasi nuovo problema potrebbe avere un impatto significativo sul risultato finanziario dell’esercizio.
Volkswagen continua a fidarsi della propria riorganizzazione e di alleanze come quella con Xpeng per recuperare terreno. Tuttavia, ridurre i costi da solo non garantisce il ritorno dei clienti. Il gruppo deve trasformare questa riorganizzazione in automobili competitive per prezzo, tecnologia ed efficienza. E farlo mentre il mercato continua a evolversi e i concorrenti non aspettano.
E tutto ciò mentre si avvicina un’espansione dei gruppi cinesi in Europa, i quali continuano ad ampliare le proprie reti commerciali e persino la capacità di produzione all’interno dell’UE, il che limita l’impatto di eventuali barriere commerciali disperate da parte della Germania per fermare questa tendenza negativa.