
Legge sull’acceleratore industriale: l’industria potrebbe non riuscire a soddisfare la domanda di batterie nell’UE
L’UE sta attualmente discutendo una bozza del “Industrial Accelerator Act” (IAA), finalizzata a rafforzare la produzione e la competitività all’interno dell’Unione. L’ACEA ha ora presentato uno studio che analizza se la catena di approvvigionamento europea delle batterie sia in grado di soddisfare i requisiti di questo pacchetto legislativo.
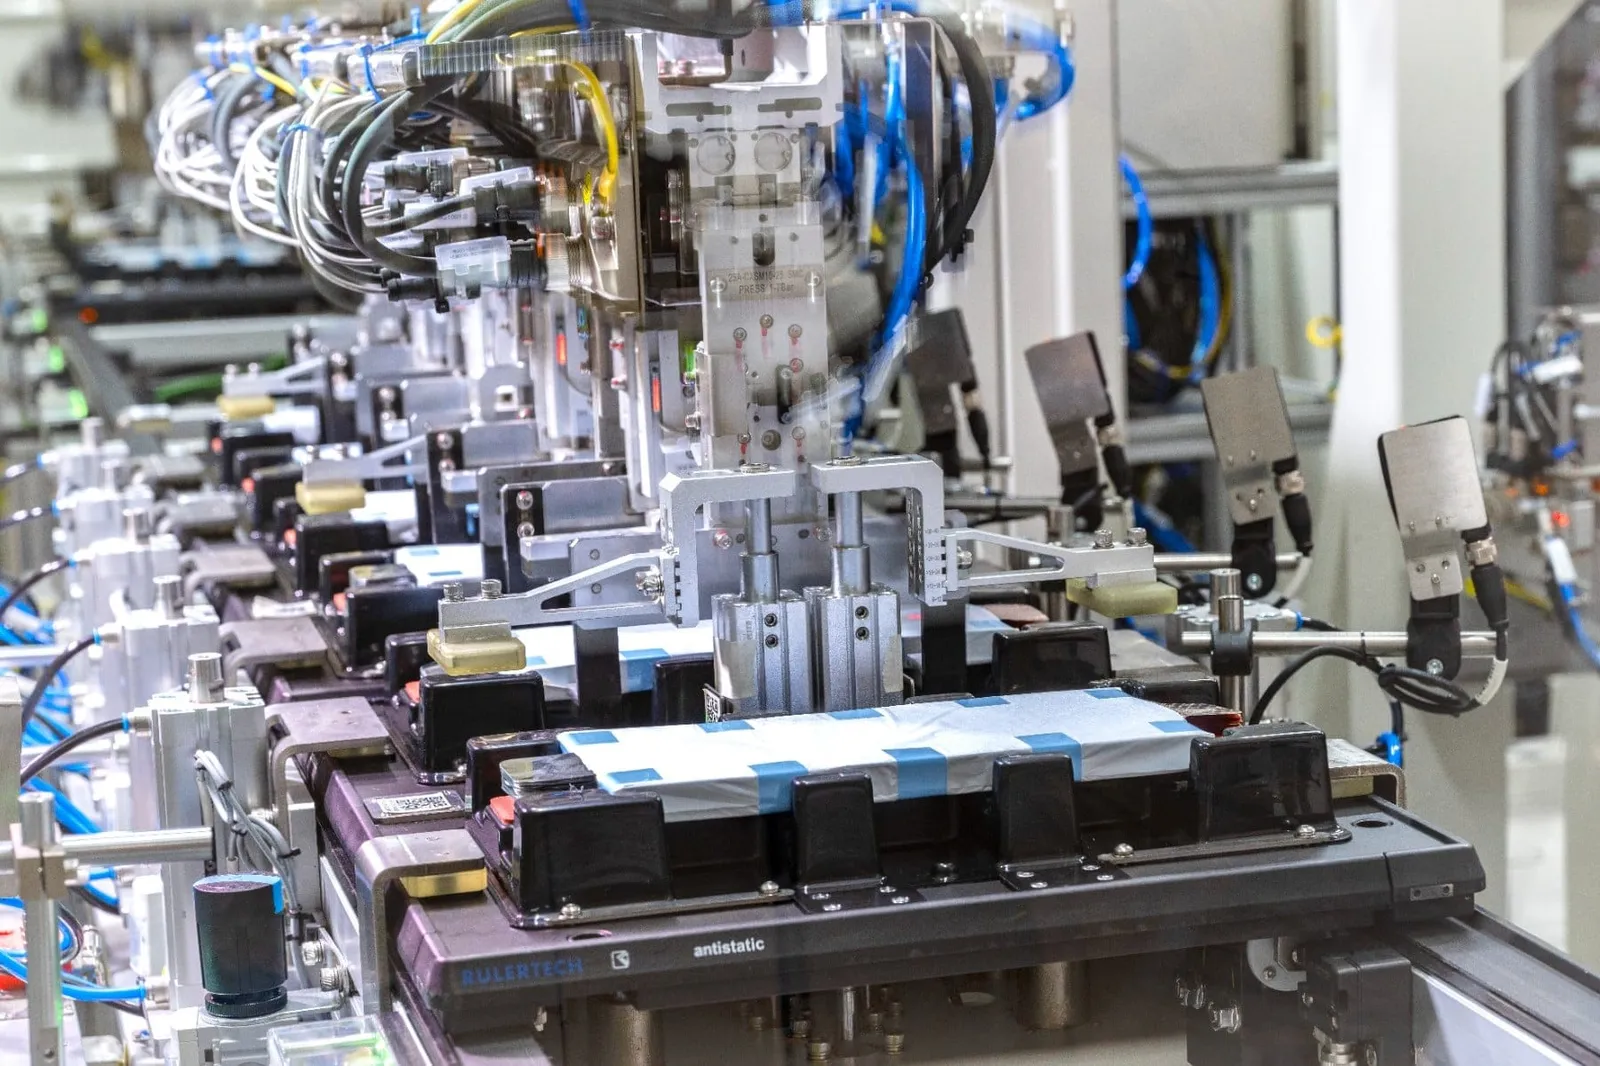
Produzione di batterie presso la filiale di VW, PowerCo, a Salzgitter.
Immagine: PowerCo
L’Associazione dei Produttori Automobilistici Europei (ACEA) ha incaricato gli analisti di Mobility Global di condurre uno studio, che ha ora prodotto un riassunto esecutivo di 19 pagine intitolato “IAA Impact Assessment: European Battery Supply Chain Outlook”. Il documento valuta l’impatto potenziale sulle aziende del settore delle batterie e sull’intera industria automobilistica qualora la legge Industrial Accelerator Act (IAA) venga attuata come proposto dalla Commissione a marzo. È importante sottolineare che la legge non è ancora stata definitiva, poiché le negoziazioni nel Parlamento europeo e nel Consiglio sono ancora in corso.
Il messaggio centrale dello studio è che i rigorosi requisiti di localizzazione per la produzione di batterie da soli non sono sufficienti a garantire l’instaurazione pratica di una catena del valore per le batterie in Europa. Gli analisti individuano “ostacoli strutturali più profondi alla localizzazione della produzione di batterie”, che potrebbero richiedere anni per essere superati.
Per spiegare meglio: secondo la bozza proposta dall’IAA, i requisiti per le batterie utilizzate in Europa verrebbero introdotti in due fasi. Sei mesi dopo l’entrata in vigore della legge (intorno al 2027–2028, secondo gli autori dello studio), le batterie dovrebbero contenere tre componenti di origine UE, inclusi i cellule batteriche. Tre anni dopo l’adozione (intorno al 2030–2031), questo numero aumenterebbe a cinque componenti di origine UE, tra cui cellule batteriche, sistemi di gestione della batteria e materiali catodici attivi.
Mobility Global ha esaminato tre scenari con diversi livelli di domanda industriale per le batterie europee. Il risultato: in tutti gli scenari l’offerta non riesce a tenere il passo con la domanda, nonostante si preveda una crescita della produzione di celle batteriche europee fino a 306 GWh entro il 2032. Ciò significa che, a medio termine, non ci saranno abbastanza batterie conformi alle norme IAA per soddisfare appieno le esigenze dell’industria dei veicoli elettrici nell’Unione Europea. Lo studio si concentra sui prossimi dieci anni.
ACEA conclude: “Una disponibilità limitata rimarrà il principale ostacolo per aumentare il numero di automobili idonee ai incentivi ‘Made in the EU’. Ad esempio, circa 3 milioni di automobili potrebbero non essere in grado di accedere agli incentivi associati a causa della carenza di forniture, qualora l’IAA entrasse in vigore nel 2028.” (I cosiddetti sussidi ‘Made in the EU’ rappresentano un altro aspetto del pacchetto legislativo finalizzato a garantire che i programmi nazionali sostengano principalmente l’economia dell’UE stessa.)
ACEA sottolinea inoltre che la sfida è ancora più evidente per i veicoli commerciali di medie e grandi dimensioni rispetto alle automobili private: “Il divario tra domanda e offerta continuerà ad ampliarsi fino al 2032, raggiungendo i 23 GWh, con una domanda circa quattro volte superiore all’offerta europea disponibile”, secondo una delle principali conclusioni dello studio.
L’associazione sottolinea che la catena di valore delle batterie nell’UE presenta attualmente strutture deboli. Gli analisti elencano i seguenti problemi specifici:
- La maggior parte delle gigafabbriche europee previste si concentra sulle batterie NMC, mentre la domanda sta spostandosi sempre di più verso le batterie LFP, più economiche.
- Le cellule prodotte in Europa rimangono significativamente più costose rispetto a quelle importate.
- Le capacità di produzione annunciate sono soggette a rischi legati al finanziamento, all’approvazione e all’attuazione. Pertanto, tali capacità non dovrebbero essere equiparate alle capacità operative effettive.
- A monte, l’Europa continua a fare i conti con carenze persistenti di materiali attivi per catodo e anodo (CAM/AAM). L’analisi indica che questo deficit potrà essere risolto soltanto tra il 2038 e il 2040, anche in un scenario di bassa domanda.
ACEA conclude che i risultati “sottolineano la necessità di un approccio realistico ed economicamente sostenibile alla localizzazione”. L’efficacia dell’IAA dipenderà in definitiva non solo dall’ambizione delle sue richieste, ma anche da “se l’Europa sarà in grado di creare le capacità necessarie a monte, condizioni operative competitive e un quadro di investimento adeguato per attuarle nella pratica”.
L’associazione integra la sua valutazione con raccomandazioni su come colmare il divario tra ambizione e realtà. ACEA consiglia:
- Investimenti massicci a monte: Per produrre localmente CAM e AAM e soddisfare la domanda, è necessario investire in modo significativo nella creazione di componenti fondamentali a monte – come impianti per la produzione del materiale attivo catodico di partenza (pCAM) e per la purificazione del grafite (AAM).
acea.auto, acea.auto (Studio, PDF)